递送即权力Ⅱ:口服多肽的战争

2026年,GLP-1的战火正从针尖烧向舌尖。
11月12日,礼来的口服GLP-1减重药奥氟格列隆在中国获批。就在一周多前,诺和诺德披露,Wegovy口服片剂第三季度销售额达到53.94亿丹麦克朗。一个是非肽类小分子,一个是口服多肽,两条不同的技术路线,正在争夺同一个市场。
口服化的商业机会已经摆在眼前,但对多肽药物来说,真正的难题仍然藏在药片里。
一片口服司美格鲁肽吞下去,最终真正进入血液的,可能只有百分之一左右。
以降糖版Rybelsus为例,其公开的人体绝对生物利用度仅为0.4%到1%;减重版Wegovy口服片的这一数字约为1%到2%。尽管不同制剂的吸收水平有所差异,但绝大部分药物仍无法进入体循环。
口服司美格鲁肽的处境,是多肽药物口服化所面临挑战的一个缩影。而对制药公司来说,如何让更多活性成分跨越胃肠道屏障,既是技术难题,也是商业机会所在。
01
专利悬崖与药王换座:多肽走上创新药前台
过去二十年,创新药的主角是抗体。
PD-1、HER2、IL-4R、Claudin 18.2,一个靶点接一个靶点被点亮,一个适应症接一个适应症被重写。
但专利时钟不会停,2025到2030年,全球有超过3000亿美元的处方药收入面临专利到期。
Keytruda在2025年卖了316.8亿美元,占默沙东收入近一半,美国核心专利2028年12月到期;Eliquis的欧洲基础独占权2026年5月已经失效,美国仿制药的入场时间被诉讼和解锁定在2028年4月1日。
成熟生物药一批一批走下专利悬崖,小分子重磅药同样在集中失去独占权,跨国药企必须回答同一个问题:下一个能形成差异化的增长极在哪里。
多肽是被推到台前的一个答案。
它的分子量卡在一个中间地带,500到5000道尔顿。往上比,它比抗体轻,更稳,更容易合成;往下比,它比小分子更“懂”蛋白与蛋白之间的相互作用,能贴住那些小分子贴不住的靶点。这个位置让它能在代谢、自免、内分泌、减重、罕见病几个方向同时开花。
最能说明问题的是减重。2025年,替尔泊肽卖了365.07亿美元,超过Keytruda的316.8亿美元,单品“药王”就此易主;司美格鲁肽全系列卖了361亿美元,紧随其后,两款GLP-1合计超过726亿美元。2026年上半年,替尔泊肽276.93亿美元,司美格鲁肽约175亿美元,合计超450亿美元。弗若斯特沙利文预测,全球多肽药物市场规模到2032年将达到2612亿美元,年复合增速约12.6%。
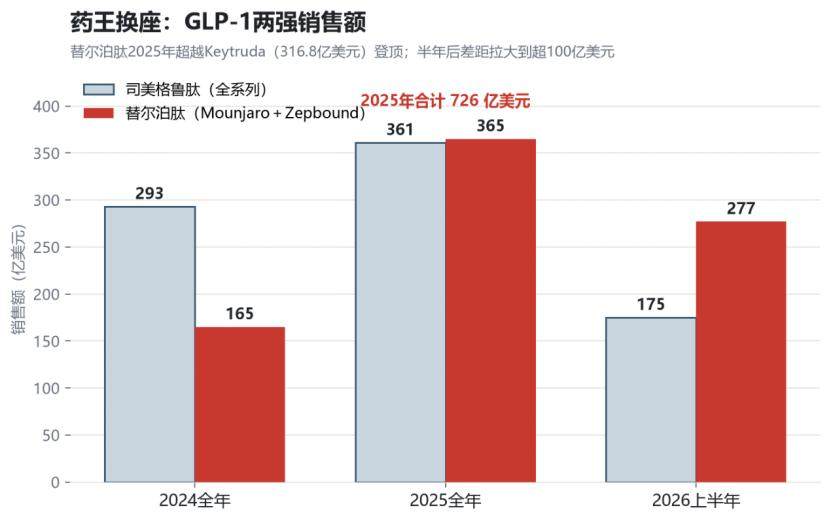
图:药王换座,GLP-1两强销售额。来源:礼来、诺和诺德财报
而口服化,是这盘生意里最吸引人的一段。
口服司美格鲁肽的降糖版Rybelsus 2019年上市,2025年销售34.95亿美元;减重版Wegovy片2025年12月22日获FDA批准,2026年1月5日在美国上市,上半年销售额8.55亿美元、累计处方量约300万张。同一个分子,换个入口,就是一条新的商业生命线。
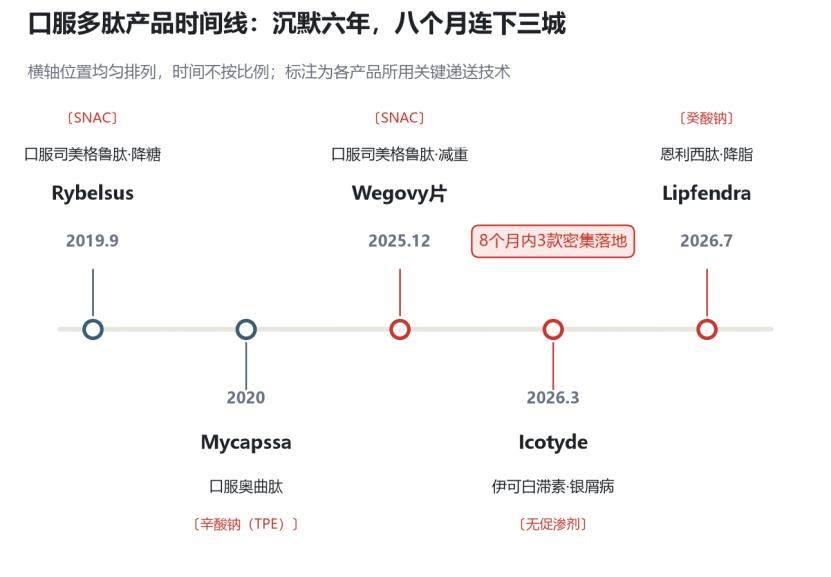
图:口服多肽产品时间线。来源:FDA批准信息及公司公告,公开资料整理
口服的意义也不只在减重。
2026年3月,强生与Protagonist联合开发的Icotrokinra(伊可白滞素)获FDA批准,用于中重度斑块状银屑病,是全球首个获批的口服IL-23受体靶向药物,8月又在中国获批;
强生给出的销售峰值预期超过50亿美元,这个数字建立在银屑病之外,银屑病关节炎和炎症性肠病等适应症继续开发成功的前提之上。
4个月后,默沙东的Enlicitide(恩利西肽)获批,是全球首个口服大环肽PCSK9抑制剂,III期临床中LDL-C降幅56%到59%,市场对它的峰值销售预期普遍在40亿到50亿美元量级。
一年之内,两款“全球首个”口服肽获批,战场从代谢跨到了自免和心血管。
这几个适应症跟肿瘤药不是同一种生意。肿瘤药打几个周期就换方案,慢病药要吃十年、二十年。一个要用十年的药,患者能不能坚持用,直接决定市场有多大。注射每周一次,冷链、针头、心理门槛都在那儿;口服一天一次,这三样全省了。所以口服化争的不只是技术,是依从性,而依从性在慢病里就是销售额。
口服化不只是给药方式的优化,还是同一款药商业生命周期的第二次分配。谁能把多肽活着送到吸收部位,谁就拿到了下一代代谢与慢病药物的入场券。
02
生物利用度不足1%:多肽口服的四道生理关口
多肽口服的麻烦,从它进嘴那一刻开始。
先是胃酸。胃内pH值很低,多肽的空间结构在这里会被破坏。接着是酶。胃蛋白酶、胰蛋白酶、刷状缘肽酶,一层接一层,肽键是它们天然的底物。多肽在这里既是营养,也是猎物。天然肽在胃肠道里的半衰期,常以分钟计。
就算躲过了酸和酶,还有黏液层。黏蛋白带负电,多肽容易被它捕获,走不到上皮表面。再往里是上皮的紧密连接,一道物理屏障,大分子过不去。即便侥幸穿过,后面还有首过代谢和外排泵,把它再驱逐一次。
四道关口,叠在一起就成了一道几乎过不去的墙。
小分子口服难,难在溶解度、渗透性和代谢,这三样至少可以被逐项优化;多肽面对的是一次系统性的围剿,先被降解,再难穿透,最后药效还难稳定放大。
数据是最直白的。Rybelsus的人体生物利用度是0.4%到1%。2026年新获批的两款口服大环肽,一个比一个低:恩利西肽在FDA说明书里写明的口服生物利用度约为1%;伊可白滞素公开的动物数据只有0.1%到0.3%。这意味着绝大多数原料药在胃肠道里被浪费掉了。
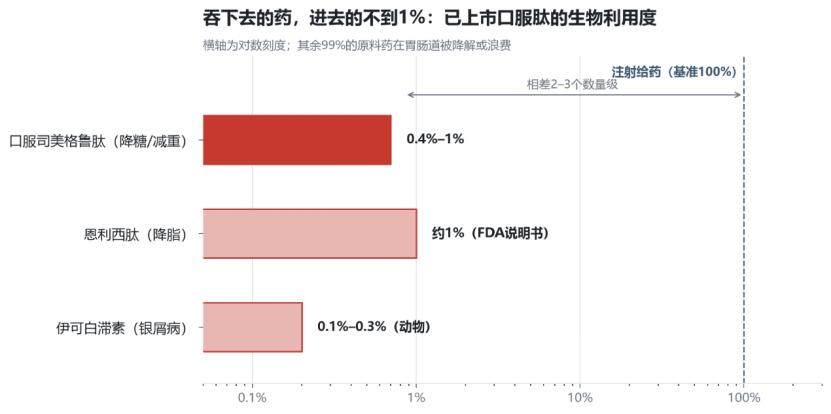
图:已上市口服肽的生物利用度。来源:FDA药品说明书、公开发表的药代动力学文献
目前多肽口服技术商业化落地 最依赖的是渗透增强剂:Rybelsus和口服Wegovy片用的是SNAC,口服奥曲肽Mycapssa用的是辛酸钠,恩利西肽用的是癸酸钠。但促渗剂的边界也很清楚:它对特定分子有效,却很难直接迁移到别的分子;吸收窗口很窄;食物效应显著。用促渗剂做出来的四款上市口服肽,包括Rybelsus、口服Wegovy片、Mycapssa和恩利西肽,服药限制都很严:Rybelsus、口服Wegovy片和恩利西肽要求晨起空腹服药、服药后至少半小时才能进食,恩利西肽的说明书甚至专门写明,这半小时里只允许配水、黑咖啡或清茶;Mycapssa则要求至少餐前1小时或餐后2小时服用,且只能用水送服。伊可白滞素是另一条路线:它未使用促渗剂,靠分子设计补偿极低的暴露量,但同样要求空腹服用。这说明空腹限制是当前口服多肽的共同瓶颈,并非促渗剂路线独有。
还有一个更容易被忽略的前提:并不是所有多肽都适合做口服。分子本身要有足够高的靶点敏感性、足够长的半衰期、足够宽的治疗窗。半衰期短、治疗窗窄、需要高剂量的分子,做成口服会更加困难。这道门槛在分子层面就筛掉了一批项目。
到了产业化环节,麻烦还没完。口服制剂里API的占比极低,多肽对热、湿、剪切都敏感,促渗剂用量大又推高了辅料成本。所以只优化分子,或者只用某一种制剂技术,往往顾此失彼。
还有一层容易被忽略:低不一定最麻烦,不稳定才麻烦。生物利用度0.5%,如果能稳定在0.45%到0.55%之间,医生还能算剂量;如果空腹吃是0.9%、饭后吃是0.3%,同一片药在不同时刻等于两种药。这就是食物效应要被单独拎出来讨论的原因,它比平均值更影响一款药在临床上能不能用。
这不是一个能靠单点突破解决的问题。
03
从促渗剂到3D打印:五条路线的天花板与分工
行业试过的路径,大致是五条。
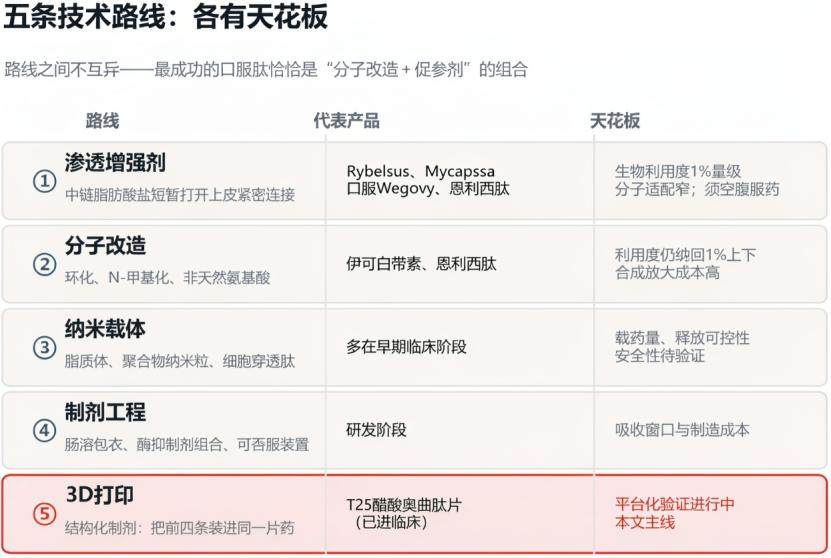
图:五条技术路线对比。来源:公开资料整理
第一条是渗透增强剂。SNAC、辛酸钠、癸酸钠这一族,已经催生Rybelsus、Mycapssa、口服Wegovy和恩利西肽四个上市产品。这条路最清楚,商业化证据最足,代价是生物利用度的天花板低,分子适配性有限。
第二条是分子侧的改造:环化、N-甲基化、非天然氨基酸,目的是提高酶稳定性和膜通透性。伊可白滞素和恩利西肽验证了这条路能成药,但两款药的口服生物利用度依然很低。伊可白滞素完全不用促渗剂,动物体内只有0.1%到0.3%,能成药靠的是它对IL-23受体7.1皮摩尔的结合亲和力——用“绑得足够紧”弥补“进去得极其少”。恩利西肽则在分子改造之外,还要在处方里加入癸酸钠才能做到约1%。值得注意的是,这条路上目前最成功的两个产品,一个靠极致的分子设计,一个靠分子加促渗剂的组合拳,恰恰说明单靠一条路不够。合成纯化的复杂性和放大成本,也仍然掣肘。
第三条是纳米载体,脂质体、聚合物纳米粒、细胞穿透肽等。这类方案能同时兼顾几种功能,但载药量、释放可控性、体内安全性都还需要验证。
第四条是制剂工程:肠溶包衣、酶抑制剂组合、可吞服装置,把药送到对的吸收部位。
第五条是3D打印。它与前四条的切入点不同,更多涉及制剂结构设计和制造层面。
前四条分别从分子、材料或吸收环节切入,3D打印尝试解决的是“怎么把它们组装起来”:外层打印一层耐胃酸的壳,内层装活性成分,这是保护与释放的协同;同一片药的不同腔室分别装多肽、促渗剂、酶抑制剂等,这是多组分的空间分区;靠壁厚、层数和壳结构设计来控制释放延迟,这是时序;再往里,还可以把纳米载体和个性化剂量整合进去。
这种“先铺路、再过车”的时序协同,传统工艺无法实现。
所以3D打印不一定要被理解为独立于前四条的递送路线。它更像一个能把不同递送思路装进同一片药的技术平台。
04
从配方试错到结构设计:3D打印的平台价值
路线比的是单项指标,平台比的是组合能力。把3D打印放回开发流程里看,平台的优势才具体。
口服多肽开发是一条长链:前期要研究药物分子的稳定性、释放和吸收行为;配方研究要筛选不同功能材料和促渗剂;制剂设计要考虑材料组合、药物保护、释放位置、释放时序和释放速率;最后还要通过可控的生产工艺,把实验室方案变成能持续制造的产品。分子优化解决第一环,促渗剂解决第二环,到了第三环、第四环,传统手段的杠杆越来越短。
3D打印制药更值得关注的,是它把药片内部结构变成了可以主动设计的变量。
它不再仅仅是压制药片的物理过程,而是整合了制剂结构、功能材料与数字化制造的完整技术体系。
在它的开发范式里,制剂设计从试错变成正向设计:先定义目标药代曲线,反推所需的释放曲线,再由释放曲线反推片剂内部结构——分几层、留几个腔、哪层装什么、哪层先溶。目标没变,改的是一整套设计文件,而不是单纯改配方重压一批样品。
生产端的变化更为根本。传统口服固体制剂是“混合—压片—包衣”,释放行为靠配方调节,内部结构基本是均匀实体;3D打印是逐层沉积,结构由数字设计定义,并有机会与连续化生产、过程分析技术(PAT)相结合,让部分质量监测前移到生产过程中。传统压片把制剂当配方问题,3D打印把它变成设计与制造问题。
平台这个词容易被用滥,检验它有三个朴素的标准。同一配方在不同批次之间,释放曲线是不是一致;换一个分子进来,工艺参数要不要从头摸一遍;产量从数万片往数亿片走,结构和工艺还成不成立。前两个决定它算不算平台,第三个决定这个平台值不值钱。
05
从结构设计到规模制造:三迭纪的技术路径
放眼全球3D打印制药领域,已经有企业走过单纯展示成型能力的阶段,开始把结构设计、药物开发与产线建设连起来。总部位于南京的三迭纪,是其中一个值得观察的中国样本。
这家公司2015年成立,总部在南京。它的技术体系可以概括为“一源三流五平台”:核心工艺是自研的熔融挤出沉积MED®——把药物和辅料熔融后逐层打印成型,打印温域涵盖室温至260℃;在此之上派生出两条联合工艺,MED&SSE用室温、低剪切条件处理热敏感成分,MED&MIM负责胃滞留类复杂外部结构;三种工艺支撑起调释、增溶、肠靶向、胃滞留、口服大分子五个递送平台。
判断这类技术是不是停留在实验室,除了看结构设计,也要看产品开发和制造布局。截至2026年,三迭纪已有5款药物产品在中美累计获得8项IND批准,在3D打印制药领域形成了较为丰富的产品布局。T20j(阿哌沙班片)2025年在中美申报上市,目前正在审评;阿哌沙班的胃滞留缓释胶囊T20G已获美国IND许可;D23、T24、T26分别在IgA肾病、失眠、真菌感染方向推进。这些项目对应不同的制剂难题,也让同一套技术体系有了更多应用场景。
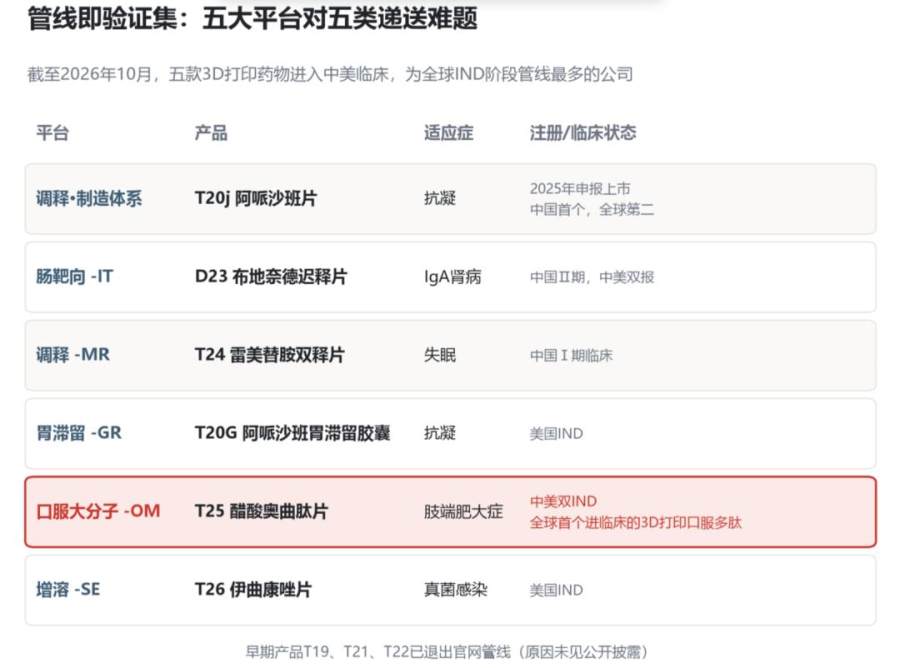
图:三迭纪管线与平台映射。来源:公司官网及公开披露,截至2026年10月
与口服多肽更直接相关的,是T25醋酸奥曲肽片。奥曲肽是治疗肢端肥大症的生长抑素类似物,1988年上市,患者打了近四十年针。它的口服化并非空白——靠促渗技术上市的Mycapssa已在海外销售——两者都要解决多肽口服吸收的问题,选择的制剂设计路径却不尽相同。T25走的是组合路线:MED工艺打印耐胃酸的外壳,SSE工艺在室温下打印含药片芯,尽可能降低热敏感成分在制造过程中活性受损的风险;双壳双腔的结构里,多肽和促渗剂分腔放置,以降低相容性风险,并尝试在目标肠道部位按设定顺序释放。也就是说,它不拒绝促渗剂,而是把促渗剂和胃肠道递送递送的结构设计装进同一片药,这种方案的看点,不是多打印了一层壳,而是把材料、结构与释放时序纳入了同一套制剂设计。
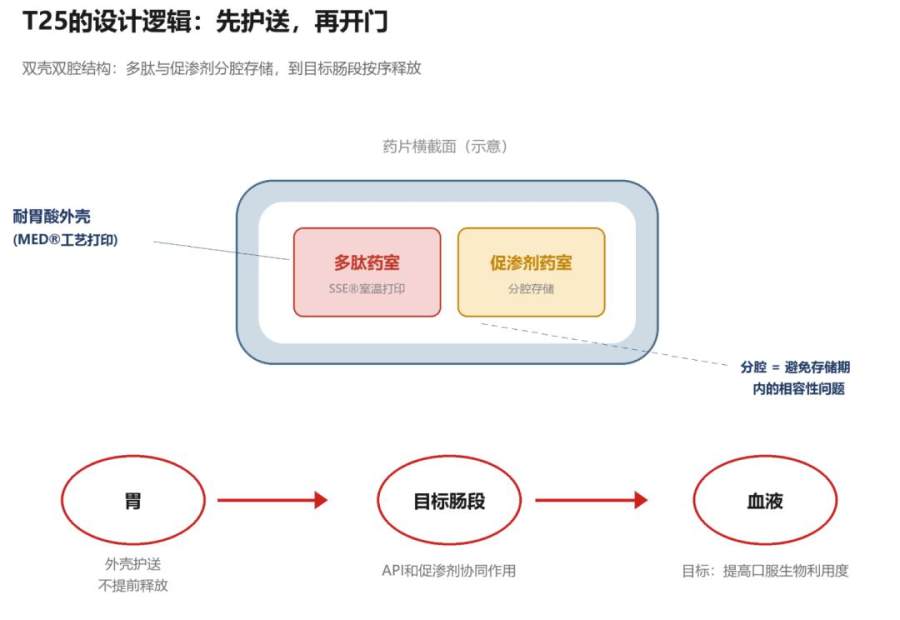
图:T25双壳双腔结构示意。来源:据三迭纪公开披露绘制,示意图非实际比例
T25于2026年4月获得美国FDA临床试验许可,随后在中国获批开展临床试验。据公司公开披露,这是全球首个获批进入临床研究的3D打印口服多肽药物。
口服多肽的制剂开发,并不是简单地给药物换一种外壳。活性成分对加工条件敏感,功能材料又需要协同发挥作用。T25所呈现的思路,是把这些原本分散的工艺问题放进一片药的空间结构里处理。对3D打印制药来说,结构设计的价值不仅在图纸上,也在于它能否转化为稳定的制造工艺。
产业化的底子在另一头。2025年9月3日,三迭纪拿到全国首张应用3D打印技术生产药品的《药品生产许可证》;南京基地设有生产中心、质量控制中心和仓储中心,最高年产能可达3亿片,产线按GMP要求进行连续化生产设计。2020年,它成为中国首家入选FDA新兴技术项目的制药企业;还参与了美国药典3D打印药物相关技术标准的制定。专利方面,据公司公开披露,累计申请286项、授权122项。对结构复杂的3D打印制剂来说,生产端的意义不只是把产量做大,而是让数字化设计有机会稳定地转化为可规模化制造的产品。
国际合作的信号也值得单独审视。三迭纪此前与勃林格殷格翰、礼来、德国默克等围绕难溶药、程序化释放以及材料和工艺开展合作;2024年7月与BioNTech签署研究合作与平台技术许可,探索口服RNA药物;2026年10月又与强生签署合作与许可协议,双方将结合各自在药物开发、3D打印制药及口服递送领域的技术能力,联合开发新型口服药物,强生旗下投资机构JJDC将进行股权投资。制造端还有与西门子围绕制药数字化的合作。
合作对象不同,涉及的药物类型与技术需求也各有差异。这些合作指向的是一个更值得关注的问题:3D打印制药能否突破单一产品或应用场景的局限,应对日益多样化的制剂开发需求。
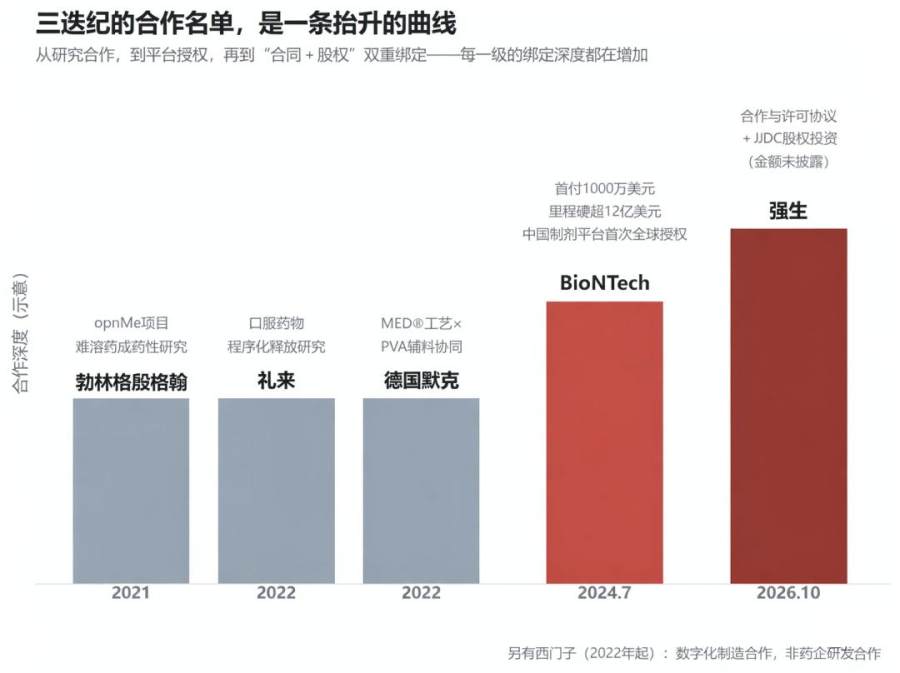
图:三迭纪的跨国合作。来源:公司公告及公开报道整理
把这些放在一起看,三迭纪的路径并不只是把药物打印成片,而是尝试把分子、材料、结构和工艺接成一条线。对口服多肽等开发难度较高的药物来说,平台的价值也正在这里:把原本分散的递送思路,变成一套可以设计、开发和制造的方案。
06
结语
口服多肽这件事,失败率一直很高。
已经获批的产品,证明的是“特定分子在特定条件下可以成功”,而不是“所有多肽都能口服化”。这两句话之间的距离,就是整个行业还没走完的路。
3D打印能不能从“做出一片结构复杂的药”,走到“形成可复制的递送和生产平台”,要看四个东西:复杂结构能不能稳定生产;材料与工艺的组合能不能适配更多药物;连续化制造能不能同时兼顾质量和效率;跨国合作能不能推动技术从单个项目走向更多开发场景。三迭纪的产品布局、连续化产线和国际合作,只是这几道问题在一家企业身上的具体展开。
四个问题,不只是三迭纪的考卷,也是这条技术路线共同的考卷。
机器在转,药片一层一层被打印出来。接下来要看的,是这些能被设计的结构,能不能进一步变成可准确递送、可重复制造、可持续开发的药物产品。
当药物的内部结构成为可设计、可制造的变量,制剂技术的创新空间,或许才刚刚打开。
