长安汽车转让阿维塔10%股权:高端赛道逻辑未改,市场化再进阶


撰稿|多客
来源|贝多商业&贝多财经
近日,重庆长安汽车股份有限公司(000625.SZ,下称“长安汽车”)于上海联合产权交易所披露一则股权转让公告,拟以31.828亿元底价转让所持阿维塔科技(重庆)有限公司(下称“阿维塔”)10%的股权。
表面看,长安汽车对所持阿维塔股权作出腾挪,是一次收缩持股比例的主动减法;但将此次股权调整置于阿维塔冲刺IPO的关键窗口期审视,其指向的恰是治理结构优化与产业资源协同的战略加法。
当然,战略意图无法绕开经营层面的现实约束。阿维塔正处于车型迭代与渠道扩张期,销量波动与亏损收窄并存,现金消耗节奏与投入计划之间尚需平衡。
正因如此,其在IPO前夜以股权让渡换取机制空间与产业资源,才更具现实合理性。
一、让渡股权空间,换取外部资源
上海联合产权交易所信息显示,长安汽车拟转让所持阿维塔30651.4667万股股份,占总股本的10%,信息披露期将持续至12月10日。
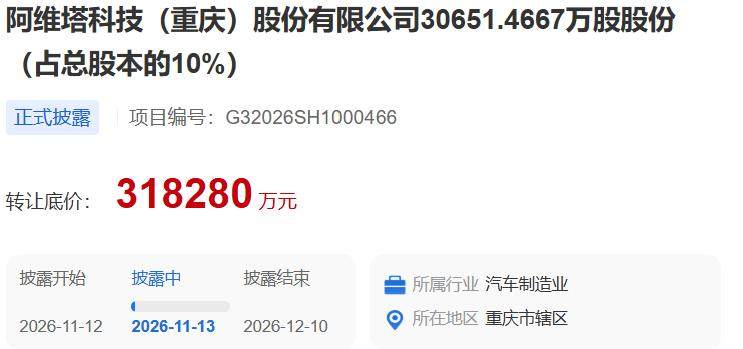
此次转让底价为31.828亿元,粗略测算后可知,阿维塔的整体估值约为318亿元,与其C轮融资后的投后估值大致相符,并不存在折价出让股权问题。底价参照既有融资估值锚定,也为后续市场竞价留出了合理空间。
值得注意的是,长安汽车为此次挂牌转让设置了多重受让门槛。挂牌条件明确要求受让方缴纳5亿元交易保证金,采用一次性支付方式结算价款,并须承诺资金来源合法合规、不影响阿维塔未来上市进程、与阿维塔不存在竞争关系。
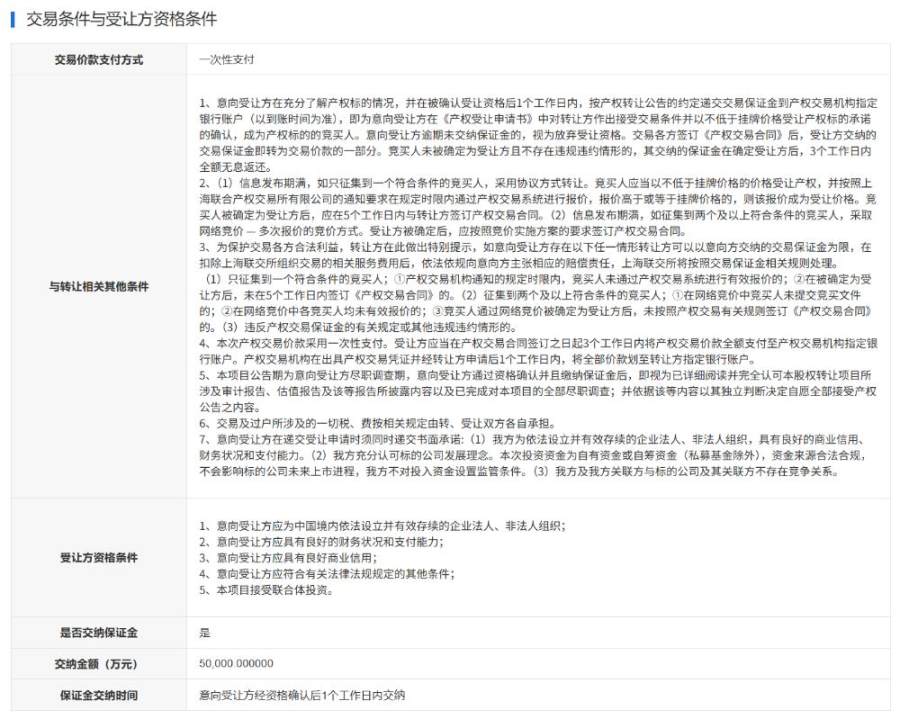
在资金要求上,上述5亿元保证金约占交易底价的15.7%,意向受让方须在资格确认后1个工作日内足额缴纳;全额价款则须在《产权交易合同》签订之日起3个工作日内付至指定账户,时间窗口极为紧凑。
这意味着,意向受让方不仅要手握约32亿元可随时调度的足额现金,还需在极短的交易窗口期内走完内部决策流程、实现资金全额到账。门槛设置的目的由此明确,即引入长期协同的战略投资者,而非短期套利的财务方。
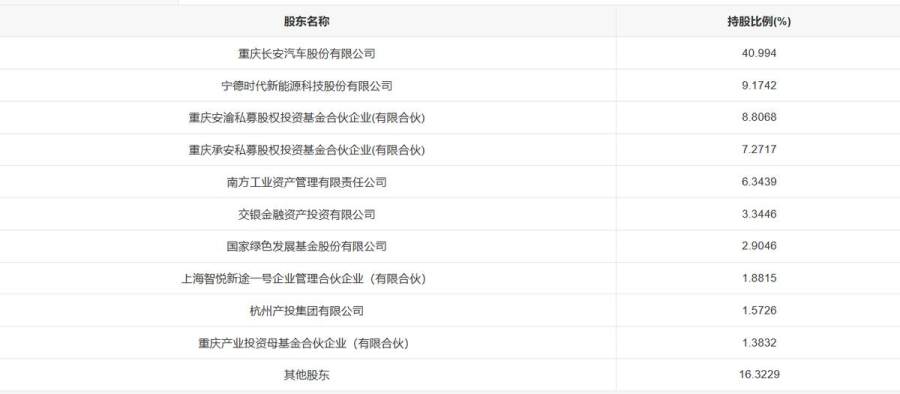
事实上,以股权开放换取产业协同,是阿维塔推进股东结构多元化的一贯思路。天眼查显示,2020年该品牌初创时,长安汽车持股95.38%,此后通过多轮融资引入宁德时代、国家绿色发展基金等股东,持股比例逐步降至40.99%。
此次挂牌转让落地后,长安汽车的持股比例将从40.99%降至约30.99%,仍为阿维塔第一大股东,控制权与主导地位并未动摇;若受让方为单一主体,则将获得阿维塔10%股份,超越持股9.17%的宁德时代,跃升为阿维塔的第二大股东。
阿维塔方面强调,时值港股IPO推进的窗口期,品牌的核心诉求已从资金支持转向与产品序列、海外布局相匹配的产业资源协同,拟引入的投资方将重点在高端品牌渠道建设、海外市场拓展等方面提供助力。
长安汽车亦表示,此次让渡股权空间,意在推进阿维塔股权结构的多元化,亦展现出长安支持阿维塔上市的决心。交易完成后,其仍将在技术研发、整车制造、供应链等领域为阿维塔提供全链路支持。
二、交付表现波动,盈利拐点未至
将目光转向港股资本市场,阿维塔于2025年11月首次向港交所递交上市申请,中信证券、中金公司为其联席保荐人。此后,阿维塔于2026年6月30日更新资料并重新递表,继续推进港股IPO。
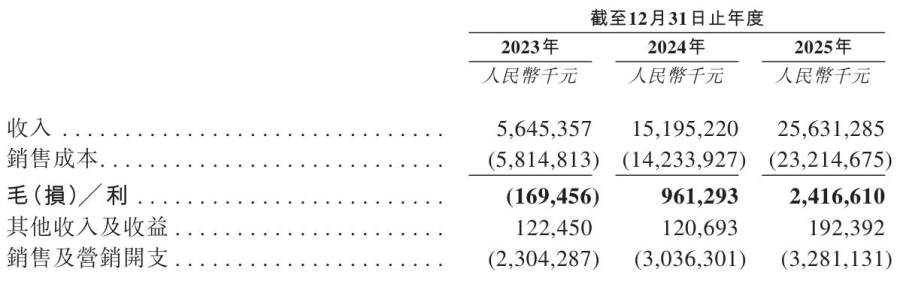
陡峭的营收曲线,是阿维塔冲刺IPO最直观的底气。招股书显示,其收入由2023年的56.45亿元翻倍增至2024年的151.95亿元,2025年进一步来到256.31亿元,复合年增长率约为113.1%,增速在高端新能源车企中位居前列。
与收入大增步调一致,阿维塔的车辆交付量由2023年的20021辆攀升至2024年的61588辆,2025年的总交付量达12.27万辆,三年间扩张逾六倍,规模效应在车型放量与渠道铺开的进程中逐步兑现。
但体量扩张的另一面,是尚未消解的盈利压力。2023年至2025年阿维塔分别录得净亏损36.93亿元、40.18亿元和34.89亿元,尽管亏损额有收窄迹象,三年超132亿元的累计亏损仍是不小的负担,自我造血能力尚待验证。
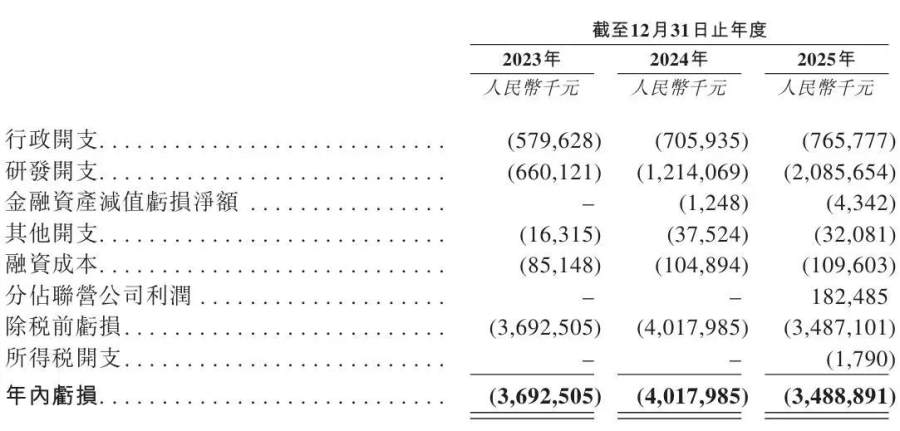
亏损数字背后,是成本结构的持续承压。随着规模扩张,阿维塔的销售成本由2023年的58.15亿元增至2025年的232.15亿元,截至2025年末在总收入中的占比高达90.6%,毛利率也因此处于不足10%的低位。
阿维塔在招股书中并未回避这一现实,直言随着业务扩张与研发投入的持续加码,其成本开支将进一步攀升,短期盈利能力或继续承压;同时提示,其2026年存在录得净亏损的可能,盈利拐点尚待后续财务数据验证。
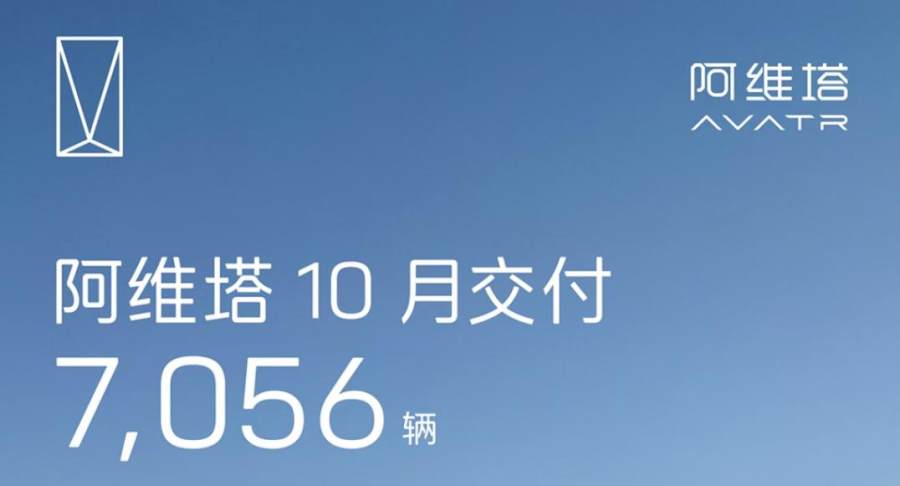
更值得警惕的信号是,阿维塔销量端的支撑正在松动。品牌最新发布的数据显示,2026年10月阿维塔交付7056辆,环比9月的8183辆继续走低,同比接近腰斩;前十个月累计销量约6.24万辆,同比降幅亦在四成左右。
销量与毛利的两头承压,使阿维塔IPO前夜“以资源换时间”的紧迫性愈发凸显。不过,阿维塔手中并非没有牌可打,其经营活动产生的现金流量净额已经于2024年转正,2025年进一步扩大至23.15亿元,现金流健康度持续改善。
同时,阿维塔的海外市场也在稳步推进商业化落地,2026年前五个月海外销量同比大增33.4%至2949辆;得益于更强的海外品牌溢价能力,该公司的海外业务已实现盈利,为后续全球化布局奠定了良性循环的开局。
另一积极变量,来自战略投资反哺。阿维塔于2025年以115亿元收购华为旗下引望公司10%的股权,首年即分占联营公司利润1.82亿元,这笔来自战略伙伴的利润回流,既充实了账面,也表明其以股权合作撬动产业资源的路径正在兑现。
在股份减法与战略加法之间,阿维塔能否将资源转化为持续的盈利能力,仍需后续业绩表现给出答案,但营收高增、现金流转正与战略投资反哺所构成的底色,至少证明了这场IPO前夜的主动布局调整并非纸上谈兵。
阿维塔的后续交易落地与资源转化成效如何,笔者也将持续关注。
