郎酒“移情”威士忌,茅台解除限购,酱酒真的不香了?

文:向善财经
最近,郎酒干了一件震动白酒圈的大事——旗下的峨上威士忌酒厂正式投产。
天眼查APP显示,成立仅仅三年多的峨上酒厂,一次性形成了年产一万吨原酒的能力,即1000万升,规模排在国内单一麦芽威士忌酒厂的第一位,即使放在全世界同类蒸馏厂里也排得上号。
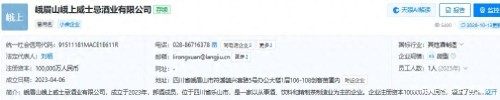
再连同酒庄一起,这个项目总投资预计120亿元。
什么概念?
要知道,郎酒一年的营收也不过200亿上下,利润60亿上下,这个厂子一下砸进去了郎酒两到三年的利润。
而且,威士忌新酒无法对外销售,最少要陈化3年才能作为基础款上市。
换句话说,郎酒以合规单一麦芽形态进入市场最早也要等到2029年11月,投入的这上百亿资金,可能在这个时间点之后才能看到回头钱。
显然,跟过去其他白酒企业们在威士忌这个品类上的小打小闹相比,郎酒是真的把威士忌当做一条全新的增长曲线来培养了。
问题来了,威士忌能不能真的如郎酒所愿,成长为企业的第二增长曲线呢?
面对“抢跑”的郎酒,其他白酒企业们又该不该迅速地跟进呢?
//做时间的朋友,威士忌会是下个白酒吗?
仅从产业端的增长数据来看,威士忌成为郎酒的新增长曲线显然是成立的。
智研咨询数据显示,2025年我国威士忌需求量(消费量)为8024万升,同比增长6.4%;根据中国酒业协会2026年9月发布的《中国威士忌产业发展报告》,进口威士忌占据中国市场85%的份额,国产威士忌占比为15%。
不管是在烈酒行业整体低迷的时段还能保持增长,还是从国产替代的角度看,这似乎都是一门前景广阔的好生意。
甚至,从基础的产品属性到生意模式,威士忌的潜力甚至都不比白酒差:
一、时间就是护城河,这是一门越熬越值钱的生意
巴菲特说过一句很经典的话:“时间是好生意的朋友,是坏生意的敌人。” 这句话放在威士忌身上,再贴切不过。
白酒讲酒是陈的香,威士忌其实是同一个逻辑,甚至对时间的依赖比白酒更极端。
按照国际通行的规矩,最低档的威士忌也要桶陈满3年才能上市,中端款普遍要 5 到 8 年,高端产品 10 年起步,顶级藏品放二三十年都是常态。
这直接带来了两道天然门槛:
第一道是资金门槛。一旦进场,前几年只有持续投入,没有任何营收回报。
建厂房、买设备、收大麦、采购橡木桶,真金白银砸进去,钱就躺在仓库的酒桶里“睡觉”,小厂子根本扛不住这么长的回报周期,没等酒熟,资金链可能先断了。
第二道是时间门槛,也是真正的护城河。
你今天再有钱、技术再先进,也不可能一夜之间变出 10 年陈的威士忌。早进场一天,就多一天的桶陈积累,后来者想追平,就得老老实实花同样的时间等。
说白了,威士忌这种“笨重”生意,没有捷径可走,先发优势会随着时间越拉越大。
除了时间,给威士忌添加风味的橡木桶本身也是稀缺资源。
大家常听的雪莉桶、波本桶、水楢桶、朗姆桶等等,优质橡木桶的产量本身就有限,想要做出有特色、有故事的风味,就得提前布局桶源,甚至自己 “养桶”。
这些资源,同样要靠时间慢慢积累,不是花钱就能立刻买到的。
二、饮用门槛更低,适合大众市场
生意模式再好,也得消费者愿意喝才行。
很多人不喝白酒,不是不爱喝酒,是喝不懂、喝不惯。
从饮用体验上来说,威士忌相比白酒,对普通消费者要友好得多,酒体的卖相也更容易破圈。
另外,不同于需要在辛辣中品鉴出白酒的粮香,威士忌入口更甜,度数也只有40度,加冰或者兑水之后香气就能跑出来。
而且,陈化后的威士忌酒精味比较淡,对于女性群体和饮酒的新手也比较友好。
从香型上面看,威士忌的巧克力香,香草香等等,相比白酒的粮香,以及红酒入口干涩的葡萄酒,更容易让新手接受。
而且从整个亚洲范围来看,饮食习惯相近的其他东亚国家,对威士忌的接受度也比较高。
说白了,威士忌更像是烈酒界的可口可乐,老少皆宜。
三、心智尚未固化,国产酒企还有突围机会
产品本身能打,那现在进场还来得及吗?
客观来说,国内威士忌的消费者心智,至今还没有完全固化,各家都有突围的机会。
特别是在“国产威士忌”这个范畴里,至今还没有一个真正深入人心的国民品牌。大多数普通消费者对“国产威士忌”根本没什么清晰概念
这既是劣势,也是巨大的机会。
正因为心智空白,加上近些年我们对进口产品逐渐祛魅,只要产品品质过硬,风味有特色,品牌故事讲得顺,就有机会在消费者心里占据一席之地。
就像当年飞鹤奶粉、海尔家电的崛起,国产的叙事方式,还是非常有市场的。
总的来说,威士忌是个值得参与的生意,从三得利,帝亚吉欧等巨头的规模和利润情况来看,行业的生意模式相比当年的葡萄酒,护城河要高得多。
当然,这条路也不是没有风险。
最大的不确定性就是周期太长。现在投产,三五年之后才能有基础款产品上市,谁也说不准那时候消费者的口味会不会变,市场风向会不会转。
毕竟威士忌目前还是个潮流产品,并不是白酒那样跟风土人情深度绑定的刚需产品。加上现在消费趋势变化太快,今年流行的品类,明年可能就没人提了。
就拿当年的葡萄酒来说,早在2002年,茅台就在河北昌黎做了葡萄酒,还有洋河、泸州老窖等头部酒企也以投资的方式买过葡萄酒庄园。
但二十多年过去,不仅茅台、洋河们的营收聊胜于无,整个行业也在下行。根据欧睿数据,2025年葡萄酒规模达到728亿元、2022-2025年CAGR为-14.1%。
更关键的是,当年的酒厂们可是还处于康波的上升期,消费行业的潜力巨大。
而这次,不仅仅白酒处于下行区间,整个消费行业都相对低迷。
但郎酒,包括之前投入过产能的国台毕竟是行业头部企业,用两三年的利润投入实际产能,肯定也是深思熟虑后的决策。
而且,从日本清酒的“衰亡”史来看,即使有风险,威士忌也给了白酒企业们试一试的理由。
//他山之石,可以攻玉
过去50年来,日本传统的酒精饮品清酒的消费量急剧下降。
据统计,自上世纪70年代以来,清酒消费量减少了75%,过去十年更是下降了30%。
与此同时,威士忌的市场份额持续扩大。
中信证券的数据显示,2015年至2020年间,日本国内威士忌销量增长了50%。2023年,威士忌销售额达到了35亿美元。
更有意思的是,作为舶来品发展起来的日本威士忌,还青出于蓝,在消费者们喜闻乐见的鄙视链里面,日本威士忌甚至在鄙视链的顶端,高于苏格兰和美国威士忌。
当然了,日本国情不同于我国,我们的国土面积,人口结构,经济活力都有显著的优于对方,而且白酒是和风土人情深度绑定的,绝对不能把清酒的未来和白酒画上等号。
更何况,到了三季度其实很多酒企已经开始有了止跌的趋势。
不过,从现有的竞争格局来看,酒企们发力的平价酒、低度酒的竞争注定会是激烈的。特别是面对年轻人,需要不断的投入营销,而且,低度酒的毛利并不算高。
更有意思的是,东鹏特饮这样的饮料品牌,在增速放缓之后,最近居然也开始探索33度的低度酒,加上像盒马、胖东来这种线下非常强势的商超,也有自己的自营品牌在竞争。
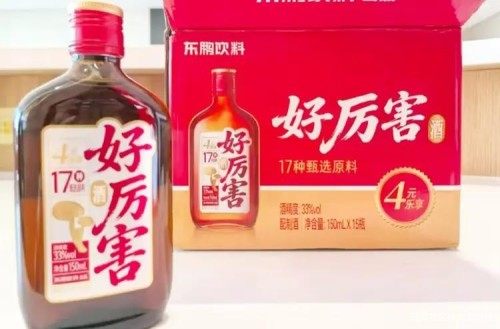
那未来,会不会有更多更年轻的品牌跨界而来,抢夺白酒企业的年轻化市场?
再看高端酒,即使是茅台,也需要等待需求的回暖。比如最近这几天,i茅台的非标系列(比如生肖酒等),已经彻底的不需要抢了,茅台官方彻底放开了购买的窗口。
所以,等待行业的β彻底回暖,从这几年的趋势来看,并不容易。
此时,从头部企业的角度讲,尝试一下威士忌不见得是一件坏事,理由有三:
一、威士忌大概率不会动摇白酒基本盘
很多人会有顾虑:大力发展威士忌,会不会把年轻人的口味养偏了,以后彻底没人喝白酒了?
这种担心有一定的道理,但白酒和威士忌,看似都是烈酒,其实核心场景完全不重叠,本不是你死我活的竞争关系。
白酒的核心阵地是什么?是商务宴请、家庭聚餐、婚丧嫁娶、朋友举杯庆祝这些重社交、讲礼数的场景。
这些场景里,酒不只是饮品,更是人情、面子、礼数的载体。
在这些场合,比如你谈生意摆一瓶威士忌,肯定不如摆一瓶茅台有分量;家里办酒席上威士忌,也不符合大众的传统习惯。
威士忌的机会,在白酒覆盖不到的场景里。
比如一个人下班回家,想小酌一杯放松一下;比如三五好友小聚,不想喝得酩酊大醉,就想边聊天边喝点轻松的酒;再比如清吧、livehouse 这些休闲场景,本来也就不是白酒的地盘。
而且现在大家都在说社会原子化,年轻人的大规模社交变少了,更偏爱小范围、低压力的社交方式。
威士忌刚好适配这种趋势,给那些不爱应酬、喜欢轻松氛围的人,多了一个喝酒的选择。
说白了,白酒管的是 “正式社交”,威士忌管的是 “休闲放松”,两者各走各的路,互不干扰。
甚至于,在尝试了门槛更低的威士忌之后,还会有更多的人想去尝试白酒。
二、一起把场子暖热,共同撬开年轻人市场
现在所有白酒企业都在喊“拥抱年轻人”,但喊了这么多年,效果其实都一般。
那与其讨好,不如直接跳出来。像威士忌就是一个全新的品类,没有沉重的历史包袱,饮用的基因本就是“悦己”的自饮,更容易被年轻人接受。
比如五粮液的仙林体系里面,就有以威士忌为基底的小瓶果酒,深受年轻人的喜欢。
以此为基础,做大威士忌这个品类,行业里有实力的玩家一起上效果显然会更好。
就像当年互联网大厂们渗透到线下的打车行业、外卖行业,都是一起上来做,这样能够迅速的培育消费者的习惯,从而达到做大市场的目的。
现在国产威士忌也是一样,多几家有品牌、有实力的酒企进场,一起做市场教育、一起提升品类口碑,消费者的接受度才能真正提上来。
三、出海赛道上,威士忌比白酒好走得多
退一万步讲,国内做不成,威士忌的全球化属性,也能作为白酒企业全球化的抓手。
中国白酒喊出海喊了很多年,但一直没真正打开海外主流市场。
威士忌是真正的“全球通用烈酒”。从欧美到东南亚到非洲,甚至神神叨叨的印度,几乎每个国家都有成熟的威士忌消费市场,消费者都懂威士忌的评价体系,不用从零开始做教育。
这就给了中国酒企一个机会:用威士忌作为载体,带着中国风味走出去。
最关键的是,回看威士忌的发展史,大的风味创新几乎都来自于异国桶的创新。
比如经典的雪莉桶,就是用西班牙雪莉酒的酒桶陈酿威士忌,带来了香甜的果脯风味;日本威士忌能火遍全球,很大程度上靠的是水楢桶,那种独特的檀香、椰子香气,成了日本威士忌的专属名片。
中国有那么多独特的酒种、那么丰富的风味物质,完全可以玩出自己的花样。
这样的产品,在国内能靠差异化突围,卖到国外也有新鲜感。
外国人愿意尝鲜,也能看懂威士忌的品质逻辑,比直接推白酒出海容易太多。
写在最后:
客观来说,威士忌不是什么灵丹妙药,不可能一进场就立刻带来爆发式增长,更不可能替代白酒的地位。
它是一门慢生意,需要耐心,需要长期投入,也存在不少不确定性。三五年之后市场是什么样,消费者口味会不会变,谁也没法打包票。
但对于郎酒这样的头部酒企来说,这笔账其实算得过来。
企业有资金实力,扛得住前几年的投入期,就算最后没达到预期,也不会伤筋动骨;做烈酒是老本行,技术上有共通之处,跨界跨度不算大;再加上现成的渠道网络和品牌影响力,产品出来之后能快速触达消费者。
更重要的是,在行业存量竞争的时代,提前布局一条长期赛道,总比等到增长彻底见顶了再急着找出路强。
不管最后国产威士忌能走到哪一步,这种沉下心做长期生意的尝试,本身就是有价值的。
也祝愿这些敢于试水的酒企,能走出一条属于自己的路,给中国的烈酒市场,带来更多新的可能。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。
