在管7只产品任职回报为负,6只单月跌超30%,招商基金王奇玮怎么了?

近日,随着一则名为“招商基金10月9只基金跌超30%,超半数为王奇玮管理”报道的发出,让招商基金基金经理王奇玮被推至聚光灯下。而查阅公开数据可以发现,王奇玮交出的答卷似乎远不止“10月运气不好”那么简单,其在管产品中仅有一只任职回报为正,年内业绩全线崩塌,一位从业近十年、管理规模12.77亿元的基金经理,为何会在2026年四季度以如此的方式“出圈”?这背后,或不仅是基金经理个人的能力的缺失,也折射出招商基金存在的问题。
具体来看,报道显示,招商基金旗下共有9只(各份额分开计算)基金单月跌幅超过30%,其中招商商业模式优选混合A/C、招商远见成长混合A/C和招商安达灵活配置混合5只产品均为王奇玮所管理产品,招商商业模式优选混合A/C更是单月收益垫底。此外,招商兴和优选1年持有期混合为王奇玮和付斌共同管理,该基金10月同样下跌超30%。
从原因上来看,一方面,源自于10月A股的震荡,光模块、光芯片及半导体硬件赛道受海外供应链监管传闻冲击,叠加前期大涨后获利盘集中兑现,板块迎来系统性估值杀跌;但在行情因素之外,基金经理自身的问题同样明显,纵观王奇玮在管产品,重仓高度趋同,第一大重仓普遍是源杰科技,搭配天孚通信、中际旭创,前十大重仓占比普遍55%-63%,几乎全部押注光通信+半导体设备,防御板块配置极少。这相当于把同一套赛道筹码装进不同的基金壳,赛道一旦逆风,净值同步暴跌。这点,王奇玮在三季报中已承认开始减TMT、向防御方向平衡,但动作偏晚,三季度末组合仍维持高仓位、高暴露,10月下跌来临时只能被动承受回撤。
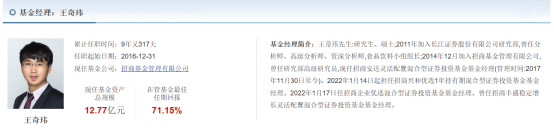
事实上,把时间轴拉长来看就能发现,30%的单月跌幅或并非意外,或是基金经理长期业绩表现的集中体现。公开履历显示,王奇玮为硕士研究生学历,2011年加入长江证券研究部,曾任分析师、高级分析师、资深分析师、食品饮料小组组长,2014年12月,其加入招商基金,曾任研究部高级研究员,2016年末开始管理生涯内的首只产品,截至三季度末,王奇玮在管产品8只(各类别分开计算),总规模达12.77亿元。
而在这8只产品中,除招商安达灵活配置外,其余7只产品任职回报全部为负,亏损最高达-34.02%,最低达-22.20%,而即便是其中最短的一只,也已经管理超过4年事件。也就是说,持有人持有四年甚至五年以上,拿到的仍是两位数的本金亏损。
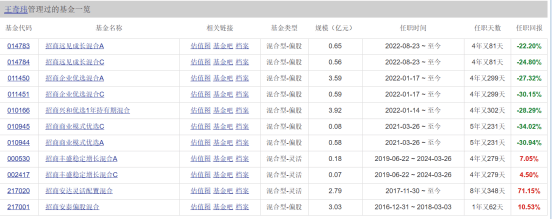
唯一录得正收益的招商安达,是2017年11月接手的8年老产品,任职回报71.15%,但规模仅2.79亿元,且近一年、年内表现同样随科技赛道回撤。它更多反映的是早年建仓成本与老产品基数带来的红利,并不能为其近年新发、在管产品的长期业绩背书。
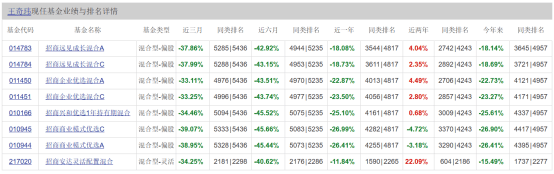
单季维度同样不乐观。数据显示,招商商业模式优选混合A在2026年第三季度净值增长率为-31.29%,单季跑输基准21.26个百分点;其余在管产品今年来收益普遍在-18%至-28%区间,同类排名多处于后列。换言之,10月的暴跌更像是把过去几年积累的仓位、集中度与判断问题一次性暴露出来,而不是一次孤立的运气事件。
背后也反映出基金经理能力的不足,一是研究底色与管理风格或存在错配。王奇玮过往深耕的研究方向公开信息有限,但他曾担任食品饮料组组长,可见其此前投研阶段大概率聚焦于这一赛道。但在转任基金经理后,组合却高度集中于光模块、光芯片、半导体设备等科技硬件。行业认知从消费切到成长制造,研究积累与组合并不匹配;赛道上行时这种错配被贝塔掩盖,风向反转后,研究深度不足与产业周期判断偏差便集中显现。
二是组合分散与仓位风控能力欠缺。其在管多只产品前十大重仓占比普遍在55%—63%,行业高度集中,消费、医药、价值、红利几乎零配置,组合层面没有对冲与缓冲。本质上把成长赛道的贝塔弹性当成了主动管理能力,顺风时净值涨得快,逆风时毫无回旋余地。
三是拐点判断与减仓执行力滞后。其三季报自述已在减仓,但时点偏晚,三季度末仍维持高仓位、高暴露;对板块情绪拐点与海外供应链扰动的预警不足,风险收益比恶化后只能硬扛回撤。近十年从业、8只产品仅1只为正、规模缩水至12.77亿元,长期业绩与同类排名已给出结论。
值得注意的是,如果把王奇玮的净值曲线单独看,是一个基金经理的失败;放回招商基金近几年的权益轨迹里看,更像是一个结构性短板的症状。
截至2026年三季度末,招商基金总管理规模接近万亿,但其中固收与货币基金合计占比约75%,股票型与混合型合计不足7%。在今年二季度全市场主动权益规模反弹近万亿的背景下,招商基金也是前二十强中唯一主动权益规模逆势下滑的机构;此外,净利润方面也已连续三年负增长,从2022年的18.13亿元降至2025年的14.38亿元。
规模靠渠道,营收靠固收,权益靠少数几个人硬扛,这是典型的银行系公募路径依赖。依托招商银行的零售渠道,做大蛋糕不成问题,但零售客户风险偏好天然稳健,愿意为高波动权益买单的资金基础远不如市场化同业。渠道基因反过来塑造产品策略:权益产品很多时候不是作为长期投研能力的载体来培育,而是货架上满足不同风险等级配置需求的“品类补充”。投研沉淀与人才梯队长期跟不上,结构分化一旦极端,问题就会以王奇玮这种形式集中爆发。
更深一层是“一拖多”与投研支撑的错配。招商基金基金经理逾九十人,却长期是“老将退场、新人顶岗、中坚稀缺”,多位经理同时管理十余只产品。王奇玮在管产品数量虽份额合并计算并不算多,但也覆盖远见成长、企业优选、兴和优选、商业模式优选、安达灵活配置等多个不同定位的产品,但重仓结构高度趋同——源杰科技、天孚通信、中际旭创、新易盛、沪电股份反复出现在不同产品的前十大。当多只产品共享同一套重仓、同一个叙事、同一种风险暴露,“分散管理”只剩形式上的合规,持有人买到的是同一张船票的不同座位。
最后,王奇玮的崩塌,首先是个人在组合分散、仓位风控与拐点判断上的能力问题;但同一套高集中、同质化组合被装进多只基金,长期缺少投研支撑、风险约束与利益绑定,则是公司层面的系统性责任。两者叠加,才有了今天的结果。
对招商基金而言,万亿规模的光环之下,主动权益占比不足7%、净利润三连降,比任何一只产品的单月跌幅都更能说明问题性质,权益能力不会因为渠道够强、规模够大而自动生长。当发行节奏长期快于投研承载力,当持有人体验被规模和排名挤到后面,王奇玮式回撤就不是偶然,而是迟早的必然。
来源:公众号闻基期舞
