源飞宠物,不想在宠物行当里靠手艺挣钱,为何越往高端走利润越薄?


2025年年报里,源飞宠物留下三行有点打架的数字。
源飞宠物全年营收17.34亿元,同比增长32.35%,是上市以来少见的高增速。归母净利润1.16亿元,同比下滑了29.47%。营收往上走,利润往下掉。再翻到分产品那一页,反差更刺眼:涨得最凶的两块业务,恰恰是最不赚钱的。
源飞宠物宠物零食收入9.21亿元,同比增长51.88%,毛利率19.57%。宠物主粮收入1.65亿元,同比增长73.18%,按年报分产品收入和成本匡算,毛利率只有7.5%上下。另一边,毛利率高达33.81%的牵引用具,收入反而缩了7.23%。
越往高端走,源飞宠物毛利越低。这话不是情绪,是算术。
源飞宠物其实同时赚着三种钱。一种是老手艺的溢价,靠材质和工艺说话,对应牵引用具33.81%的毛利。一种是规模化制造的微利,靠集采和产线压成本,对应零食19.57%的毛利。还有一种是合格供方的加工费,对应主粮约7.5%的毛利。
如今,源飞宠物正把筹码从赚第一种钱一点点挪向赚第三种钱。这场外界口中通往高端的产业升级,在源飞宠物报表上最先露头的代价,就是毛利掉了一档。
一
涨得最快的,是最不赚钱的
先说退场的。
宠物玩具是源飞宠物的起家品类之一,设计驱动,门槛不高,毛利一直薄。2025年这块收入0.75亿元,同比缩了9.21%,占比只剩4.35%。到2026年上半年,玩具收入0.45亿元,小幅回正增长1.7%。体量已经很小,更像货架上的一个补充,不再承担增长任务。
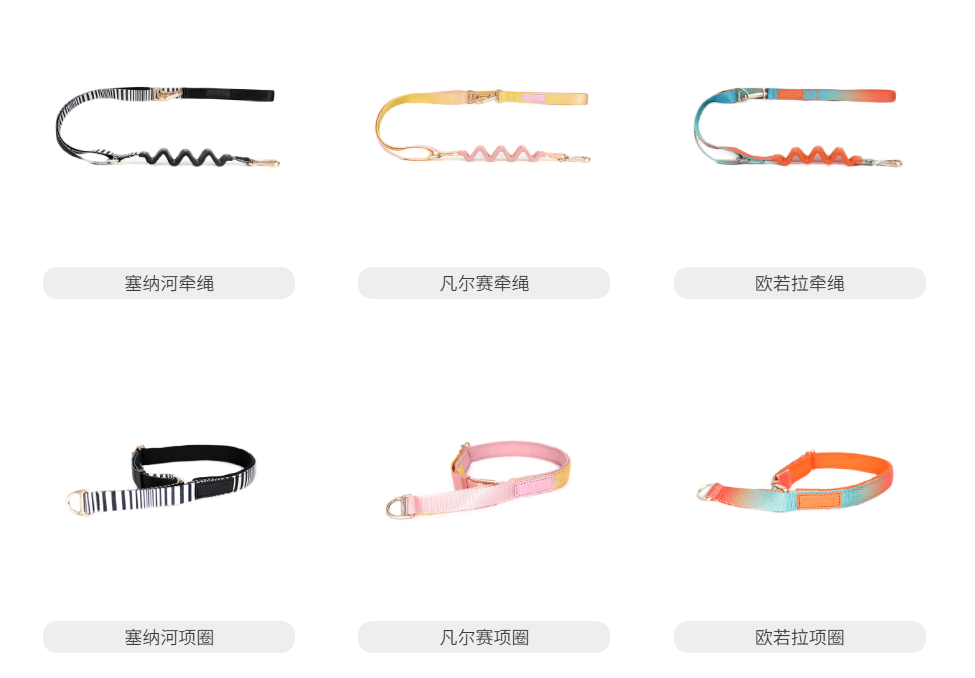
源飞宠物真正的现金牛,是牵引用具。
这是门非标生意。项圈、胸背带、牵引绳,材质从尼龙到真皮,工艺从缝线到五金,款式和尺寸极碎。正因为碎、因为非标,大客户懒得自己开线,愿意为稳定供货付溢价。
2021年上半年,源飞宠物的牵引用具还贡献了2.95亿元收入,占公司总营收的61.59%,是绝对的主心骨。
主心骨也撑不起天花板。2025年,源飞宠物的牵引用具收入4.23亿元,占比降到24.40%。更值得留意的是,源飞宠物2026年上半年,这块收入1.70亿元,同比下滑13.18%,毛利率一口气掉了9.86个百分点,只剩24.33%。曾经最厚实的那层护城河,量在缩,价也开始松。
源飞宠物半年报把原因写得直白:中低端价格战频发,行业毛利率受压。
接棒的是零食。
2025年源飞宠物的宠物零食收入9.21亿元,同比增长51.88%,占比53.14%,头一回撑起半壁江山。2026年上半年,零食收入5.47亿元,同比再增32.56%,占比升到59.99%,毛利率还逆势抬了3.18个百分点到21.75%。这是源飞宠物当下最硬的基本盘。
硬归硬,隐忧也写在源飞宠物货架上。源飞宠物半年报披露,零食的SKU上千个,每年要迭代近百款。产品越多,库存和供应链的弦绷得越紧。零食的壁垒天然低于主粮,眼下靠的是规模和成本,一旦后来者挤进来,这21.75%的毛利未必守得住。
山西证券在行业报告里点过一个细节。主粮标准化程度高,适合流水线连续生产,零食恰恰相反,SKU多、批量小,不少环节还离不开手工。换句话说,零食那点成本优势,是靠采购端的原料集采、排产端的熟练工,一分一厘抠出来的,没有一劳永逸这回事。
最贵的一格台阶,留给了主粮。
主粮是宠物赛道里公认的高端局。消费者看配方、看认证、看品牌,复购稳,客单价高。
山西证券的测算显示,2025年国内犬猫主粮市场规模1138亿元,占整个宠物食品消费的近七成。谁拿下主粮,谁才算真正站到了牌桌中央。
升级的方向也清楚。山西证券测算,功能性主粮在国内的渗透率,2024年约15%,2030年有望升到35%;处方粮和功能粮2025到2030年的复合增速,都在两成以上,跑赢主粮大盘。
低温烘焙、酶解工艺、冻干技术,关节、肠胃、泌尿的针对性配方,才是这桌高端局真正的门槛。门槛那头是配方、是临床数据、是医研合作。源飞宠物暂时还站在这头。
源飞宠物手里有什么?有产能,没心智。作为新玩家,源飞宠物既没有乖宝那样的品牌认知,也没有相应的定价权,只能以合格供方的姿态挤进黄金赛道,先赚那7.5%上下的代工费。源飞宠物增速最快的一块业务,赚的反而是最接近辛苦钱的加工费。
而且这格台阶,2026年走得慢了下来。上半年,源飞宠物主粮收入0.84亿元,同比只增8.17%,对比2025年全年73.18%的狂奔,几乎是一脚刹车。宠物主粮在源飞宠物营收占比9.20%,还略低于去年同期。未来的故事,暂时没在半年报里兑现。
把源飞宠物的四块业务摆在一起,那条倒挂的阶梯就清楚了。源飞宠物高毛利的牵引和玩具在让位,低毛利的零食和主粮在冲刺,综合毛利率被算术法则按着往下走。
光大证券在年报点评里,也把源飞宠物2025年四季度盈利走弱的一部分原因,归为毛利率较高的用品出货偏少。那个季度,源飞宠物单季归母净利润约为负1434万元,归母净利率约负3.2%,是全年唯一亏损的一季。
这种毛利下滑,目前看是业务更替的结构性结果,没有公开证据表明公司在主动承接亏损订单、拿亏损换规模。
时间再往后走,三季报给出了新进度。
2026年前三季度,源飞宠物营收14.49亿元,同比增长13.11%;归母净利润8609.65万元,同比下降33.88%。
单看源飞宠物第三季度业绩,营收5.38亿元,同比增长9.89%,归母净利润4618.84万元,同比下降17.60%,比二季度六成多的降幅收窄了不少。
前三季,源飞宠物的综合毛利率约21.31%,去年同期约22.99%,还在往下走,只是步子没那么急。
二
换品类,先换厂房
利润表讲的是结果,资产负债表讲的,是这家公司到底动了多大的手术。
最硬的证据,在募投项目的变更里。源飞宠物2025年4月的董事会、5月的股东大会接连通过决议:原本投向“年产咬胶3000吨、宠物牵引用具2500万条产能提升项目”的钱,改投“2.2万吨宠物干粮项目”。年报给出的理由很朴素:规划隔得久,产业政策和市场需求都变了,原项目的经济效益不再明显,干粮产能更契合方向。
钱往哪拨,比任何口号都诚实。
厂房也跟着推倒重来。2025年末,公司固定资产4.18亿元,一年前还只有2.43亿元。在建工程从1.52亿元降到568万元,大面积转成了固定资产。
了解工厂账的人都懂,厂房和产线一旦落地,先变成折旧单里的成本,要等产能爬坡、客户下单之后,才会慢慢变成利润表里的收入。
折旧先行,收入后至,中间这段错配,就是阵痛。
源飞宠物管理费用2025年增长37.19%到5843万元,2026年上半年同比再增43.88%,里面既有职工薪酬,也有转固后的折旧。
厂房建起来,只是第一步。验厂、配方打磨、客户认证,哪一关都比盖厂房慢。国际连锁零售商的供应商名录,不是设备到位就能进的。
源飞宠物三季报里,厂房还在继续加码。
截至9月末,源飞宠物固定资产4.83亿元,比年初的4.18亿元又抬了一截;在建工程从568万元回升到2997.45万元,新一轮产线已经动工。
源飞宠物前三季管理费用5374.98万元,同比增长37.34%,薪酬和折旧仍是主要推手。
三
国内的份额,是花钱买的
主粮这张门票,吃掉的不只是毛利,还有源飞宠物的利润。源飞宠物买门票买得最凶的地方,是国内市场。
2025年,源飞宠物境内收入3.55亿元,同比激增90.75%,毛利率只有13.82%。拆开看,源飞宠物境内线上收入2.85亿元,同比翻倍,毛利率薄到11.38%,还不到境外贴牌24%左右的一半。钱花得更猛。源飞宠物全年销售费用1.06亿元,同比增长165.08%,其中业务宣传及展览费用从约931万元,一路抬到约6079万元。
费用最后落成了子公司的亏损。2025年,杭州肥圆营收约2.93亿元,净利润约负4307万元;杭州源飞营收约2089万元,净利润约负1976万元。两家做的都是宠物食品及用品销售。一条逻辑线很清楚:在国内这片红海里,源飞一度是拿真金白银的营销费用去买份额。
供给还在一窝蜂往里挤。山西证券援引行业白皮书的数据,2025年抖音宠物GMV同比增长88%,平台上动销的经销商数量却增长137%,动销商品数增长205%,都远高于消费者数量54%的增速。货架上的货,比买货的人涨得快。这种环境里,流量只会越买越贵。
有意思的是,钱往流量池里灌,却没同比例流进实验室。2025年研发费用约2472万元,同比只增3.52%。2026年上半年,研发费用同比反而下滑16.17%。主粮的核心壁垒明明是配方,账本上却看不到对应的投入力度。
说实话,公司自己很快意识到了问题。2026年5月的业绩说明会上,管理层明确表态,国内自有品牌要从过去偏“激进投放、快速拉升规模”的阶段,转向“修炼内功、稳健经营、品牌沉淀”,更看重产品力和投放效率。
信达证券在半年报点评里的判断是,这次调整可能压住国内业务的短期增速,但从盈利改善看已经初见成效。数据能对上:源飞宠物2026年上半年境内毛利率20.8%,同比提升5.9个百分点。
代价是源飞宠物的境内收入只增3.83%,增速从去年的翻倍直接落到个位数。源飞宠物销售费用上半年同比仍增70.8%,说明投入没停,只是从铺张转向了算账。
子公司的账也在分化。上半年杭州肥圆、杭州源飞分别亏损1610.16万元和669.81万元,肥圆的亏损率在收窄,源飞反而在加深。是一次性因素,还是经营本身的问题,还得再看几个季度。
换个角度看,这恰恰留下一个更现实的疑问:不拼规模之后,增长从哪来。2026年,源飞宠物股权激励的营收目标是23.3亿元,上半年只完成9.11亿元,下半年得做到约14.19亿元,同比增长约50.6%。在境内踩刹车、二季度营收只增约1%的当口,源飞宠物这个目标不轻。
2026年9月的一份公告,把这层压力摆上了台面。源飞宠物2025年营收17.34亿元,离17.72亿元的目标值差约2.2%,公司层面只解锁70%,对应的23.87万股被回购注销,加上一名离职人员的2万股,合计回购注销25.87万股。
值得琢磨的是,源飞宠物这份激励计划公司层面只考核营收,没把利润、毛利率列进去。营收达标、利润承压,在制度上并不受罚。这并不等于公司会为了解锁去接亏本订单,公开材料里找不到这样的证据,可考核的尺子往哪偏,资源就往哪走,这是常识。
今年源飞宠物三季报把全年目标的难度,算得更清楚了。
前三季营收14.49亿元,离23.30亿元的目标值还差8.81亿元,而去年四季度单季营收只有4.53亿元,想达标,源飞宠物的四季度得接近翻倍。即便退到20.97亿元的触发值,四季度也要做到6.48亿元,同比增长约43%。
费用端,源飞宠物前三季销售费用7788.16万元,同比增长29.88%;研发费用1884.64万元,同比下滑27.78%;财务费用1508.84万元,去年同期还是负886.01万元,汇兑损失依旧是硬支出。
源飞宠物第一个解除限售期的股份已于9月30日上市流通,回购注销部分限制性股票的议案,也在10月9日的临时股东会上通过。
四
同行的账本,照出缺口
同行的账本,更能照出源飞宠物的缺口在哪。
山西证券统计显示,2025年乖宝宠物主粮毛利率45.52%,零食37.24%;中宠股份主粮毛利率34.14%。同样是主粮,乖宝能拿到四成以上的毛利,源飞宠物只有约7.5%,差的不是设备,是品牌和定价权。
即便是乖宝,2026年上半年归母净利润也下滑49.57%,龙头一样在熬,只是它有40%上下的毛利率当缓冲。
再看代工这一头。依依股份深耕宠物卫生护理,做的是尿垫、护理垫这类不起眼的消耗品,毛利率不高,净利率却长期稳在10%到12%,靠的是细分赛道里的专业化壁垒。
这事说白了,产业升级本身不是不赚钱的理由。没有定价权的升级,只是换个地方继续做薄利加工。牵引用具的33.81%,是手艺人的议价权;主粮的7.5%,是流水线的加工费。这中间的落差,就是源飞要补的课。
也得留个边界。销售费用的激增和境内收入的增长在时间上高度重合,可品牌建设有滞后性,投入和产出没法按同一个季度去对账。现在就判定品牌做不成,同样武断。
五
真正托底的,是海外工厂
真正托住源飞宠物的,其实一直是海外。
2025年源飞宠物境外收入13.79亿元,占比79.51%,几乎全部是贴牌,客户是Petco、PetSmart、Walmart、Pets at Home这类连锁零售商。源飞宠物前五大客户贡献9.16亿元,占52.84%,最大单一客户4.52亿元,占26.08%。海外产能是利润中心,2025年柬埔寨爱淘净利润约7883万元,柬埔寨莱德约8006万元。
2026年上半年,源飞宠物境外收入7.33亿元,同比增长18.22%。柬埔寨爱淘净利润4523.48万元,净利率12.10%;柬埔寨莱德净利润2530.65万元,净利率18.72%;加上负责销售的香港飞杨净利润2075.98万元,三家境外主体合计净赚9130.11万元,是同期合并归母净利润3990.81万元的两倍还多。源飞宠物柬埔寨产区不在美国25%关税清单内,成本和议价的优势,实打实落在了利润里。
海外是底气,也是软肋。源飞宠物的客户集中在少数几家,订单节奏不由自己掌握。2026年上半年汇兑损失约1240万元,去年同期还是收益408万元,一进一出吞掉不少利润。长江证券在点评里把柬埔寨下半年新产能投产,看成提升订单承接能力的关键。新产能能不能变成收入,还得看爬坡速度、利用率和客户订单。
源飞宠物的底子还算稳。截至2026年上半年末,源飞宠物资产负债率15.17%,流动比率4.29倍,速动比率2.95倍。经营现金流净额4769.47万元,去年同期还是净流出3095.37万元;存货周转天数从95.86天降到87.10天。
源飞宠物即使利润表难看,现金流和资产负债表没乱,这至少转型留足了余地。
股价也提前反映了这份纠结。源飞宠物股价从近30元的高点滑到14元上下,一年跌去约四成,市值从近60亿元,缩到30亿元附近。
源飞宠物的现金流,倒是在持续回血。
前三季,源飞宠物经营活动现金流净额8550.05万元,同比增长416.75%,主要靠营收回款增加。利润表承压,现金没断,这是海外工厂这台机器还在稳定运转的证据。
六
写在最后
放在行业里看,源飞宠物不是孤例。华源证券把2026年上半年的宠物行业概括为磨底:毛利率下降、销售费用率上升、汇兑损失,三重挤压之下,七家A股公司上半年合计营收113.86亿元,同比增长15.15%,归母净利润合计4.82亿元,同比下滑46.75%,七家净利润无一增长。
经济参考报把这一阶段称为从粗放扩张转向存量价值重构。
华源证券的判断则是,2026年下半年在低基数下,板块有望迎来修复。
等三季报披露完,行业的底色更清楚了。
据证券日报统计,6家宠物食品上市公司前三季合计营收157.69亿元,同比增长约13%,归母净利润合计5.74亿元,同比下滑约52%,6家净利润无一增长。源飞33.88%的降幅,在板块里算不上最惨。
盘古智库江瀚的判断是,靠养宠人群快速扩容的阶段已经过去,行业还要经历一轮竞争洗牌。
艾媒咨询张毅则把当下的盈利承压,看作转型的阶段性阵痛。
华源证券此前期待的下半年修复,至少到三季度还没在利润表上兑现。磨底的时间,比预想的要长。
一家制造企业下决心走出舒适区,大抵就是源飞宠物现在的样子。旧力已弱,新力未充,老业务的余晖和新业务的学费同时摆在账上。这个时候谈成败,都太早。
往后一两年,有三个数字值得一直盯。
一个是主粮毛利率能不能从个位数往上走。这是判断它真正完成升级、还是换条赛道继续做薄利代工的硬指标。
一个是牵引用具收入能不能止跌。现金牛还能撑多久,决定了新业务有没有足够的底气熬过培育期。
还有一个,是研发费用能不能转正、并且跑赢营销投入。钱从买流量转向建壁垒,转型才算走到了正确的路上。
报表会替这家公司,把答案一个个交出来。
