12亿建成99万甩卖:悦榕庄撕开高奢酒店资产管理裂缝


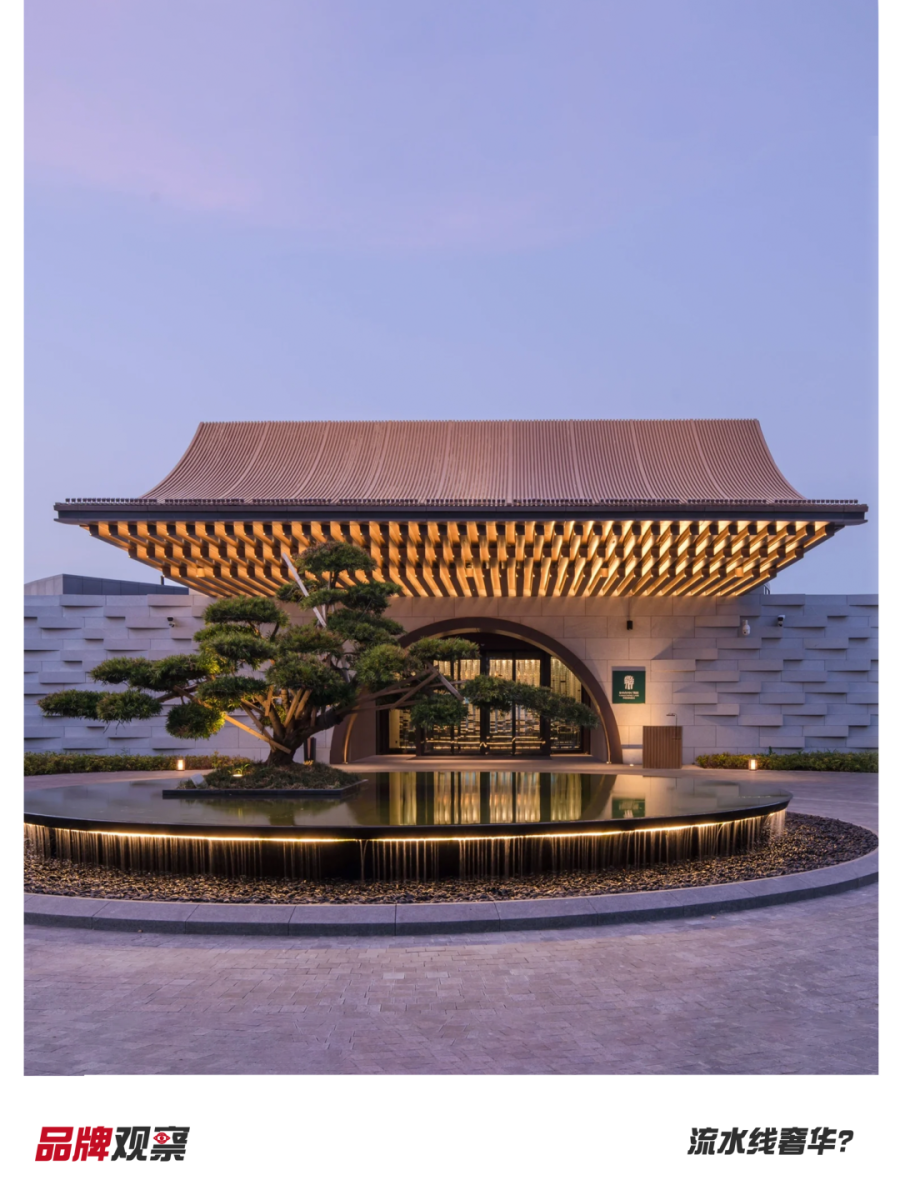
就在前几天,安纳塔拉和远初文旅集团签署意向协议,计划将在重庆北碚区打造中国第三家安纳塔拉度假酒店,而这家酒店的前身正是重庆北碚悦榕庄。
自带停机坪和天然温泉的重庆北碚悦榕庄经过了十轮法拍,最终以8180.98万元成交。
这个数字,不到起拍价7.0048亿的12%,相当于1折甩卖。
有意思的是,这并非悦榕庄第一次被摆上货架。
去年,苏州狮山悦榕庄及悦椿酒店被99万挂牌转让。要知道,当初建酒店时对外释放的信息是“斥资12亿”;三亚悦榕庄也曾以16.49亿的价格挂牌出售。
这背后,不是一句业主经营不善能解释的,更像是悦榕集团在中国市场这20年的一个缩影。
一个国际品牌logo就能撑起奢华酒店房价的时代,好像真的过去了。
01 全赖地产模式后遗症?
关于这几家悦榕庄被拍卖,外界舆论统一将矛头指向地产酒店模式的弊端。
过去悦榕庄的成功,不仅在于产品与服务,更在于它“酒店+地产”双轮驱动独特的商业模式。
酒店品牌为地产赋能溢价,地产现金流反哺酒店长期运营,形成良性循环。
受近两年地产下行周期影响,这种良性循环也随之被打破。
重庆北碚悦榕庄的前业主,是素有“重庆酒店一哥”之称的申基实业。
申基集团成立于1996年,主要从事房地产开发等业务,后逐步形成以酒店地产投资开发为核心,并以酒店经营、汽车销售为支撑的国际化集团企业。
2006年,申基实业就与法国雅高集团牵手,打造了当时九龙坡区唯一一家五星级酒店——重庆申基索菲特酒店。
2014年,又引入悦榕控股,在北碚打造了悦榕庄项目,由悦榕庄、悦椿2个酒店以及独栋、双拼别墅和部分公寓组成。
其中,重庆北碚悦榕庄酒店是悦榕集团在中国的第一家温泉度假酒店。
该项目号称耗资十几亿打造,2024年8月首次法拍时,资产包起拍价为7亿元;历经多轮降价后,于2025年9月以约8181万元成交。这个成交价仅为初始起拍价的11.7%。
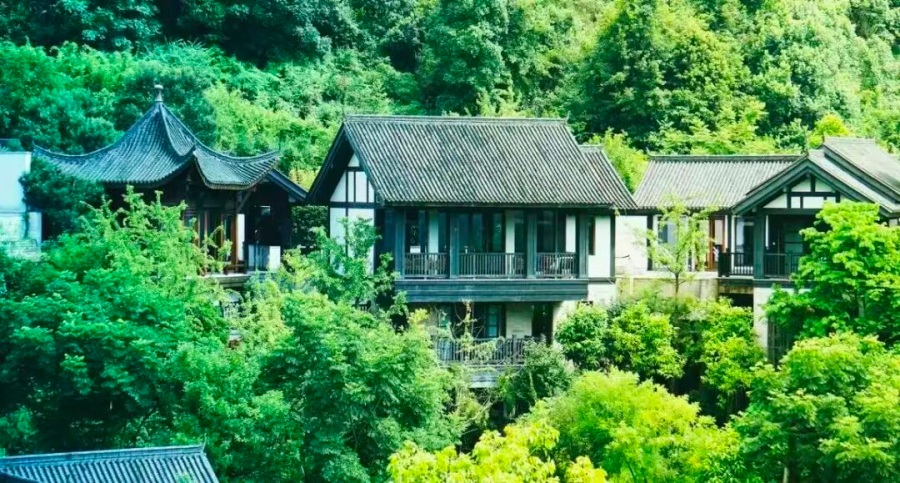
图源:重庆北碚悦榕庄
但由于其多年来盲目布局、过度扩张,最终资金链断裂被破产清算,酒店资产也随之被处置。
苏州狮山悦榕庄及悦椿酒店更是开业仅一年时间,就被业主苏州新高乐融酒店管理有限公司以99.13万元的价格转让。
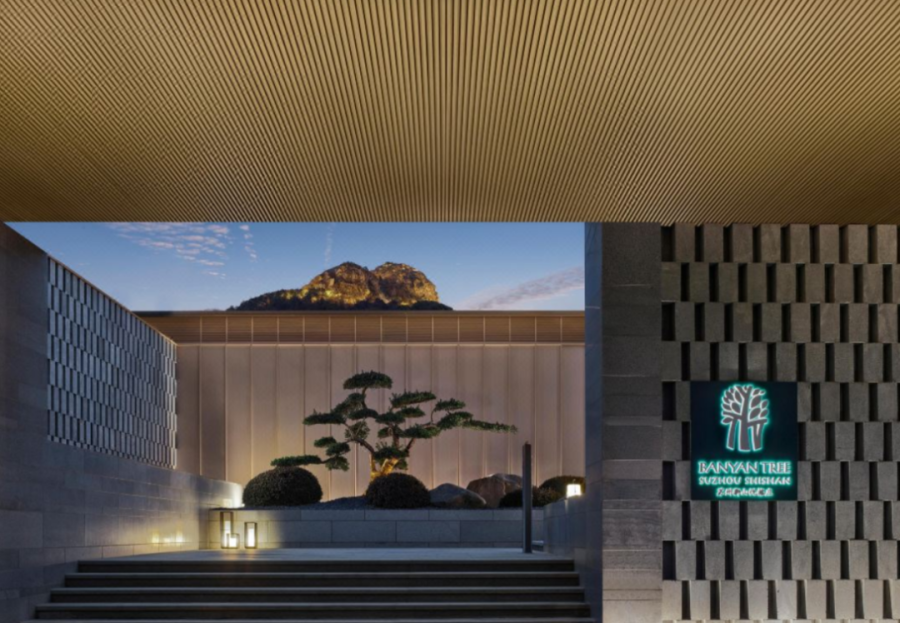
图源:江苏狮山悦榕庄
有意思的是,转让方苏州市盛澜美科房地产有限公司是苏州新高乐融酒店管理有限公司的母公司。
要知道,2020年7月,盛澜美科以39.84亿元竞得狮山地块,并拿出12亿建酒店。仅有几年光景,该酒店便折价至99万元。
不过,地产下行解释的是“为什么卖”,解释不了“为什么卖不出高价”。
同样的时间段,价值23亿的新天地安达仕,最终被京投发展0元接走45%股权。当然,背后25亿负债也一起接盘。
据不完全统计,2026年一季度,国内3亿以上酒店资产拍卖流拍率超90%。
不是出价不够低,而是没人确信接手之后能让酒店重新转起来。
在这种背景下,越来越多买方开始重新评估一个问题:酒店真正的价值,到底来自品牌本身,还是来自资产自身的长期竞争力?
而作为顶奢度假界“亚洲名片”的悦榕庄,似乎本不该出现在货架上。
02 困在扩张欲望里?
回望悦榕庄进入中国市场的这二十年,起点足够惊艳。
2003年,悦榕集团先在上海威斯汀大饭店开了家心静轩Spa馆试水。
2005年,悦榕集团凭借香格里拉仁安悦榕庄的开业,正式进入中国市场。
次年在丽江,悦榕庄背靠玉龙雪山再开一家。
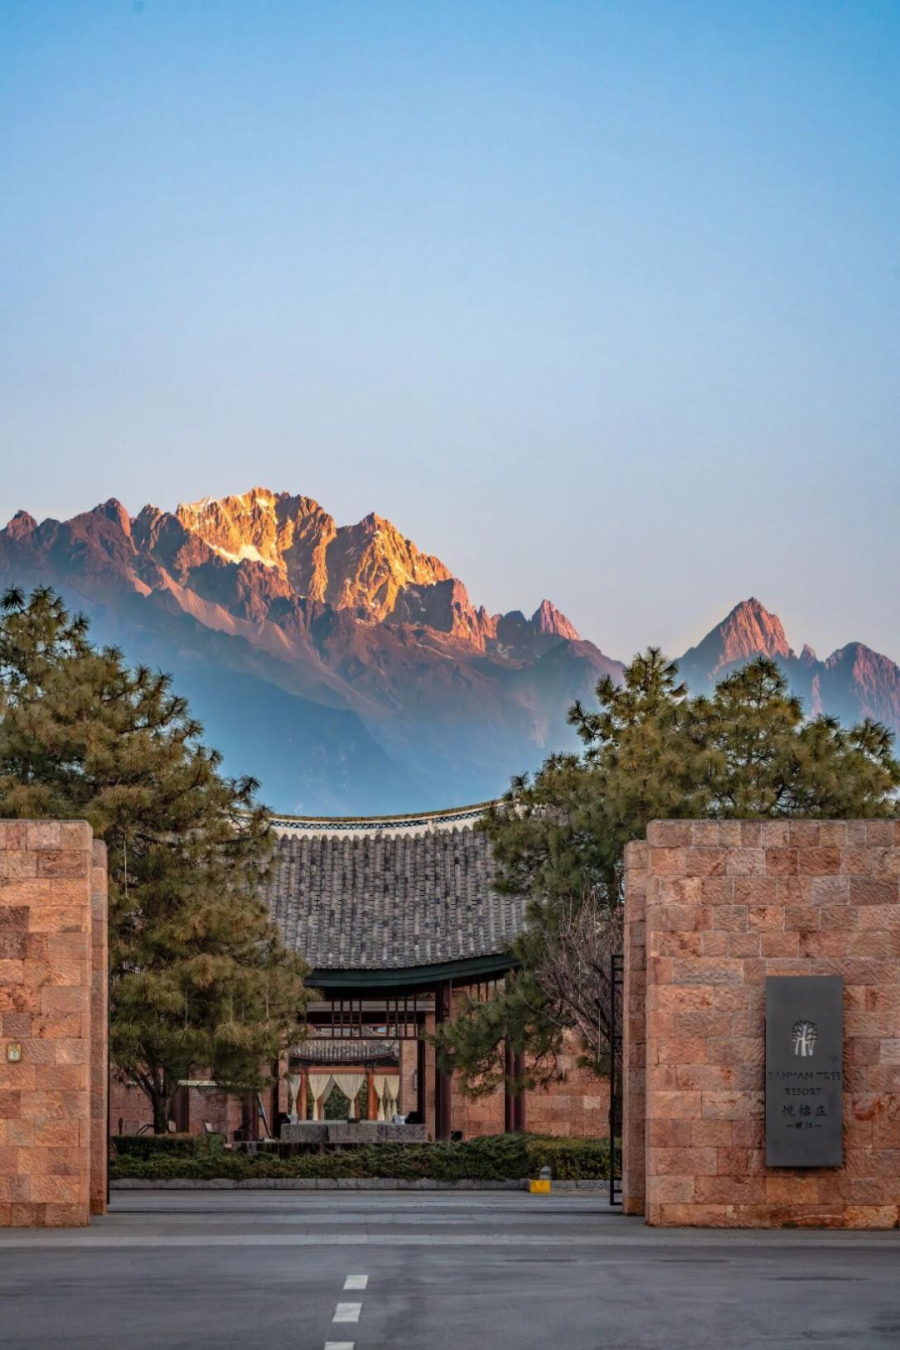
图源:丽江悦榕庄
这两家店让当时的国人第一次明白,度假原来可以不挤景点,待在酒店里本身就是度假。
从此,悦榕庄三个字在国内几乎成了奢华度假的代名词。
2011年之后,悦榕庄想过进城发展。澳门、上海外滩、天津海河,一门心思搞“都市度假”,不过似乎有些水土不服,反响平平。
2013年,它又老老实实回到山野,重庆北碚、阳朔、黄山等悦榕庄项目相继落地。
转折出现在2016年前后。
2016年悦榕集团提出三年计划,提出榕庄和悦椿要在国内再开22家,占未来四年新开店数的七成多。
为加速中国布局,2017年悦榕控股与万科合资成立新公司悦榕中国,整合中国区域内悦榕集团旗下品牌酒店和资产的所有权。
万科有本土资源、有地产打法,悦榕有品牌、有管理。这套组合,当年被看成中外酒管合作的模板。
不过,悦榕集团强烈的扩张需求并没有从与万科的合作中得到满足。
2023年,悦榕控股花了4.8亿元,把万科手里的股权买了回来,重新收回中国区酒店的管理权。
单飞之后,悦榕集团的扩张油门踩得更猛。
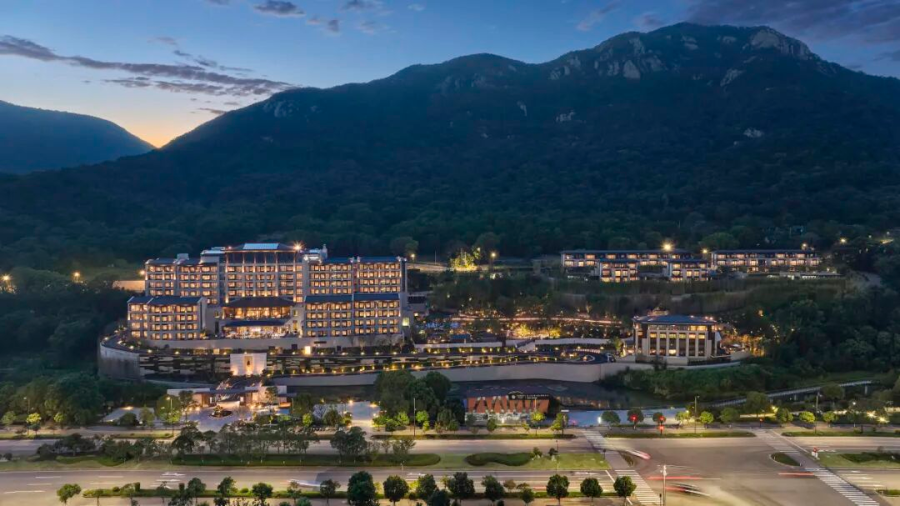
图源:舟山悦椿酒店
2020年到2025年,悦榕庄加上姊妹品牌悦椿在国内新开39家。
其中,悦榕庄已开业20家,悦椿已开业9家,悦柳、悦苑以及鸿居开业数均维持在4家。
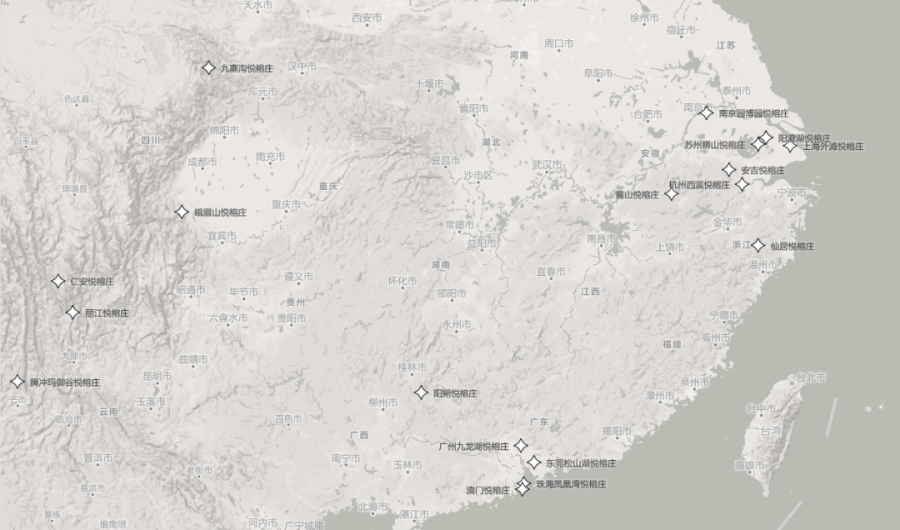
悦榕庄中国区分布图 图源:网络
对比另一个顶奢度假品牌安缦,进入中国市场十余年,仅开出4家酒店,节奏慢到近乎克制。
一边是加速铺店,一边是坚守“小而美”,两种选择,对应两种取舍。
然而,奢华酒店的品牌护城河的就是稀缺感。当门店越开越多,选址、物业、业主方条件各不相同,统一标准的维持难度成倍上涨。
悦榕庄创始人何光平也曾对媒体坦言,悦榕集团内部对于拓展中端衍生品牌存在一定争议,担忧会稀释核心品牌悦榕庄的奢华调性。
这份担忧,恰好戳中奢华酒店行业的核心矛盾:既要做连锁规模,又要守住奢侈的稀缺溢价。
悦榕庄扩张的数据很漂亮,但门店口碑开始出现分化。
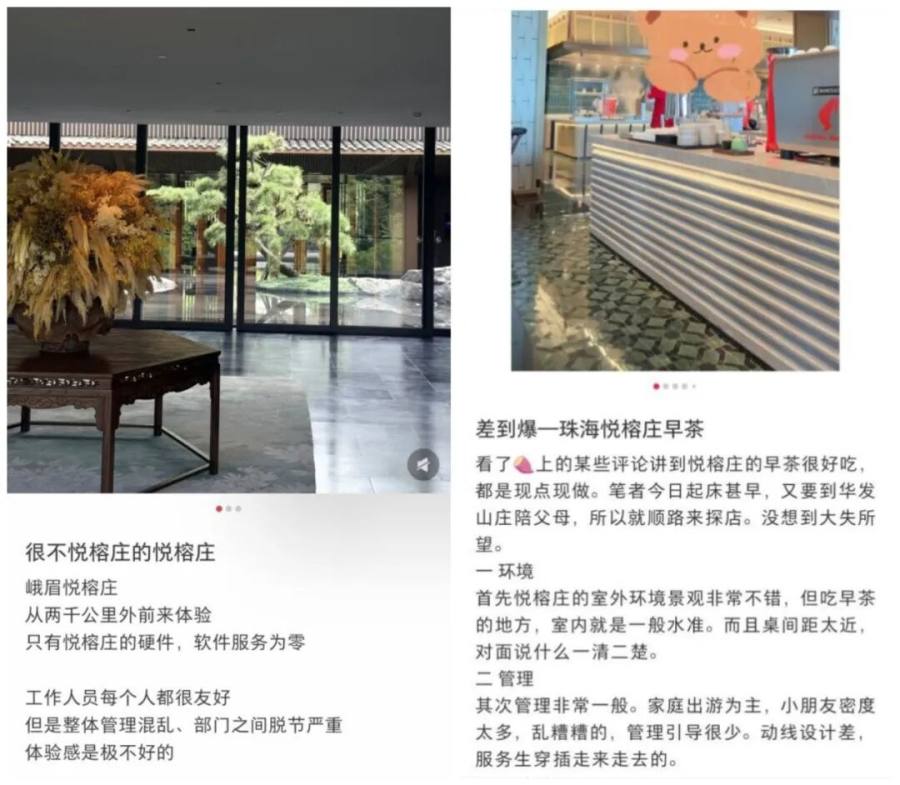
图源:小红书
一部分门店依旧维持高水准,也有不少住客,满心期待奔赴目的地,却只见到复刻到位的硬件,却感受不到属于悦榕庄本该有的服务温度。
当下国内酒店市场的竞争,已从规模比拼升级为服务品质、创新能力与运营效率的综合较量。
当行业从“地产逻辑”转向“经营逻辑”,真正决定品牌身位的不再是客房数量的绝对值,而是品牌能否在消费者心智中占据一席之地,并转化为实实在在的定价能力。
如今,摆在悦榕庄面前的一道必解题是:如何既撑住奢华品牌的调性天花板,又跟得上品牌规模化发展的能力模型。
03 狂奔的同时,如何守住自己的“根”?
品牌力解决了消费者的“为什么选”,但加盟商更关心的是“能不能赚”。
重庆悦榕庄翻牌并非孤立事件,近两年国内奢华度假酒店已持续出现大规模换牌、摘牌自营、品牌更迭现象。
据不完全统计,2024—2026年国内奢华档次酒店摘牌换牌项目里,度假型酒店占比达到50.6%,远高于城市商务奢华酒店的换牌比例。
换牌高发区域集中在重庆、成都、湖州、千岛湖、三亚、苏州等度假目的地城市。
这批奢华酒店大多是2018年前集中开业的第一代国内奢华度假物业,依托温泉、山水等自然资源打造。
前期依靠国际奢华品牌的光环快速起量,经过10年以上运营之后,陆续来到品牌管理合约到期的关键节点,业主们开始重新评估,做出换牌或者自营的决策。
2025年12月,北京颐和安缦宣布摘牌,更名为“北京颐和宾馆”,改为业主自营;
2025年底长沙顺天凯宾斯基换牌威斯汀;
2026年初大连凯宾斯基换牌铂尔曼;
今年2月,上海静安凯宾斯基换牌洲至奢选;
今年7月,雁栖湖凯宾斯基也摘牌自营,更名为北京日出东方酒店。
不难发现,很多业主在翻牌时依旧选择国际品牌。
业主不是不要国际品牌,而是不要不值品牌溢价的国际品牌。
《2026中国酒店集团及品牌发展报告》显示,本土品牌平均62.8分,国际品牌平均60.2分。差距已经不在标签本身,而在具体品牌的能力。
同期外资前30家品牌客房数增长6.64%,门店数却出现3.69%的负增长。
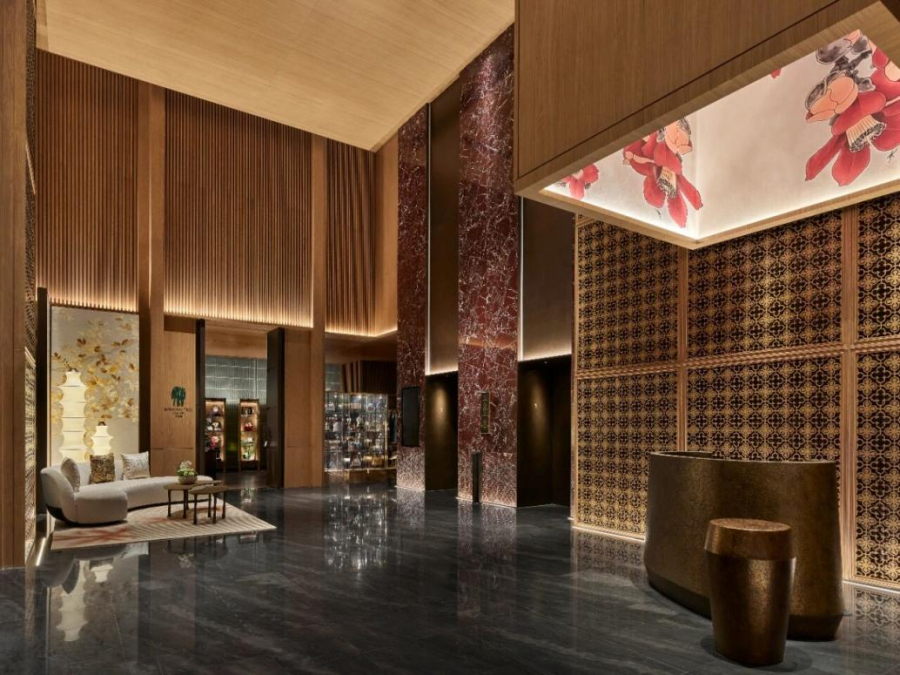
图源:广州九龙湖悦榕庄
香格里拉集团中国区首席发展官徐皓淳曾直言,奢华酒店最难的不是做新,而是守住根,无论如何创新,都不能丢掉品牌的温度与尊贵感。
悦榕庄接下来需要解决的问题是:品牌的根怎么守?
重庆悦榕庄1折甩卖后被翻牌,硬件几乎没动。停机坪还在,温泉还在,山还在。
似乎没有悦榕庄,这块地照样能做奢华度假。
一个奢华品牌最怕的不是被换牌,是被业主换掉之后,客人也没觉得少了什么。
悦榕庄如今在国内已经开出20家门店。
而快速扩张背后,往往藏着服务缩水、标准失控、品牌贬值。
当下,悦榕庄要回答的问题只有一个:当地产红利消散,logo不再自带红利,还能凭什么让业主愿意合作,让客人心甘情愿买单?
在体验经济兴起的当下,高净值人群对精神享受和稀缺体验的追求将继续为奢华酒店提供动力。
但真正的奢华,从来不是靠昂贵硬装造就,而是以长期主义深耕运营,让克制的美学、稳定的服务,经过无数次入住体验沉淀为无需解释的品牌底蕴。
只有在奢华维度上不断升维,将酒店变成目的地、本身即IP,才能持续引领市场。
这条路道阻且长,却也是所有奢华酒店必须深耕的方向。
