一款U8,只撑起了燕京的半场复兴

10月27日,燕京啤酒在资本市场遭遇了一次罕见的跌停。
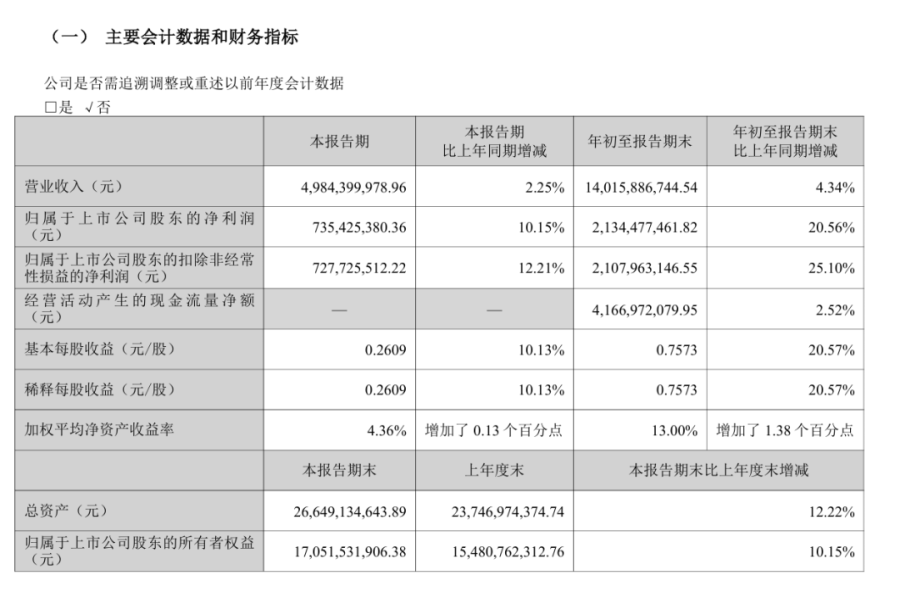
当天公司股价收于10.05元,跌幅10.03%。距离上一次跌停,已经过去了六年。当天晚间,燕京啤酒公布了2026年三季报,前三季度实现营收140.16亿元,同比增长4.34%;归母净利润21.34亿元,同比增长20.56%。
单看这份成绩单,燕京啤酒(以下简称“燕京”)仍是今年啤酒行业表现相对突出的企业之一。
尤其是承担增长重任的燕京U8(以下简称“U8”),前三季度销量达到93.41万千升,同比增长30%,已经超过去年全年。第三季度单季增速更是达到38%,比上半年明显提速。
不过,把U8和公司的整体表现放在一起,情况就有些不同了。
第三季度,燕京营业收入同比仅增长2.25%,归母净利润增速也回落至10.15%。从一季度的60.19%、二季度的20.99%,到三季度的10.15%,利润增长正在逐季放缓。
U8销量越来越高,整个燕京却没有跟着同步提速。
这种反差也揭示了燕京过去几年改革的另一面。
在耿超主导的“二次创业”中,燕京通过集中资源打造大单品、推动产品结构升级和改善运营效率,实现了经营业绩的持续改善。U8从2019年推出,到如今即将跻身百万千升量级,成为这场改革最有代表性的成果。
如果2026年顺利突破百万千升,U8将进一步巩固其全国性大单品的地位。
但一个大单品能够带动一家老牌啤酒企业走多远?当结构升级和效率提升的改革红利逐步兑现,U8之外的产品又能提供多少新增量?
对于正在向更高价格带发起进攻的燕京而言,这些问题已经越来越具体。

增长的落差:U8在狂奔,其他产品在拖后腿
看懂燕京的处境,首先得理解啤酒行业的大背景。
中国啤酒产量自2013年5062万千升见顶后进入存量平台期,2025年3536万千升,较峰值回撤超30%。中国酒业协会数据显示,2025年实现收入约1800亿元(+4%),利润端约305亿元(+18%)连续双位数增长。
这就是过去十年中国啤酒行业的核心逻辑:总量在缩,结构在升。谁能把产品往更高的价格带卖,谁就能在存量市场里抢到更多利润。
燕京就是这个逻辑的极致样本。
先看一组对比。2025年,燕京中高档产品收入92.63亿元,同比增长4.5%,占总营收的68.27%;而普通产品收入43.05亿元,同比下滑1.4%。一升一降之间,产品结构在持续优化。
但如果把中高档产品再拆开看,会发现一个更刺眼的事实:这92.63亿中高档收入里,U8一个产品贡献了多少?
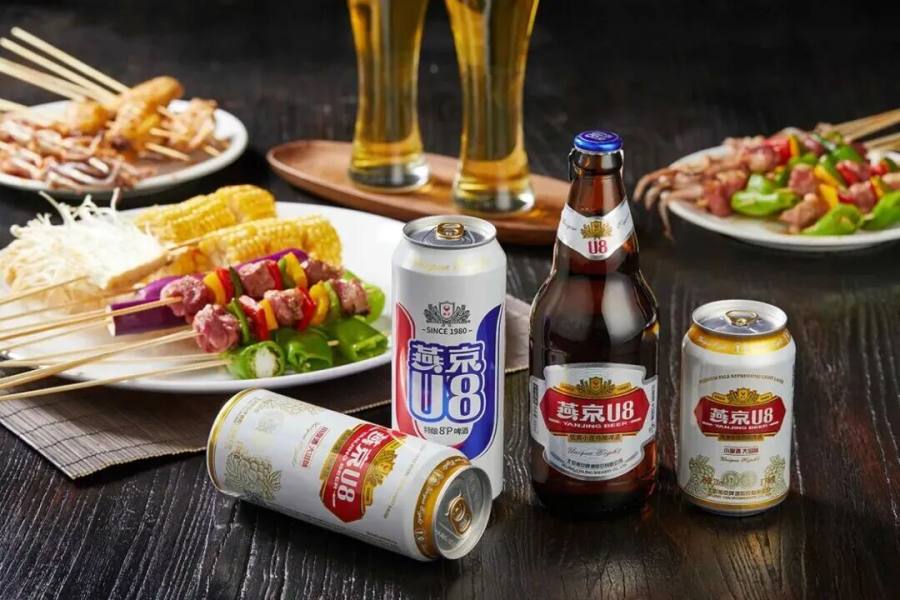
根据公司披露,2025年U8销量90万千升,同比增长29.3%。而燕京全年总啤酒销量约405万千升。也就是说,U8一个单品占了总销量的22%以上。如果按收入算,这个比例可能会更高,因为U8的单价远高于普通产品。
从产品销量增长角度来看更显眼。2025年,U8净增约20万千升,同期燕京总销量仅增不足5万千升。这意味着,剔除U8,公司其他所有产品的销量加起来,反而下滑了超过15万千升。
换句话说,燕京的产品结构升级,本质上只是U8一个产品在拉。
这个判断在2026年三季报里体现得更明显。前三季度,U8销量增长30%,已超去年全年;但公司整体营收只增长了4.34%。一个超级大单品跑得飞快,却没对应地拉动营收高速增长,已经足够说明问题。
需要说明的是,销量增速和营收增速并不是同一口径,U8的单品收入、其他产品的同期销量以及价格变化也没有完整披露,因此不能直接把两者之间的差距全部归因于其他产品下滑。但结合2025年非U8产品合计销量减少的数据,燕京的增长结构过于依赖U8,已经是一个事实,而不是推测。
横向对比同行,这个矛盾更突出。
华润啤酒手里握着一副好牌,高端有喜力走量,中端有勇闯天涯撑着,大众市场有雪花守底,从超高端到入门级,每个价格带都有对应的产品梯队。即便是营收体量和燕京差不多的重庆啤酒,背后站着嘉士伯体系,还有大爆品乌苏,中端有乐堡,小酒款有凯旋1664,也是多品牌组合打天下。
当然,燕京并不是没有其他产品,从传统的燕京清爽、纯生,到新推出的A10、V10精酿白啤,再到狮王精酿系列,产品矩阵看起来也在不断丰富。
但问题是,这些产品要么是区域性大众基础款,要么才上市的新品,真正能够独立承担全国性增长任务、扛起燕京利润半壁江山的核心大单品,仍然只有U8。
这就是为什么U8的增速重新回到38%这么重要,它不只是一个产品的增长,也是燕京这家公司的增长引擎本身。

耿超改革的三笔账
2014年至2019年,燕京经历过漫长的低谷期:营收增速分别为 -1.78%、 -7.15%、 -7.7%、 -3.26%、 1.32%和 1.1%,归母净利润增速最低的年份下滑接近五成。
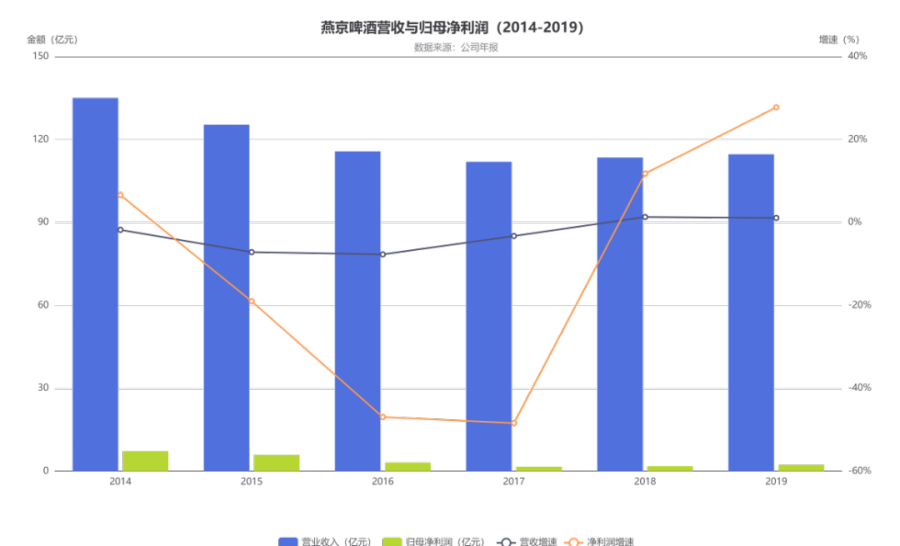
新立场制图
转折出现在2020年。这一年,1975年出生、没有啤酒从业经历、有着国资国企改革背景的耿超出任北京燕京啤酒集团有限公司党委书记、董事长。此前,他并没有长期从事啤酒行业的经历。
当年,燕京啤酒的营收是109.28亿元,净利润为1.97亿元,营收和净利润双双下滑。在当年10家A+H股上市啤酒公司业绩排名中,燕京啤酒营收排名第五、净利润排名第六——典型的“比上不足,比下有余”。
2021年初,刚履新不久的耿超就提出了“二次创业复兴燕京”的口号,并表示燕京啤酒要在2025年前完成蜕变。
耿超上任之后,迅速在组织结构、产品开发、销售渠道以及管理制度等方面对整个公司进行了重新塑造。改革的效果不是立竿见影的。2021年,燕京营收119.61亿元,同比增长9.45%;归母净利润2.28亿元,同比增长15.7%。看起来恢复了增长,但在行业里依然不算亮眼。
真正的拐点出现在2022年。2022年5月,耿超当选北京燕京啤酒股份有限公司党委书记、董事长。双料董事长的身份让这场改革从“顶层设计”真正落到了经营层面。
在此前与前华润啤酒董事会主席侯孝海的一次公开对话中,耿超回顾过当时的产品取舍:2020年他进入燕京时,燕京清爽销量约40万吨,而U8还不到10万吨,前者盈利基础更好,后者才刚刚起步。资源有限,企业必须做出选择。耿超当时说:“选择燕京清爽,意味着在啤酒旧世界里扩容,而选择U8,就是选择了市场的未来。”
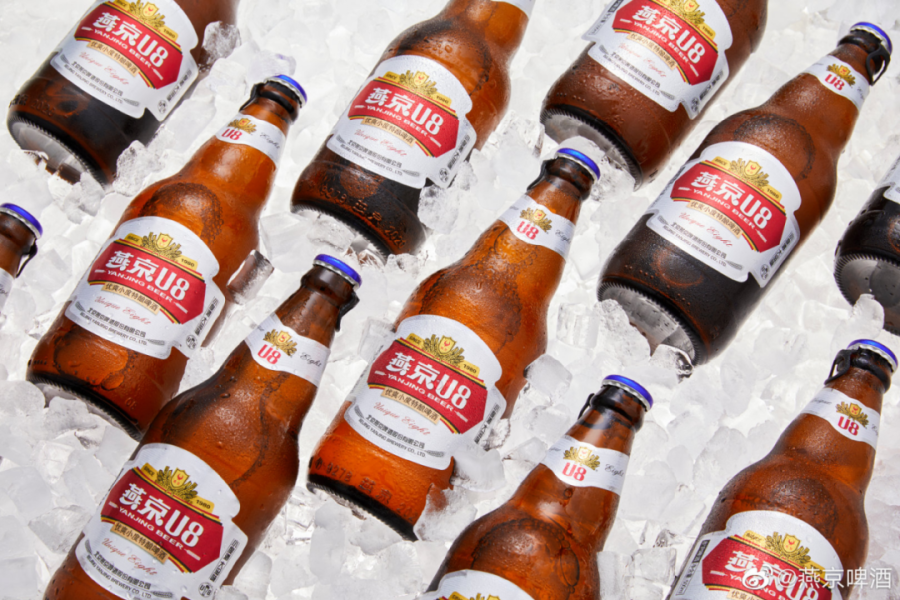
2022年,U8销量从25万千升跳到了38万千升,占总销量的比重首次突破10%。在U8的带动下,燕京这一年营收132.02亿元,同比增长10.38%;归母净利润3.52亿元,同比大幅增长54.51%。利润增速第一次跑赢了营收增速,产品结构升级的效果开始显现。
2020年,耿超刚到任的时候,燕京的归母净利润是1.97亿元,在行业里属于垫底水平。2025年,这个数字变成了16.79亿元,五年间归母净利润增加约7.5倍,期末规模达到2020年的8.5倍。按归母净利润与营业收入计算,归母净利率也从约1.80%提高到10.95%。
钱从哪里来?
第一笔账,产品结构在升级,毛利率大幅提升。
2020年,燕京的毛利率是39.19%。2026年上半年,这个数字变成了49.46%,六年提升了超过10个百分点。
这10个百分点的毛利率提升,本质上是“卖更贵的啤酒”带来的。U8定位8-10元价格带,比燕京传统的3-5元大众啤酒毛利高得多。U8卖得越多,整体毛利率就越高。
第二笔账,组织调整与费用结构优化。
这才是耿超改革真正动刀的地方。
在2024年接受《中国企业家》采访时,耿超曾回忆,自己刚到燕京时,上市公司共有15名董事,分公司高管有七八个,副厂长也有不少。此后,燕京逐步推行“1+X”管理机制,压缩不必要的管理层级,并关停或合并部分产能落后的工厂。
但费用改革不能简单理解为所有费用都在下降。2025年,燕京销售费用同比增长7.15%,管理费用下降4.49%;2026年上半年,销售费用仍同比增长4.84%,管理费用下降3.56%。这说明燕京一边继续投入市场拓展和品牌营销,一边通过组织调整和管理优化压缩部分内部成本。
真正值得关注的,是管理效率改善能否持续转化为更高的经营回报,而不是单纯看某一项费用有没有减少。
第三笔账,产能优化,收回摊子。
燕京过去在全国有几十个工厂,但很多工厂产能利用率很低,还在亏钱。耿超上任后持续做产能优化,关掉低效工厂,把产能集中到优势产区。
这也是为什么U8能在30家工厂标准化生产的同时,整体运营成本还在下降,不是盲目扩张,而是精准投放。
如今,U8的销量增速已经从2021年的127%,一路回落到2025年的29%。虽然2026年前三季度重新回到30%,但长期来看,一个近百万千升量级的大单品,增速不可能永远维持在30%以上。
那耿超接下来要回答的问题就是,当U8的增速回落到15%甚至10%的时候,燕京能否依靠其他中高档产品、传统产品的稳定表现,以及持续改善的运营效率,继续支撑利润增长?这才是改革进入下一阶段更现实的考题。

U8之后,燕京还有什么?
显然,燕京也意识到了这个问题。
今年3月,燕京啤酒发布了高端战略新品燕京A10,定位中高端餐饮渠道,与U8形成“U8深耕大众市场、A10切入中高端”的双单品矩阵。
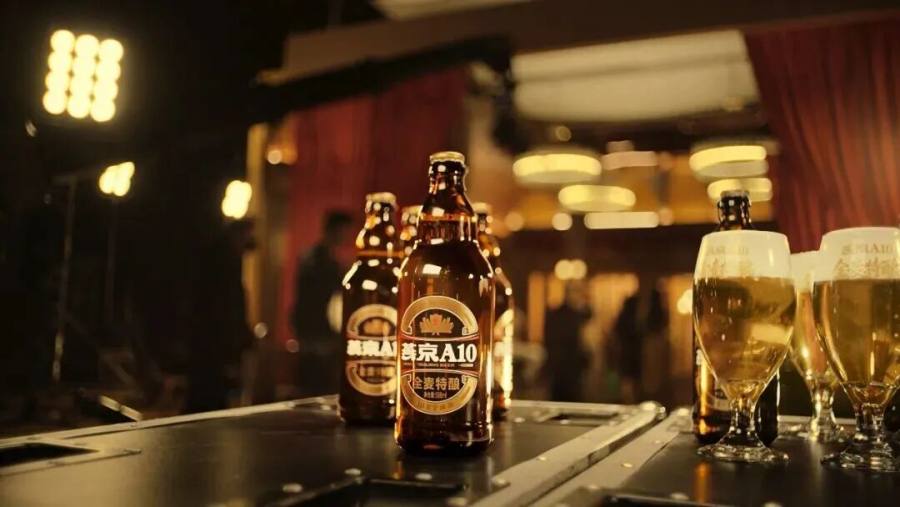
在发布会现场,耿超提到一个关于代言人的花絮:过去,燕京啤酒签约代言人都是一年一年的签,跟燕京啤酒全球品牌代言人胡歌合作的代言,上来就签了三年。可见,耿超对燕京A10抱有极大的期待。
很多人把A10的推出,解读为燕京要打造第二个U8。但如果只这么看,多少有些低估这步棋的分量。
A10真正要回答的,是三个更根本的问题。
第一个问题,价格带天花板在哪里?
U8卡在8-10元的次高端价格带,这个位置确实精准。往上够不着百威、喜力所在的超高端战场,往下打大众市场又有成本优势。
但8-10元价格带的市场容量是有限的。当U8在这个价格带做到近百万千升的时候,再往上增长,就必须往更高的价格带突破。
A10定位全麦拉格,价格比U8再高一个档位。它的真正使命,不是再造一个走量大单品,而是帮燕京试探高端价格带的水温。燕京有没有能力做10-15元甚至15-20元价格带的产品?A10就是第一个试验品。
第二个问题,品牌认知的天花板在哪里?
这是一个比价格带更难突破的问题。
在消费者心智里,燕京=北京本地啤酒=大众啤酒。这个印象根深蒂固。U8花了六年时间,才让一部分人改变了这个认知,但"燕京做高端"这件事,在大多数消费者心里还是存疑的。
你问一个普通消费者:燕京有高端啤酒吗?他大概率会摇头。但你问他华润有没有高端,他能说出喜力、纯生。这就是品牌认知的差距。
U8的成功,很大程度上是“产品力”的成功,喝起来确实不错,价格也合适。但要往更高端走,光靠产品力不够,还得靠品牌力。
A10请了胡歌做代言人,就是在补品牌课。但品牌认知的建立,不是请一个代言人就能解决的,它需要时间,需要持续投入,需要无数次消费者接触。这条路,青岛啤酒走了二十年,燕京才刚开始。
第三个问题,传统产品还能撑多久?
2025年,燕京的普通产品收入下滑了1.4%。这个数字看起来不大,但趋势很危险。
普通产品(3-5元价格带的大众啤酒)是燕京的基本盘,是贡献销量、养活渠道、摊薄固定成本的基石。这个基本盘如果持续萎缩,会带来连锁反应:销量下滑→工厂产能利用率下降→单位成本上升→毛利下降→利润承压。
U8的增长确实在对冲普通产品的下滑,但如果普通产品下滑的速度越来越快,而U8的增长在放缓,这个剪刀差迟早会碰头。
这就是A10的第三个战略价值。它不只是要往上探价格带,同时还要帮燕京稳住整体销量盘子,当传统大众产品在萎缩的时候,需要新的中端产品来补位,不让整个盘子塌下去。

写在最后
从2020年到2026年,耿超用六年时间,把燕京从一个净利率不到3%的老牌国企,变成了行业里增速最快的利润增长样本。
U8是这场改革最亮眼的成果,但不是全部。
真正的考验才刚刚来临。当U8的体量接近百万千升,行业整体还在下行,燕京能否将U8的爆品逻辑复刻到A10身上,甚至孵化出第三个、第四个大单品?能否把这套改革方法论,从一个产品的成功转变为一套可复制的体系?
A10给出了一个答案的开头,但远不是答案本身。
从一个大单品的成功,到一套产品体系的经营能力的成熟,燕京的二次创业还有很大一程。
*题图及文中配图来源于网络。
