推出“送货上门”,黄峥没准备走谁的老路

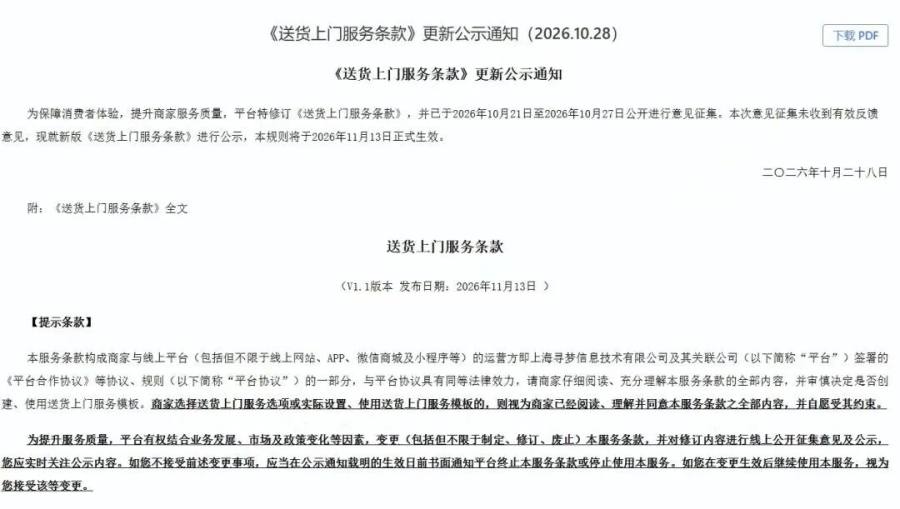
临近11月13日,拼多多修订后的《送货上门服务条款》也即将正式生效。
本次调整,针对的是平台上带有“送货上门”服务标识的商品。新规将两类行为明确列入违规处理范围:一是商家或服务人员通过欺诈、胁迫等不正当手段,诱导消费者同意将包裹放置在代收点;二是系统回传了送货上门的签收信息,实际却没有完成上门履约,商家也无法提供相应证明。
同时,平台进一步明确商家对自有、委托及合作服务人员的管理责任,并增加对商家注册信息、交易行为和交易数据的查阅、监测及异常核查权限。
对于违规商家,平台除了维持每单 10 元的违约赔付,还可以采取商品降权、屏蔽、下架、禁售、提高保证金、限制提现乃至终止合作等措施。
从消费者角度看,这次调整无疑是件好事。
快递员一句“你不在家,我放驿站了”,或者物流系统显示已经签收,包裹却仍然躺在代收点,都是消费者日常网购中并不陌生的场景。消费者即便不满意,也很难拿出有效证据证明自己没有同意。
如今,拼多多将这些行为明确列入违规范围,并要求商家对履约情况承担相应责任,至少让消费者有了更清晰的维权依据。
对拼多多来说,这项规则的调整的意义,或许不止于改善消费者体验。
这十多年,京东将物流打造了自己的核心竞争力,拼多多则依靠商家和第三方物流完成交易履约。随着电商行业竞争从价格逐渐延伸至商品、物流和服务体验,如何让消费者买的实惠的同时,也能获得更好的交付体验,已经成为拼多多需要面对的新课题。
送货上门规则的完善,正是拼多多提升平台服务能力的一次尝试。
第一章:用户苦“末端配送”久矣
送货上门本就不是什么新鲜服务。
早在十多年前,京东就已经将配送时效和上门服务作为差异化竞争的重要手段。
只是,随着电商订单规模不断扩大,快递行业逐渐形成了一套以效率为优先的末端配送体系。驿站、智能快件箱等集中投递方式,成为这套体系的重要组成部分。
对快递员而言,一次性将几十件包裹送到驿站,远比逐户敲门更节省时间;对快递网点而言,集中投递能够降低单件配送成本,提高快递员的人均配送效率;对驿站而言,包裹数量更是直接关系到自身收入。
各方都在追求效率最大化,最终却把末端配送的便利性留给了消费者自己承担。说到底,这就是电商规模化发展之后,效率优先的商业逻辑在末端配送形成的利益分配结果。
国家其实早对这一问题做出规定,《快递市场管理办法》明确规定,未经用户同意,快递企业不得代为确认收到快件,也不得擅自将快件投递到智能快件箱、快递服务站等末端服务设施。
但在实际执行中,服务标准与末端配送的经营效率之间,始终存在一定矛盾。如何让消费者享受到更好的服务,又不至于大幅增加整个配送网络的运营成本,是行业长期需要解决的问题。
拼多多此次调整规则,正是试图通过平台治理,为这个问题找到新的解决路径。
以前,消费者遇到送货上门纠纷,往往需要在商家、快递公司和具体配送人员之间反复沟通,责任认定并不容易。现在,拼多多将商家自有、委托及合作的服务人员纳入责任范围,明确商家需要对相关人员的违规行为承担责任。
不可否认,这种安排改变了平台内部的责任追溯方式。
消费者购买的不再是单纯的商品,而是商品和相应服务的组合。既然商家承诺了送货上门,就不能因为配送工作交给了第三方,就觉得自己与最终履约结果无关。
对平台而言,这也提供了一种相对高效的治理方式。拼多多不必直接管理每一个快递员,而是可以通过商家这一交易主体,将服务要求落实到具体订单,再借助交易数据和履约信息,对服务过程进行监督。
问题是,商家承担责任,不意味着商家实际拥有相应的控制能力。
商家可以选择快递公司,却很难决定具体网点如何安排配送;快递公司能制定配送标准,却无法忽视加盟网点的经营压力;网点可以要求快递员提高上门率,却也必须考虑增加的工作量能否获得相应的收入补偿。
尤其是,对于拼多多平台上大量依靠薄利多销的中小商家来说,物流成本在经营过程中本就是需要精打细算的一部分。
摆在拼多多面前的,是一张新的试卷:送货上门率提高之后,如何协调配送费用、人员投入和履约效率。
第二章:既要服务,又要规避京东老路
2018年,《财经》曾经采访黄峥。
当时,记者问他,京东已经拥有物流壁垒、全品类扩张和一二线城市用户等优势,拼多多的核心竞争力是什么?
黄峥淡然表示,我觉得京东的核心是快递公司干不了电商的事儿,而电商不愿意做快递。我们的核心就是五环内的人理解不了。
这段话在那个时间,有着鲜明的行业背景。
京东是选择了一条重资产道路。早在2007年,刘强东便开始推动自建物流。2010年,京东推出“211限时达”,并由此将仓储、运输和末端配送整合成一套相对完整的物流体系。
这条路并不轻松。物流基础设施建设需要长期投入,仓库、配送站点、运输车辆和人员管理,每一个环节都需要资金支撑。
京东物流在 2018 年、2019 年连续录得年度亏损,直到后来逐渐形成规模效应,才开始展现出更成熟的经营能力。
根据京东物流 2025 年年报披露,截至 2025 年末,其运营仓库超过 1600 个,仓储网络总管理面积超过 3400 万平方米。
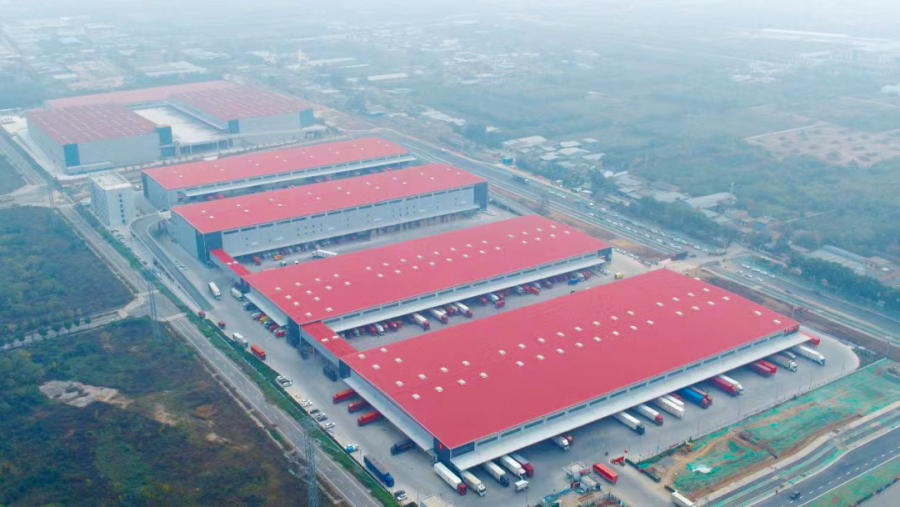
目前, 这套体系也开始向外部客户开放,逐步形成独立的供应链服务能力。
拼多多走的则是另一条路。黄峥选择了通过商家组织、平台流量和第三方快递完成交易履约:平台掌握订单和消费者需求;商家负责商品供应;物流公司承担实际配送。
这套模式最大的优势,就是不需要承担完整物流体系的建设成本。
在电商快速增长期间,拼多多能够把更多的资源投入商品供给、用户增长和平台运营,而不必像京东一样长期背负大量物流基础设施投入。
两套模式各有各的好处,京东把物流能力沉淀为资产和服务壁垒,拼多多则通过平台组织效率,把物流服务变成可以调用的外部资源。
彼时,这种差异难以成为拼多多的明显短板。只要商品价格足够有吸引力,配送能够在合理时间内完成,消费者通常不会因为没有送货上门而放弃购买。
可是,电商的竞争环境不是一成不变的。
当低价逐渐成为行业普遍采用的竞争手段,消费者对平台的要求也开始从“买得便宜”延伸到“买得放心、收得方便”,对于以低价建立用户认知的拼多多来说,尤其重视这种变化。
2026年一季度,拼多多实现营业收入1062.29亿元,同比增长11%。其中,交易服务收入563亿元,同比增长20%;在线营销服务及其他收入499亿元,同比增长约2.5%。
这是交易服务收入首次超过在线营销服务及其他收入,成为第一季度更大的收入来源。
意味着,交易服务收入已经超过广告收入,成为拼多多更大的收入来源。平台的商业价值,也正在从流量变现向交易服务延伸。
同时,拼多多也在将业务触角延伸至向供应链上游。
今年3月,拼多多宣布组建「新拼姆」,计划未来三年投入1000亿元,首期投入150亿元,围绕中国制造、平台定制和品牌自营等方向展开布局。
到了物流端,拼多多也开始尝试通过仓配网络和时效服务,提升商品交付效率。
从供应链投入,到配送服务,再到送货上门规则调整,拼多多正在尝试从传统的平台撮合角色,向供应链更深处延伸。
难题在于,拼多多希望获得更好的履约体验,却没有选择像京东一样,把物流体系建设为自己的核心资产,那么,它又该如何获得接近京东的服务能力?
同样是提高送货上门率,京东可以更多依靠内部组织能力,拼多多则需要通过利益协调,让产业链上的不同参与者接受新的服务标准。
两种模式没有优劣之分,关键在于能否与自身的商业模式相匹配。至少这种方式,让拼多多可以减少物流基础设施上的一部分直接投入,也能够让平台上的用户享受到一部分服务提升。
当然,如果拼多多按照京东的方式建设物流体系,未必能够获得相同的投资回报。可反过来,如果拼多多希望消费者享受到更高标准的服务,就不能只考虑自身的经营效率,还需要考虑其他参与者有没有动力完成服务。
规则可以要求商家履约,商家也可以要求快递公司配合,但如果配送人员无法获得相应的时间和收入补偿,服务质量就很难长期稳定。
写在最后
最近,张朝阳有个说法引起了广泛讨论。
他说互联网公司做产品似乎有一套“标准答案”,其根源在于“应试教育导致创业者之间互相抄袭”。这些年大厂之间业务、战略、产品之间相似度越来越高,能够保持独立思考和坚定路线抉择的企业,反倒难得。
拼多多确实没有必要硬向谁学习,它的优势,本就建立在平台用户对价格的高敏感之上,而价格优势又来自于它对成本的精细管理。如何在商家、物流企业和消费者之间,找到一个质量、服务与成本的最佳平衡点,才是这套规则能否长期成立的关键。
拼多多真正要做的,是为自家的交易体系打一个补丁,而不是要走谁的老路。
*题图及文中配图来源于网络。
