业绩持续承压,光明乳业向B端找增量


作者 | 赵栀
编辑 | 趣解商业资讯组
C端增长持续承压,乳企的竞争重心,正从终端货架转向大客户长期订单。
11月4日,光明乳业第八届董事会第十八次会议,以7票全票通过一项组织架构调整:组建大客户营销中心,定位为公司直管一级营销机构,作为面向大客户的“统一接口、统一平台与责任主体”,以客户为经营单元,整合研发、产品、供应链资源,提供“一站式、全品项、快响应”的一体化服务,目的是打造公司的第二增长曲线。
此次会议还调整了两个职能部门的边界:环保管理相关职责由运营部划转至安全保障部,大品牌管理相关职责由市场部划转至公共事务部。
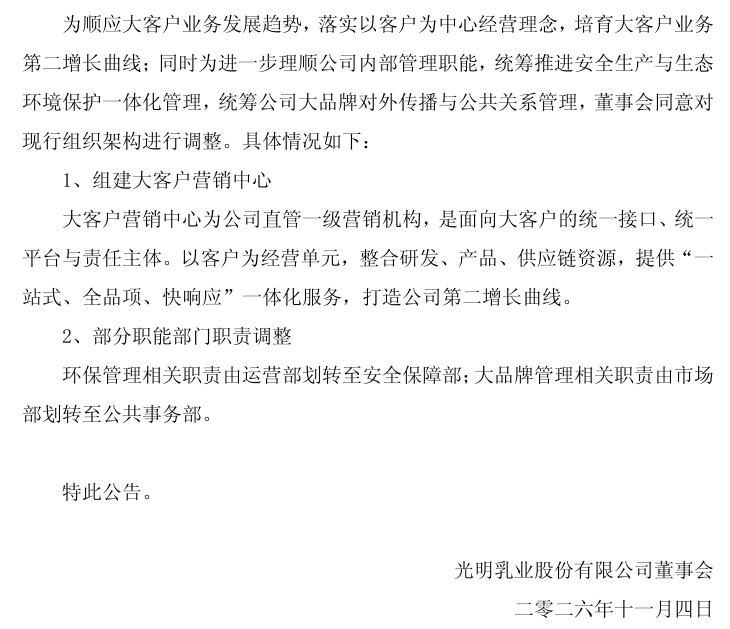
此前,光明乳业面向B端客户的定制业务分散在各营销中心开展,更多属于配套业务。本次单独设立一级大客户营销中心,标志着公司将该业务作为独立增长方向统筹配置资源。
而这一调整的底色,是传统零售渠道增长承压,公司将增量机会转向B端大客户订单。
01.营收走弱,看向B端
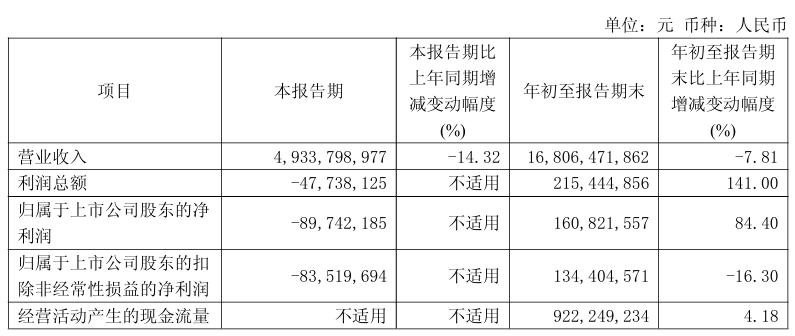
光明乳业2026年前三季度实现营业收入168.06亿元,同比下降7.81%;第三季度单季为49.34 亿元,降幅扩大到14.32%。单季来看,营收下滑幅度在持续加大。
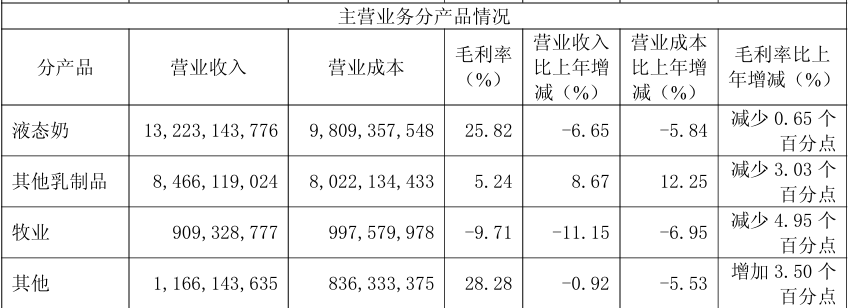
落到基本盘,趋势会更加清晰。液态奶2025年收入为132.23亿元,同比下降6.65%;2026年前三季度为88.54亿元,降幅扩大到12.73%。大本营上海区域,2025年贡献收入61.08 亿元,同比下降9.22%;2026年前三季度为45.57亿元,同比再降12.36%。
伴随收入下滑的是分销网络收缩。截至2026年三季度末,经销商合计4759家,较2025年末的5107家净减少348家,其中上海减少36家,外地减少312家。2026年前三季度,光明乳业来自经销商的收入同比减少了9.23%。
经销商是C端铺货的主要载体,这一变化,也意味着依靠持续新增经销商、扩充终端陈列来拉动增长的路径,空间正在收窄。
把全年经营计划摆进来,缺口会更直观。根据2025年报披露的2026年经营目标,公司计划全年营收达到248.58亿元、归母净利润达到3.13亿元;根据前三季度的业绩,意味着光明乳业第四季度需要实现80.52亿元营收,对比2025年第四季度56.64亿元的基数,同比需要增长四成以上。在传统零售渠道持续收缩的背景下,如此高的季度增速,或许很难依靠原有终端铺货模式实现。
从行业格局来看,光明与头部双雄的营收差距仍然存在。2025年营收达到1159.31亿元;2026年前三季度,伊利实现营收938.13亿元,同比增长3.59%;蒙牛2025年实现营收822.45亿元,2026年上半年为447.95亿元。光明乳业与两大头部相比,体量差距显著。
二级市场同步反映出经营压力,今年以来,光明乳业股价下跌14.4%,截至11月6日,报6.93元/股,市值相较2021年的高点230亿元跌至95.53亿元,蒸发超五成。
不同于C端零售的陈列竞争逻辑,B端业务有着独立的运行框架。一份连锁客户的年度合同,对应的是确定的用量、确定的排产,不需要在货架上和同类产品抢位置。赛道增长确定性也比较可观,有机构测算,2024年B端乳制品规模已经超过400亿元,预计2028年有望超过700亿元。
光明乳业其实并不缺少B端场景的落地样本,缺少的是统一统筹资源的组织载体。半年报中,光明乳业表示,公司持续拓展B端特渠,为茶饮、餐饮、团餐提供定制乳品,新增多家连锁长期合作客户,同期也和多家定制客户建立合作,开发定制新品。
此前,2025年,光明乳业还与MANNER咖啡,在全国20个城市1200多家门店,限时上新联名产品“光明致优娟姗拿铁”;同年10月左右,光明如实高蛋白希腊发酵乳登陆山姆会员店。
这条路上,光明乳业不是先行者。蒙牛2021年推出“蒙牛专业乳品”,聚焦餐饮、咖啡、茶饮等;2025年成立了专门服务B端业务的“奶立方”事业部。伊利先后推出B端专业乳原料品牌“伊利索非蜜斯”和“伊利专业乳品”,与奈雪的茶、萨莉亚、沪上阿姨等知名连锁餐饮品牌达成合作。
一场围绕连锁客户的B端角逐,已经在乳企之间展开。
02.利润高增下的暗线
营收缺口摆在明面上,利润端的成色,还需要拆开细看。光明乳业前三季度归母净利润为1.61亿元,同比增长84.4%;但反映主业真实盈利能力的扣非净利润为1.34 亿元,同比反而下降16.3%。
二者差额主要来自资产处置收益,前三季度入账1.01亿元,上年同期仅33.35万元,对应新莱特将新西兰北岛资产以1.7亿美元出售给雅培,这笔一次性收益直接推高了归母净利润增速。除此之外,公司也通过控费增厚利润,前三季度销售费用为17.62亿元,同比下降16.1%。
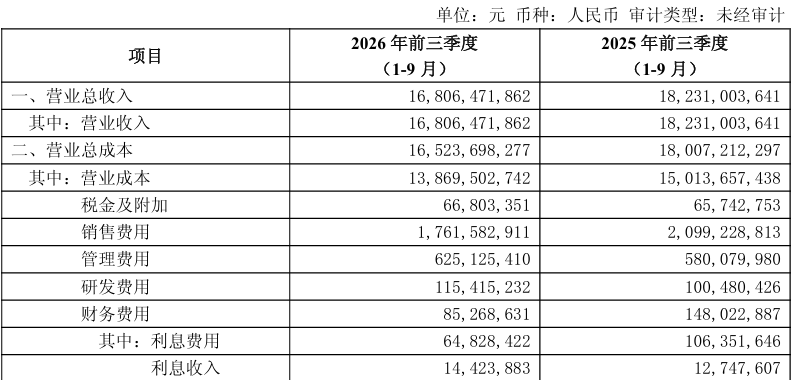
但无论是资产处置还是费用收缩,都没能化解当期经营压力,光明乳业第三季度单季归母净利润为-0.9亿元,处于亏损状态。
不止一次性收益和控制费用,低基数也拉高了账面增速。2025年前三季度,光明乳业归母净利润为0.87亿元,同比下滑25.05%,为近五年同期最低水平。2025年前三季度归母利润的高增幅,一定程度上受益于这个偏弱的对比基数。
这也带来一层现实约束:费用压缩的空间正在收窄。销售费用率继续下行,边际改善效果会逐步衰减,还会挤压渠道铺市、新品推广的资源。
利润想要持续修复,需要转向结构性优化,让现有工厂、物流网络承载更多订单,抬升产能利用率。2025年,光明乳业完成12条服役超十年老旧生产线的调整,退出低效产能14.44万吨;年报也将“以增量优化带动产能利用率提升”列为重点工作。
传统C端订单偏零散、需求波动较大,难以持续支撑产能;而B端连锁客户的长期框架订单,需求稳定集中,具备承接这部分增量、拉动产能利用率的潜力。
但押注B端,也有明确的成本。2025年报显示,其他乳制品毛利率仅为5.24%,显著低于液态奶的25.82%。而这一板块以B端原料品类为主,包含工业奶粉、烘焙奶酪、黄油等。这意味着,如果客户结构持续向B端倾斜,营收规模有望修复,但整体毛利率存在下行压力。
2015年至今,光明乳业已经经历四轮董事长更迭,其中,三位董事长都没有完成自己的任期。管理层持续变动,战略延续性一直是市场关注的焦点。今年7月,陆骏飞正式出任董事长,这位新帅是典型的市场出身,早年曾任光明乳业市场总监、副总经理,熟悉品牌营销、渠道操盘,是从内部市场体系成长起来的管理者。
但从三季报不难看出,交到陆骏飞手上的考题并不轻松,公司仍处在收入收缩、主业盈利偏弱的局面,单季经营压力尚未消解。这次大客户营销中心的架构调整,正是新帅上任之后,面向增长挑战打出的关键一步棋。组织调整可以快速落地,但B端客户的沉淀、业绩曲线的修复,都需要时间来验证。
