从+50%到-30%:大成基金李煜的“冰火两重天”,新发基金你敢认购吗?

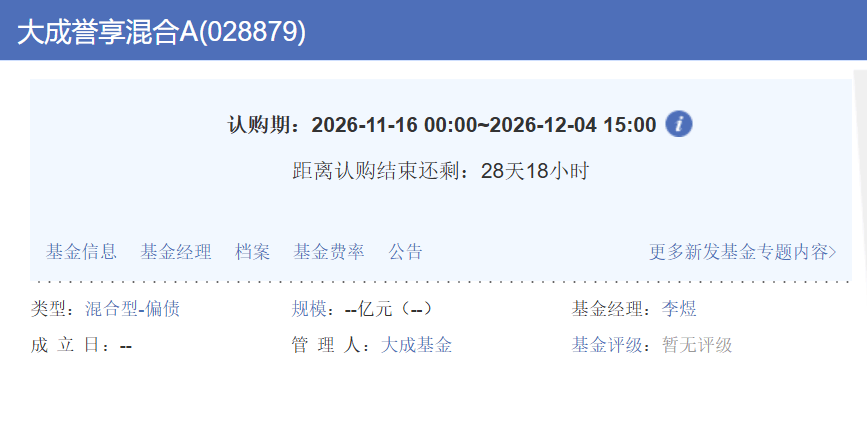
11月2日,随着大成基金一则公告的发出,宣告着大成誉享混合开启公开发售。从背景上看,这只新发基金依托老牌公募平台,看似具备稳健投资的基础,但审视拟任基金经理的历史业绩,似乎就有点变了味道,也不禁让人质疑,真的能上车吗?
具体来看,该基金为一只偏债混合型基金,认购期为11月16日至12月4日。在市场普遍认知中,偏债混合产品以债券资产为底仓、辅以少量股票增强收益,回撤可控、净值波动平缓,是替代固收理财、博取稳健超额收益的主流品种。
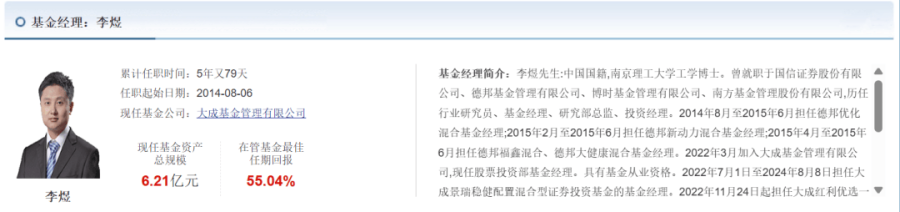
然而拟任基金经理的历史业绩,却似乎让这款产品的稳健属性大打折扣。资料显示,该产品的拟任基金经理李煜有着丰富的从业经验,先后就职于国信证券、德邦基金、博时基金、南方基金等公司,历任行业研究员、基金经理、研究部总监、投资经理等职,2022年3月,李煜加入大成基金。从上述研、投、管三段经历齐全的履历来看,包装在任何一张新发基金的宣传海报上都足够体面。
然而,落到持有人的真实账户上,成绩单又是另一番景象。天天基金网数据显示,截至目前,李煜共管理12只基金(A/C份额分开计算),任职回报呈现两极分化。其中最刺眼的,是4只在管时间不足300天的几只基金,自今年1月接手以来,大成国家安全主题灵活配置混合A/C任职回报分别亏损达-31.92%和-32.17%;大成睿鑫股票A/C任职回报分别亏损达-21.92%和-22.18%。
当然,李煜并非一无是处。他管理超过三年的大成红利优选一年持有混合发起A/C任职回报超50%,大成景禄灵活配置混合A/C任职回报也超过了30%,不过,大成景禄灵活配置混合近一年及年内收益同样由盈转亏,收益稳定性不足。
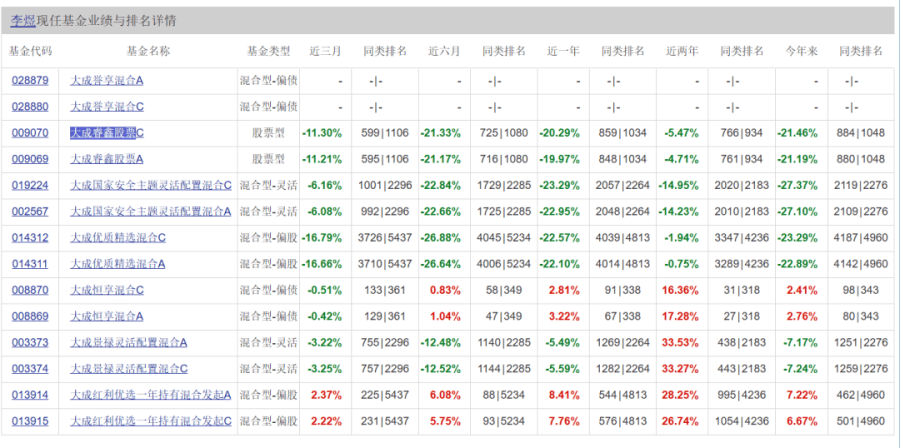
那么,究竟是什么原因造成了上述现状?业绩大幅分化的根源,或更多在于投资策略、产品类型与市场风格之间的匹配度差异。复盘持仓可以发现,李煜取得相对较好表现的产品,主要集中在红利主题或偏防御风格的基金中。以大成红利优选一年持有混合发起A/C为例,这类产品虽然股票仓位并不低,但持仓更偏向低估值、高股息资产,整体风格相对稳健,在市场风格偏向防御时表现更占优。
反观业绩回撤较大的产品,则多为股票型基金或行业主题基金。这类产品权益仓位下限更高、行业配置更集中,一旦赛道行情出现反转,净值波动就会被放大。例如大成睿鑫股票和大成国家安全主题灵活配置混合。
由此可见,李煜的投资框架在低估值、高股息风格下适配性更强;而在高仓位、主题成长型产品上,净值波动和回撤明显更大。当然,这并不必然意味着其投资能力不足,更可能是风格适配性有限。
除此之外,李煜同时管理 12 只产品(含A/C份额),在公募行业虽未触及监管上限,但管理负荷处于较高水平。基金经理既要维护存量老产品的业绩,还要为新接手的基金完成建仓与持续调仓,精力分配难免分散。大成国家安全主题混合在295天内净值下跌超30%便是最好的例子,也不禁让人质疑其是否有能力接手更多的产品。
个体业绩之外,更值得探讨的或是背后的大成基金。放眼整个公募行业,2026年以来的主旋律是“换帅止损”。易方达、广发等头部公司,针对长期业绩拉胯、持续跑输同类的产品,密集发布基金经理变更公告,或增聘、或换人、或重塑投资策略。逻辑很朴素,止损长期亏损产品,履行受托理财的核心职责,给持有人一个交代。
但从大成基金此次新发产品来看,选择却似乎恰恰相反。一方面,李煜管理的国家安全主题、睿鑫股票等产品年内跌幅超过 30%,持有人投诉与负面反馈持续增加;另一方面,公司并未对上述亏损产品做出人事调整,反而在 2026 年 11 月再度为其获批新发产品——大成誉享混合。
这就形成了不合理的现状,存量老产品持有人年内承担三成左右的投资亏损,基金管理费照常收取;基金经理无需为持续走弱的业绩承担调整责任,公司还持续为其发行新产品,再次收取认购费与管理费。
在这套运营逻辑下,存量产品的亏损并不会制约新基金发行,产品发行规模成为基金公司与基金经理首要考核目标,持有人长期收益则被后置。公募基金的立身之本,是依托专业投研能力为持有人创造收益。当一家公司把“发新基收管理费”的优先级,排在“给老基民一个交代”之前时,所谓的受托责任就变成了一句空话。
最后,我们无意断言大成誉享混合未来一定表现不佳。但在公募监管持续完善、行业进入深度淘汰赛的当下,“老基民承受亏损、新基民持续进场” 的粗放模式早已难以为继。对大成基金而言,短期持续发行新基金可以维持管理费收入,却会不断消耗老牌公募积累的品牌口碑,透支投资者长期信任。至于这只新基金会怎么走、李煜能否在新产品上证明自己,我们将持续关注。
来源:公众号闻基期舞
