华帝股份三季度利润腰斩,潘叶江的战略目标何时实现?


作者 | 赵栀
编辑 | 趣解商业资讯组
营收下滑的势头有所放缓,但华帝股份盈利端的压力还在加大。
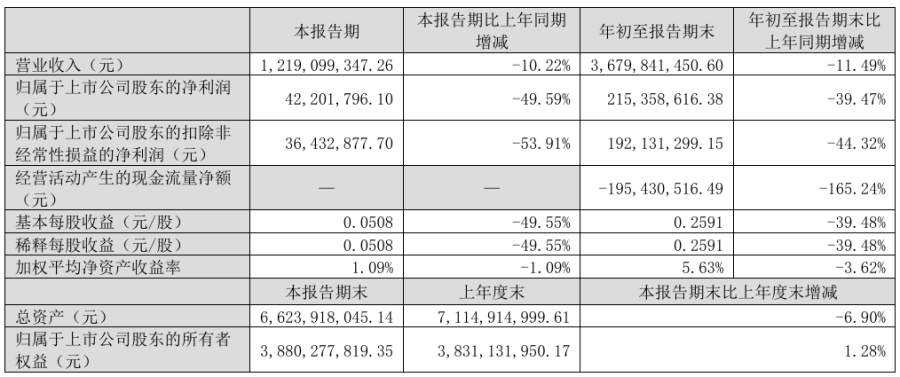
近日,华帝股份发布三季报。前三季度,公司实现营收36.8亿元,同比下滑11.49%;归母净利润为2.15亿元,同比下滑39.47%;扣非净利润为1.92亿元,同比下滑44.32%。
只看第三季度,同样是营收、利润双下滑,营收为12.19亿元,同比下降10.22%,归母净利润为4220.18万元,同比下降49.59%,扣非净利润为3643.29万元,同比下降53.91%。收入降幅比二季度的17.22%收窄了7个百分点,利润却少了一半。
利润比收入跌得快,核心拖累来自毛利率。三季度公司毛利率为37.18%,同比下滑5.61个百分点,环比二季度又掉了5.05个百分点;前三季度毛利率为41.38%,同比下滑1.91个百分点。
2015年,刚刚执掌华帝股份的潘叶江曾立下营收和市值“双百亿”的目标,但如今10年过去这一切渐行渐远,只有市值偶尔达到过“百亿”。自2017年财报开始,华帝股份几乎再未提及有关“双百亿”的战略。
去年4月,潘叶江公开发布了“3224”中短期业务发展规划,以整体战略目标为牵引,品类业务发展为主轴,锚定盈利能力跃升、市场份额突破、运营效能优化三大核心目标。但从当前财报信号观察,规划落地的成效尚不明显,盈利能力没有得到大幅跃升。
01.厨电周期里的盈利变量
业绩的分化,根源来自行业持续的需求调整。
奥维云网数据显示,今年1至9月厨卫整体市场零售额规模为1015亿元,同比下滑10.3%,零售量下滑8.1%,家电大盘降幅为10%,预计行业在未来一段时间内还会处于下滑期,只是降幅会逐渐收窄。
行业走弱的压力,集中来自地产端与政策端两大变量。一头是地产,国家统计局数据显示,1至9月全国住宅竣工面积同比下降26.6%,新建商品房销售面积下降13.2%;另一头是补贴退坡,今年以旧换新覆盖的品类收缩,烟机、灶具等大厨电退出全国性国补清单。
放在这个盘子里看,华帝前三季度营收降幅11.49%,较行业大盘10.3%偏弱,但优于老板电器14.37%的下滑幅度。二者真正的差异体现在利润表结构,老板电器三季度毛利率为51.62%,同比回落2.5个百分点,环比提升4.57个百分点;华帝同期毛利率环比下滑5.05个百分点。相同赛道下,两家盈利指标走出相反的走势。
分季度看更清楚。今年一季度,华帝股份实现营收11.86亿元,同比下降5.86%,归母净利润为1.01亿元,只降4.88%;二季度收入降幅突然扩大到17.22%,归母净利润大幅下滑56.53%;三季度收入降幅收窄至10.22%,净利润降幅仍接近一半。
二季度业绩深跌,有券商将部分诱因归于渠道端调整。根据半年报披露,公司在报告期内推进经销商转型、终端焕新,开展社区推广、以旧换新挖掘存量需求。为对冲渠道去库存带来的出货缺口而新增的存量零售订单,或对盈利形成压力。
盈利端的阶段性扰动之外,现金流同样值得关注。截至三季度末,华帝股份经营活动现金流净额为-1.95 亿元,同比下滑165.24%。拆分季度来看,上半年经营现金流为-3.03 亿元,由此推算三季度单季经营性现金流转正至1.08亿元。现金表现出现边际改善,但前三季度整体依旧维持净流出状态。
02.七成营收仍靠烟灶
除了地产大盘带来的外部压力,其业务结构同样存在短板,收入较为依赖烟机、灶具,高端化以及新兴品类的脚步较慢。
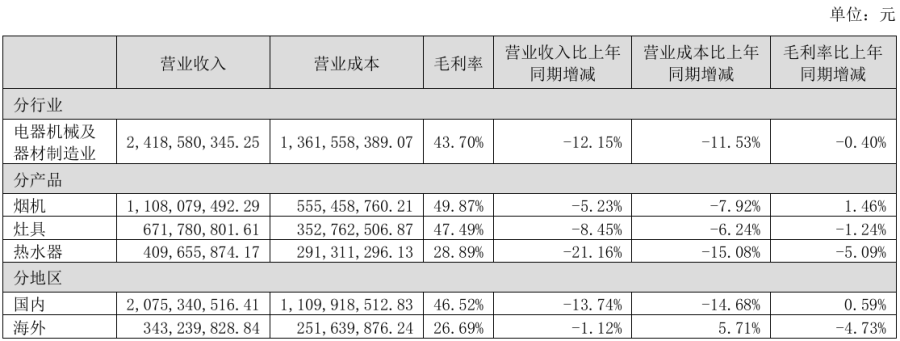
分产品看,上半年,烟机收入为11.08亿元,同比下降5.23%,毛利率为49.87%,提升1.46 个百分点;灶具收入为6.72亿元,同比下降8.45%;热水器收入为4.1亿元,同比下滑21.16%,毛利率为28.89%,回落5.09个百分点。
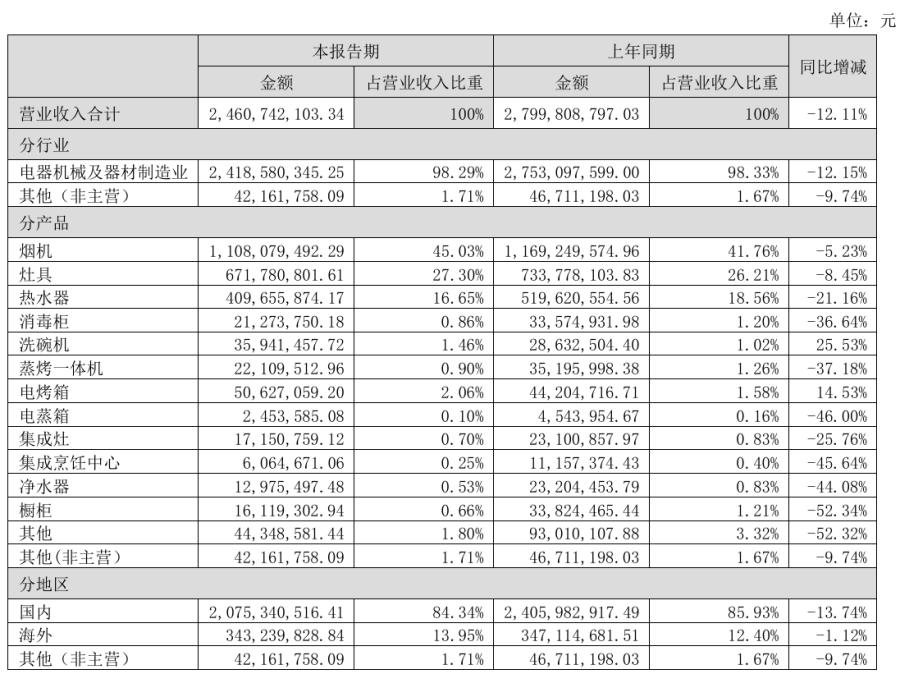
烟灶合计贡献上半年绝大部分营收,是无可替代的基本盘,二者降幅也优于行业大盘。拖累或主要来自热水器,毛利率相较烟灶本就偏低,收入下滑进一步拖累了业绩。
近年,华帝股份进军洗碗机、集成灶等市场,这也被看做是华帝股份的第二增长曲线,但现阶段贡献有限。
上半年洗碗机贡献收入3594.15万元,同比增长25.53%,是少数实现正增长的品类,但占总营收比重仅为1.46%;集成烹饪中心收入为606.47万元,同比下降45.64%;消毒柜、蒸烤一体机、电蒸箱、净水器等品类对收入的贡献不足1%。目前,华帝股份超七成收入来自烟灶产品,16.65%来自热水器产品。
与此同时,华帝股份也在进行高端化布局。其在半年报中表示,虽然厨电市场总量承压,但高端产品却逆势上扬,代表产品为嵌入式微蒸烤一体机、高端集成灶等,均价和市场份额都有所提升。但是,华帝股份暂时未披露高端化给企业带来的成果,仅从收入结构看,高端化尚未改变整体收入比较依赖烟灶产品的格局。
海外市场是华帝股份另一处尝试打开增量的方向。上半年海外收入为3.43亿元,营收占比由去年同期的12.4%提升至13.95%,同比仅下滑1.12%,在国内业务下滑13.74%的背景下,起到一定缓冲效果。但百得海外业务以高性价比路线为主,这部分收入占比提升,可能会对整体毛利率形成约束。
华帝当前的业绩压力,既有外部周期带来的营收收缩,也有内部结构带来的盈利桎梏。后续业绩能否修复,既要等待行业需求回暖,也要看多元化布局能否突破规模瓶颈。
