从“闭眼买光明”到冷柜被竞品挤占,19天保质期技术拆掉光明区域护城河,十年三换帅光明战略反复打转


十月的上海,傍晚六点半,天刚刚暗下来。
上海一家便利店的冷柜前,下班的年轻人一拨接一拨进来挑选晚上和第二天要喝的牛奶。冷柜最上层,光明优倍贴着第二件半价的黄色标签,旁边是君乐宝悦鲜活,瓶身上“19天鲜活”几个字印得很大,再过去是蒙牛每日鲜语,买两瓶送一袋芝士小食。
一个穿格子衫的男生在两瓶奶之间犹豫了几秒,最后拿了悦鲜活。理由很简单,“保质期长,喝不完也不浪费”。
这一幕放在十年前几乎不可想象。上海人喝光明,不需要理由。清晨奶箱里的玻璃瓶、学校课间的学生奶、过年走亲戚拎的莫斯利安,是几代上海人的共同记忆。老字号的信任,一度到了“闭着眼睛买”的程度。
如今冷柜前的选择,正被保质期、折扣和赠品重新排序。心理货架失守的时候,没有声响。
比冷柜更直白的是财报。今年上半年,光明乳业营收118.73亿元,同比下滑4.81%;归母净利润2.51亿元,反而增长15.34%。一减一增,看着像会过日子。
同一时期,伊利营收644.90亿元,增长4.13%;新乳业58.13亿元,增长5.2%;三元34.68亿元,增长4.11%;蒙牛增速更快,上半年收入增长7.8%。几家头部里,光明是唯一逆势往下走的。
这就把“行业不行”的借口堵死了。不是奶没人喝,是别人的奶卖得动,光明的卖不动。
还有一个更反常识的数字。上半年光明境外收入40.61亿元,同比增长3.19%;上海大本营收入30.22亿元,同比大跌13.35%。
一家把名字和这座城市焊在一起的乳企,海外收入第一次做到大本营的1.34倍,还是三个区域里唯一在增长的那块。
说起来讽刺,光明最稳的生意,不在上海。
三季报出来,情况没好转,反而更难看。
前三季度营收168.06亿元,同比下滑7.81%,归母净利润1.61亿元,同比增长84.40%。看着利润还在涨,扣非归母却只有1.34亿元,同比下滑16.30%。
第三季度单季营收49.34亿元,同比下降14.32%,归母净亏损8974.22万元,又是一个亏损季。
一
减收增利的“幻术”,利润是省和卖出来的?
利润涨了15.34%,拆开看却会咯噔一下。上半年扣非归母净利润只有2.18亿元,同比下滑13.39%。归母净利和扣非净利之间,差了28.73个百分点。这个缺口,是非经常性损益垫出来的。
钱从哪来?省、卖、补。
销售费用从13.62亿元压到11.97亿元,半年少花1.65亿元,其中广告费砍了三成。财务费用降了44.68%,短期借款从20.19亿元缩到9.93亿元。处置长期资产收回现金11.55亿元,新莱特北岛资产交易确认了约1.04亿元处置收益,另外还有3351万元政府补助进账。
华泰证券算得很细,上半年销售费用和财务费用合计少了约2.11亿元,当期归母净利润的增量却只有约0.33亿元。光是省下来的费用,就已经覆盖全部利润增长,还有富余。
主业呢。液态奶收入59.13亿元,同比下滑10.48%,占了营收一半。59亿元收入,最后只交出5672万元净利润,净利率连1%都够不到。二季度更难看,液态奶单季收入同比下降14.7%,降幅比一季度的6.3%又扩大一倍多。
华泰的研报维持了“增持”评级,目标价7.25元,却把2026到2028年的收入预测下调4%到7%,净利润预测下调28%到37%。研报里那句判断很克制:液奶业务仍有一定经营压力。翻译过来,主业的底还没摸到。
三季报把这套幻术继续往下演。前三季销售费用17.62亿元,同比压减16.08%,财务费用8526.86万元,同比下降42.39%,省费用的动作没停。
主业还在掉队。前三季液态奶收入88.54亿元,同比下滑12.73%,单三季度液态奶收入29.41亿元,同比下降16.92%,降幅比上半年又扩大。
光大证券最新点评维持增持评级,却把2026年归母净利预测下调22.4%到3.03亿元。
二
鲜奶护城河,被19天保质期填平
光明过去最硬的一张牌,是低温鲜奶。传统巴氏奶保质期只有7天,冷链半径撑死200公里,奶必须就近生产、就近卖掉。“产地即销地”,这是物理规律给区域乳企砌的墙。
光明在华东深耕几十年,牧场、工厂、送奶上门的随心订,全是围着这堵墙建的。
然而随着技术发展,这堵墙被拆了。ESL长保鲜奶工艺成熟之后,鲜奶保质期被拉长到15到19天。君乐宝悦鲜活拿着19天保质期,把货直接铺进上海;蒙牛每日鲜语15天,跨区域调拨毫无障碍;伊利秒鲜同样做到19天,顺着全国冷链往华东灌。多出来的十几天,足够巨头的奶从千里之外运到光明家门口,价格还不贵。
这就是技术平权。你赖以立身的壁垒,对手用一轮工艺迭代绕了过去。
后果写在地区数据里。上半年上海收入30.22亿元,下降13.35%,二季度单季降幅扩大到18.6%。2025年全年上海市场已经下滑9.22%,降幅一年比一年深。外地市场收入46.80亿元,下降6.12%。
渠道的毛细血管也在萎缩。半年时间,光明经销商净减423个,上海少40个,外地少383个。经销商是靠卖奶吃饭的人,他们用脚投票,比任何调研都诚实。
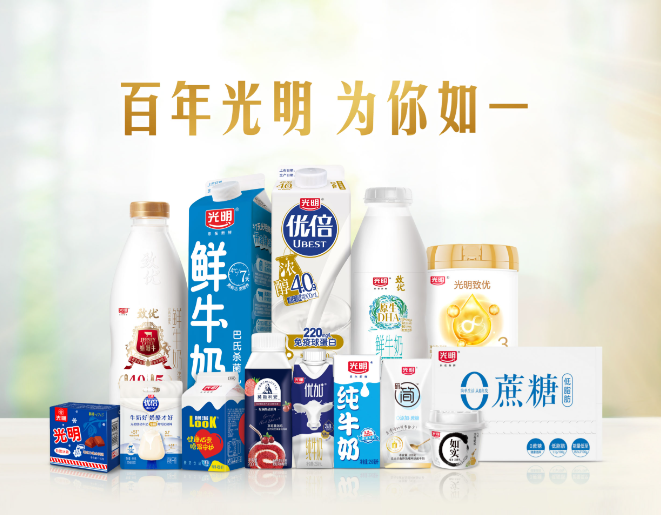
冷柜里的座次也换了。弗若斯特沙利文的数据,君乐宝以15.6%的市占率坐上低温液奶头把交椅,悦鲜活在鲜奶品类占11.0%,简醇在低温酸奶占8.0%。光明曾定义巴氏鲜奶的新鲜标准,如今在自己最熟悉的赛道上,成了追赶者。
经销商的数字在三季度有了点变化。截至9月末,公司经销商4759家,当季上海和外地分别净增4家和71家,只是同比仍少了954家。
上海大本营三季度收入15.35亿元,同比下降10.33%,降幅比二季度收窄;外地收入21.04亿元,同比下降12.58%,调整还没结束。
三
十五年海外“一场梦”,并购来的是“包袱”?
海外那块反超上海的收入,大半来自新西兰子公司新莱特。它曾是光明讲了十五年的国际化故事,如今是最贵的一笔学费。
2010年,光明入股新莱特,后来增持到65.25%。逻辑听上去没毛病:自家婴幼儿奶粉是短板,就去新西兰买奶源、做高端进口奶粉,顺便接海外品牌代工订单,a2奶粉的大单一度让新莱特风光无两。
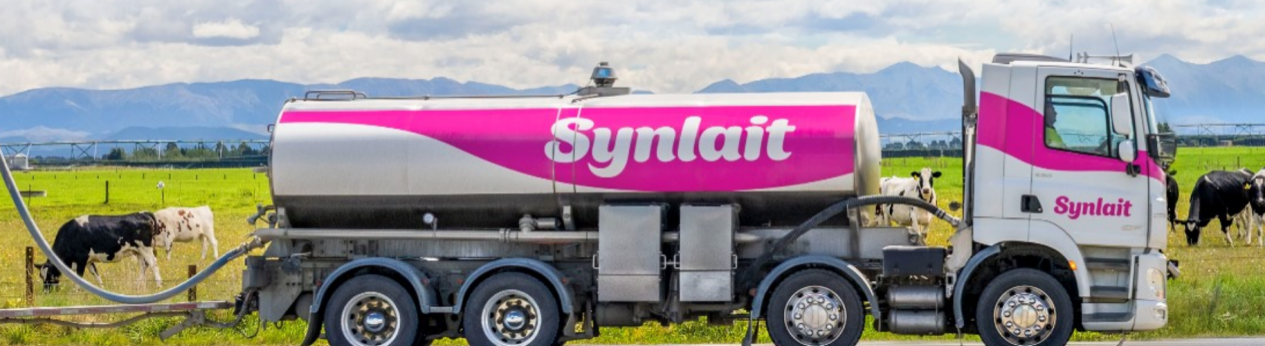
后来的事,懂周期的人都熟。新生儿数量往下走,全球工业奶粉价格进入下行通道,新莱特做的是工业客户生意,品牌弱、没有定价权,客户压价只能接着,工厂的折旧、人工、利息却一分不能少。2023年亏2.96亿元,2024年亏4.50亿元,2025年再亏4.07亿元,三年亏掉超过11亿元。
2025年压垮了报表。光明全年营收238.95亿元,归母净利润亏损1.49亿元,16年来第一次年度亏损,同时取消分红,也是近20年头一回。一个年营收76亿元的海外子公司,一年亏掉4个亿,国内团队卖鲜奶赚的钱,不够填窟窿。
去年9月,光明宣布以1.7亿美元把新莱特北岛资产卖给雅培,今年4月交割完成,断臂求生。上半年新莱特仍亏0.64亿元,出血点只是变小,没有长好。一边卖资产确认收益,一边又因大宗商品存货计提1.07亿元减值,一进一出,海外的不确定性全摊在台面上。
同样是海外并购踩坑,伊利的处境能让人看清体量意味着什么。上半年伊利为澳优计提商誉减值15.47亿元、存货跌价9.08亿元,合计24.56亿元。疼是真疼,可伊利半年营收645亿元,减值之后核心经营利润还有83.8亿元,同比增长10%。光明半年营收不到119亿元,新莱特亏4亿元就是致命伤。坑一样大,瘦子先倒下。
国内的并购也没省心。2021年光明花约6.12亿元收下青海小西牛60%股权,对方承诺2022到2024年扣非净利分别不低于8456万元、9597万元、10893万元。结果2023年只做到0.79亿元,2024年做到1.04亿元,连续两年没达标,赔了3242.57万元。
即便对赌落空,光明去年还是决定再掏5亿元,把剩下40%股权也买下来。并购没买来增长,先买来了补偿款和估值难题。
新莱特的亏损在收窄。三季报把利润改善的首因,明确写成新莱特减亏。上半年新莱特收入40.75亿元,同比增长3.16%,牧业产品三季度收入2.35亿元,同比增长23.92%,主要靠原料奶销售拉动。
中金公司的判断是,新莱特减亏支撑了利润修复,可国内主业收入仍待企稳,他们把2026年净利预测下调48.5%到2.85亿元,目标价8.5元,维持跑赢行业评级。
四
十年三换帅,战略方向盘反复“打转”何时稳定?
把时间线拉长会发现,光明在国内乳业行业掉队不是某一个决策的错,更像方向盘反复打转的结果。
2009年光明推出莫斯利安,国内第一款常温酸奶,开创了后来做到千亿规模的品类。2014年莫斯利安卖了59.6亿元,同比增长约85%,占公司营收近三成。
伊利安慕希、蒙牛纯甄紧跟着进场,安慕希上市次年铺出近500万个网点,约为莫斯利安的七倍,口味一个接一个出。莫斯利安问世七年,才第一次换口味。2019年销售额缩到50.6亿元,份额从11.7%跌到3.4%,之后从财报里淡出。
一款大单品老去,背后是人事颠簸。2015年至今,光明换了三任董事长,没有一位做满任期。
张崇建接手时正值郭本恒落马,关键词是收缩,稳住阵脚。2018年濮韶华到来,没有多少乳业经验,大举扩张,提“领鲜”战略,收牛奶棚、益民食品一厂,竞得辉山资产,买下小西牛。2021年黄黎明接棒,老光明人,又把资源收回低温主业,重新收缩。
收缩,扩张,再收缩。牧场、冷链、品牌心智,都是以十年为单位慢养的东西,光明的战略钟摆,每三四年被拨一次。药方开到一半,医生换了,药也就断了。
今年7月,48岁的陆骏飞接任董事长,和1979年出生的总经理贲敏搭班子,号称史上最年轻的一二把手组合。市场给过掌声,上任25天股价涨了一成多。他接手前的6月30日,光明股价刚跌到6元,市值82.68亿元,创十年新低,比黄黎明2021年上任时的14.42元,腰斩还多。
资本市场的算法很冷。亏损让市盈率失效后,光明的市净率长期贴着1倍走,华泰证券对2026年的PB预测就是1.0倍。1倍PB什么概念?市场给这家公司的定价,约等于把资产清盘变卖的价钱。一家还在正常经营的百年乳企,被按在清算价值上。
针对资本市场跌破净资产的窘境以及投资者对管理层变动的担忧,光明证券事务部回应新识研究所表示,目前的管理层变动属于正常的人事调动,没有未公告的利空消息。
面对投资者对未来战略是否会有大转向的追问,公司方明确表示,“大的战略应该是不太会有变化,我们之前其实也公告过五年战略的,应该不会有很大的变化”。并且确认,新的董事长任命也是由“集团的一个工作安排的调动”。
在危机四伏的当下,光明维持既定战略的稳,能否打破市场的冰冷预期,仍是一个巨大的问号。
五
二线乳企的困局,进退都难
光明的难,难在进退都没有好路。
死守华东,长保技术已经抹平鲜奶的地理边界,巨头的奶可以从容运进来,打价格战的本钱还比你厚,温水慢炖,地盘一年比一年小。往外走,全国铺冷链、建工厂、养经销商,前置投入是天文数字,光明液态奶净利率不到1%,这笔账怎么算都穿底。
这不是光明一家的处境,是所有区域二线乳企共同的困局。除了新乳业靠“鲜立方”战略和灵活并购,上半年还在增长,算异类,多数区域品牌面对的是同一道没有解的题。
除了下游渠道的绞杀,上游的重资产模式同样在反噬利润。在近期的沟通中,光明方面坦承其2025年总体平均的奶源自给率高达约70%。这揭示了一个残酷的产业现实:在原奶产能过剩、市场奶价持续走低的下行周期里,原奶低价对光明乳业来说“并不是完全是一个利好的消息”。
当蒙牛、伊利、新乳业甚至盒马、山姆的代工品都在用低价原奶大打促销价格战时,光明却因为背负着庞大的自有牧场,导致其“牧业单体还是在亏损的”。曾经作为品质护城河的70%自有奶源,在全行业的价格战与产能过剩期,反而成了一把拖累利润的枷锁。
不可否认,这把枷锁是一把双刃剑。一旦原奶周期熬过寒冬迎来向上拐点,高自给率将瞬间转化为抵御成本暴涨的最强护城河。但商业的残酷在于时间的错位:在这个漫长的下行磨底期,重资产带来的持续失血正在极大地消耗光明的弹药;而即便等来了周期的春风,如果下游渠道和终端心智已经大面积失守,空有上游成本优势的光明,又该如何把这手好牌打出去?
换个角度看,行业拐点正在出现,只是这个拐点未必属于弱者。湘财证券跟踪到,9月第三周,十个主产省份生鲜乳均价3.08元/公斤,环比涨0.3%,同比涨1.7%,奶价连续回升。
中信建投的统计更宏观,截至今年8月,全国奶牛总存栏575.9万头,比2024年2月的高点少72.6万头,成母牛占比从50.8%升到53.8%,他们判断2027到2028年原奶供给偏紧,总产量可能负增长,所以喊出乳业反转年。
奶价回升,对有定价权、有规模的龙头是利润修复,对光明这种夹在中间的玩家,是另一种考验。湘财在周报里提醒过,销量偏弱、采购成本先涨,毛利率反而会承压。上游涨价的好处落不到弱者头上,成本的担子却一件不会少。
陆骏飞面前摆着一份不轻的军令状。2026年全年,光明要争取实现营收248.58亿元、归母净利润3.13亿元。上半年营收只完成目标的47.8%,下半年要做近130亿元,去年同期只有约120亿元;利润端要从亏损1.49亿元一年翻过来,需要超过4.6亿元的利润增量。
三季报之后,这份军令状的难度又上了一个台阶。前三季营收168.06亿元,离248.58亿元的目标还差80.52亿元,四季度要同比增长约42%才够得着。利润端,全年3.13亿元的目标,意味着四季度要再赚1.52亿元,而三季度刚亏掉近9000万元。
现金流还算稳。前三季经营活动现金流净额9.22亿元,同比增长4.18%。
时间不站在他这边。
冷柜里的第二件半价还会继续贴,经销商的去留还会继续数,奶价还会继续涨。百年老店的故事听着厚重,存量博弈的年代,市场不会再给试错者留第二个十年。
光明这个名字,寓意天快亮了。而有些乳企,能否等到那束光。
