欣旺达的“断舍离”


作者 | 郝文
编辑 | 趣解商业资讯组
动力电池出表后,消费电池增长趋缓、储能体量尚小,欣旺达接下来靠什么承接增长?
近日,欣旺达连发多份公告,其中两项事项引发市场重点关注,一份是终止发行H股并在港交所主板上市,一份是小米全资子公司瀚星创投出资17亿元,认购欣旺达动力8.98亿元新增注册资本。
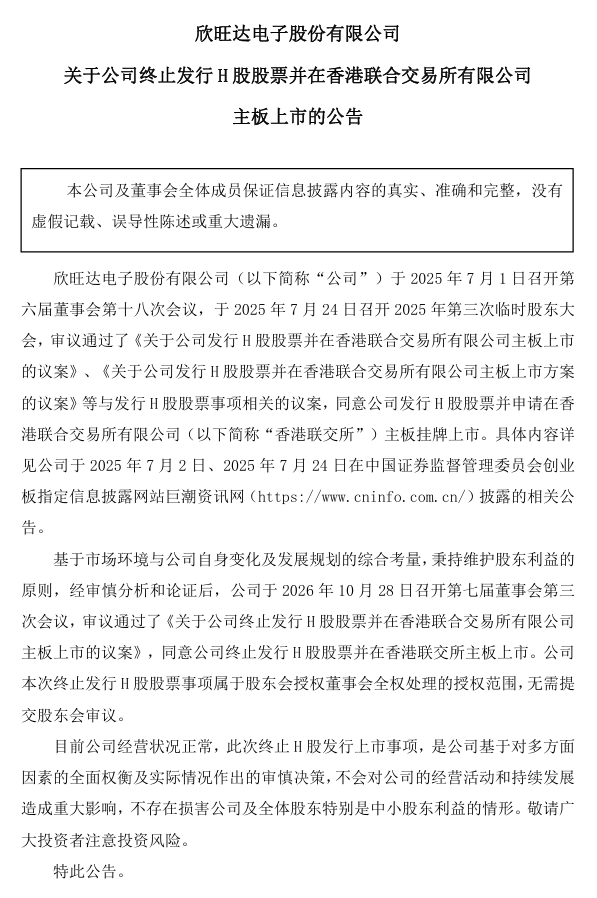
图片来源:公告截图
同日欣旺达还披露了三季报,前三季度实现营收634.62亿元,同比增长45.78%,归母净利润为6.13亿元,同比下降56.37%。
一边按下港股IPO的暂停键,一边向整车资本开放动力电池板块的股权与控制权。一收一放之间,欣旺达更换的不只是融资路径,更是上市公司的资产结构与增长叙事。
01.估值承压下的取舍?
这场IPO从递表到终止,走了15个月。2025年7月30日,欣旺达向港交所递交上市申请,计划发行不超过发行后总股本15%的 H 股,募集资金投向海外生产基地建设、全球销售网络布局与研发投入等。
2026年1月30日,首份申请材料届满六个月自动失效,公司于当日重新递交申请;7月30日,更新后的招股申请再度失效。此后三个月,公司未再次提交新申请,并于10月28日经董事会审议,决定终止本次H股发行上市计划。
公告给出的理由是,“基于市场环境与公司自身变化及发展规划的综合考量,秉持维护股东利益的原则”,而据《每日经济新闻》报道,欣旺达副总裁兼首席可持续发展官梁锐表示:“此次终止港股IPO决定,是公司综合考虑利弊和发展的需要作出的。”有相关人士认为,锂电池概念热度降低,不利于H股拿到好估值。
从公司业绩来看,2025年欣旺达实现营收632.46 亿元,同比增长12.9%,但归母净利润同比下滑27.99%至10.57亿元。进入2026年第三季度,公司单季营收252.84亿元创下同期新高,归母净利润却仅为1056.71万元,同比大幅下滑98.08%。在这样的盈利背景下推进港股 IPO,或许很难争取到满意的发行估值。
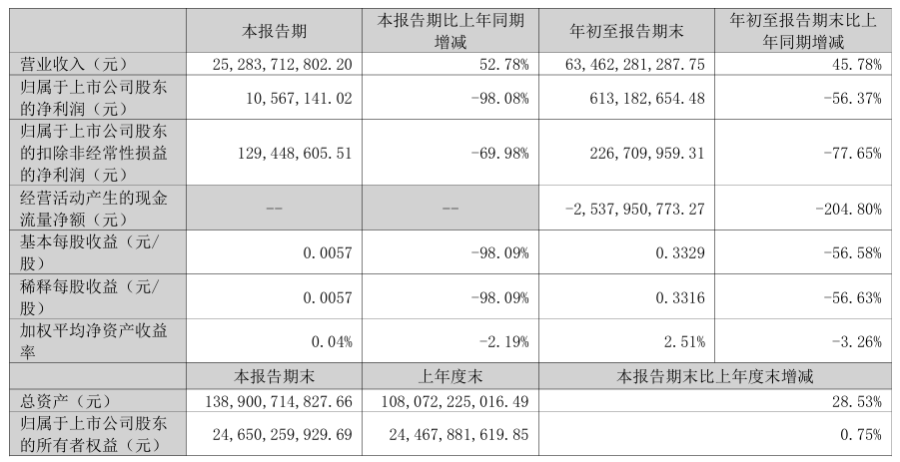
图片来源:三季报截图
上市计划虽按下暂停键,但资本开支的资金需求并未随之消退。欣旺达此前透露,公司已在匈牙利、越南、摩洛哥及印度等地规划或布局生产基地。
三季报数据同样折射出资金压力,截至报告期末,欣旺达经营活动现金流净额为-25.38亿元,较年初大幅减少204.8%;存货较年初增长77.75%,在建工程增长64.24%,资产负债率达到74.06%。
也就是说,终止IPO并非没有资金需求,或许是公司不愿在当前估值水平出让上市公司股权。此举一方面省下发行成本,另一方面规避估值折价。
港股股权融资通道暂缓,欣旺达选择了另一条融资路径:不再稀释A股上市公司原有股东权益,转而在增长迅速但持续亏损的动力电池子公司层面引入整车产业链战略投资方,依靠子公司增资补充资金,同时实现合并报表结构的重塑。
02.主线切换?
小米全资子公司瀚星创投出资17亿元,认购欣旺达动力8.98亿元新增注册资本,增资完成后持有5.34%股权,跻身第三大股东。
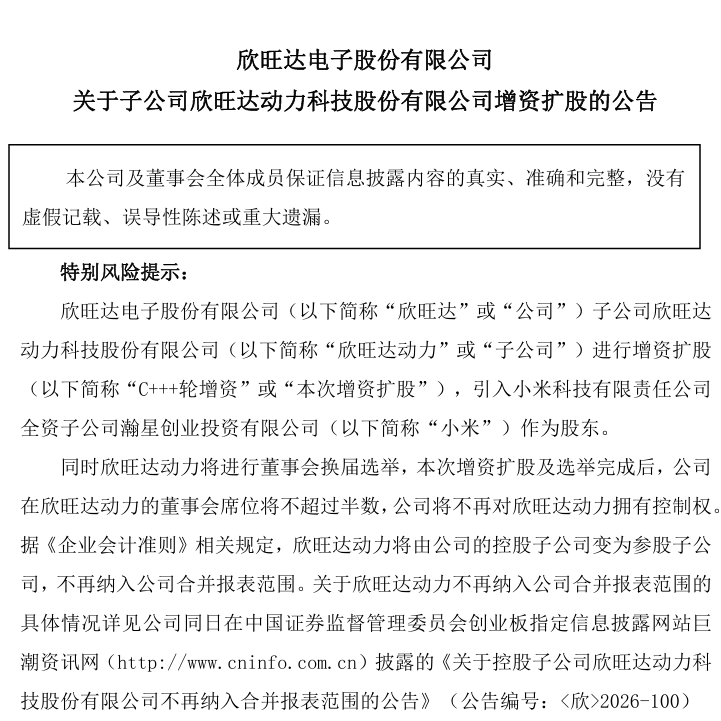
图片来源:公告截图
欣旺达通过全资子公司惠州新能源持有的股权由24.06%被动稀释至22.78%;董事会换届之后,上市公司仅提名2名董事、1名独立董事,在董事会席位不占多数。
依据《企业会计准则第33号——合并财务报表》,该情形构成丧失控制权,欣旺达动力由欣旺达的控股子公司转为参股公司,资产负债表、利润表、现金流量表不再纳入上市公司合并报表。
对入局的车企而言,这是一笔产业层面的绑定,而非单纯的财务投资。今年9月,小米推出“龙甲电池”战略合作计划,欣旺达动力为其核心电芯供应商,承担澎程系列电芯定制与专属产线建设;仅仅一个月后,小米便从供应链合作方升级为股东。
理想同样采取了类似方式,9月斥资26.5亿元增资拿下8.79%股份,叠加前期持股,理想系合计持股11.17%;双方还合资设立山东理想汽车电池有限公司,持股比例各半。
两家车企合计出资43.5亿元,相比于港股IPO,资金落地确定性更高,且规避了A股股权稀释。
对欣旺达来说,这场股权重构,带来的报表变化一目了然。
按照测算,剩余股权公允价值重估,将一次性增厚2026年净利润32亿至45亿元;若以2025 年数据模拟,合并营收从632.46亿元收缩至443.38亿元,资产负债率由71.25%降至60.87%。需要厘清的是,这笔32亿-45亿元收益仅体现在账面上,没有现金流入,只会发生一次,不具备持续性。
不过,代价也十分明确,上市公司仅保留22.78%股权。
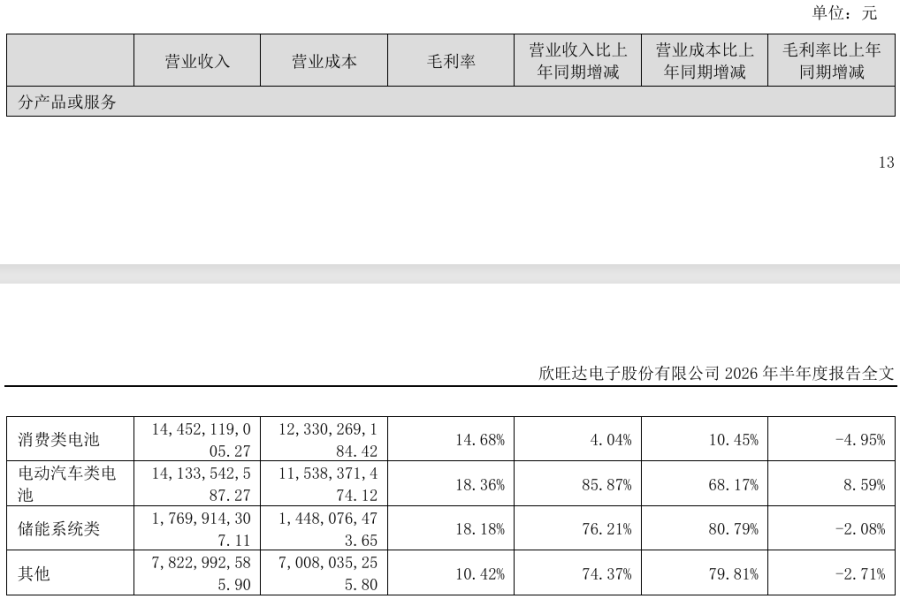
此外,被移出报表的动力电池板块,是欣旺达增长最快的业务。2026年上半年,电动汽车类电池收入为141.34 亿元,同比增长85.87%,出货量为28.36GWh,同比增长增长76.37%,毛利率为18.36%,同比提升8.59个百分点,改善幅度在四大业务板块里处于领先地位。
图片来源:半年报截图
留在上市公司体内的业务增长乏力,消费类电池收入为144.52亿元,仅同比增长4.04%,毛利率从19.63%下滑至14.68%;储能业务收入为17.7亿元,虽然同比增长76.21%,但营收占比仅4.64%。
但是,即便存量业务增长偏弱,利润的大幅回撤也不等同于经营基本面恶化。根据东吴证券对三季报的拆解测算,三季报利润承压主要来自汇兑损失1.9 亿元、公允价值变动损失3.1 亿元,叠加同比大幅增长的资产减值损失。仅加回汇兑损失与公允价值变动损失这两项扰动后,第三季度经营端净利润约5亿元,公司经营基本面并未彻底恶化。
终止上市的同时,引入小米等车企完成增资,欣旺达换来了确定性更高的资金。而报表口径调整之后,存量业务的成长性变得更为关键。如今,消费电池面临消费电子需求走弱、成本抬升的压力;储能业务体量有限,需要持续放量。欣旺达接下来的长期考题,是依靠消费电池、储能业务独立撑起增长。
