一家味精厂,为什么要去跟日本人抢芯片命门?

2026年8月的一天,正在开足马力生产的一批ABF载板公司,几乎同时收到了一封措辞平淡、却让整个行业心头一紧的通知。
通知的内容简短却很残酷,你们做芯片封装载板要用到的那种绝缘胶膜,下个月起——减供。
发通知的,不是美国人,不是荷兰人,而是一家日本的调味品公司味之素。一家做味精起家的日本公司掐住了全球芯片制造的命门,它们是AI时代最重要的基础设施之一。味之素手里那不起眼的胶膜,占据了全球95%以上的份额。
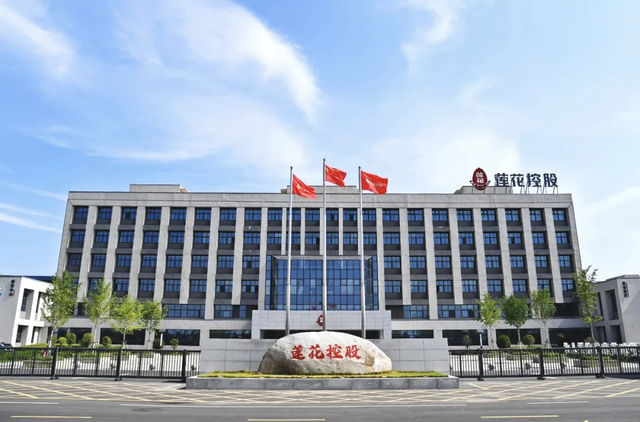
就在味之素对中国说"减三成"的同一年,中国河南一家卖了几十年味精的老牌调味品厂干了一件让很多人看不懂的事,砸下近一个亿以及后续的持续投入,去跟日本人抢这卷胶膜。这家公司叫莲花控股。
一个卖味精的,凭什么和日本人去抢芯片的命门?
刚刚发布的三季报,莲花控股交出了上市以来最好的一份成绩,前三季度营业收入28.96亿元,同比增长16.27%;归母净利润3.31亿元,同比增长30.87%;扣非之后3.01亿元,增速也有19.68%。味精、松茸鲜、酱油,线下线上一起发力,经销商网络铺了六大区域加海外,消费品公司的现金流能力就彰显出来了。
但从财报上看,大多数人以为莲花控股只是一家业绩还不错的老牌调味品公司。
不过,莲花控股今年真正的看点,恰恰是财报上几乎不显山不露水的一次收购,2026年4月,莲花控股花了9250万元,买下了一家叫纽菲斯的公司46%的股权,切进了"ABF膜"赛道。
这条赛道,是莲花控股未来想象力的来源。
ABF膜是什么?也就是开头提到的日本味之素公司近乎全球垄断的业务。它是先进芯片封装里最关键的一层绝缘材料,没有它,再强的算力芯片也封不起来。
这门生意的残酷,在于全球95%以上的份额,被日本味之素一家捏在手里。然而味之素当年就是靠味精起家的:它利用生产味精的副产品,一步步积累树脂配方,1999年正式把ABF膜推向市场,从此垄断至今。
味精厂做芯片材料,这个听起来像段子的故事,是真实发生过的。
今天,味之素已经掐住了中国芯片的脖子。它的ABF膜月产能超过200万平方米,却仍满负荷运转;新一轮扩产要到2028年才开工,第三座工厂更要等到2032年才能投产。
供给是刚性的,需求却在爆发。在AI算力的拉动下,单颗AI服务器载板对ABF膜的用量,已经是普通PC基板的10倍以上。
对于中国产业来说,最致命的,就是开头说的那封通知:2026年8月,味之素正式通知中国大陆客户,削减30%的ABF膜供应量。
这不是技术竞争,而是实实在在的卡脖子。当一家外国调味品公司能对全球最大芯片市场的供应链说"减三成"的时候,国产替代就不再是商业选择题,而是产业安全的必答题。
于是真正的谜题浮出来了:一家河南的调味品公司,凭什么相信自己能打破日本企业垄断、去复刻味之素的路径?它为什么偏偏选在2026年这个时间点出手?
很多人一听味精厂做芯片,本能觉得荒唐。但把莲花控股最近几年的战略时间线拉出来,会发现这不是一时冲动,而是一场准备了三年多的蓄谋。
2023年12月,莲花就成立了类ABF材料的专项领导小组,比AI算力真正引爆、比市场开始炒ABF载板,早了整整一年。2024年6月,莲花控股跟浙江大学绍兴研究院签了研发合作协议;2025年8月,双方拿到了一项国家发明专利,一种具有高铜剥离强度及低介电常数和损耗的阻燃增层膜及其制备方法,用途直接就是集成电路芯片封装。
换句话说,在莲花控股真正掏出那1个亿收购纽菲斯之前,它已经自己钻研了两年、把专利攥在手里了。这不是空手蹭概念,是先有技术底子,再去产业里找落地抓手。
味之素的成功说明,调味品企业和芯片材料之间不是天堑,而是一层窗户纸。味精发酵的副产品,恰好是树脂类化工材料的原料来源;味之素正是靠着对发酵工艺的深度理解,才偶然摸出了堆积膜的配方。莲花显然看懂了这一点,它要复制味之素"发酵化工底子加二十年专注"这套可迁移的能力。
所以,在ABF膜赛道上,莲花控股可能是全中国最懂"味精到材料"这条跨界路径的公司,而且它为此准备了三年。
那现在切入ABF膜,对于莲花控股来说是不是一个好时机?
ABF膜的下游是ABF载板,ABF载板再往下,就是英伟达的GPU、AI服务器的CPU。AI算力一爆发,载板直接进入超级周期。摩根士丹利2026年3月的一份全球科技研报直接指出:AI驱动的ABF载板行业,正在进入新一轮超级周期,景气度有望延续到2030年。
可见,需求在爆,供给却卡死在日本一家手里,味之素的缺口只会越拉越大。对任何一个有追求的芯片大国来说,培育自己的国产ABF材料,不是可有可无,是刚需。
莲花在2026年4月出手收购纽菲斯,恰恰卡在这个时间点上。晚一步,标的可能就被别人摘走;早一步,技术和市场都还没成熟。
也就是说,AI把ABF从小众材料推成了卡脖子命门,而国产替代的窗口,只开这几年。
外界对莲花控股的战略落地,有一个明确的观察锚点,那就是纽菲斯这块资产究竟能不能在经营层面和产能方面发生质的变化。
莲花控股今年在官方公告里,第一次白纸黑字披露了纽菲斯的经营情况。2026年上半年,纽菲斯实现业务收入467.52万元,同比增长67.02%,半年翻了近七成,其指出纽菲斯"呈现较快的业务增长趋势"。
更为关键的是,公告披露,现阶段纽菲斯中低端"类ABF膜"产品,已经实现批量供货。这句话很关键,其意味着纽菲斯的产品不只是实验室里的样品,而是真正卖出去、进了客户的产线。虽然与日本人垄断的高端产品有一定距离,但对一个被日本人垄断95%的赛道来说,"批量供货"这四个字的分量,是实打实的产业落地。
事实上,在被莲花控股收购前,纽菲斯也有自己的经营底子和技术积淀。其成立于2020年,是国内电子绝缘积层胶膜领域的领先企业,客户认证进程和规模化量产进度都排在国内行业前列。这说明,现阶段纽菲斯营收盘子还小,净利也还在亏损,这是典型的投入期常态,但能实现批量供货,就证明方向已经对了。
更值得期待的是接下来的剪刀差:一边是味之素对中国的供给在收缩、缺口在扩大,另一边是AI服务器载板的需求成倍往上走。只要纽菲斯的产品继续被客户验证认可,它的产业落地就会加速,业绩增速也会跟上。
换句话说,莲花的这步棋,已经从"讲故事",走到了"看订单"的阶段。
所以,你会发现莲花控股今年做的事,并不是蹭AI概念这么简单,而是实打实的切入到产业链了。
现在复盘来看,这三年的莲花控股,不是一家味精厂突然想改行,而是一家有发酵化工底蕴的公司,用了三年时间,在半导体材料国产替代的路径上,用一笔不到一个亿的交易,拿下了进入卡脖子赛道的一张入场券。
这是一个关于"独立自主"的故事。当全球最先进的芯片封装材料95%捏在日本一家调味品公司手里、甚至能对中国的载板厂说"减三成供应"的时候,中国芯片产业每多一家愿意去啃这块硬骨头的企业,产业链被卡的命门就松动一分。
也许,莲花的味精主业,是它的今天;而ABF膜,是它押上的关于明天的大注。虽然这离成功还有距离,但已经在追赶的路上。
对一家把味精卖了几十年的公司来说,敢在这时候去跟日本人抢芯片命门,值得一句尊重。我们也应该鼓励更多在国产替代之路上打破外资垄断格局,真正扎根实业、扎根产业、扎根研发的企业。
特别提示:本文为行业与公司业务分析,不构成任何投资建议,不构成对任何证券的推荐或买卖意见。股市有风险,投资需谨慎。
