同样是被时代颠覆:香飘飘不香了,而康师傅们却能活的挺好?

文;向善财经
先问大家一个有趣的问题——猜猜现在“奶茶店之王”蜜雪冰城的平均“时薪”是多少?
答案是52.85万元,算他是一天24小时不休息的牛马,一天就能赚约1268.5万元。
那么曾经的奶茶之王,卖出去的奶茶能绕地球66圈的香飘飘,多久能赚到蜜雪冰城一天赚到的钱呢?
答案是需要用整整273天,甚至更久,换句话说,蜜雪冰城的“时薪”是香飘飘的290多倍。
天眼查APP显示,前三季度香飘飘的营收为18.6亿元,同比增长10.47%;归母净利润1183万元。
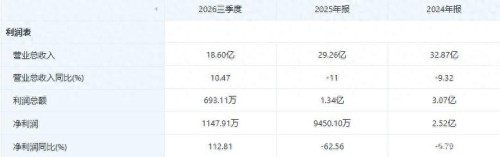
更有意思的是,只看第三季度的话,香飘飘赚到了97万元,这仅仅只是蜜雪冰城两个小时的利润。
原因也不难理解,产品力完全不是一个时代的,在新茶饮玩家们的供应链体系下,奶茶、果茶、咖啡都成了门店现制的了,甚至蜜雪冰城用的奶都是低温奶巨头悦鲜活给供应的。
可能还是有很多人会替香飘飘感到惋惜,毕竟这也是一个时代的标志啊,不仅发明了冲泡奶茶这么个新物种,“一年卖出两亿多杯,能绕地球一圈”的广告语也是很多80、90后们津津乐道的梗......
不过,香飘飘并不孤独。
工业文明时代,技术在不断地进步、基建在不断地更新换代,现在一套完全不同于以往的供应链系统,让商业和产品在供给侧不断地进化,创造新的需求。
蜜雪冰城之于香飘飘,不过是时代浪潮中的沧海一粟。
//新基建落成,旧王“退场”
远的不说,像蜜雪冰城这样对旧供给逐步取代的案例,在离我们最近的零售业,这两年就一直在不断地发生。
比如零食赛道,就有同款剧本正在上演。
之前在线下依靠“代工+贴牌”轻资产模式的良品铺子,在“用低价知名品牌引流+白牌赚钱”模式的量贩零食出现之后,也有了和香飘飘类似的境遇。
从店面的规模来看,2023年巅峰时期的良品铺有大约3300家店,在量贩零食开始发力之后,今年上半年的门店数量仅剩1960家。
而量贩零食,全行业现在约有5万家到6万家店。
同样,我们还从日均利润的视角来看,量贩零食双巨头和良品铺子三家公司在2026年的盈利状况呈现出极为悬殊的对比。
2026年,鸣鸣很忙上半年归母净利22.4亿元,按181天日均约1238万元;万辰前三季度18.38亿元,按273天日均约673万元;良品铺子上半年归母净利1619万元,日均仅约8.9万元。
按此口径,鸣鸣很忙一天利润已是良品日利润的近140倍,良品铺子一天利润不到万辰的七十五分之一。
更有意思的是,就在良品铺子还在这代版本之神量贩零食的“包围圈”中不断学习的时候,在量贩零食的基础上,又出现了以“中央厨房”为核心的新鲜零食的模式。
目前新鲜零食全行业广义的店面数量已经达到了2000家,已经超过了在线下经营了十多年的良品铺子......
看完零食行业,再来看看命运更加曲折的大超市们。
众所周知,以收品牌入场费为生的大超市们的第一次危机是电商的出现,相比线下卖场的通道费,线上的电商们不仅少了一层中介费,价格还更便宜。
巅峰期营收将近500亿元的家乐福,就是在这一阶段彻底消亡。
不过线下大商超此时仍然有很大的价值,比如生鲜卤味,比如消化商场的人流。所以大润发和永辉超市的规模在2020年左右还能够增长。
但是到了今天,商超们进化出了新的形态,他们摒弃了过去的上万SKU的玩法,转而缩短了供应链,并利用供应链做自有产品,而大损耗的生鲜选择了直采之后,损耗、价格、品质又都能标准化。
加上“即时零售+前置仓”模式的发展,像盒马鲜生、山姆这样的商超,在半个小时内就能把商品送到消费者家里。目前,这两家的线上销售占比已经超过了50%。
更关键的是,极致的效率背后,是更加物美价廉的产品,这让传统商超没有了一合之力。
数据上,永辉2025年营收535.08亿元,同比下滑20.82%,净亏损25.52亿元,一年关闭381家尾部门店,2021—2025年累计亏损超过120亿元。
大润发营收从2021财年的1243.34亿元降至2024财年的725.67亿元,利润从2017年的30.20亿元滑至2026财年亏损3.19亿元,且2026年10月又预警半年预亏超5亿元;
沃尔玛大卖场门店从2020年的412家减至2026年4月的278家,五年净减少132家;
华润万家巅峰期约3300家门店、年销售破千亿,两年内关闭930家,东北仅剩的最后一家店也在今年9月闭店。
与之相比,盒马、奥乐齐、山姆们则是一片勃勃生机万物竞发的景象.......
说白了,时代浪潮滚滚向前,在一浪又一浪的基建体系下,不仅仅是良品铺子、香飘飘们,即使是家乐福们这些500亿营收的大企业也只是其中的一粒灰尘。
这种基建潮,对互联网科技行业的冲击,更加直观。
目前,AI也正在基础设施化,并催生对话式信息(比如豆包)获取这一新入口,从而对传统搜索形成分层分流式冲击。
据QuestMobile数据,截至2026年8月,搜索引擎类APP的月人均使用次数降至35.8次,同比下降21.7%;同期AI原生APP用户规模达到5.37亿,月人均使用次数达85.1次,同比增长67.1%。
AI原生应用的人均使用频次已是搜索类APP的2.4倍,且增速差距悬殊。
过去流行的长视频甚至于短视频,也在AI短剧的冲击下,出现了滑坡。
2026年7月,红果DAU达到1.68亿,超过爱奇艺、腾讯视频、优酷、芒果TV四大平台日活之和(约1.55亿),而人均单日使用时长达到125—151分钟,甚至已经超过了抖音的112—133分钟。
这就是新基建下,新旧商业模式的差距,他们差着一个量级。
而在这些“颠覆”的背后,本质都是基础设施升级之后,催生了效率更高的新商业模式。而新的系统,靠企业在原有赛道里加班加点、优化细节,很难追平。
就像马车再怎么改良、车夫再怎么努力,也跑不过汽车。
是人不行了吗?是马退化了吗?
都不是,是动力系统从变了,算力基础、冷链、物流、移动支付、数字化管理这些新基建,就是新商业模式的“发动机”。
对很多老牌企业来说,最无奈的地方也就在这:什么都没做错,甚至比以前更努力了,但生意就是越来越难做。
说到这,肯定有人会问:难道老牌企业就只能坐以待毙吗?
当然不是。
时代更迭的浪潮里,还真不缺穿越周期的老玩家。
//老登消费巨头:如何适应新消费时代?
商业世界,其实没有什么绝对的终局,新基建催生出强势的新供给、新玩家是真,老玩家有自己的沉淀和韧性也是真。
只要找对自己的位置,哪怕换个赛道、换个身份,照样能在新的商业生态里站稳脚跟。
总结老玩家们的经验,老品牌们想要跨过这道时代的坎,大致有三条实实在在的路可以走:
一、成为细分消费场景的绝对刚需
老品牌们最稳妥的活法,是找到一个别人抢不走、替代不了的刚性消费场景,让自己变成这个场景的“代名词”。
最典型的就是方便面。
前几年外卖刚火的时候,“外卖要干掉方便面”几乎就是一个既定的事实,但这么多年过去了,康师傅、统一不但没消失,基本盘反而稳得很。
核心原因就是方便面攥死了几个外卖根本触达不了的刚需场景:比如高铁火车上、高速服务区、加班到后半夜的办公室、家里应急囤货的储物柜。
加上中国的人口基数、地域的广度足够大,就这几个看似不起眼的刚需场景,就足够托住几百亿的市场。
再看农夫山泉。
这么多年不管饮料赛道怎么卷,奶茶品牌再怎么牛,它一直扎根在水这一件事上,它的地位不仅稳如泰山,甚至还能偶尔小爆发一下。
比如最近喝大水这个事突然就火了,其1.5L装的水现在成了年轻人的新宠。
这本质上就是因为“喝白水”是人类最底层的刚需,是所有饮品都替代不了的。
再哲学点讲:水善万物而不争,夫唯不争,天下莫能与之争。
说白了,想要跨越周期,就是要扎根到这种“不争”的刚需赛道中去。
被奶茶店“颠覆”的香飘飘,其实它也试过找自己的场景,那句 “小饿小困喝香飘飘” 很多人都听过,但为啥始终没立住?
核心就是这个场景不够 “刚”。
简单讲,方便面和水是是硬刚需;而冲泡奶茶更多是改善型选择,替代性太强了,属于是非刚需的场景。
那这种天生有“BUG”的生意,该怎么办?
这就要看把场景玩出花的六个核桃了。它挖掘出的下沉市场的送礼场景,稳得离谱。
现在过年走亲戚、看望长辈、串门拜访,拎上一提六个核桃,价格适中、牌子眼熟、拿得出手,是人情往来里的“标品”。
与此同时,在回家的高铁上,回村的镇上,随处可见的广告和堆得像小山一样的产品,都在不断稳固这一消费心智。
那这个场景未来会不会萎缩?会,但只要人情世故还在,走亲戚带礼物的习惯还在,这个需求就不会彻底消失。
本质上,这就是物理刚需的另一面,是情绪上的刚需,有基本盘在。
就跟现在的泡泡玛特一样,虽然业务相比去年的高基数出现了萎缩,但是在未来女性买这些小玩意的需求,就跟新的包包和衣服一样,永远不会消失,就看你怎么满足这些需求。
二、不当对手当队友,换个生态位赚产业链的钱
客观来说,让所有企业都能找到独家的刚需场景,不现实。
所以,正面硬碰硬打不过,换个思路,可以从“对手”变成“队友”,往产业链上游走,当新商业模式的“补给站”,反而能跳出内卷,活得更稳。
这个逻辑在眼镜行业特别明显。
这两年智能眼镜火了,不管你是普通塑料镜框还是智能眼镜,只要你有度数,总得配镜片吧?
只要近视的人还在,镜片就是硬需求。卡在上游最核心的刚需环节,终端卖得越火,上游的货卖得越多,反而旱涝保收。
放到茶饮赛道也是一样的道理。
新茶饮影响的不仅仅是香飘飘这样的原住民,还波及到了常温奶赛道。
伊利相关负责人就曾明确表示,“现制茶饮已对传统包装类液态奶形成替代效应”,乳业专家宋亮给出的规模判断是:新茶饮、咖啡等每年约替代100万吨牛奶消费需求。
咋办?
上游乳企们的做法很简单,既然你生意好,那我就做你B端的生意。
就在这两天,约1.5万家蜜雪冰城和幸运咖门店已率先引入君乐宝的低温鲜奶“悦鲜活”,覆盖现磨咖啡、奶茶等产品,并计划在2028年实现全国门店的鲜奶覆盖。
双巨头蒙牛、伊利现在也都是新茶饮头部企业的重要供应商。
再比如现在的白酒企业,也有这个趋势。
这两年,街边的打酒铺子、散酒站慢慢多了起来,那拥有大量优质基酒的三四线酒厂们是不是也能做供货商?
说白了,新时代的商业链条很长,生态位也多。找准自己的优势环节,当新商业模式的“水电煤”,一样能活得很滋润。
三、魔法打败魔法,给自己买份“战略保险”
除了以上两点,还有条更务实的路——主动拿出一部分钱下场试试新玩法。
零食赛道就是个很典型的例子。
看着量贩零食、新鲜零食一波接一波火起来,溜溜梅、洽洽瓜子这些老牌企业也自己下场做产品线、开门店试水。
还有打法更稳健的三只松鼠,在新鲜零食到来之后,先是在今年6月份,以极低风险的“店中店”联营模式,在大润发、鲜风生活等商超内落地新鲜零食专柜。
到了八月份,三只松鼠首家全品类新鲜零食店在芜湖融汇中江广场开业,门头标注“三只松鼠生活馆×新鲜热卖”,完全是新鲜零食店的模型。
说白了,做成了,就是第二条增长曲线;做不成,损失也在可控范围内,关键是亲自摸透了新赛道的玩法,等未来真的要全面转型的时候,至少不会两眼一抹黑。
白酒行业也是一样,古井贡、洋河、仰韶这些老牌酒企,都陆续试过开打酒铺子、做散酒渠道。
没人指望这个业务一下子就能撑起多少营收,更多的是先占个坑、探探路。
万一未来散酒渠道真的成了大趋势,自己不至于完全没准备,不至于被打个措手不及。
互联网行业的例子就更直观了。
早些年企业微信、钉钉、飞书这些办公工具,很多人都觉得就是个“免费工具”,看不到什么盈利前景。结果 AI 时代一来,办公软件直接成了 AI 落地的最佳载体,一下子就站到了时代的前排。
他们为啥能接住这波机会?
就是因为当初没因为暂时不赚钱就砍掉业务,看似是“没用的尝试”,实则是给未来留了一张船票。
更关键的是,大企业有资金冗余,不怕过错,就怕错过,过错是暂时的损失,错过可能就是永久的出局。
所以拿出一部分利润做战略试错,买个“康波”的周期保险,是非常明智的选择。
总的来说,商业从来没有永远的王者,只有不停适应时代的玩家。
看看农夫山泉、康师傅们的来时路,老品牌们不必困在过去的荣光里焦虑,攥紧刚需场景的基本盘也好,退到产业链上游做供给也罢,或是拿出余力试水新赛道买份“战略保险”。
只要找对了自己的生态位,就永远有立足的空间。
最后也祝愿所有在浪潮里赶路的企业和普通人,都能踩准自己的节奏,找到属于自己的新大陆。
日子常新,未来不远,愿我们都能在各自的赛道里,走得稳当,活得踏实。
