商品与运营双线做深,永辉前三季度利润转正

文/王慧莹
编辑/子夜
关店、收缩、亏损,这是过去一年贴在传统大卖场身上的高频词。
线下客流被即时零售持续分流,价格战一轮紧过一轮,许多区域龙头不得不一边关停低效门店,一边靠压缩开支来守住账面。整个行业,都在经历一场漫长的调整周期。
在这个节点,永辉超市破网而出,交出了截然不同的成果。
10月30日,永辉超市发布2026年三季报。前三季度利润总额2.63亿元,同比增加10.35亿元;归母净利润1.70亿元,同比增加8.80亿元;扣非后归母净利润0.06亿元,经营利润回正,多项核心指标同步改善。更关键的是,整体毛利率同比提升2.06个百分点,期间费用率同比下降2.3个百分点。
当同行还在为“少亏一点”挣扎时,永辉已经完成了从阶段性“止血”向可持续“造血”的转换。
这份反差,格外值得深思:在全行业收缩的痛点上,永辉凭什么逆势盈利?这份盈利,又能否撑得起一个可持续的未来?
叶国富入主后推动的永辉品质零售转型,绝非简单的“学习胖东来”。叶国富给永辉定的路线“不是更宽,而是更深”。关掉低效门店是“深”,把商品力做强是“深”,把单店做透也是“深”。
这意味着永辉的盈利修复,是商品力提升和健康经营驱动的毛利结构升级。三季报的利润回正证明这条路走对了。
1、经营利润回正,是偶然还是必然?
叶国富说,永辉要走的路“不是更宽,而是更深”。成为永辉超市第一大股东以来,叶国富推动永辉超市坚定走品质零售路线,为的是让永辉恢复正向循环的健康经营。
今年上半年,永辉已成功实现扭亏为盈。市场对永辉的期待也随之增高,关注点从“能不能扭亏为盈”转向“能不能持续盈利”。
新发布的三季度财报显示,永辉利润回正,经营改善,没有让市场失望。
其中更值得关注的是毛利率提升和费用率下降。前三季度,公司整体毛利率同比提升2.06个百分点,期间费用率同比下降2.3个百分点。
在传统商超行业里,毛利率和费用率同时改善并不常见。常见的组合是二者互相抵消,要么提毛利靠提价,但提价又压客流,客流下滑又推高费用率;要么压费用靠砍投入,砍投入又伤商品和体验,毛利随之回落。
“一升一降”之间,永辉不是在两个变量之间做取舍,而是在同一个方向上同时改善。毛利率上行,源于商品与供应链调整、自有品牌占比提高;费用率下降,则来自经营效率提升与成本管控增强。
当毛利和费用端同时出现结构性改善,说明永辉的经营底层逻辑,已经彻底变了。
这与行业惯性形成了清晰分野。行业普遍的生存路径是“降价换营收、控费保利润”,结果往往是毛利越做越低、体验越砍越差,然后陷入价格战的内卷死循环。
把永辉放回行业坐标系里,这个含金量会更清晰。中国连锁经营协会的数据显示,2026年上半年,协会对92家连锁超市企业、覆盖超过15000家门店的摸底调研中,净利润同比下滑的企业占比达到51.1%,实现增长的企业占比从上年同期的37.5%降至28.3%。
这样艰难的存量环境下,永辉率先交出的,是一份经营利润回正的考卷。这个意义不在于永辉赢了,而在于告诉大家:永辉的品质零售转型正从短期修复走向长期能力建设,运营发展进入健康轨道。
叶国富提出的“走深”,意味着这场改善持续而稳定。品质零售这条路,永辉不仅走通了,而且走深了。
2、商品与门店双轮驱动,让“挣”的钱跑起来
仔细拆解调改动作会发现,永辉修复盈利的解法,与行业多数企业截然不同。
行业常规的修复路径,是放缓扩张、压缩预算、砍掉非必要成本,用牺牲长期增长潜力的方式换取短期账面好看,本质是向下求生。
但永辉恰恰相反。它没有停下调改的脚步,反而在商品体系升级、门店场景打磨上持续加码投入,靠好品质大单品的放量拉升毛利、靠门店运营效率的提升摊薄成本,用经营质量的增长换来了利润的实质性修复。
换句话说,永辉的利润是靠经营能力“挣”出来的,不是靠收缩投入“省”出来的。
利润的第一块增量,来自商品力的直接兑现,这种变化最先被走进门店的消费者感知到。
几年前走进永辉,最直观的印象是密密麻麻的标准货架、循环滚动的促销海报、以民生菜肉为核心的购物动线。货架上大多是市面流通的品牌货,门店比拼的核心是谁的价格更低、谁的促销更狠。
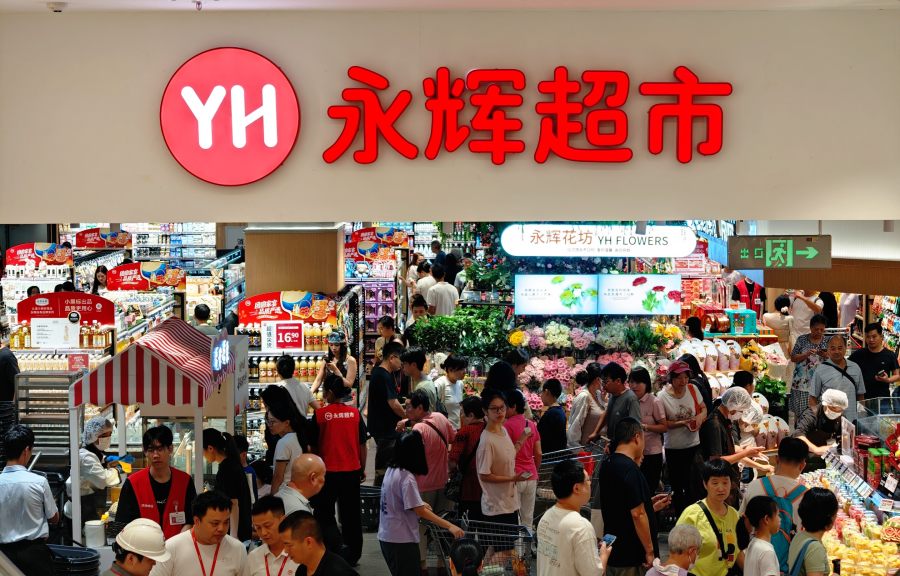
而如今再走进完成调改的门店,感受已经完全不同。入口处不再是堆成山的低价引流品,取而代之的是规整醒目的“十大健康场景”,将商品围绕生活场景进行重组。
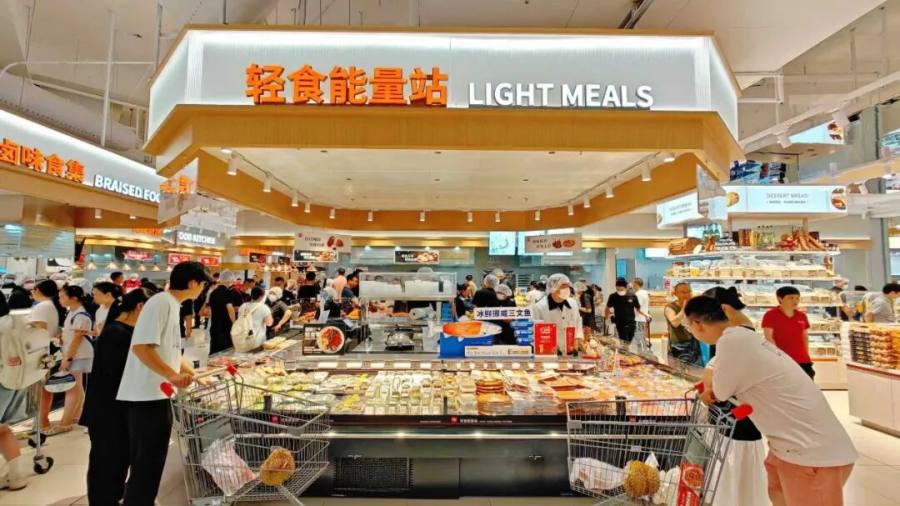
这种肉眼可见的场景迭代,是永辉商品结构的系统性重构,也是利润增长的底层来源。
截至三季度末,永辉超市累计打造502款销售额千万级商品,其中亿元级商品19款。值得一提的是,千万级商品三季度单季新增超200款,扩容节奏明显加快。
前三季度,永辉自有品牌整体销售额达40.89亿元,占公司总销售额超10%;三季度开业的呼和浩特首店、广州北京路店等标杆门店,自有品牌在标品销售额中的占比约为40%。
其中,永辉定制系列今年前三季度打造出鸡蛋、三文鱼、佳农香糯蕉3款亿元级商品,销售额分别为2.68亿元、2.36亿元和1.05亿元,这些自有品牌,正在成为顾客主动选择到店的理由。
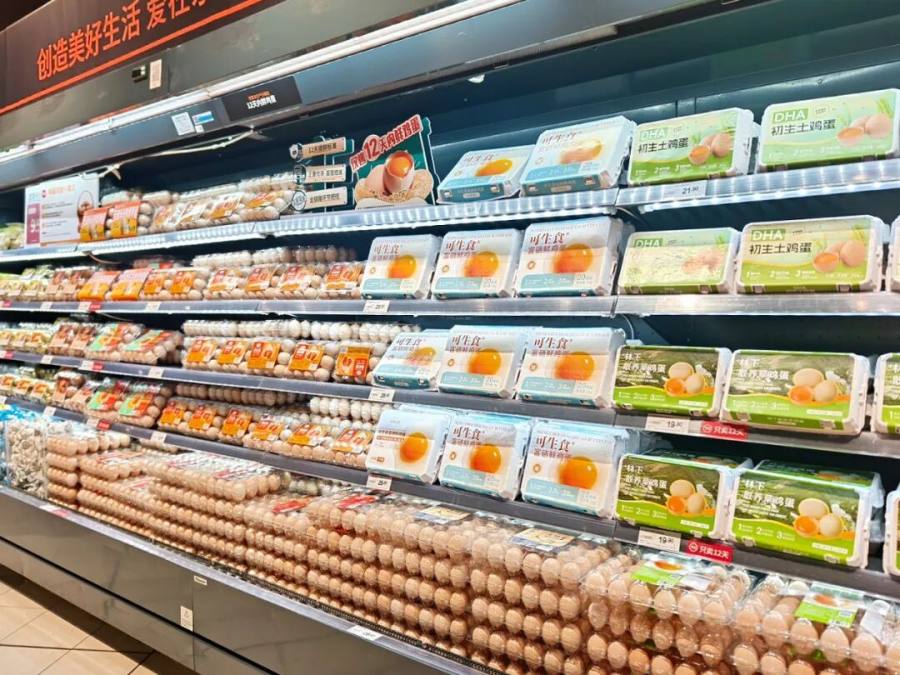
永辉定制鸡蛋
3R商品是另一条放量线。永辉以“国民厨房”为定位,推出早餐粗粮拼盘、快手菜等爆款产品,把超市从购买食材的地方变成解决温饱的地方。这类场景化商品自带体验属性,无法被线上标准化配送替代,同样靠差异化价值挣得了增量收入。
一个普遍的误读是,企业盈利回暖,一定是砍了投入、省了成本。放在永辉身上,这个判断并不成立。
事实上,永辉的门店调改和场景投入仍在持续推进。截至9月30日,永辉超市累计完成338家门店的调改工作。
当前,永辉进入调改第二阶段,覆盖更多存量门店,并开启“三线并行”策略。一边是“十大健康场景”加速落地,从商品陈列到体验动线全面升级;另一边,新店拓展没有止步,优质商圈的高质量门店按节奏开出;同时,关闭低效亏损门店,将资源集中在高质量、高潜力门店上。
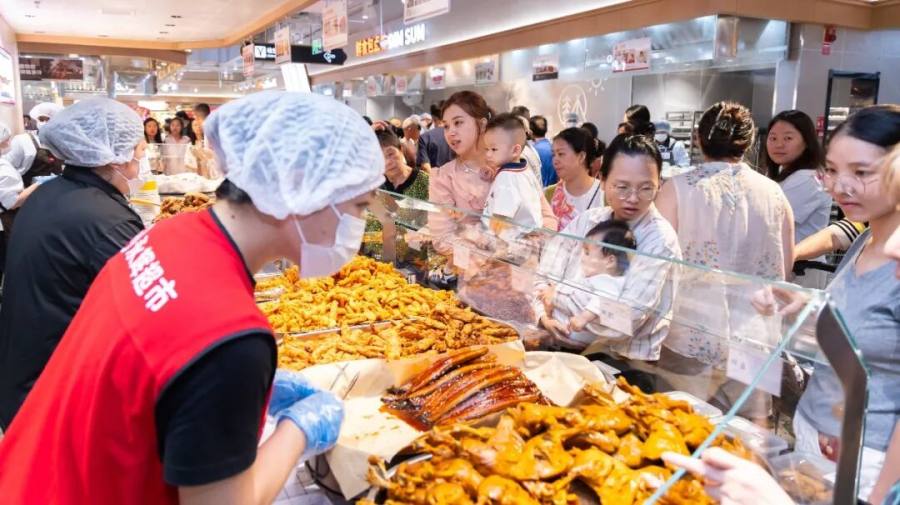
当门店运营效率提上来,同样的投入就能产出更多利润。
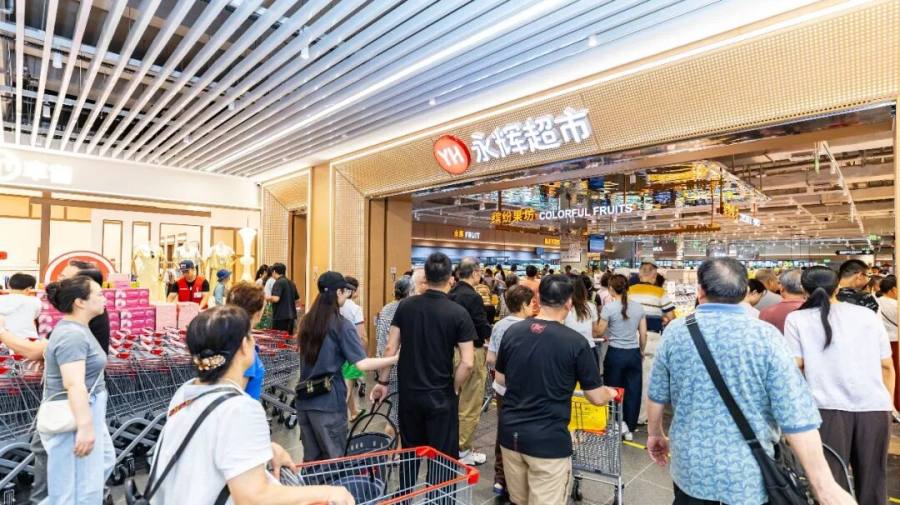
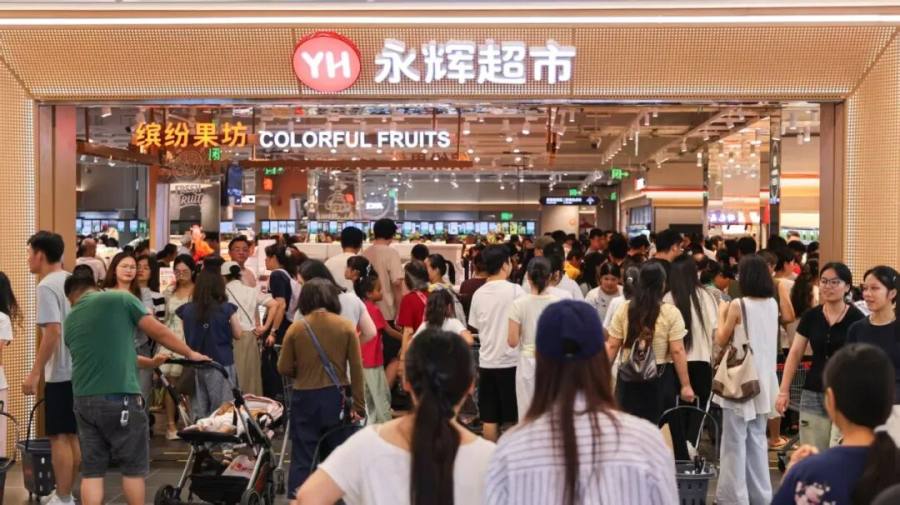
呼和浩特首店就是最直观的样本。7月开业后单日销售连续一个月破百万,累计销售额超4200万元,累计客流突破45万人次。这家店的高产出,不是靠低价促销换流量,而是靠调改后的商品结构、场景体验和运营效率,实现了单店的高质量盈利。
它验证的不只是一家店的成功,更是“精准投入—效率提升—利润兑现”这套模型的可复制性。
把商品端和门店端的逻辑串起来,就能看到永辉正在跑通的良性循环。好品质大单品放量,拉升毛利、带来盈利;盈利形成的资金,反过来支撑更多门店调改、更多商品开发、更多高质量新店;更好的门店和商品,又进一步提升运营效率、放大利润空间。
最终,盈利、投入、增长环环相扣,形成自我强化的正向循环。
3、向深而行,叶国富给出了永辉长期答案
当很多企业把盈利当作转型的终点时,永辉却把它当作“向深而行”的起点。
回看这一轮商超行业的转型浪潮,从社区团购退潮后的集体反思,到即时零售冲击下的纷纷调整,入局者众多,尝试者不少。但大多是在原有框架内修修补补,看似动作频频,实则没有触及零售的核心逻辑。
永辉未必是起步最早的那一个,却很可能是改得最深、最彻底的那一个。
这份彻底,体现在叶国富大刀阔斧的改革上。
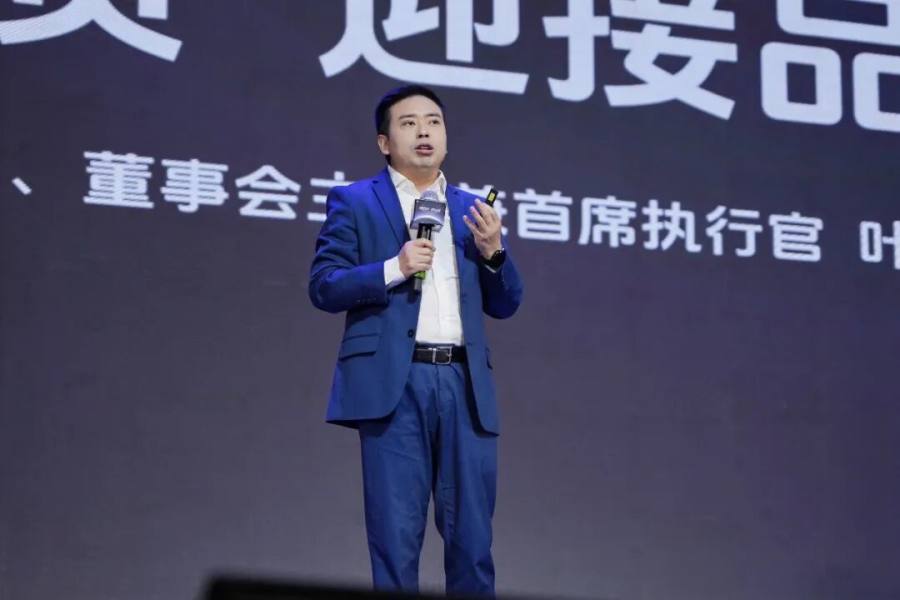
叶国富
叶国富入主永辉之初,面对的是一套跑了十几年的规模扩张惯性。门店数量优先、区域采购分散、SKU庞杂低效,大量低效门店拖着整体盈利的后腿。要走品质零售的路,第一步就是打破这套旧体系。
在供应链端,调改更是动了根本。过去永辉的采购体系以区域分散采购为主,供应商数量庞杂、品控标准不一,规模优势难以转化为成本与品质优势。叶国富入主后,永辉直接推翻了旧有逻辑,转向全国统采深化的模式。
2025年3月,叶国富对供应链改革进一步定调,他在许昌举行的永辉全球供应商大会上提出“三大聚焦”:聚焦核心供应商、聚焦核心大单品、聚焦长期主义。
这是一场刀尖向内的取舍,割舍的是短期营收数字,换来的是整体资产质量的提升。改革纵深之路并非易事,永辉仍需一步步走实。
如果说第一阶段的关键词是止血清障,那么进入2026年,永辉调改步入第二阶段,关键词就变成了精耕提效。
2026年是永辉的“商品深耕之年”,标志着调改继续向深而行。商品体系上,永辉坚定推行“商品中心化”战略,自有品牌从零散试水升级为系统性搭建,形成了覆盖民生百货、食品生鲜的完整国民商品矩阵;3R商品从单一熟食扩充为全时段的国民厨房解决方案。
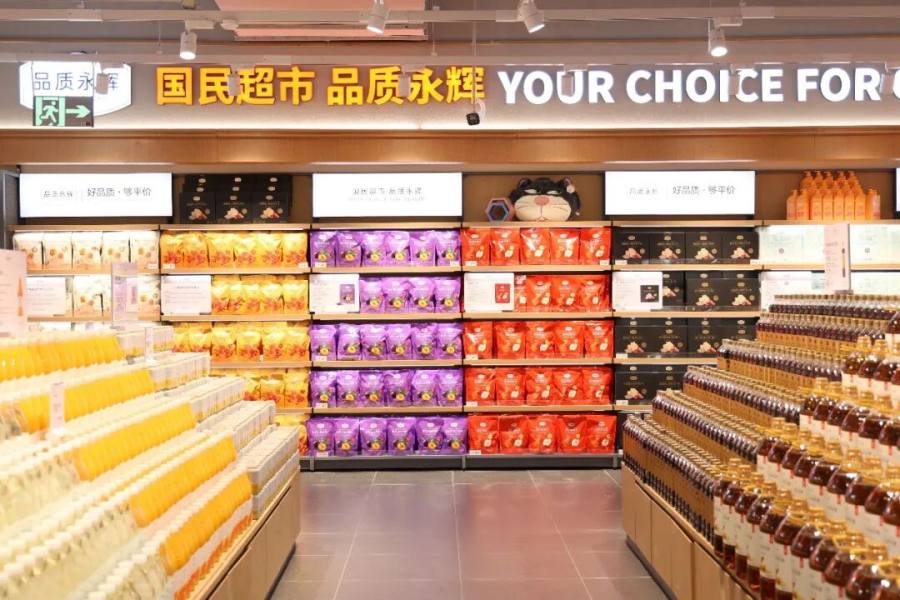
从破旧到立新、从清障到深耕,两年时间里,永辉的调改一步一个脚印,先甩包袱、再搭体系、最后做精细化,扎扎实实把品质零售的逻辑落到了供应链、组织、商品、门店的每一个环节里。
当然,改得越深,阵痛就越久。过去两年,永辉也承受着转型期的业绩波动和盈利的质疑。但转型从来没有捷径,真正的出路,永远是向内深耕、动真碰硬。
比起追逐风口、修补表层,沉下心把最基础的商品、供应链、门店做深做透,才是穿越周期的终极答案。叶国富给永辉的,不是一套现成的模式,而是一个判断:零售的护城河不在货架之外,而在货架之上。这个判断能否成立,不取决于一次财报的回正,而取决于永辉愿不愿意用下一个两年、五年,去把“深”字一寸一寸凿进商品和门店里。
