伊利的万能公式与单一难题

沃尔玛内,人头攒动。人气最旺的堆头前,身着通勤装的年轻人们正把几瓶1升装的沃集鲜“小绿瓶”常温奶陆续放进购物车。
这款常温奶在线上App卖断了货,线下门店则贴出“每人每天限购24瓶”的告示,甚至被代购加价转卖。
这款爆品的代工方是广西石埠乳业,一家主打区域市场、全国知名度平平的传统乳企。
与之相比,社区超市的货架上,伊利旗下的王牌产品金典16盒装常温奶,价格正从49.9元一路促销到39.9元。路过的顾客偶尔会顺手拿上一提,却鲜有人为之专门进店。
消费者对常温奶的喜恶取舍,恰如一面镜子,映照出伊利这家乳业巨头繁华背后的深层变化。
2026年10月29日,伊利发布第三季度财报,前三季度营业总收入为938.13亿元,同比增长3.59%,归母净利润88.04亿元,同比下降15.56%。剔除澳优减值与补税的因素,伊利前三季度核心经营利润同比增长9%。
基本面上,伊利的盘子依然稳固,甚至还在维持增长。
乳业是一门高频复购的生意,渠道密度决定生死。时至今日,伊利仍拥有500多万个终端零售网点,堪称行业里的渠道霸主。放眼快消行业,也仅有康师傅、可口可乐(中粮+太古)等寥寥数位能与之掰掰手腕。
去年年报也有披露,伊利液态奶、婴幼儿与成人奶粉、冷饮业务等皆位居行业市占率第一。
然而,规模上的领先,与消费者心中的偏爱并不总是同频。拥有行业最深的渠道根系之后,如何生长出“让人主动选择”的引力,是摆在伊利面前的一道思考题。
一、高端标杆与折扣主力
常温奶是伊利的心脏。三季度财报中,液体乳业务依然贡献了公司主营收入的60%。这颗心脏依旧有力,但维系它澎湃的外部环境或已不如从前那般宽余。
近年来,常温奶都处于下行周期。根据博研咨询数据,常温纯牛奶市场规模从2024年的1165.2亿元降至2025年的1144亿元。马上赢数据显示,2026年三季度,常温纯牛奶销售额同比持续下滑。
曾经年销售额突破200亿元、扛起“高端白奶开创者”旗帜的金典,如今要靠39.9元的促销价拉动走量;在电商渠道补贴后甚至卖到了24盒35元(单盒仅折合1.46元)。这家曾以高端化立身、以品牌溢价见长的快消巨头,将价格战当成了常规武器。
存量市场中,商业竞争也开始充满戏剧性。2025年10月,伊利诉蒙牛包装装潢侵权案终审落槌:蒙牛因使用与金典近似的包装、装潢,被判停止侵权并赔偿500万元。
白奶最知名的两个品牌早已没了讲品牌故事的格调,而是拿起法律武器。
这一切,或许是因为过去金典常用的高端化故事不灵了。
北纬45度黄金奶源带、限定专属牧场、占全球奶牛总数1%的娟姗牛、“金典有机,给最爱的人”。这些礼赠叙事曾经完美解释了伊利的产品为什么好,也支撑了高端的品牌溢价。在传统的中国消费语境里,越贵,就越适合作为礼物。
伊利的中秋宣传片中,代言人刘亦菲提着金典回家,生动演绎了这一营销逻辑。
只是年轻一代消费者的购买逻辑变了。在独居和小家庭成为主流的趋势下,年轻人开始转向悦己、质价比消费,沃集鲜“小绿瓶”的爆火就是典型案例。
沃尔玛的这款走量产品没什么故事。营销重点强调的是像科技产品一样的“参数”。如甘蔗喂养、4.0g/100mL(高于国家标准38%,亦高于部分金典产品的3.6g或3.8g)的蛋白质含量、生牛乳菌落总数和体细胞数,分别只有欧盟管控限值的一半和四分之一等。
一张干净的配料表、一组可验证的客观指标,以及9.9元/升这个极具吸引力的价格,共同构成了一款性价比单品,一举打爆。
伊利用品牌故事制造溢价,而零售商用极致的性价比拆解溢价。面对伊利的常温奶,消费者似乎不太能找到溢价购买的理由。
二、迟到七年的秒鲜
常温奶增量见顶的同时,消费需求正迅速向“新鲜”迁移。
马上赢数据显示,2026年三季度,低温纯牛奶销售额同比增长17.03%,是液态奶大类中唯一保持高速增长的品类,同期常温奶仍呈下滑态势。
在风口正劲的鲜奶赛道上,伊利的表现却略显被动。
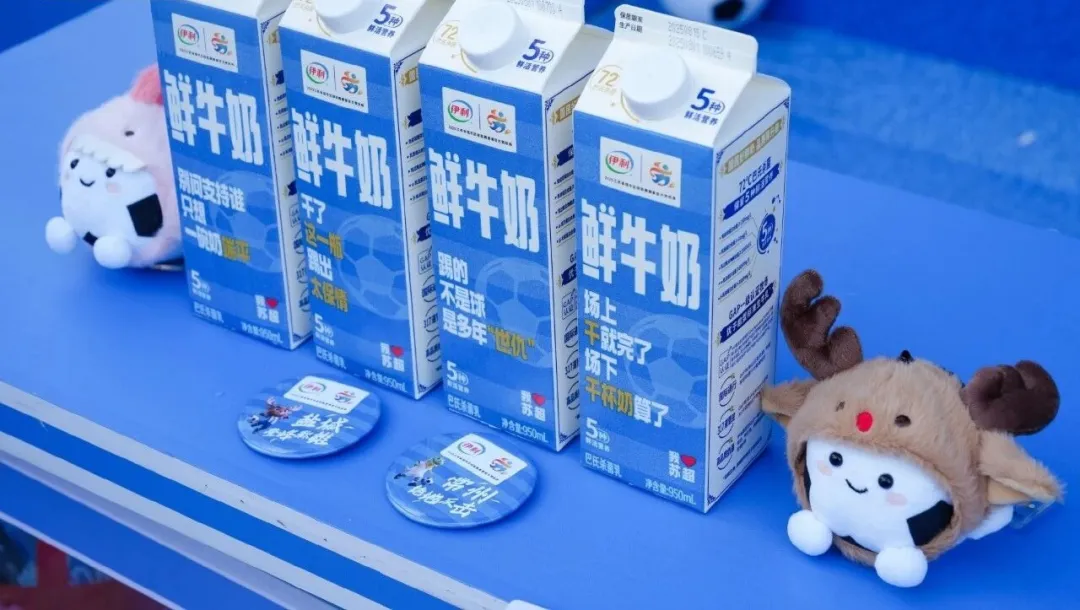
在广州某超市的冷柜里,伊利“秒鲜”和君乐宝“悦鲜活”并排陈列。两瓶奶像一对孪生兄弟,都标注着同样的INF0.09秒超瞬时杀菌工艺,同样的19天保质期,同样的3.6克蛋白质、120毫克钙;秒鲜405毫升卖8.9元,悦鲜活450毫升卖9.9元,折合每100毫升都是2.2元。不细看价签,几乎分不出谁是谁。
选择与悦鲜活对齐参数,也是伊利的无奈之举,因为秒鲜迟到了整整七年。
早在2019年11月,悦鲜活就凭借0.09秒INF超瞬时杀菌技术率先上市,将19天保质期的“长效鲜奶”打造成新品类,成功锁定了消费者心智。
截至2026年5月,悦鲜活在全国鲜奶市场的全渠道份额已达27.1%,高端鲜奶市占率更是高达50%。每卖出两瓶高端鲜奶,就有一瓶是悦鲜活。
面对这一变化,伊利最初的应对却显得迟疑。2020年,集团副总裁刘春喜公开表态“未来中国的乳制品仍将以常温液态奶为主”;2021年,伊利只用金典品牌顺带推出“金典鲜牛奶”,但财报里长期不单独披露鲜奶业绩。
战略上的迟疑直接体现在市场份额上。据君乐宝招股书披露的2025年零售额数据,中国鲜奶市场前五名依次为光明(20.1%)、君乐宝(13.4%)、蒙牛(11.7%)、新乳业(11.2%),而伊利以约7%的份额仅排在第五位。
随着鲜奶赛道彻底爆发,伊利开始全面发力追赶。依托强大的渠道与资源实力,这波补课成效显著。2025年,伊利低温鲜奶营收增长20%以上,低温活性乳酸菌增长40%以上。
随后,伊利在供给侧下了重注,增持优然牧业至36.07%,签下700亿元的三年长协“锁奶源”。直到2026年5月25日,伊利才正式推出了独立的低温鲜奶品牌“秒鲜”。
凭借资金与渠道优势,巨头的正面进场确实能迅速冲出规模。只是供给侧的胜利,短时间内很难转换为消费者的心智认同。在社交媒体上,金典鲜牛奶和秒鲜的自发传播声量依然有限。
率先定义品类的人,往往能吃掉最大的心智红利。当伊利率领重兵进入战场,才发现原本无往不利的武器,在新的消费者心理面前找不着靶心。
三、两张王牌如何保持威力?
过去20年,伊利的增长依赖于两台高效运转的引擎,即渠道与营销。领先整个快消的终端网点,确保消费者能买到产品。再把广告预算砸在声量最大的地方,确保“被看见”。
如今,这两台引擎依然庞大,却逐渐显露出某种钝感。它们习惯于为消费者做决定,而今天的消费者更倾向于自己寻找理由。
在营销上,伊利向来不吝重金。巴黎奥运会期间,不同于蒙牛砸下重金购买官方TOP赞助商身份,伊利另辟蹊径签下了郑钦文、全红婵、潘展乐等16名核心运动员组成“伊利之队”。用“鲁豫撞脸巴黎LOGO”等社交梗,抢尽官方赞助商风头。
期间金典旗舰店GMV增长300%,液奶天猫渠道GMV增长50%。高回报的背后是高投入。2025年伊利广告营销费达128.2亿元,销售费用合计215.45亿元,费用率达18.6%。
在不断成功的营销案例里,伊利发现了属于自己的万能营销公式,“搭子”就是其中之一。
2025年春节,贾冰与李现将伊利比为“过年好搭子”。第三方监测显示,该话题上线当日全网互动量过亿、正向评论约86%;同年的中秋国庆双节,闫妮沙溢时隔二十年重聚,伊利又成了“团圆搭子”,宣传短片全网播放量超3.5亿次;今年9月,沈腾与李现又让伊利当了一把“假期搭子”。
伊利消费者调研显示,多数消费者对伊利就是“顺手买、搭着买”。基于这个偏好,伊利干脆把“百搭”设定为2025年CNY营销的核心策略,不做红花,甘当绿叶。
这是一种极其聪明的传播策略,只是“百搭”往往也意味着“可被替代”。
“搭子”是社交网络上的公共流行词,不属于任何单一品牌;不同时段启用的代言明星,也都是商业价值极高的“当红炸子鸡”。他们频繁跨界站台,难以形成品牌独占绑定;而后备箱、露营地、餐桌等场景,更是所有快消品共用的公域场景。
拿沈腾来说,仅2026年,他就先后为无穷、乐事、京东等多家品牌站台。
伊利顺水推舟强调的“百搭”定位,无意间也承认了产品缺乏“非它不可”的独特价值。将弱点包装成卖点是出色的传播术,却不是建立品牌效应的根本解法。
相比之下,竞争对手正在试图抢占更具黏性的具体场景。
以悦鲜活为例,除了在社交平台绑定咖啡、抹茶自制特饮外,2026年10月,蜜雪集团官宣与悦鲜活达成战略合作,蜜雪冰城及幸运咖约1.5万家门店引入悦鲜活低温鲜奶作为基底。
一杯8元的黑糖珍珠鲜牛乳里可以倒进约200毫升悦鲜活,很难不击中喝奶茶也要精打细算追求质价比的消费者。
往大了看,悦鲜活不冠名综艺与大型活动,更多联名三得利、茶颜悦色等知名品牌,绑定马拉松和健身房,再把蜜雪冰城、古茗的门店变成免费广告位。通过联名与B端渗透,悦鲜活成功将成千上万家门店变为了免费的品牌展台,形成了“产品即营销”的闭环。
伊利去年一年的销售费用为215.45亿元,超过君乐宝2024年全年营收(198亿元);而悦鲜活用这笔钱的零头,做到高端鲜奶市占率50%、今年上半年收入再增55.4%。
伊利的深度分销网络曾是中国快消史上的奇迹。数百万个终端网点、90%的乡镇渗透率、1.7万名经销商,在品牌的网格化管理下,共同勾勒出中国快消史上最深的渠道毛细血管。
随着零售业态的重塑,这条建立在传统毛细血管上的防线正被新业态绕过。
麦高证券2026年8月发布的研报显示,社区团购与即时零售已占据低温奶销售35%的份额,一举超过了传统商超(22%)。与此同时,零食量贩店、会员制超市的兴起,进一步挤压了传统网点的边际价值。
被抢到限购的沃集鲜小绿瓶,说明渠道商正在利用自有品牌将流量转化为品牌心智,而这本就是渠道建设的一部分。与此形成对照的是,伊利也在为永辉代工7.9元/950毫升的自有品牌鲜牛乳,首发4天销售额即破百万。
一头是渠道霸主的锋芒,一头是零售商“影子工厂”的躬身,伊利在产能与供应链上依然收获着应有的回报。只是品牌心智的蓄水池,需要比利润报表更长情的灌溉。
底盘依旧雄厚的伊利不缺少大象起舞的能力。只是从规模最大的乳企走向消费者想买的牛奶品牌,中间隔着一次从渠道驱动到心智驱动的重塑。回答好这一个问题,需要的不仅仅是时间。
