三季报 | 麦格米特净利暴增438%,AI电源生意成色几何

作者|章启明
编辑|王以沫
Q3净赚2.1亿,扣非净利仍亏损
10月29日,麦格米特(002851.SZ)交出一份颇有反差的三季报。第三季度归母净利润同比暴增438%,环比增长52%,营收同比增速超40%。
全球AI数据中心建设提速,带动高功率电源需求增长,这家传统电力电子企业正在迎来新的发展机会。但亮眼的净利润背后,扣非归母净利润仍处于亏损状态。AI电源究竟能为麦格米特带来多少真正的利润?
利润大涨背后
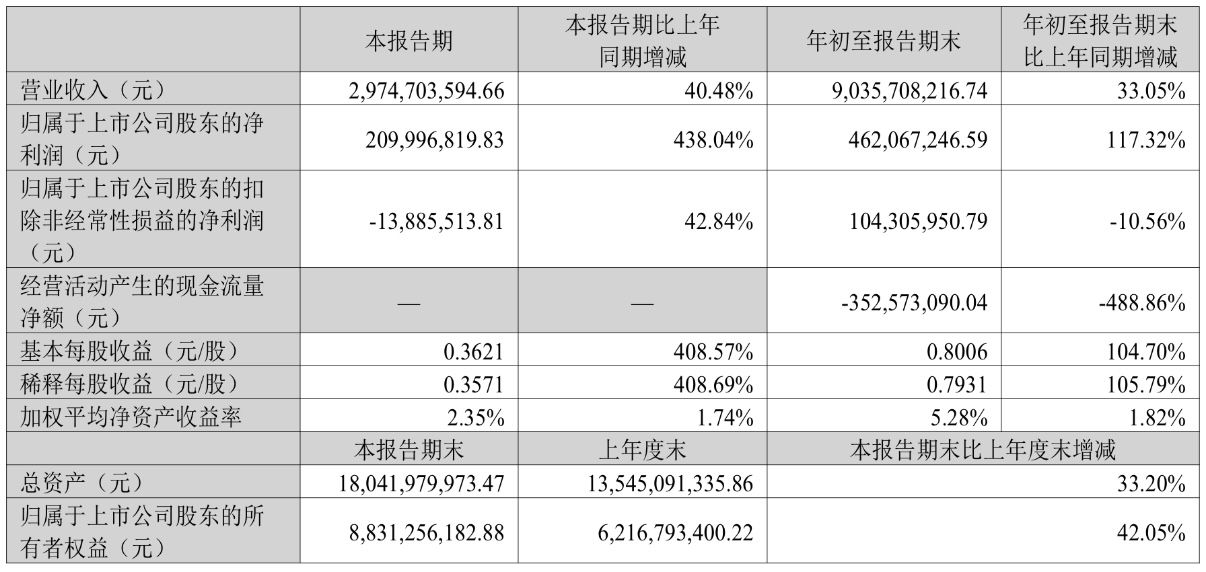
麦格米特2026年第三季度实现营业收入29.75亿元,同比增长40.48%;归母净利润2.10亿元,同比增长438.04%。
前三季度,公司累计实现营业收入90.36亿元,同比增长33.05%;归母净利润4.62亿元,同比增长117.32%。
图片来源:麦格米特公告
从季度变化看,第二季度归母净利润为1.37亿元,第三季度增至2.10亿元,环比增长约52%。
但另一组数据值得关注。
前三季度,麦格米特扣非归母净利润仅1.04亿元,同比下降10.56%;第三季度扣非净利润亏损约1388.55万元。
这意味着,虽然公司单季度归母净利润增长超过四倍,但剔除非经常性损益后,主营业务相关盈利表现并没有同步改善。
根据公司披露,业绩增长除了业务规模扩大,还受到投资公司公允价值变动收益增加、政府补助增长等因素影响。
公允价值变动收益通常属于非现金性质的会计收益,其金额会随投资标的估值变化而波动,不能简单等同于主营产品销售形成的利润。
现金流同样需要关注。前三季度,公司经营活动产生的现金流量净额为-3.53亿元,同比由正转负。
一边是营收快速增长,一边是扣非利润承压、经营现金流净流出。这说明麦格米特正在扩大业务规模,但利润质量和现金回流尚未同步改善。
AI电源打开市场
麦格米特并不是一家单纯的AI概念公司。
公司长期深耕电力电子与控制技术,产品覆盖智能家电电控、电源、新能源交通、工业自动化、智能装备等领域。
从空调控制器、工业电源,到新能源汽车充电设备,其核心能力都是对电能进行高效率转换、控制与管理。
如今,这套技术正在进入AI数据中心。
随着GPU功耗提升、服务器机柜功率密度不断增加,传统供电方式面临效率、散热和供电稳定性等挑战。高功率电源、机柜级供电和高压直流配电,正在成为AI基础设施的重要组成部分。
麦格米特已经布局从电网输入到GPU终端的AI算力供电解决方案,相关产品进入批量交付阶段。
根据公司2026年半年报,上半年电源业务收入18.41亿元,同比增长60.92%,增速明显高于公司整体营收。
公司还披露,已纳入英伟达数据中心电源推荐供应商名录,参与Blackwell、VeraRubin等AI计算平台相关电源方案的生态开发。
但进入供应链并不意味着能够获得全部订单,未来收入仍取决于具体产品认证、客户采购份额和交付规模。
研发投入也是麦格米特的一大特点。
2026年上半年,麦格米特研发费用6.21亿元,同比增长20.91%,占营收比重超过10%。持续投入有助于积累高功率、高效率电源技术,但也增加了短期成本压力。
此外,上游原材料价格波动、供应紧张以及部分传统业务竞争加剧,也在影响整体利润表现。
算力竞赛转向供电
麦格米特的新机会,来自AI算力基础设施正在发生的一场变化。
过去,市场关注数据中心采购多少GPU、拥有多少算力。如今,随着单机柜功率不断提高,如何稳定、高效地为这些设备供电,变得越来越重要。
电源不再只是服务器内部的普通零部件,而是影响整个算力系统能耗、可靠性和运行成本的重要环节。
特别是在下一代AI计算平台中,更高电压等级的直流供电方案受到关注。英伟达等企业正在推动800V直流供电架构发展,以减少大功率传输过程中的电流损耗,并提高系统供电效率。
对于麦格米特这样的电力电子企业而言,这意味着产品价值可能从单台服务器电源,进一步延伸至机柜级供电和数据中心整体电力转换系统。
市场空间正在扩大,竞争也随之升级。
台达电子、光宝科技以及国内电源企业,都在积极布局AI数据中心供电。客户对转换效率、功率密度、可靠性和成本的要求不断提高,行业门槛随之抬升。
麦格米特能否把技术优势转化为持续利润,关键在于高端AI电源的规模交付、产品毛利率以及供应链成本控制。
资本市场还需要关注另一层变化:随着AI数据中心向更高功率密度发展,电源企业的价值可能不再只由出货数量决定,还取决于其在整套供电系统中承担多少技术和产品环节。
但这一机会能否兑现,仍需要具体订单和财务数据验证。
麦格米特第三季度营收增长40.48%,说明业务扩张正在加速;扣非归母净利润仍然亏损,则提醒市场,业务增长距离稳定盈利还有一段路。
接下来,AI数据中心电源的收入占比、产品毛利率、经营现金流,以及下一代供电方案的商业化进度,将成为观察公司价值的重要指标。
对于麦格米特而言,AI算力建设已经带来了更多生意,但比进入英伟达供应链更重要的,是能否把技术机会真正转化为持续增长的主营利润。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
