单季净利百亿增28% 比亚迪三季报里的“技术账”与“出海账”


10月29日晚,比亚迪(002594.SZ)交出2026年三季报:第三季度营收约2215亿元,同比增长14%;净利润100亿元,同比增长28%,净利率抬升至4.52%。在价格战未歇、行业承压的背景下,这份单季成绩单跑出了“利润增速快于营收增速”的修复曲线。
赚钱的底气,来自“敢烧钱搞研发”
看前三季度,比亚迪营收5663亿元保持稳态,研发费用却砸下363亿元——比同期223亿元净利润还高出一截,“A股研发之王”的标签依旧扎实。截至目前,其累计研发投入已突破2800亿元,技术红利正在集中兑现:
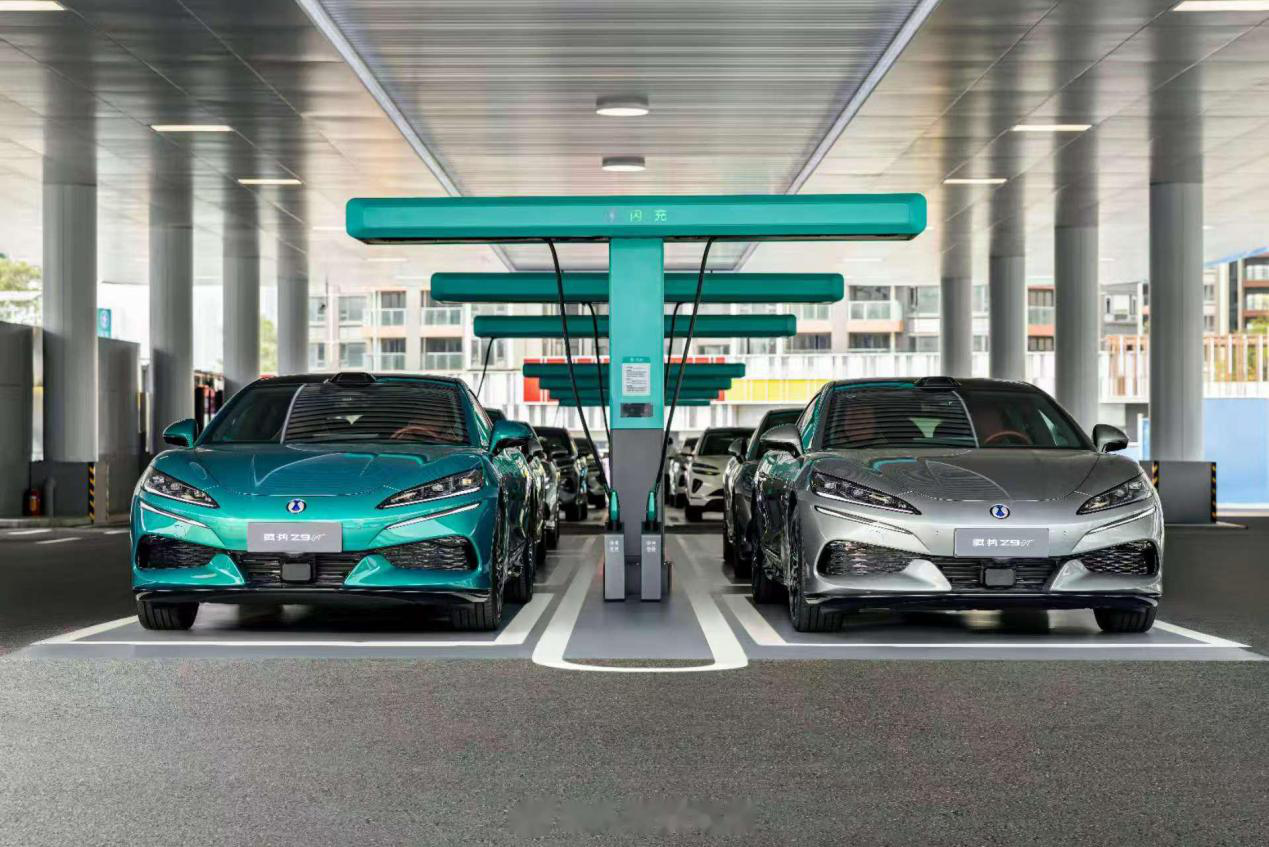
第二代刀片电池与闪充技术直击“充电慢、低温充不进”痛点,量产充电速度创下全球纪录,此前在国新办发布会上获工信部点名;
补能网络同步铺开,截至10月7日,全国闪充站达12165座(含高速站2111座),覆盖341城,年内目标冲击2万座;
智能化端,比亚迪成全球唯一“智能泊车+城市领航”双兜底车企,辅助驾驶车型保有量超395万辆,天神之眼日增实车数据2.4亿公里;璇玑A3作为首款自研4nm智驾芯片,把全栈自研又往前推了一步。
海外与高端化,扛住国内价格战
真正的增量在海外。1—9月,比亚迪海外销量134万辆,同比猛增91%,业务触达120多个国家和地区,出口有效对冲了国内市场的利润挤压。
结构也在变轻、变贵:方程豹、腾势、仰望三大高端品牌合计销量41万辆,同比增长75%,占比突破13%。海外放量+高端占比提升,直接拉动前三季度毛利率同比改善,单车盈利质量明显修复。
产品矩阵持续“上新”,品牌走在国际台前
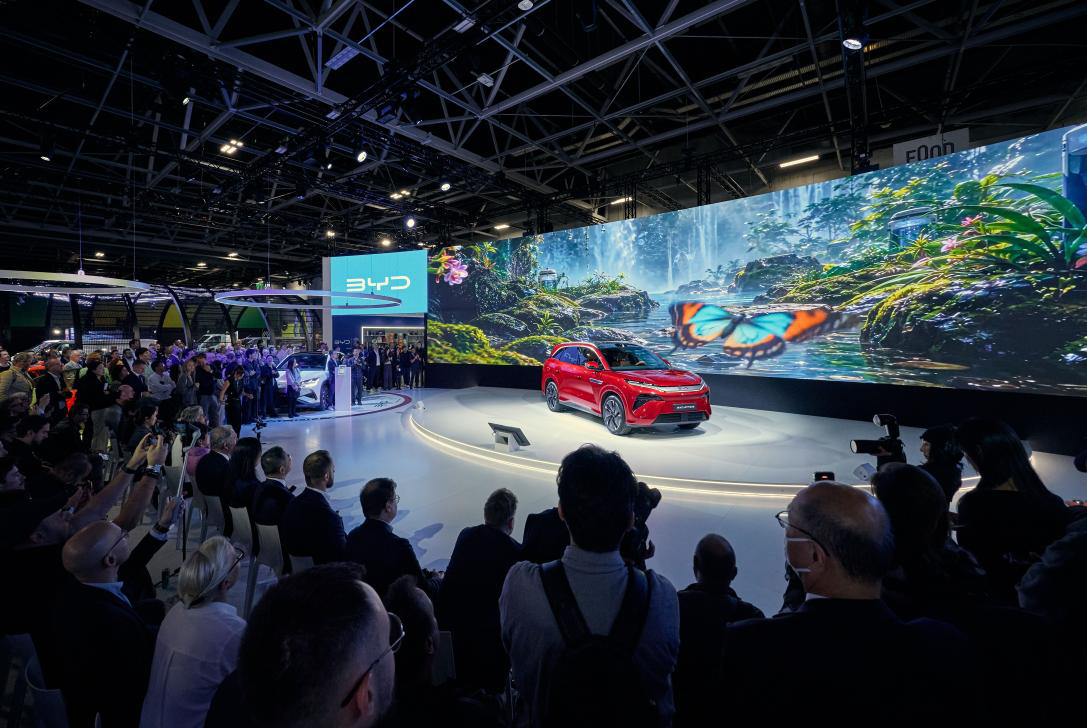
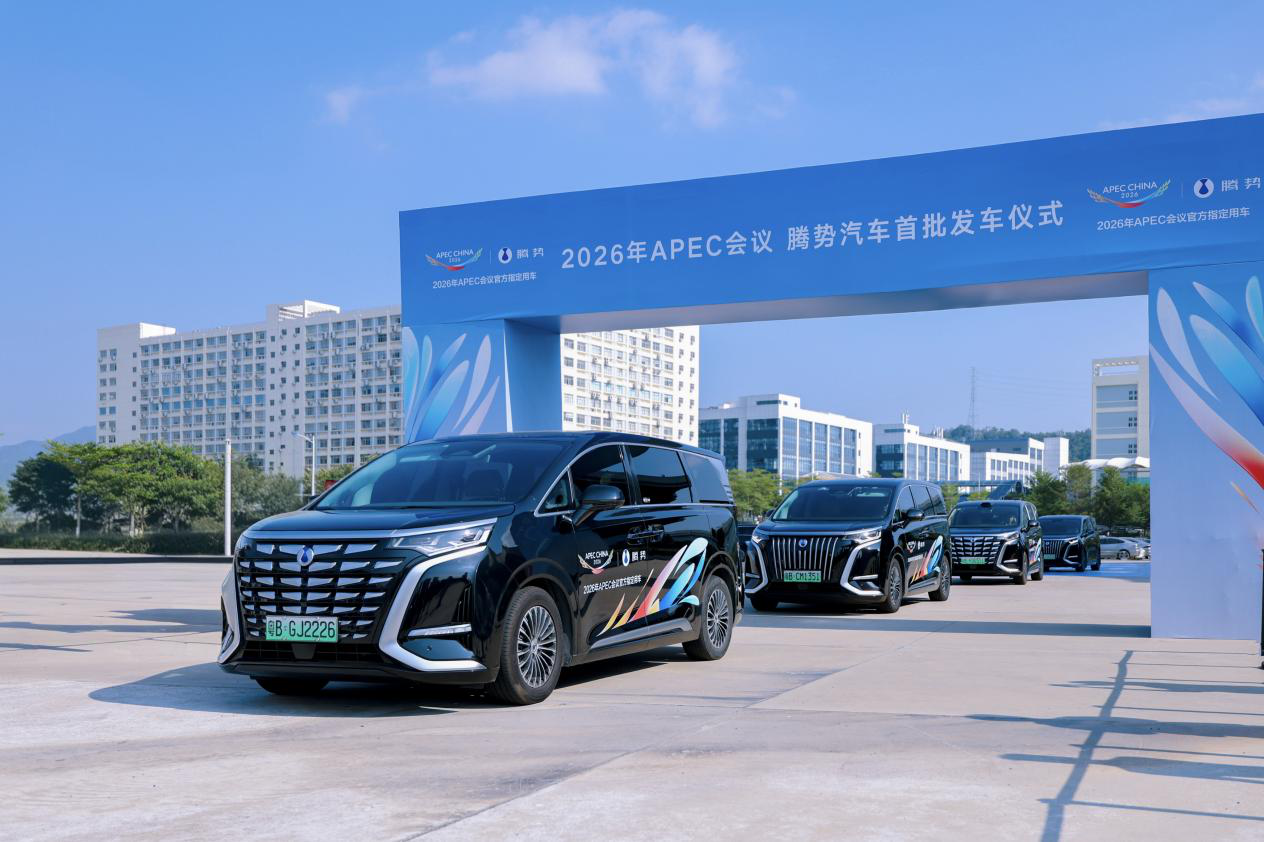
从腾势Z在英国古德伍德首发,到方程豹S&S GT双轿车、王朝大汉9系旗舰、仰望鼎曜行政轿车陆续亮相,比亚迪的产品线正从“走量”走向“走价、走场”。作为2026年APEC会议官方合作伙伴,多款车型进入国际盛会指定用车序列,深圳街头的“比亚迪风景线”,也是中国制造向全球输出品牌力的缩影。
高盛最新研报指出,比亚迪国内市占率回升、海外动能走强,闪充车型还有望抬高单车均价。随着二代刀片电池全系切换、全球化渠道纵深推进,全年业绩与长期价值仍有上修空间。
一边把技术投入熬成护城河,一边把车和品牌开进全球市场——比亚迪这三季报,不只是数字反弹,更是一次增长逻辑的再确认。
