先通医药通过港交所聆讯:估值超50亿,三款产品已上市,上半年营收增66%

10月28日,北京先通国际医药科技股份有限公司(以下简称“先通医药”)通过港交所主板上市聆讯,广发证券、中金公司、中信证券为联席保荐人。
聆讯后资料集显示,公司已推出三款产品,布局13项管线资产;2026年上半年收入同比增长约66%,同期研发费用为1.57亿元。随着上市进程推进,先通医药如何从研发投入走向持续商业化,成为观察这家核药企业的重要线索。
01 从医药销售到核药研发,先通医药如何搭建产业链
先通医药的发展路径,与创始人徐新盛的从业经历有着较深的联系。徐新盛拥有约30年医药行业经验,早年曾在海南三叶制药厂工作,之后从事多年医药销售,并于2005年3月至2010年7月担任海南先通药业有限公司总经理。2014年,他带领先通医药向放射性药物领域转型,公司业务逐渐由传统医药延伸至核药研发、生产和商业化。
目前,徐新盛担任先通医药董事长、执行董事兼总经理。截至最后实际可行日期,他直接持有公司约11.32%的股份。公司不存在控股股东,由员工持股平台及一致行动人士组成的单一最大股东集团,合计有权行使约27.03%的投票权;全球发售完成后,该集团仍将为单一最大股东集团。
上市前,先通医药已获得多轮资本支持,2017年至2025年间累计融资约29亿元,投资方包括启明创投旗下基金、中金旗下基金、国调基金二期、中信证券及金石新材料基金等。其中,公司于2023年完成两笔合计11亿元的增资,2024年11月和2025年1月又分别完成4亿元和2亿元增资,最后一轮增资对应投后估值约51.88亿元。
经过十余年布局,先通医药已将业务延伸至放射性核素开发与生产、药物研发、制造及商业化等环节。根据灼识咨询资料,公司是中国首家获得创新放射性药物上市批准的企业,也是中国首批实现全产业链整合的放射性药物企业之一。对于涉及核素供应、生产配送和质量控制的核药行业而言,这种布局不仅服务于研发,也关系到产品获批后的供应能力。
公司的管线围绕肿瘤、神经退行性疾病和心血管疾病展开。截至最后实际可行日期,13项管线资产中有5项由公司自主发现及研发、3项由公司自主开发,4项已处于商业化或临近商业化阶段。公司并未完全依赖内部研发,而是将自主开发与授权引进结合,并在商业化端采取直销与外部合作并行的方式。
在已上市产品中,以“欧韦宁”为商品名的XTR005最能体现先通医药现阶段的商业化进展。该产品是中国首个获批的针对阿尔茨海默病生物标志物的PET诊断用放射性配体,也是近20年来中国首个获准上市的创新性PET示踪剂。除此之外,公司还在中国销售以“欧达乐”为商品名的腺苷注射液及18F-FDG注射液。XTR005于2025年开始贡献收入,随后逐渐成为公司增长的主要驱动力。
如果说XTR005承担着打开市场的任务,那么核心产品XTR008则关系到公司能否进一步进入治疗性核药领域。XTR008用于神经内分泌肿瘤治疗,其新药上市申请已获国家药监局受理,公司预计于2026年12月获得上市批准。除现有申报适应症外,公司还在拓展其他神经内分泌肿瘤及脑膜瘤等适应症。若后续顺利获批,先通医药的产品结构有望由诊断进一步延伸至治疗。
XTR008之外,公司另一款核心产品XTR004用于PET心肌灌注成像,已于2025年11月启动Ⅲ期临床试验。用于检测心肌活力的XTR003处于Ⅱb期临床开发阶段,面向阿尔茨海默病相关诊断的XTR006则正在开展Ⅲ期临床试验。这些管线与已上市产品共同构成了公司后续产品梯队,但其价值兑现仍有赖于临床、审批和商业化进程的持续推进。
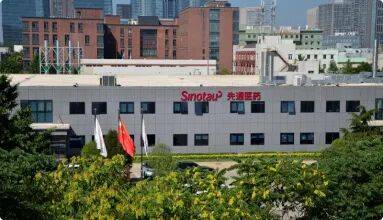
研发管线之外,先通医药已将部分资源投入产能建设。公司在江苏无锡、广东中山和四川绵阳建有3个内部生产设施,总建筑面积超过4万平方米,设有21条商业规模生产线。自建生产体系使公司能够衔接研发、供应与商业化环节,也为已上市产品放量和后续管线落地提供了产能基础。
02 产品销售渐成主力,盈利能力仍待提升
随着产品逐步上市,先通医药的收入来源已不再局限于药品销售。公司目前的业务还包括对外许可、CRO/CDMO服务和市场营销服务。其中,许可收入主要来自对外授权取得的首付款和里程碑付款,CRO/CDMO业务则依托自身研发及生产能力向客户提供服务。这一模式有助于公司在管线持续投入的阶段拓展收入,但不同业务的持续性并不相同。
2025年,CRO/CDMO服务和货品销售分别贡献4288.8万元和3800.9万元,是公司两项主要收入来源;同年另有1559.0万元许可收入和272.3万元市场营销服务收入。进入2026年上半年,收入结构出现较明显变化:货品销售升至3982.5万元,约占总收入的65%,其中XTR005贡献3655.9万元;CRO/CDMO服务收入为2106.8万元,许可收入则未再录得。这意味着公司上半年的增长更多由商业化产品而非授权收入推动。
从整体规模看,先通医药2024年收入为4406.4万元,2025年增至9921.0万元,同比增长约125%;2026年上半年收入为6125.4万元,较上年同期增长约66%。公司将2025年的增长归因于XTR005开始贡献收入、CRO/CDMO业务扩张和许可收入增加,而2026年上半年的增长主要来自XTR005销售增加。
收入扩大也带动毛利增长。公司毛利由2024年的337.8万元增至2025年的1502.3万元,同期毛利率由7.7%升至15.1%。2026年上半年,公司毛利为1798.7万元,高于上年同期的1202.1万元,毛利率为29.4%,较上年同期32.6%的水平略有回落。由于产品、许可和服务业务的成本结构不同,后续收入结构变化仍可能影响整体毛利率。
不过,商业化收入增长尚未使公司实现盈利。先通医药2024年、2025年及2026年上半年分别亏损1.56亿元、6.18亿元和5.34亿元。其中,2025年和2026年上半年股本赎回负债公允价值变动损失分别为2.50亿元和3.10亿元,对账面亏损影响较大。因此,仅依据净利润难以完整判断其经营变化,还需要结合销售、毛利和研发投入等指标观察。
研发仍是公司重要的支出方向。2024年和2025年,先通医药研发费用分别为2.28亿元和2.38亿元;2026年上半年达到1.57亿元,同比增长约46.5%。公司将上半年的增长主要归因于临床前及临床试验开支增加,以及研发材料成本上升。对于拥有多条临床管线的企业而言,投入规模只是其中一个维度,重点产品能否按期推进并最终形成收入更为关键。
聆讯后资料集也披露了管理层薪酬。2025年,徐新盛薪酬总额为360万元,其中包括85万元薪金、津贴及实物福利、38.6万元绩效奖金和233万元股份支付。执行董事兼联席首席执行官唐艳旻薪酬总额为1556.6万元,其中1377.8万元为股份支付。由于股份支付占比较高,薪酬总额并不等同于当期现金收入。2026年上半年,两人的薪酬总额均为64.7万元,当期均未计入股份支付。
从行业环境看,先通医药所处的核药市场仍在扩容。根据灼识咨询报告,全球放射性药物市场规模由2018年的50亿美元增至2025年的112亿美元,预计2036年达到668亿美元;中国市场同期由36亿元增至80亿元,预计2036年达到839亿元,2025年至2036年的复合年均增长率为23.8%。
市场渗透同样有提升空间。聆讯后资料集援引的数据显示,中国每百万人口拥有0.6台PET成像设备,美国为7.2台;中国每年进行的核医学检查约410万次,美国约为2230万次。设备配置和临床应用的完善有望为核药企业带来机会,但行业空间能否转化为公司收入,仍取决于产品审批、供应保障、临床推广及支付条件等实际因素。
通过聆讯后,先通医药距离港股18A“核药第一股”更进一步。其下一阶段的核心命题,是在推进管线的同时提高商业化效率:XTR005需要继续验证放量能力,XTR008等后期产品等待审批兑现,研发投入则需要逐步转化为更持续的经营收入。
