中远海控Q3净利大增81%,单季狂揽172亿 | 三季报

作者 | 李新
编辑 | 王以沫
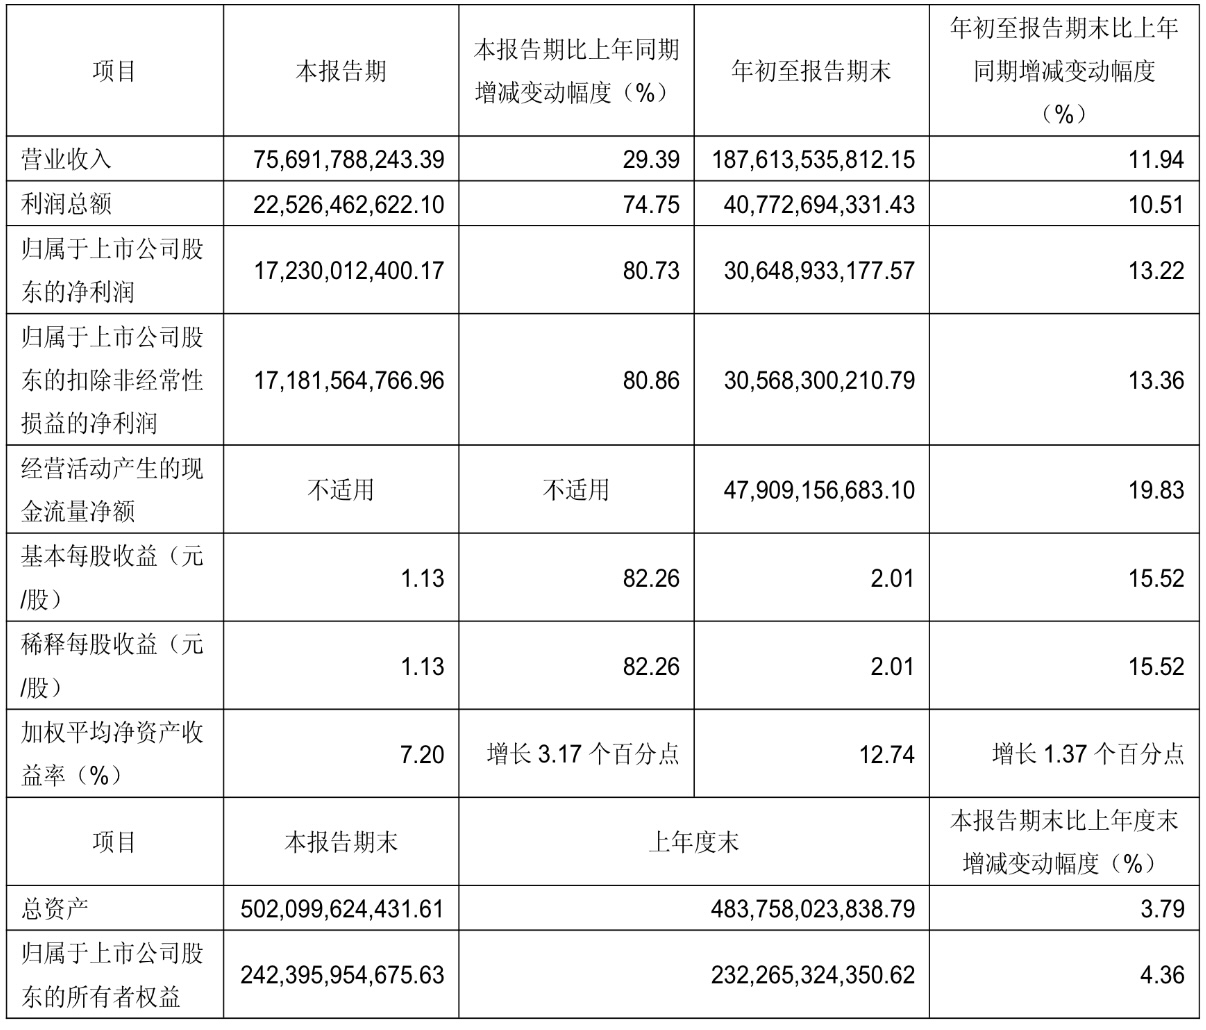
10月29日晚间,中远海控(601919.SH / 01919.HK)披露2026年三季报,公司第三季度归母净利润172.30亿元,同比增长80.73%,环比增长约128%,一个季度赚的钱超过上半年总和。
全球集运市场供需格局变化,推动航运巨头盈利大幅反弹。但随着新船持续交付、红海复航预期升温,这轮利润高增长能否持续?
单季利润涨超80%
中远海控第三季度实现营业收入756.92亿元,同比增长29.39%;归母净利润172.30亿元,同比增长80.73%;扣非归母净利润171.82亿元,同比增长80.86%。
前三季度,公司累计实现营业收入1876.14亿元,同比增长11.94%;归母净利润306.49亿元,同比增长13.22%。
图片来源:中远海控公告
最值得关注的是利润增长速度。
2026年第一季度,中远海控归母净利润约58.77亿元,第二季度为75.42亿元,第三季度直接跃升至172.30亿元,环比增长约128%。
这意味着,公司第三季度一个季度赚取的利润,已经超过上半年134.19亿元的总和。
从盈利能力看,中远海控第三季度归母净利率约22.76%,明显高于上半年的约11.99%。营收增长29.39%,利润却增长超过80%,显示集装箱航运业务的盈利弹性正在集中释放。
公司在公告中表示,业绩增长主要由于集装箱航运业务经营效益同比上升。
但集运行业有一个显著特点:运价上涨带来的收入增量,在船舶、航线等固定成本相对稳定的情况下,往往能够转化为更大幅度的利润增长。
因此,中远海控第三季度利润大幅反弹,既反映经营效益改善,也体现了航运行业典型的周期弹性。
尤其值得注意的是,2026年上半年,中远海控集装箱航运业务息税前利润约151.87亿元,同比下降29.38%,国际航线单箱收入也有所下滑。
从上半年承压到第三季度利润大幅回升,中远海控的业绩变化,正是全球集运市场波动的缩影。
航运家底深厚
中远海控是全球主要集装箱航运企业之一,旗下拥有中远海运集运和东方海外国际两大运营平台,业务覆盖跨太平洋、亚欧、亚洲区域内及中国沿海等主要航线。
与单纯提供海运舱位的航运公司不同,中远海控还布局港口码头、仓储运输及综合物流服务,形成航运与港口协同发展的业务体系。
今年上半年,中远海控集装箱航运业务实现收入1072.98亿元,同比增长2.38%。其中,除海运以外的供应链收入达到240.90亿元,同比增长11.61%,占集装箱航运业务收入的比重约22.5%。
这一变化值得关注。
传统集装箱航运主要依靠运价与货运量赚钱,盈利容易受到行业周期影响。如今,公司正在将业务延伸至铁路运输、仓储、关务、海外配送等环节,为客户提供从工厂到目的地的全链路物流服务。
例如,针对家电出口企业,中远海控已推出覆盖国内陆运、国际海运及欧洲末端配送的一体化物流方案,并通过海外前置仓等方式提高交付效率。
港口业务同样保持增长。上半年,中远海运港口总吞吐量达到8015.70万标准箱,同比增长7.89%,其中海外地区吞吐量同比增长18.05%。
不过,港口业务虽然有助于拓宽收入来源、增强客户黏性,但目前集团利润仍高度依赖集装箱航运,尚不足以完全抵消运价周期带来的波动。
船队更新也在持续推进。2026年8月,中远海控披露新造12艘22000标准箱型LNG双燃料动力新船及6艘3200标准箱型新型宽体集装箱船的计划。
大型船舶有利于发挥干线运输规模经济优势,中型船舶则能够增强区域航线的网络覆盖能力。
需要注意的是,船队扩张同样意味着持续的资本投入。对于航运企业而言,新增运力能否带来回报,最终仍取决于未来货运需求与市场运价。
绕行重塑供需
中远海控利润大幅反弹,背后是全球集运市场供需关系的阶段性变化。
集装箱航运的特殊之处在于,市场供给不仅取决于船舶数量,还取决于船舶完成一次运输所需要的时间。
红海局势持续扰动,部分原本经过苏伊士运河的船舶需要绕行好望角,航程延长、周转效率下降,相当于吸收了一部分市场有效运力。
即使全球集装箱船数量持续增加,只要绕行规模足够大,实际能够提供的运输服务仍可能偏紧。
进入2026年,地缘风险、部分航线拥堵及传统运输旺季需求叠加,推动市场运价阶段性修复,也为大型班轮公司提供了利润改善空间。
不过,市场并非单边上涨。
上海航运交易所数据显示,10月23日中国出口集装箱运价综合指数CCFI为1876.27点,较前一周下降2.4%。其中,美西、美东和欧洲航线指数均有所回落。
这也意味着,第三季度利润高增长并不代表运价已经进入持续上涨周期。
对于中远海控而言,长期协议价格、不同航线收入结构与实际结算周期,都可能使财报利润与即时市场运价出现差异。仅凭单季利润反弹,还不能认定行业进入新一轮长期景气周期。
更大的不确定性来自供给端。
全球集装箱船新造订单规模仍然较大,未来几年新增运力将陆续进入市场。如果红海航线恢复正常,船舶周转效率提高,原本被绕行吸收的运力也将重新释放。
届时,新船交付与有效运力恢复可能形成叠加,对市场运价构成压力。
因此,红海复航进度、全球贸易需求以及新船交付节奏,将成为影响中远海控未来盈利的关键变量。
资本市场还需要关注公司的股东回报能力。
今年10月,中远海控实施2026年中期分红,每股派发现金红利0.43元,合计派息约65亿元。此外,公司新一轮A股回购已于9月底实施完成,10月披露实施结果,累计回购约5002万股。
在行业景气度较高的阶段,充足的盈利和现金流能够为分红、回购以及船队更新提供支持。但航运企业的利润具有较强周期性,高峰期的盈利水平并不能简单外推至未来。
对于投资者而言,中远海控既具备大型航运企业的规模优势与全球网络资源,也具有明显的周期股属性。其投资价值需要同时考虑当前盈利能力、未来运价变化与股东回报的可持续性。
整体来看,中远海控第三季度利润大幅增长,确认了集运业务经营效益的阶段性改善。但决定公司下一轮盈利走势的,不只是当下能赚多少钱,更是全球有效运力能否持续受到约束。
当绕行遇上新船交付,航运市场的供需天平将如何变化,才是中远海控下一阶段真正的考验。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
