吉利Q3净利增28%,高端出海拉动盈利修复|三季报

作者 | 龚兴朝
编辑 | 陈肖冉
10月29日,吉利汽车(00175.HK)披露港交所三季报,营收与利润双双增长,利润增速明显跑赢收入。
在国内乘用车存量博弈、价格竞争持续的背景下,利润增速显著跑赢收入,产品结构升级与海外出口放量成为核心驱动力。
利润增速抬升
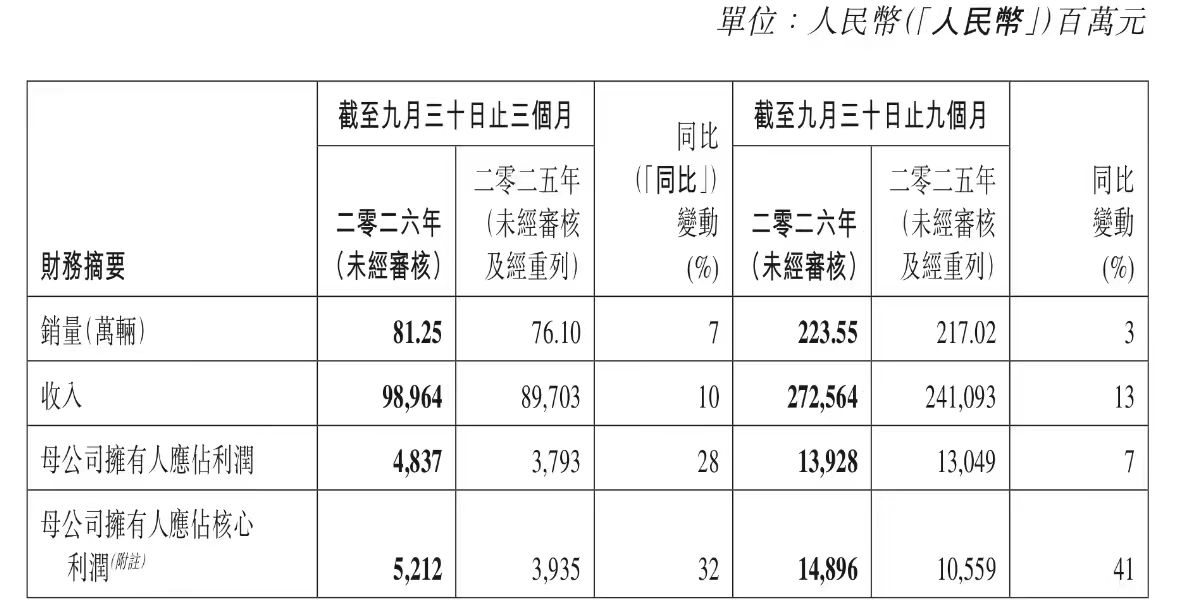
2026年前三季度,吉利汽车实现营收2725.64亿元,同比增长13%;归母净利润139.28亿元,同比增长7%;核心归母净利润148.96亿元,同比增长41%。
其中,2026年第三季度,吉利汽车实现营业收入989.64亿元,同比增长10%;母公司拥有人应占利润48.37亿元,同比增长28%;核心归母净利润52.12亿元,同比增长32%。
图片来源:吉利汽车公告
核心利润增速远高于表观归母净利润,原因在于汇兑损益的逆转。
2026年前三季度,吉利汽车录得外汇汇兑净亏损11.26亿元,而上年同期为净收益33.37亿元。若剔除这一非经营性扰动,主营业务盈利增长更为突出。
毛利率同步印证了这一判断,2026年前三季度吉利汽车综合毛利率18%,同比提升1.5个百分点。
销量层面,2026年前三季度累计销量223.55万辆,同比增长3%,其中第三季度吉利汽车销量81.25万辆,同比增长7%。营收增速高于销量增速,反映单车平均价值实现提升。
拆分季度变化能够清晰看到盈利修复的节奏。2026年上半年国内车市竞争激烈,车企普遍以促销换销量,吉利同样承受较大费用压力,利润增速相对平缓。
进入2026年三季度,高价值车型交付占比提升,叠加海外出口规模快速扩张,产品结构红利释放,带动单季利润大幅提速。
不过需要留意,整车业绩存在较强季节性特征,单季度盈利高增,并不代表增长趋势可以无条件延续,后续需要持续跟踪毛利率、终端销量以及海外市场交付情况。
整车行业盈利逻辑已经发生变化,单纯依靠销量规模拉动利润的时代逐步过去,产品结构、单车毛利、海外市场收益,共同决定车企利润弹性。
吉利汽车这份财报的核心看点,正是收入与利润增速出现分化,盈利质量出现明确改善信号。
多品牌矩阵落地
吉利汽车当前形成四大品牌并行布局,极氪、领克、吉利银河、中国星覆盖从家用燃油、主流混动到高端纯电的价格区间,形成分层产品梯队,分散单一细分市场波动风险。
2026年前三季度,吉利银河累计交付87.72万辆,作为主力走量板块,在国内家用新能源市场稳住销量基本盘;极氪交付28.84万辆,同比增幅达到101%,单车均价处于30万元以上区间,高端车型占比持续提升,成为拉高整体毛利率的核心板块。
领克前三季度销量19.61万辆,新能源渗透率达到71.5%,兼顾燃油存量市场与电动化转型;中国星系列销量87.38万辆,依靠燃油车型持续贡献稳定现金流,为新能源研发投入提供支撑。
动力技术路线方面,吉利汽车没有单一押注纯电赛道,混动、甲醇动力同步推进,SEA浩瀚架构、全域AI智能体系持续迭代,智能座舱、高阶辅助驾驶陆续搭载到新车型上,形成产品差异化。
多品牌战略的优势是覆盖更广消费人群,但运营端需要持续投入研发、渠道与营销资源,多品牌管理对于成本管控能力提出较高要求。
吉利汽车的经营思路已经从“冲销量”转向“量价并重”,即国内市场守住份额,海外市场承接高毛利车型输出。
这一转向在出口结构上有直接体现。2026年前三季度海外出口79.77万辆,同比大增169%,其中新能源出口48.41万辆,占出口比重达到61%。
出口的意义不止于规模,更在于盈利质量。吉利汽车CFO戴永透露,出口产品综合毛利较国内高出约10个百分点,海外市场毛利率约22%至25%。
支撑品牌分工与出口扩张的底层框架,是“一个吉利”战略的落地。
2026年8月,吉利汽车集团销售总公司成立,下设中国星、银河、领克、极氪等六个一级销售公司。此前几何并入银河、极氪收购领克并私有化退市等股权整合已在2024至2025年完成。
整合效果在费用端已有体现。2026年三季度销售费用率降至5.6%,行政费用率降至1.6%,研发投入比降至5.5%。
全球化对冲竞争
中国乘用车市场已经进入存量竞争阶段,新能源渗透率持续走高,市场竞争由增量抢夺转为存量争夺,终端价格博弈持续压制行业整体利润率。
传统燃油车份额缓慢收缩,车企必须持续投入电动化、智能化研发,新品研发、技术迭代带来持续资本开支,对企业现金流形成考验。
行业大环境之下,吉利汽车的经营韧性具备参考意义。
对比行业内不少新能源车企仍处于亏损或微利状态,依托整车制造积累、完整供应链体系和成熟渠道网络,吉利汽车在转型阶段保持稳定盈利,这也是传统头部主机厂的核心优势。
中长期来看,智能电动化仍是行业主线,具备自研技术、多品牌矩阵与全球化渠道能力的企业,更有机会穿越行业周期。
不过,挑战同样客观存在。
国内新品持续密集投放,一旦市场需求走弱,整车毛利率将面临下行压力;海外市场拓展则需要面对各国法规、关税壁垒、本土化建厂、当地品牌竞争等多重考验,盈利兑现节奏存在不确定性;资本市场也在持续观察新能源车型盈利稳定性与海外业务兑现情况。
综合来看,2026年前三季度吉利汽车营收利润双增,Q3利润增速大幅抬升,高端车型与海外出口共同贡献盈利增量。在车市存量博弈环境中,吉利依靠多品牌体系实现经营质量修复。
还需注意的是,行业竞争尚未结束,国内需求、海外政策变化都将带来不确定性,后续整车行业格局,还会随着智能化迭代、全球贸易环境变化持续演化。
车企竞争重心,也逐步从价格战转向技术、品牌与全球化体系的综合比拼。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
