上市首份三季报!宇树营收利润高增,加码具身智能研发投入

作者|章启明
编辑|陈肖冉
前三季度净利增270%
10月28日,宇树科技(688836.SH)披露登陆科创板后的首份三季报。
2026年前三季度,宇树科技营收、归母净利润实现大幅增长,公司同步大幅加码研发,资金主要投向具身大模型研发与算力投入。
这份财报,是中国人形机器人龙头商业化进程的一次阶段性检验。
业绩大幅上行
2026年前三季度,宇树科技实现营业收入18.17亿元,同比增长55.71%;归母净利润3.87亿元,同比大增270.54%。
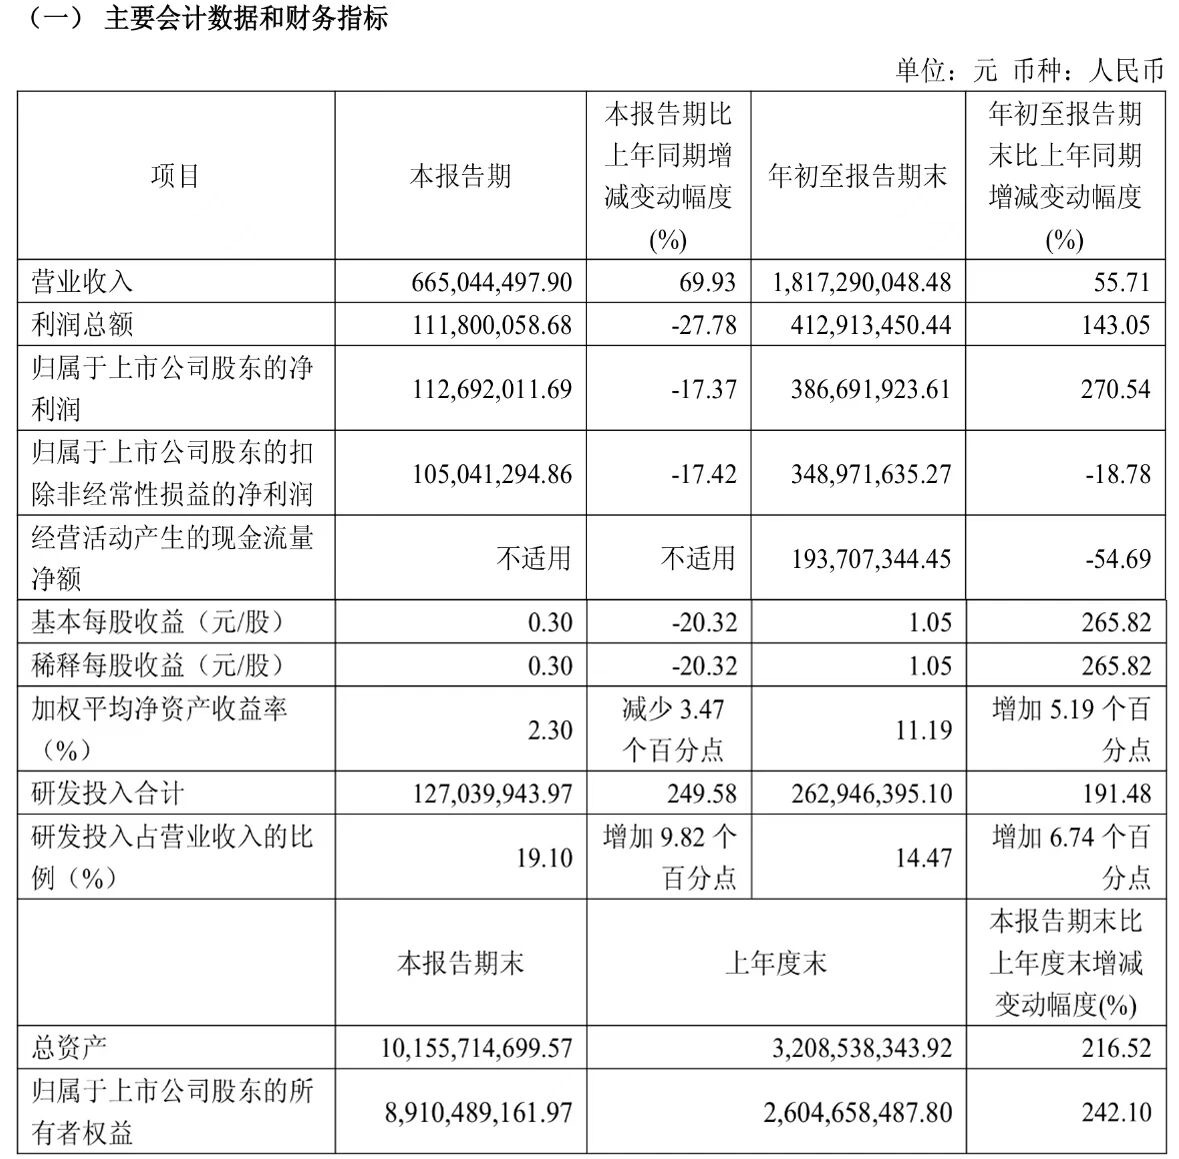
图片来源:宇树科技公告
亮眼的盈利增速背后,是机器人整机订单放量,产品交付规模持续提升。
在利润高增的同时,宇树科技并未放缓投入节奏,2026年前三季度研发费用同比增长191.48%,其中第三季度单季增速达249.58%,主要用于具身智能模型研发、算力采购以及研发团队扩充。
从业绩结构来看,营收和利润双增长,说明宇树科技产品已经从原型、样品阶段,转向规模化交付,订单兑现能力持续增强。
值得留意的是,在营收规模扩张的同时,宇树科技主动加大长期研发投入,短期会对利润形成一定消耗,但这也是具身智能赛道企业的共性选择。
人形机器人不只是硬件制造,模型、感知、控制算法共同决定产品落地上限,算力与模型投入是构建长期壁垒的必经之路。
放在资本市场视角,作为A股人形机器人核心标的,上市后首份财报的意义,在于证明足式机器人赛道已经具备稳定变现能力。
过去市场对人形机器人的质疑集中在“只讲故事、难以盈利”,宇树这份财报,一定程度上回应了商业化可行性。
当然,行业仍处于早期阶段,2025年中国人形机器人市场规模预计为82.39亿元,业绩高增能否持续,取决于后续订单持续性、产品场景拓展速度。
双线产品迭代
宇树科技的业务由四足机器人、人形机器人两大核心板块构成,同时自研具身智能大模型UnifoLM,硬件与软件协同推进。
四足机器人是宇树科技起家的基本盘。据Counterpoint数据,2025年宇树四足机器人全球出货量份额约37%,位居行业第一。应用场景从传统科研教育,逐步拓展到商业消费、工业巡检、高危场景作业,C端消费市场贡献持续提升。
人形机器人H1、轻量化机型G1构成新增长主线。H1面向工业、能源、化工等高价值场景,已经在车企车间、变电站完成试点落地,承担物料搬运、设备巡检等任务;G1主打轻量化操作,面向科研数据采集、轻量作业,也是模型训练、真机数据采集的核心载体。
人形机器人自2025年首次超越四足机器人后,已成为宇树科技第一大收入来源,2026年上半年营收占比已超51%。
硬件之外,宇树科技同步投入具身大模型研发。人形机器人想要落地,不只是机械结构、电机的硬件工程问题,更依赖物理世界感知、任务规划的具身模型。
本次研发费用大幅增长,核心就是补齐软件智能短板,依托大量真机采集物理数据,打通模型与机器人本体的适配。
现阶段业务仍存在明显短板,人形机器人的订单仍有相当一部分来自科研机构、高校,面向工厂、服务业的大规模商用订单尚在试点验证,规模化产业化落地仍需要时间。
产业加速落地
人形机器人与具身智能产业正处在从实验室走向商业化试点的关键窗口期。
工业和信息化部数据显示,2026年上半年,中国人形机器人整机产品突破400款,产量超4万台,预计全年产量将突破10万台。
产业链零部件配套同步成熟,核心部件国产化率已达95%,谐波旋转关节模组单价降至千元级,机器人手臂降至万元级,为整机成本下探提供了结构性支撑。
政策端亦在密集加码,工信部已推动相关产品在仓储物流、餐饮零售、家庭服务等300多个重点场景加快验证和部署。
但供给的快速扩张,并未同步转化为需求的规模化兑现。
行业共识是硬件量产能力已经具备,但商业化落地仍存在卡点,多数订单还集中在科研、数据采集,大规模产业化替代尚需时间。
赛道机会清晰,但竞争也快速升温。国内外多家企业入局人形机器人整机赛道,产品迭代速度加快。
长期空间巨大,集邦咨询预估2026年中国人形机器人市场规模达150亿元;但短期市场规模有限,行业仍要经历一轮产品、成本、场景的验证周期。
硬件成本下降、具身模型能力提升、真实场景ROI改善,是行业规模化爆发的三大前提。
对于宇树科技而言,它的核心优势在于软硬件一体化能力,同时拥有四足、人形两类成熟硬件平台,可以持续为具身模型采集物理世界数据,形成硬件、数据、模型的正向循环。
风险同样不容忽视。赛道技术迭代速度快,研发投入持续高企;工业场景落地节奏不及预期;行业新竞争者持续涌入,会带来产品价格竞争压力。
综合来看,宇树科技这份上市后首份财报,验证了足式机器人的商业化变现能力。
短期业绩增长依靠机器人整机交付;中长期价值则取决H1、G1人形机器人从试点能否从试点走向规模化商用,以及具身大模型能力持续迭代,打开工业与特种场景边界。后续跟踪客户结构变化、人形机器人非科研类订单占比,以及研发投入投入产出转化效率。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
