聚酯景气上行,新凤鸣Q3盈利弹性释放|三季报

作者 | 龚兴朝
编辑 | 王以沫
10月28日晚间,新凤鸣(603225.SH)披露2026年三季报,营收稳步增长,归母净利润实现爆发式抬升。
作为国内聚酯化纤一体化龙头,业绩高增源于行业供需格局改善、产品价差扩大,叠加自有PTA产能利用率提升、外销规模增长。这份财报,集中体现化纤周期回暖带来的盈利弹性。
盈利弹性释放
根据公告数据,2026年第三季度,新凤鸣实现营业收入242.36亿元,同比增长34.26%;归母净利润11.73亿元,同比大增630.62%,基本每股收益0.72元。前三季度,公司营收649.27亿元,同比增长25.97%;归母净利润26.12亿元,同比增长200.65%,基本每股收益1.63元。
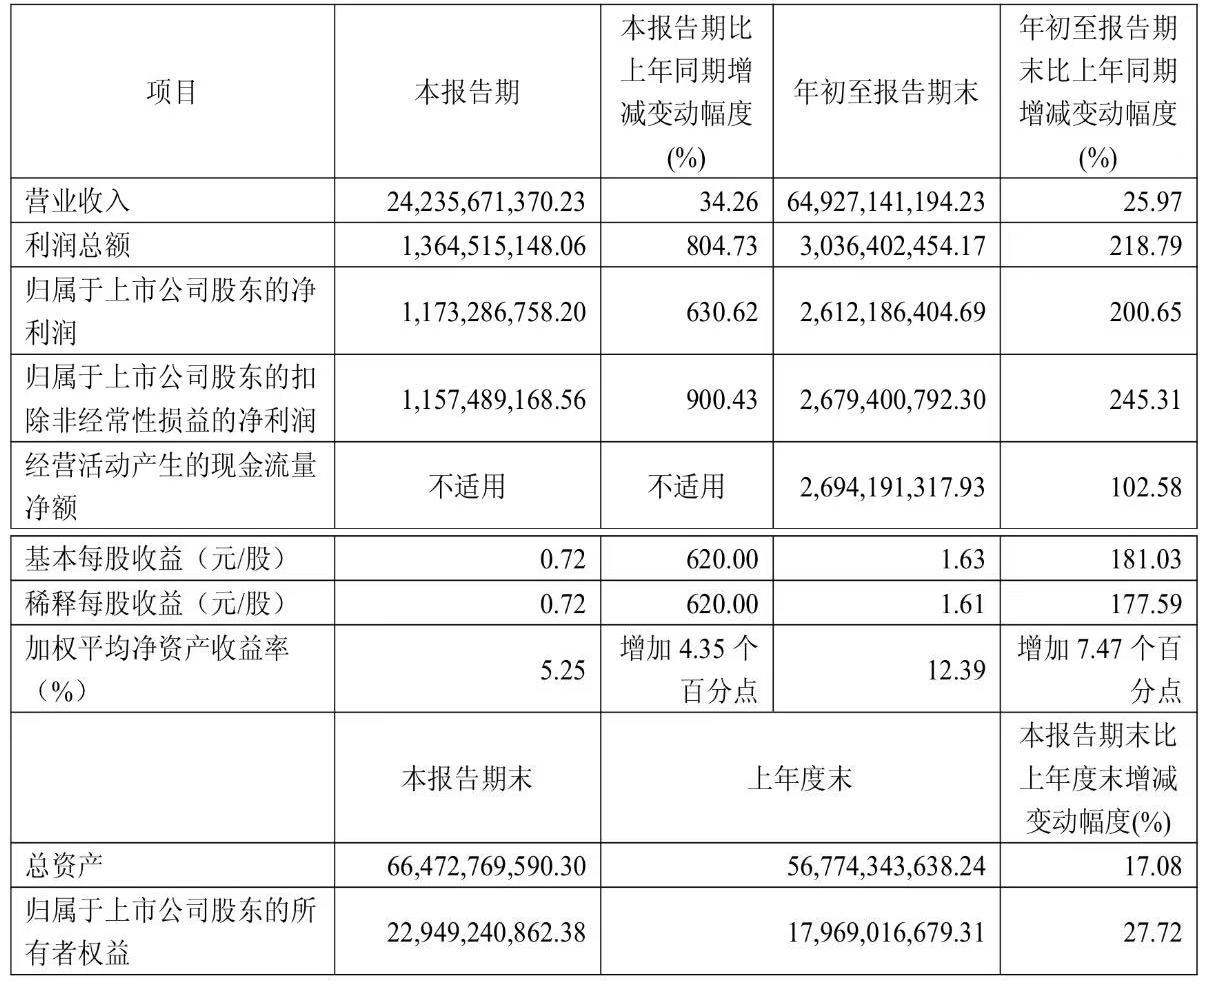
图片来源:新凤鸣公告
对于业绩变动,新凤鸣解释,产品售价上行、PTA产能提升与对外销量增加,叠加行业新增产能投放放缓,供需格局优化,聚酯产品加工价差扩大,带动毛利率显著抬升,盈利能力大幅改善。
从财务特征看,营收保持稳健增长,利润增幅显著高于收入增幅,是典型的周期行业景气上行阶段的表现。在聚酯产业链,企业盈利核心不在于单纯产销规模,而在于产品与原料之间的加工价差。当行业供给收缩,价差打开,一体化龙头的利润弹性会快速释放。
需要客观看待,这种超高增速有去年同期基数偏低的因素。此前数年聚酯行业持续产能扩张、价格内卷,行业盈利长期处于低位,因此同比增幅会显得十分突出。周期品的特性决定,盈利高点能否长期维持,取决于后续供需、原油及PTA原料价格走势。
全链一体化布局
新凤鸣深耕聚酯化纤赛道,搭建起PTA-聚酯纺丝纵向一体化体系,同时覆盖涤纶长丝、涤纶短纤两大品类,是国内少数同时具备PTA、长丝、短纤大规模产能的化纤龙头企业。
产品层面,涤纶长丝包含POY、FDY、DTY全系列,既有常规大宗纤维,也包含细旦、吸湿排汗、阻燃等上千种差别化产品。
下游供给服装、家纺、产业纺织品。涤纶短纤板块产能、产量位居国内首位,产品覆盖水刺卫生材料、填充纤维、再生复合短纤等,面向无纺布、家纺填充、过滤材料等场景,拓展非服装领域需求,平滑传统纺织消费波动。
上游配套千万吨级PTA产能,大部分自用,剩余部分对外销售,既锁定原料供给,也能直接分享PTA环节行情红利,平滑原油、PX价格波动带来的盈利扰动,这是公司穿越周期最核心的护城河之一。
新凤鸣在桐乡、湖州、平湖、徐州布局四大生产基地,推进数字化、绿色工厂建设,持续提升生产效率、降低单位能耗。同时持续加大差别化、功能性纤维研发,向高附加值产品倾斜,减少对同质化大宗丝品的依赖。
但整体业务仍高度绑定石油化工产业链,原油价格波动会自上而下传导,对生产成本形成扰动。
周期回暖仍存变数
聚酯行业经历多年产能扩张,近年行业供给逻辑发生明显转变。
龙头企业主动控制开工负荷、协同降负,新增产能投放节奏放缓,供给端约束增强,供需格局逐步修复,涤纶长丝加工价差持续改善,支撑企业盈利修复。
下游场景上,传统服装家纺需求保持平稳,产业用纺织品、水刺无纺布等领域带来增量;海外市场方面,绿色低碳纤维产品,也契合海外供应链对于低碳材料采购的需求。
不过,行业仍存在不确定性。聚酯属于典型强周期行业,上游原油、PTA、乙二醇价格波动,会直接挤压产品加工利润。
当前终端纺织需求整体偏温和,下游织造企业备货偏谨慎,属于供给收缩带动行情,而非终端需求爆发。一旦原料价格快速上涨,或者行业再度出现新增产能集中投放,加工价差会快速收窄,盈利随之回落。
长期趋势看,在能耗、环保约束及落后产能出清背景下,行业重心从单纯扩产转向产品结构升级、绿色转型,再生纤维、功能性纤维占比持续提升,行业集中度持续向一体化龙头集中。新凤鸣依托完整产业链与规模优势,能够优先受益行业格局优化。
综合来看,新凤鸣三季度业绩充分兑现本轮聚酯周期回暖红利,一体化布局放大盈利弹性。短期跟踪重点在于PTA与涤纶长丝的加工价差、下游织造订单持续性;中长期价值取决于差别化纤维、绿色纤维的产品升级进度。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,全球财说及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
