TCL智家Q3营收同比增长10.32%,前三季度剔除汇兑后利润微增

作者 | 龚兴朝
编辑 | 王以沫
TCL智家(002668.SZ)发布三季报,Q3营收保持双位数增长,但净利润同比下滑。拆分财报不难发现,利润拖累主要来自汇兑损益,扣掉这笔扰动后主营业务基本稳住,这家冰箱出口龙头的真正看点,依旧是自有品牌出海。
汇率扰动业绩
10月23日,TCL智家披露三季度报告,Q3营收53.71亿元,同比增长10.32%;归母净利润2.64亿元,同比下滑22.15%。前三季度营收153.06亿元,同比增长6.69%,归母净利润7.75亿元,同比下降20.67%。
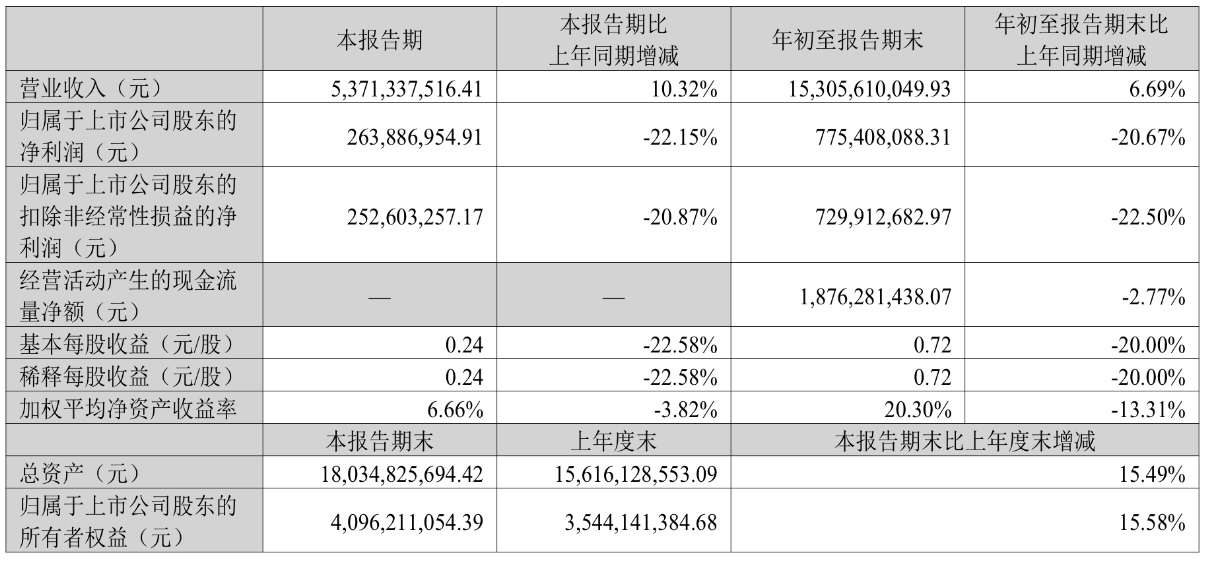
图片来源:TCL智家公告
单看降幅很容易产生担忧,但公司财报里已经把原因写清楚。前三季度,人民币升值带来汇兑损失2.84亿元,损失同比增加3.58亿元。
剔除汇兑损益影响之后,前三季度,TCL智家归母净利润9.43亿元,同比仅微增0.70%。经营现金流净额18.76亿元,同比只小幅下滑2.77%,回款没有出现明显恶化。
2026年上半年,TCL智家海外收入占比已超八成,大量订单以美元结算,汇率波动天然就是悬在头上的变量。这一次利润下滑,更像是出口企业阶段性的财务扰动,不是产品卖不动、订单出问题。
双轮出海布局
公司手里两条业务线,定位分得很清晰。
奥马冰箱作为ODM基本盘,连续17年国内冰箱出口总量第一、连续18年出口欧洲第一,稳定的代工订单提供了扎实的营收底盘。
另一边,TCL自有品牌正在快速起量,前三季度海外自有品牌收入同比增长62.01%,上半年增速一度达到77.07%,欧洲、北美等多个区域收入翻倍增长。
产品结构升级也在同步推进。洗衣机是变化最明显的板块,超薄大筒径中高端机型收入大幅走高,均价抬升,慢慢跳出低价内卷。
为对冲关税和汇率风险,泰国基地已经落地布局,一期冷柜产能投产,二期冰箱项目进入试生产,近岸产能会逐步分担国内工厂的压力。
代工业务稳、自有品牌冲,模式的矛盾点也在这里:自有品牌要投入渠道、营销、本地化售后,短期花钱多、利润释放慢;ODM毛利薄,胜在稳定,二者短期很难同步拉高盈利水平。
行业窗口与考验
放到白电大环境里,国内冰洗市场是典型存量市场,国补拉动效应退坡之后,换新需求偏弱,内销零售承压。TCL智家本身内销基数不高,这部分拖累有限。
出口端反而迎来阶段性结构性窗口,海外渠道补库叠加部分区域关税调整,国内冰箱出口维持不错的增速。
当然出海这条路并不好走。同行都在抢占海外市场,单纯拼制造的时代已经过去,品牌溢价、本地化服务、合规认证都是硬性门槛。
多家机构此前对公司全年净利润预期落在11.3亿至12.5亿区间,估值并不贵,但市场仍在等待自有品牌把收入增速转化成实实在在的利润。
短期看,汇率走势很难预判,外汇套保、海外产能布局只能起到适度缓冲作用。长期跟踪的核心,是自有品牌占比能不能持续提升、高端产品毛利能不能稳住。
对TCL智家来说,汇兑扰动属于短期因素,品牌出海带来的结构性机会,才是决定长期价值的主线。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《全球财说》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
