“绿泡泡”VS“红果果”:收入激励达100%,腾讯的短剧反攻开始了


©️镜象娱乐
文丨半盏茶
互联网平台对用户注意力的争夺出现了新的走向。
野村证券数据显示,2026年8月,在中国月度使用时长排名前50的应用中,字节系产品的使用总时长份额达到41.8%,环比增长0.9%。同期,腾讯系产品的总时长份额为28.6%,环比下降0.5%。
在扩大的差额中,短剧成为字节系增长的关键变量。QuestMobile数据显示,2026年第三季度,红果短剧的月人均单日使用时长约151分钟,在微信、抖音、快手、小红书等一众月活过亿的国民级应用中位列首位。
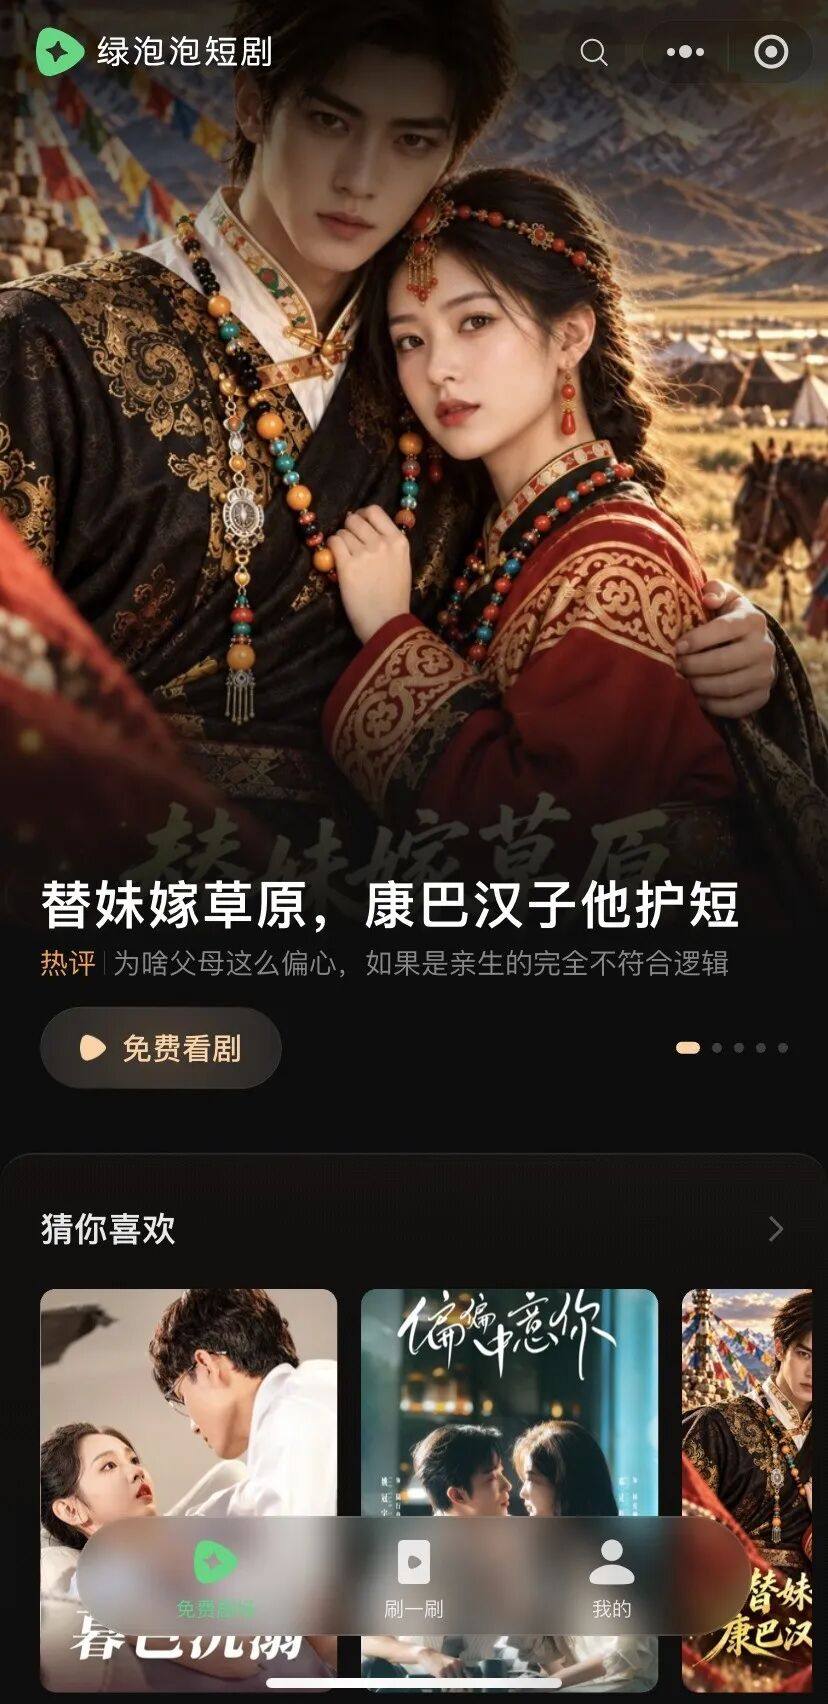
在这一发展趋势下,腾讯系终于在近日推出了对标红果的产品“绿泡泡”。不过,这并不是一个独立的短剧APP,而是一个嵌入微信生态的短剧小程序,内部界面的整体设计简单,且沿用了视频号的用户使用习惯。基于微信国民级的用户基础和熟人社交网络,腾讯此次下场,也被普遍解读为影响短剧行业走向的关键动作。
回到“最初的起点”
腾讯开始反击
从行业发展来看,短剧这门生意一开始被注意到,就是在微信小程序。
当时,短视频飞速发展,掀起了一轮营销变革。其中,在网文领域,有人尝试把小说剧情转化成简单的短视频,有些内容甚至只是读小说原文,配上各种解压视频,其目的是为网文/网文平台引流。
但无心插柳柳成荫,此类内容掀起了巨大的流量,很快,相关视频逐渐演变成剧情连贯的短剧集,引流的落点也转向可完整播放全集的微信小程序。这是因为,小程序游戏分发的商业模式在当时已经非常成熟,即商家用投流换用户付费,同时,微信支付的国民度,提供了便捷的付费渠道。这类短视频沿着这一方向迅速变现,也就是付费短剧的前身。
2022年-2023年,活跃在微信小程序的付费短剧迎来爆发期,“24小时充值千万、8天流水破亿”的造富神话犹在眼前。
然而,付费模式的高光时刻并未持续太久。尽管从商业层面来说,单部成本仅几万-几十万,单集9.9元解锁下,观众看一部剧集就要花费上百元,可谓暴利。但对创作方来说,“赌”的成分很大,每一部都需要投流,没火就打水漂,火了则一本万利。且随着同类内容增多,投流成本持续攀升,根据当时的数据,单部投流成本占比可达70%-80%。
在这个阶段,微信赚取的只是用户支付产生的“过路费”和部分投流收入,在内容行业仍以长剧为主的环境下,腾讯生态还未将短剧作为主要发力方向。剧方从各个平台引来的用户,也散落在各家的短剧小程序内。
更快做出反应的则是字节跳动。2023年中,红果短剧横空出世,带着被番茄小说验证过的免费打法,迅速改写行业规则。后来,短剧的发展速度之快无需赘言,红果也一路成为无可撼动的行业领头者。
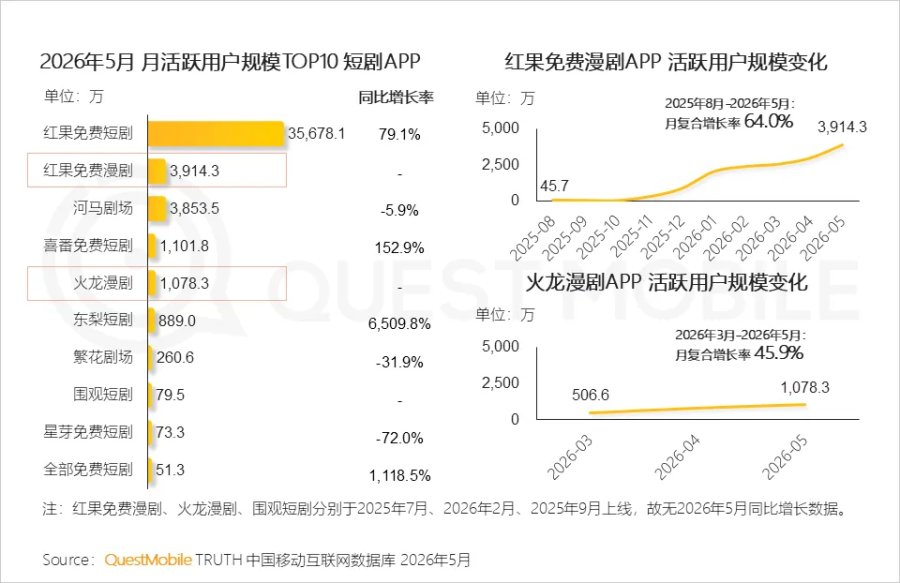
QuestMobile数据显示,今年5月,红果短剧月活用户达到3.56亿,在行业处在绝对领先位置。而在日活用户方面,根据QuestMobile的最新监测数据,今年7月,红果日活已经达到1.68亿,同比增长107%,作为对比,同期“爱优腾芒”四大平台的日活用户之和为1.55亿,差距还在持续扩大。
如今,腾讯在多番尝试后,选择回到微信小程序,在短剧最初爆发的地方打响反击战。由微信短剧内容中心推出的绿泡泡,尝试将之前分散的短剧小程序进行整合,以平台级的短剧分发入口,将分散的用户接入同一个池子。并且在商业层面,绿泡泡同样选择免费+广告的模式,对标红果的意味更浓。
绿泡泡的底气
是超5亿的短剧小程序用户
在红果占据短剧行业绝大份额的局面下,背靠腾讯的绿泡泡,可能是目前唯一一个有机会影响行业格局的平台。
原因在于,付费模式影响力下降,并不意味着在微信小程序看短剧的用户已经流失。
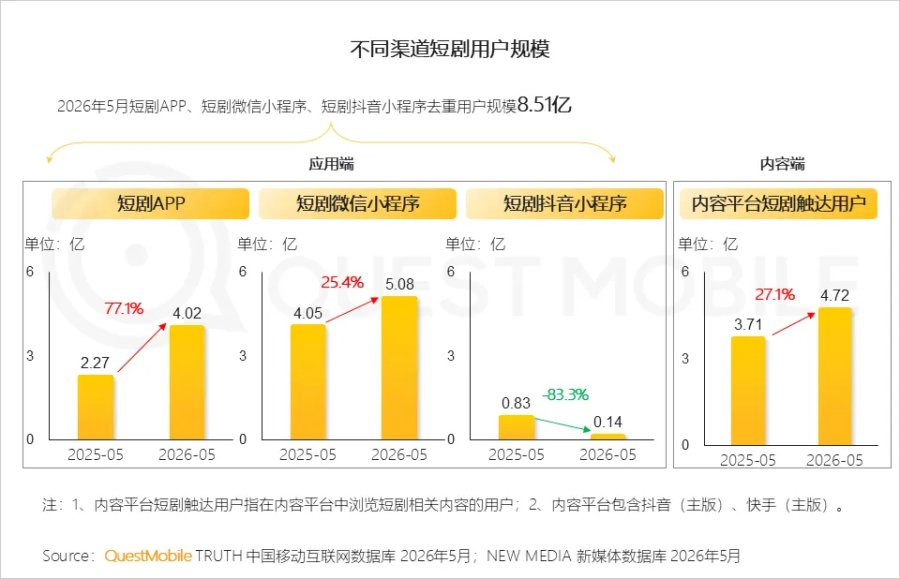
QuestMobile给出的数据是,同在今年5月,短剧APP的用户规模来到4.02亿,而微信短剧小程序的用户规模则增长至5.08亿。其中,活跃用户不在少数,今年2月,微信短剧小程序的月活用户已经达到4.27亿,月活超百万的小程序达54个,量级最高的“张扬追剧”、“九溪剧场”的月活规模都在5000万以上。
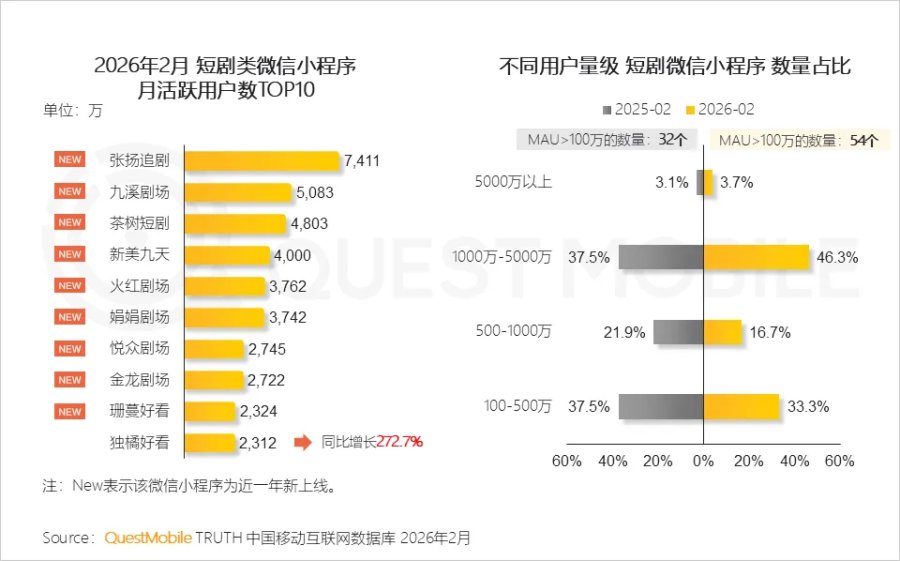
显然,相比于其他后来者,用户在微信看短剧的习惯已经养成,这也是绿泡泡被看好的关键因素。且在用户画像上,两大渠道的用户并不完全重合,短剧APP更偏向年轻人群,微信短剧小程序则在“银发族群”上占据明显优势,平台51岁以上的群体占比达到31.2%。若这些用户被整合进同一平台,其影响力确实不容小觑。
除了用户基本盘的优势之外,绿泡泡的这套打法也被腾讯在短视频领域验证过。
此前,面对抖音的强势崛起,腾讯曾尝试在2018年重启微视,宣布投入30亿现金补贴和全系产品流量扶持,最终未能成功。但在2020年,短视频市场被抖音、快手分食的成熟格局下,腾讯硬是靠视频号从中撕开了一道口子,其成功的关键点就在于,视频号依托微信生态和社交网络而生,其国民级的社交入口是其他平台难以跨越的壁垒。据多方机构披露的数据,今年三季度,视频号的日活用户已经冲破6亿关口。
如今,绿泡泡之于短剧,与视频号之于短视频如出一辙。
腾讯也不断调整在短剧领域的探索方向,除了在腾讯视频内划分短剧板块,投入相关扶持之外,平台还曾在2025年孵化独立短剧APP“火星短剧社”(后改名为火星观剧)。然而,红果短剧一家独大之下,让用户迁移至新的APP并不容易,腾讯这一次也不在独立产品上过多周旋,而是迅速调转矛头,在微信生态内孵化绿泡泡,尝试借社交网络再次撬动行业底盘。
基于微信的强社交属性,绿泡泡的内容分发逻辑与字节系的算法逻辑有较大差异,典型的“朋友在看”、“朋友看过”等提示相当于熟人“种草”,更容易驱动用户点击。
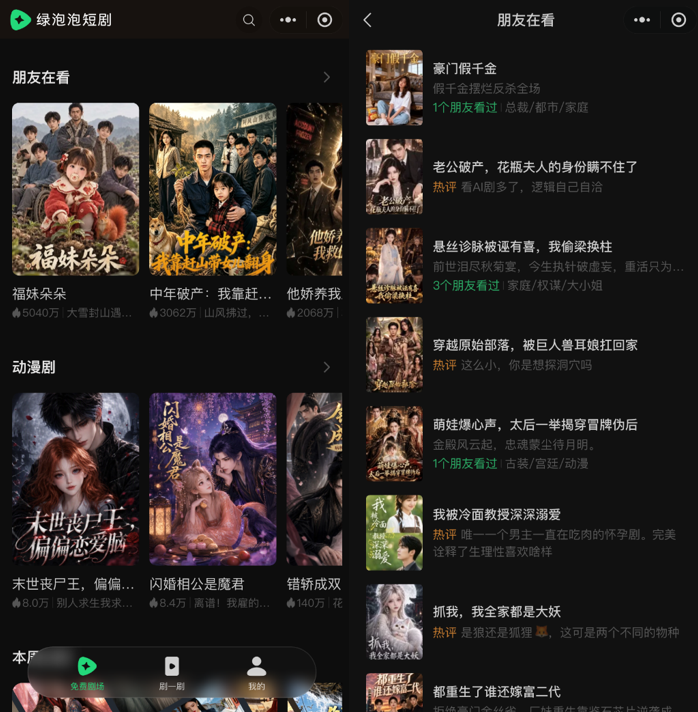
不过,这个功能目前也存在一定争议,将自己追短剧的行为暴露于熟人社交圈,成为部分用户的消费负担,但就目前来看,这并不影响行业判断,视频号在发展初期也面临过相似的争议。微信并不打算将短剧做成一级入口,是否打开小程序取决于用户的消费习惯,而在每天都要打开的APP内顺手刷剧,则成了绿泡泡目前最具想象力的场景。
收入激励高达100%
核心目的是留住更多用户时长
更具说服力的是,爆款案例已经出现。
前不久,AI仿真人短剧《影后芽芽》在绿泡泡上线3天播放量破亿,同时在线人数峰值突破200万,小程序与视频号双端人均观看时长超过30分钟,合计触达超1000万用户,双端广告收入达数百万元。
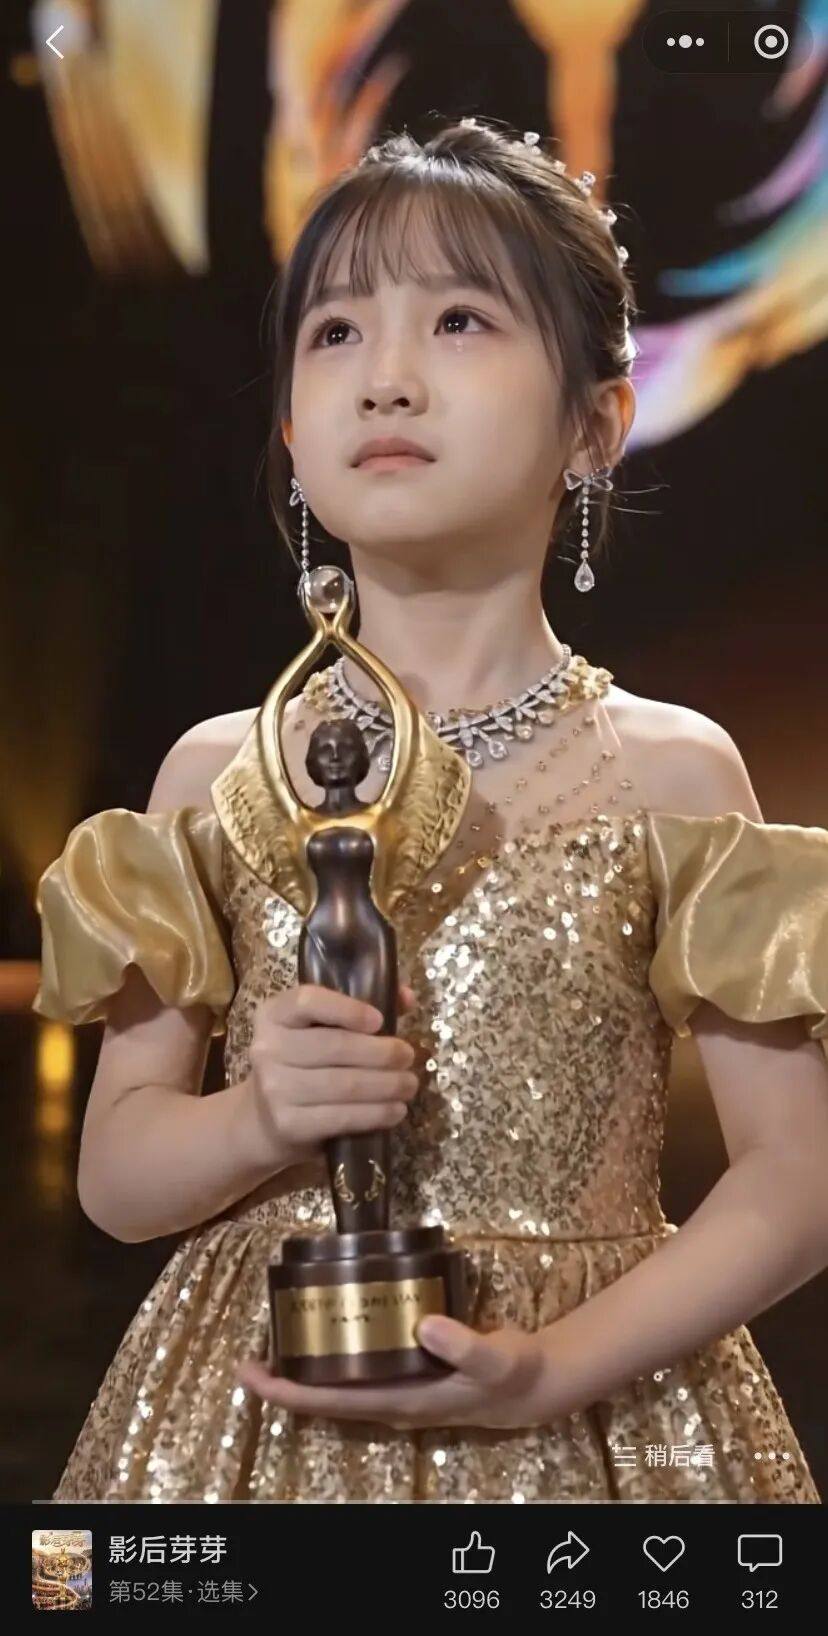
短时间内的亮眼表现,不仅再次印证了微信小程序仍然是短剧的肥沃土壤,也反映出腾讯的相关扶持初见成效。
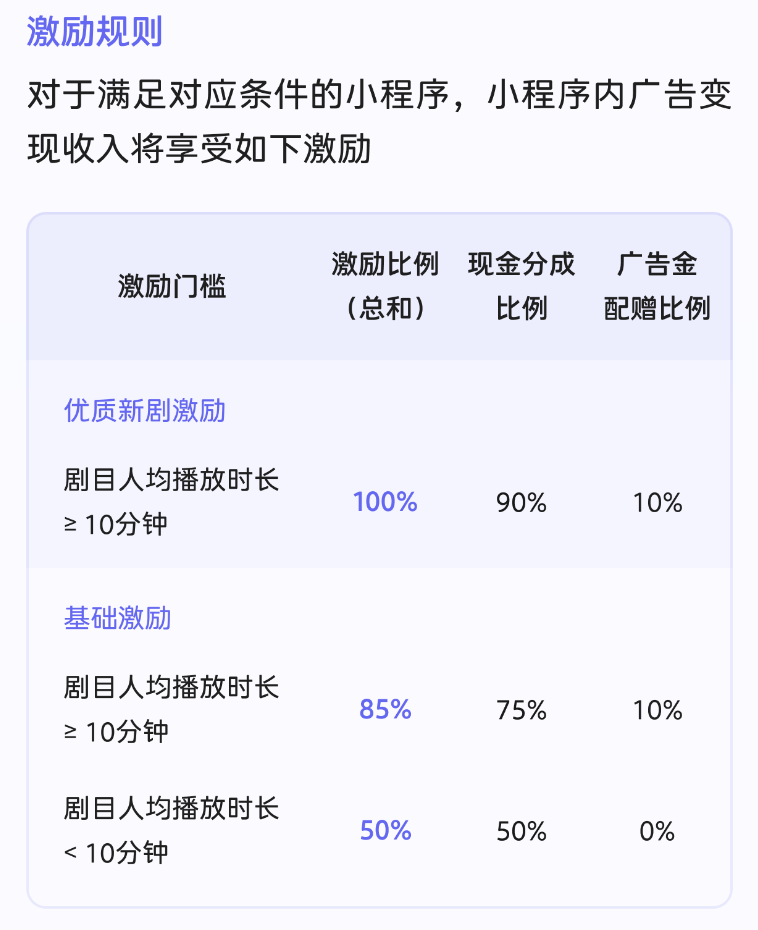
根据微信最新披露的激励政策,今年四季度,接入绿泡泡联合发行、上新7日内且人均播放时长达到10分钟的优质新剧,可享受连续7天100%收入激励,包括90%的现金分成和10%的广告金。除此之外,平台还于近期启动了公众号小说改编微短剧的激励活动,发行载体为绿泡泡短剧小程序、视频号端原生短剧。
另外,腾讯绕过真人短剧爆发的窗口期,选择在AI漫剧爆发的阶段迈出关键一步,在时间线上也值得玩味。一方面,这是一次弯道超车的机会,创作周期更短、成本更低的AI漫剧,再次拉高了短剧的增长上限,指数级增长趋势下,行业需要更多分发渠道。2026微信公开课PRO上,腾讯宣布2025年微信生态漫剧上架量同比增长3380%。
另一方面,腾讯将短剧重心拉回微信小程序,其核心目的并不是为了谋求短期商业增长,而是为了留住更多用户使用时长。一如文章开头所言,腾讯系产品与字节系产品的用户时长份额差距持续扩大之下,免费短剧是近几年高速虹吸用户时长的赛道,腾讯很难继续坐视。绿泡泡官方披露的数据也集中在这一维度:平台用户人均时长约为行业大盘的5倍,留存率达到大盘的2.5倍以上。
从这个角度来说,腾讯做绿泡泡,更倾向于一次防守型反攻,且后者还处在早期测试阶段。据悉,绿泡泡团队目前只有10人左右,腾讯系的资源倾斜也还没有大力度铺开,后续是否加码,还要看绿泡泡的表现能否满足平台和市场预期。
镜象娱乐(ID:jingxiangyuler)原创
转载请注明来源、作者署名,违者必究
