兑吧的启示:字节腾讯短剧大战,开启内容产业新黄金时代


长期以来,互联网竞争的胜负手,是对用户时间的分配权。
野村证券一份《中国互联网与新媒体》研报,因此吸引了市场目光。
2026年8月,中国用户时长Top50的App中,字节系应用拿下41.8%的总时长份额,腾讯系为28.6%,“中国互联网进入字节时间”,随之冲上微博热搜。
字节这一年最大的变量,是红果短剧。
根据QuestMobile数据,截至2026年7月,红果日活达1.68亿,同比增长107%,超过爱优腾芒四大长视频平台的日活总和;人均单日使用时长125分钟。
一款上线刚满三年的免费短剧App,走完了长视频平台十余年的用户积累。
内容产业已经站在下一轮变革的拐点。
10月中旬,腾讯在微信内上线“绿泡泡短剧”,快手、红果相继拿出真金白银激励AI短剧创作。
港股市场闻风而动,兑吧10月21日股价飙涨超40%,10月以来累计上涨超150%。
用户时间向短剧迁移,资本市场重估AI短剧的商业潜力。巨头争抢入口,一家从营销服务转型的公司,凭什么成为市场焦点?
从“字节时间”到短剧争夺战:流量再分配机会不止于巨头
用户时间的迁移,从来都是互联网格局重排的先兆。
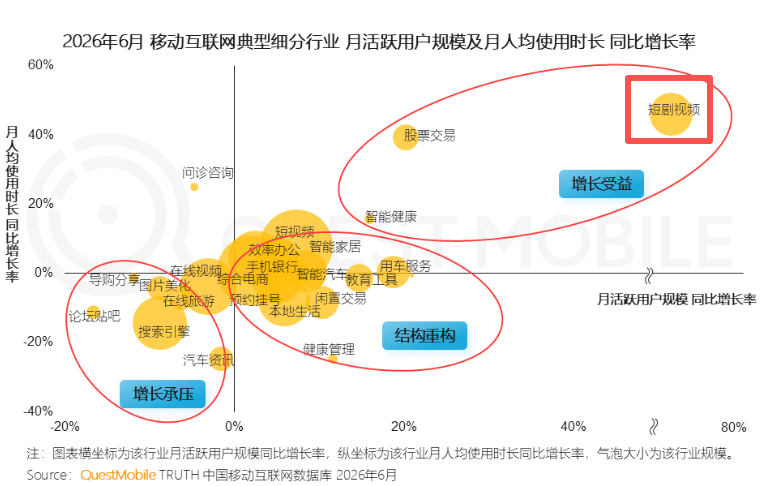
2026年,短剧向上,长剧向下,内容产业正在掀起一场新变革。
AI释放产能,推动短剧市场繁荣。根据DataEye数据,2026年上半年国内AI短剧用户突破6亿,全年市场规模有望突破400亿元。据行业机构预测,微短剧整体市场规模2026年有望突破1200亿元。
与此同时,根据QuestMobile监测,四大长视频平台的月度使用时长过去一年下滑了24%到47%不等。
K形分化之下,巨头的反应,进一步验证了短剧赛道的分量。
和过去只提供入口的渠道不同,腾讯忍不住下场插手发行,“绿泡泡短剧”由微信短剧内容中心操盘。
在腾讯重磅来袭的背景下,字节和快手也不约而同地加码“AI短剧”。
红果在10月15日启动“AI短剧创作计划”,拿出300万元保底金、450万即梦积分和亿级宣发曝光,个人创作者一等奖保底100万元。可灵AI的“灵感·新纪元”AIGC创投计划,单项目最高50万元现金扶持。
但短剧市场的扩张,并非握有超级入口的巨头才能吃到红利。
从半年报看,多家有短剧业务的上市公司普遍实现了增长。
短剧正在从第二增长曲线变成核心业务,头部公司集体减亏,兑吧更是实现连续盈利。
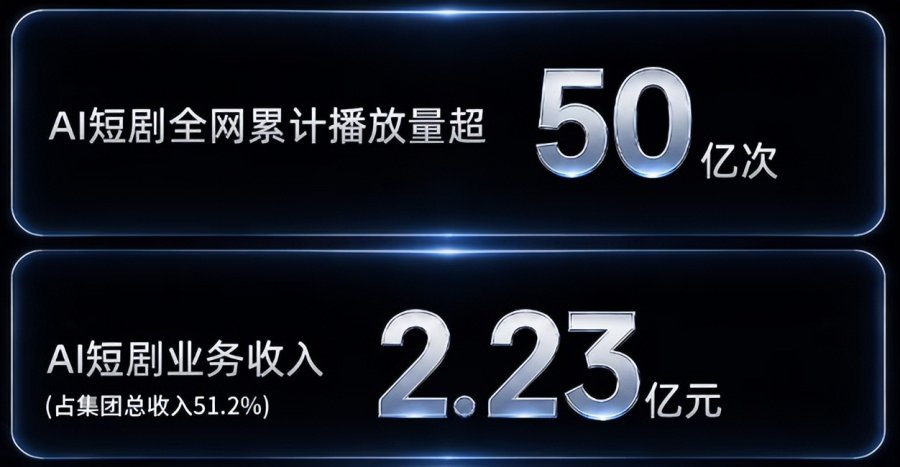
兑吧上半年实现总收入4.35亿元,同比增长24.3%,其中AI短剧业务收入2.23亿元,占比51.2%,上线半年即成第一大收入来源。
图源:兑吧
10月14日的自愿性公告显示,兑吧AI短剧业务在7月、8月、9月连续三个月录得纯利,三个月新增全网播放量分别超过68亿次、126亿次和264亿次。
此外,掌阅科技短剧等衍生业务收入11.85亿元,占总营收66.4%;中文在线短剧及IP衍生业务收入4.11亿元,同比增108.7%,占比超过六成、成为第一大收入来源;昆仑万维AI短剧平台收入15.35亿元,同比增163.3%;阅文集团短剧及AI漫剧收入4.3亿元,同比增230%。
集体爆发背后,是AI生产力的飞跃。
过去一部短剧从剧本创作到拍摄、剪辑、发行,要组织多个专业环节,成本、周期和团队规模都限制着内容供给的扩张速度。
如今,成本曲线大幅下移。
根据行业测算,一分钟AI短剧的制作报价从2025年下半年的约5000元跌至数百元;一部精品AI仿真人短剧成本可控制在20万元以内,同等级真人精品短剧则要150万到300万元。
制作门槛下降,释放了一个前所未有的信号,创作权利扩散,内容判断、生产效率、发行能力和商业化水平的竞赛进入新的高度。
低成本生产人人可得,持续找到用户需求、生产有效内容并实现商业变现的能力,催生了兑吧的机会。
从营销服务到AI短剧:兑吧验证新内容生态逻辑
兑吧并非从零闯入内容行业的AI创业公司,这家公司经历过移动互联网三次变革:从拉新时代,到增量运营,再到存量运营。
兑吧成立于2014年。
移动互联网的高速膨胀期,4G牌照刚发放,手机网民一年净增数千万,App数量爆发式增长。
但开发者们忙着烧钱拉新,却普遍没有精力做留存和变现,“重拉新、轻运营”是当时的行业常态。
兑吧以积分权益SaaS切入,帮开发者把用户留下来,又在2015年推出互动式效果广告,帮他们把流量变成收入。
随着获客成本持续抬升,这套模式的价值凸显。
2019年5月兑吧在港交所主板上市,成为国内首家登陆港股的用户运营SaaS及互动广告服务商。根据弗若斯特沙利文数据,2018年,平台接入的移动App超过1.4万个,触达用户超10亿。
这为兑吧转向AI短剧业务埋下伏笔。
短剧产业链以内容制作为起点,但一部作品能否获得商业回报,更取决于如何发行、获客。
一个半公开的数据,制作只占短剧全链路成本的小头,流量投放占据大头。
根据证券时报引述DataEye-ADX的监测数据,2026年上半年抖音端22万余部新增AI剧漫剧中,播放量破亿的仅1055部,破亿率0.48%;以业内公认的5000万播放量为盈亏平衡线,98.7%的项目上线半年无法回本。
AI让制作能力不再稀缺之后,行业的利润流向两端:上游的IP源头,和下游的渠道分发。
因此,兑吧进入AI短剧,把AI生产能力和十余年积累的流量分发、广告变现能力接起来,属于能力延伸,不是跨界。
兑吧的打法也确实围绕全链路展开。
公司定位从积分SaaS公司切换为AI-Native内容平台,编剧、制片、发行的工作流由自研Agent协同,产品体系覆盖AI编剧、AI制片、智能发行和剧推SDK等环节。
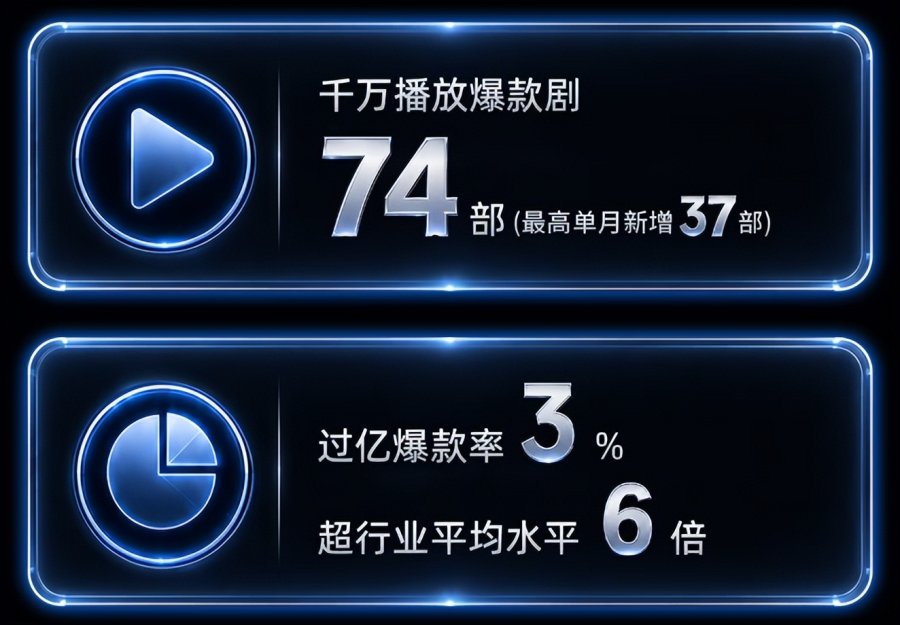
运营数据上,上半年公司共产出13部播放量过亿的爆款剧、74部千万级剧集,单剧最高播放量10.4亿次。
产量增长并非最核心的变量,在短剧公司普遍亏损的背景下,兑吧实现盈利,更在于一个特殊的数字:爆款率。
上半年过亿爆款率为3%,7月升至5.7%,8月、9月分别为3.8%和4.4%,增长不只来自单月播放量,达到一定播放规模的剧集数量也在增加。
图源:兑吧
AI工作流把部分依赖个人经验的环节标准化,尽可能提高持续生产有效内容的能力。
兑吧的业绩正在证明,AI不仅能提高内容生产效率,还能与发行和商业化环节形成协同。
AI短剧业务连续三个月纯利的兑吧,让市场看到了AI+内容平台更大的想象力。
从短剧到下一代AI内容平台:平台化与全球化重写商业故事
长剧平台陷入了一个困境。
今年以来,从爱优腾芒被短剧平台超越,到奈飞成为证券行业看空目标,问题不在内容不够好,在投入产出比。
重资本、长周期、押注头部,换来的注意力却越来越守不住。
高盛在近期研报中下调奈飞目标价,核心依据是用户参与度持续走弱:根据Sensor Tower数据,2026年第三季度奈飞美国月活同比下降10%,用户观看时长同比下降20%;而公司每年约200亿美元的内容支出,还在压着利润率。
究其原因,随着用户审美持续提升、娱乐方式日益多元,传统创作模式日益式微。
某种意义上,过去的影视内容创作是一场小圈层游戏:少数平台、少数制作公司、少数导演和明星,决定多数人看什么。
这套模式的回报越来越不稳定,成本越堆越高,爆款越来越少,观众越走越远,传统内容创作事实上走进了一个死循环。
AI短剧,探索打破这个死循环。
根据爱奇艺管理层在财报会上的判断,AI漫剧的制作成本已降至传统工艺的十分之一甚至更低。
创作门槛下降,内容供给从“小圈层定制”变成“大规模试错”,创作的权力正在回归大众。
各平台的激励对象,已经从机构制作方下沉到个人创作者,红果的AI短剧创作计划面向个人征稿,一等奖保底100万元。而今年3月刷屏全网的AI短片《霍去病》,算力成本约3000元。
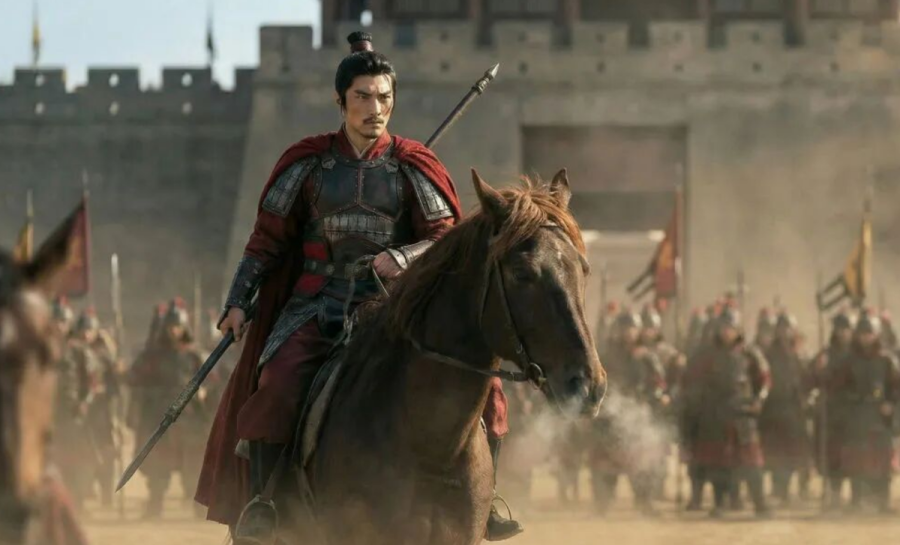
图:AI短片《霍去病》剧照
这个背景下,兑吧AI短剧业务连续三个月纯利之所以被市场关注,原因也在这里:第一次证明,专业化的内容公司能跑通投入产出。
值得关注的是,兑吧正从生产自己的内容,走向更多商业化服务。
围绕AI编剧、AI制片、智能发行和剧推SDK搭建的产品体系,潜在价值不仅在于生产更多短剧,也在于把生产工具、发行能力和变现能力组合起来。
这样一来,业务的增长逻辑就有机会延伸至整个内容生态的服务需求,形成平台化的想象空间。
重塑创作与生态的基础上,更进一步的想象力,是AI短剧再定义中国内容产业全球化的未来。
根据Omdia数据,2025年全球微短剧收入达110亿美元,预计2026年底增长至140亿美元,其中中国以外市场贡献30亿美元。
路透社在近期报道中称,微短剧的兴起“标志着中国软实力正在上升”。根据Sensor Tower测算,字节跳动海外短剧应用PineDrama上线约9个月,累计下载量已突破1亿,日活约700万。
兑吧此前已将海外发行和海外产品列为业务拓展方向,这也是市场期待的一个因素。
从兑吧观察整个产业,AI短剧正在加速平台化和全球化。
红果的崛起,让互联网平台重估用户时间的分配。兑吧则让市场看到,内容产业在“人工智能+”时代依然存在机会与红利。
但能够把生产、发行、变现接成一条链路的公司,才有机会把这一轮技术红利沉淀为长期资产。
AI创作黄金时代,会催生下一个“奈飞时刻”。
来源:港股研究社
