商业航天迎来发展浪潮,启信宝数据展现国内企业增长态势

近段时间,国内商业航天多项任务接连取得突破。9月17日,长征十二号运载火箭在海南商业航天发射场成功发射,将卫星互联网低轨25组卫星送入预定轨道;同日,快舟十一号遥三运载火箭在酒泉卫星发射中心发射天仪51、52星;9月16日,东方空间引力一号遥三在东海海域发射,将千帆极轨26组卫星及EUHT超高速无线通信技术试验卫星共9颗送入轨道;9月15日,朱雀二号改进型遥七运载火箭在东风商业航天创新试验区以“一箭十星”将千帆极轨19组共10颗卫星送入轨道,这是我国民营商业航天企业首次承担大型卫星互联网星座组网任务。
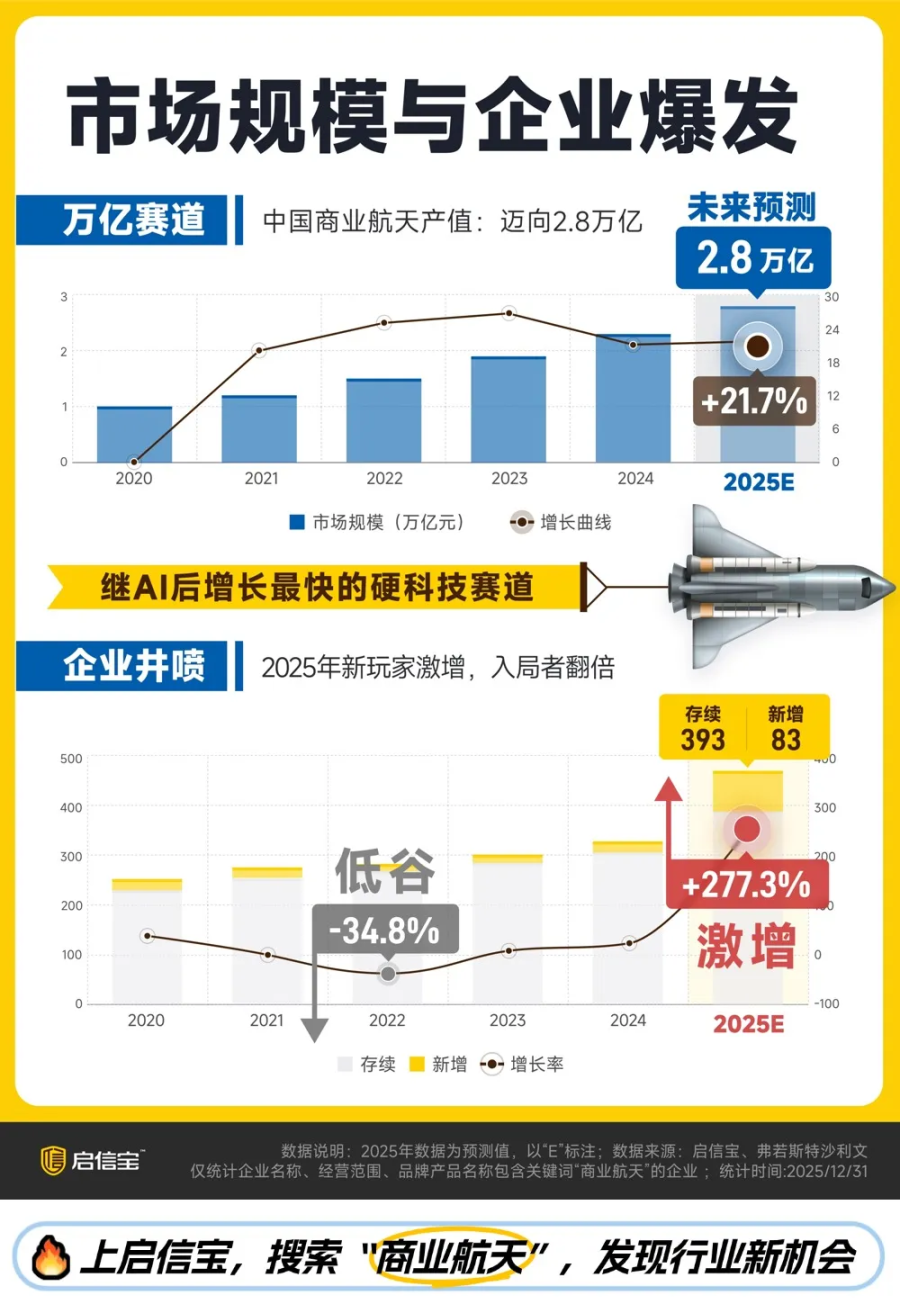
密集发射的背后,是一条加速成型的产业链。启信宝发布的《2026商业航天行业观察报告》显示,截至2025年底,国内商业航天相关存续企业达393家,较2020年增幅达71%,市场进入发展“快车道”。
企业与产业链同步增厚
启信宝数据显示,2015年至2024年,国内商业航天年度新增企业稳定在20家左右;2025年新增企业增至83家,同比增长277%,创下近十年峰值,一年新增量超过此前四年总和。
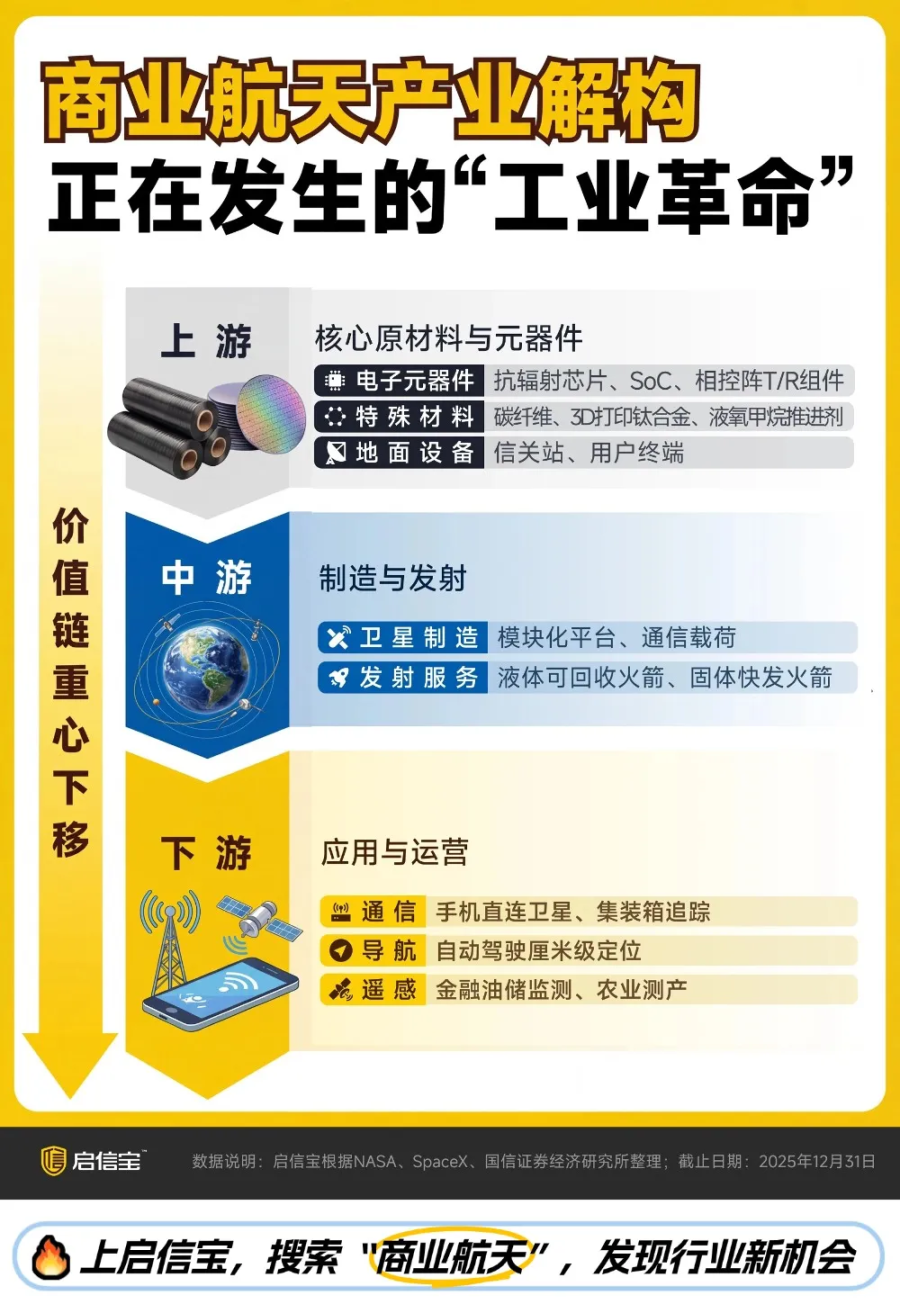
产业链结构同步清晰。启信宝数据显示,上游为核心原材料与元器件,如抗辐射芯片、碳纤维;中游以卫星制造、地面设备研发及发射服务为主;下游为应用与服务层,是产业变现的关键环节,支撑手机直连通信,并广泛应用于全球物流、跨境算力调度、农业遥感等领域。头部企业上游本土供应商占比已超90%。
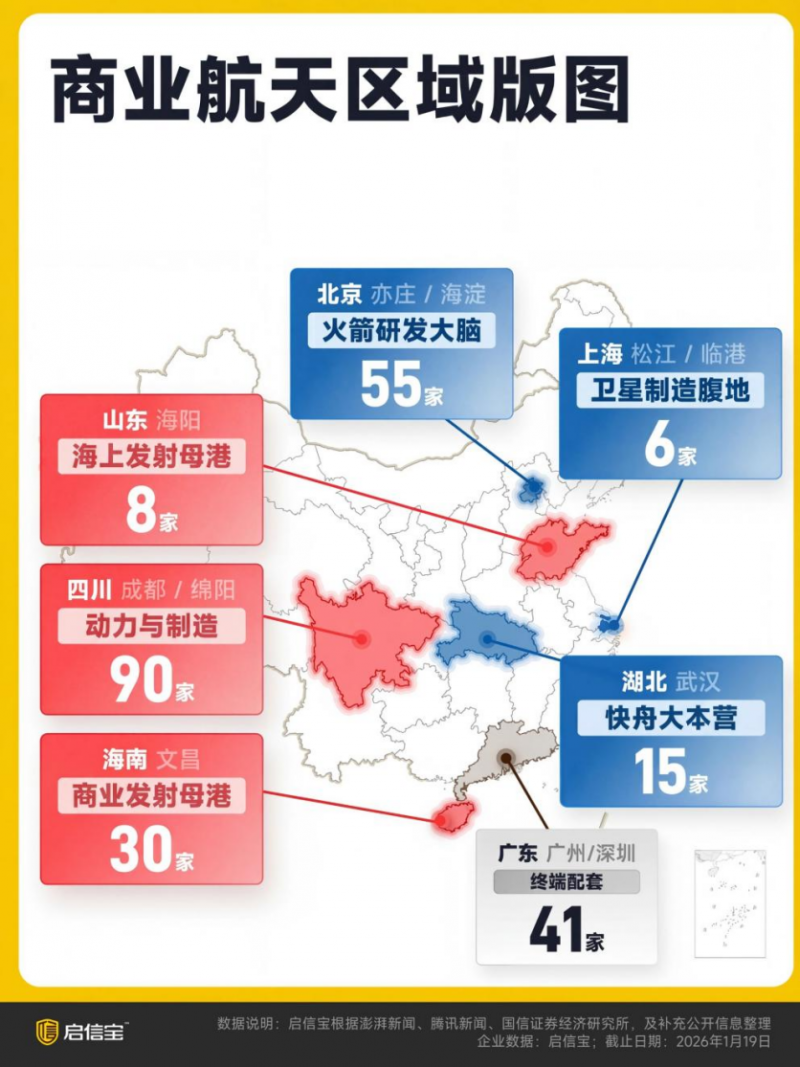
区域协同格局亦在成型。启信宝数据显示,四川以90家企业领跑全国,集中在成都、绵阳;北京汇聚55家企业,亦庄“火箭大街”聚集全国超70%的民营火箭企业;广东布局41家企业,主要承担终端配套;海南吸引约30家企业,着力打造商业发射母港;上海集聚6家企业,深耕卫星制造领域。
政策与资本双轮驱动
企业数量增长的背后,是政策与资本的双重驱动。2025年,国家航天局设立商业航天司,印发《推进商业航天高质量安全发展行动计划(2025-2027年)》,并提出设立首期200亿元的国家商业航天发展基金;证监会明确将商业航天纳入科创板第五套上市标准适用范围。
资本端,据启信宝投融资数据及公开渠道数据,2025年中国商业航天融资总额预计达250亿至280亿元;星河动力完成24亿元D轮融资,星际荣耀完成D轮融资首批7亿元交割。在政策红利与资本活水的共同推动下,产业规模同步跃升:赛迪智库数据显示,2025年中国商业航天市场规模为2.83万亿元,同比增长21.7%;2026年将达到3.5万亿元,同比增幅超过20%。
从箭体材料与液氧甲烷技术路线迭代,到卫星批产化与手机直连通信落地,商业航天正从“企业自发探索”走向“国家全链条护航”。启信宝将持续追踪商业航天赛道的政策动向、企业动态与资本流向,带来更多深度洞见与分析。
