腾讯、百度押注,传无问芯穹秘密递表港股,43亿融资能烧出护城河吗?


作者 | 赵栀
编辑 | 趣解商业资讯组
全国建成的智能算力,有六成在闲置。这是无问芯穹这门生意的起点。
近日,据媒体报道,AI原生基础设施企业无问芯穹完成23亿元C轮融资。加上此前几轮,公司成立三年半,累计融资达到43亿元。无论单
无问芯穹投资方阵容堪称豪华,汇聚国资机构、产业投资方、财务投资机构等多方知名机构,包括杭州高新金投、联想、腾讯、百度、红杉中国等。
与此同时,有消息称,这家公司已以保密形式向港交所递交上市申请,中信证券、海通国际、瑞银组成保荐团,拟募资数亿美元,投前估值约143亿元,最早可能在2027年上半年挂牌。
截至目前,公司尚未对上市传闻进行公开回应。
支撑无问芯穹成长的,是一组行业结构性错配:国内大量建成的异构智算资源利用率偏低,而市场上Token调用需求持续爆发。
01.异构算力里的新机会
中国信息通信研究院数据显示,2025年我国智能算力的供算量约38亿卡时,实际用算量只有约14亿卡时,使用率约36.8%,超过六成的建成算力在闲置。
另一组数据来自国家数据局:全国日均Token调用量,从2024年初的约1000亿,涨到2026年3月的140万亿,两年多翻了一千多倍。
海量沉睡算力和爆发的
无问芯穹切的正是这一层。它不造芯片、不做大模型、也不建机房,而是用一套软件把各家芯片纳管起来,调度成一个资源池,再把算力加工成Token卖出去。公司给这套模式取名“前店后厂一中心”。
其中,“一中心”是算力集散中心,已部署触达超37000P算力,覆盖16种主流芯片,其推出的全球首个千卡异构芯片混训平台的算力利用率最高达到97.6%;“后厂”是Token工厂,用跨集群PDD架构压推理成本;“前店”是AI生产力商店,面向企业提供Agentic Infra行业解决方案。CEO夏立雪给其的定位是,“最高效的Token工厂”。
这种中立卡位,是本轮融资创下赛道纪录的重要因素。芯片厂商彼此是竞品,谁都不方便替对手调度算力;大厂基建优先服务自身业务;模型公司自建调度容易受到同业竞争牵制,市场留下一个中立第三方的席位。这一点也体现在早期股东名单里:腾讯、百度、智谱三家在 2023年底就已入股,它们分别处在云、搜索、大模型的生态位上。
02.效率生意难筑护城河?
不过,这份中立席位带来的红利,背后藏着一层现实约束,无问芯穹做的是效率生意,而效率是最容易被复制的东西。
上游正在逐步收口。芯片厂商持续加厚原生软件栈,摩尔线程MUSA已经合入vLLM与 SGLang两大开源主线,华为则依托CANN构建完整配套;开源社区也把基础算力调度工具免费开放。适配十几种异构芯片是繁重的工程苦活,但苦活不等于护城河。这套调度与适配能力本质是工程效率,只要对手持续投入人力,也可以逐个完成芯片适配,复刻同类能力。
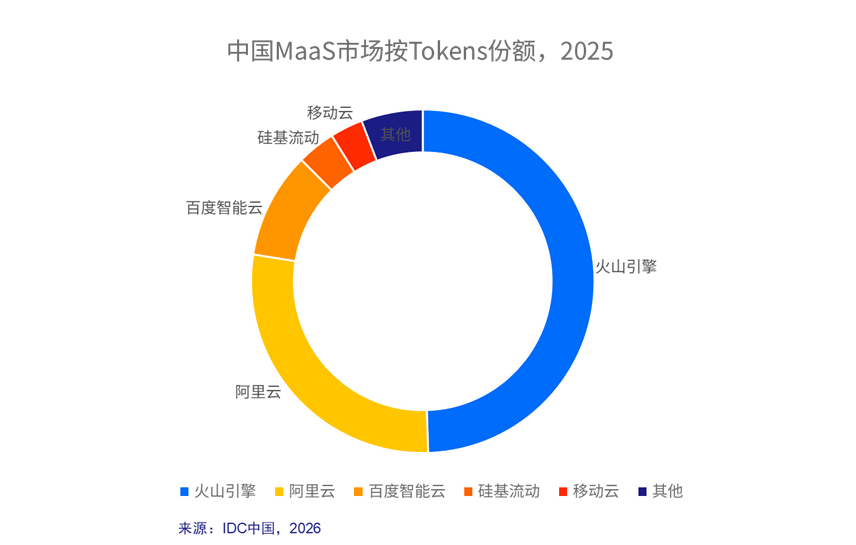
下游端的价格竞争持续加剧。IDC发布的《中国企业级MaaS市场最新格局分析报告》显示,国内公有云大模型Token调用量近九成集中在火山引擎、阿里云、百度智能云手中。云厂商可依托整体生态利润补贴推理业务,压低Token报价;而纯第三方算力调度平台没有自有算力与生态交叉补贴,每一笔成本都需要自行承担。即便第三方做到同等调度效率,在价格竞争中可能也处于劣势。
客户侧也在收回能力。无问芯穹的大客户本身就是算力技术能力较强的模型企业。据公开报道,智谱在2026年初启动All-in-Infra,自建十万卡级推理集群,单位Token成本较年初下降八成。一旦客户自建调度体系达到相近效率,对外采购中间层服务的需求就会收缩。
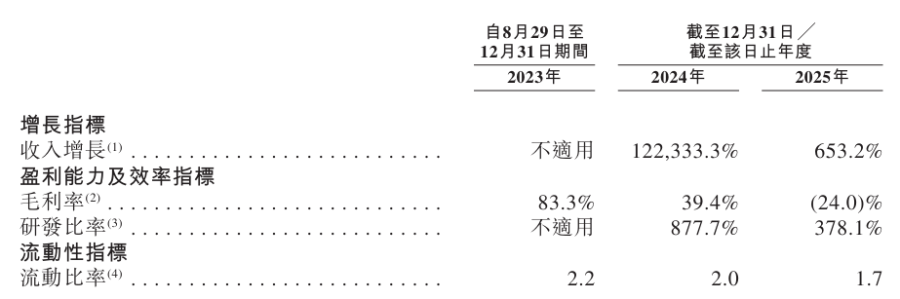
最直观的佐证来自同业招股文件。与无问芯穹业务高度相近、今年6月向港交所递交招股书的硅基流动,2025年实现营收5533万元,同比暴增653.2%;净亏损扩大至3.45亿元;毛利率从2024年的39.4%下滑至-24%,相当于每实现1元Token收入,就要倒贴0.24元算力成本。这并非单一企业的经营失误,而是上游算力成本刚性、下游Token价格高度弹性,异构算力中间服务商共同面临的行业处境。
还有一层疑问,得等招股书来答。腾讯、百度、智谱既是公司股东,同时也是生态伙伴与客户。这种深度绑定带来产业背书,但也带来收入独立性的疑问:来自这几家关联方的收入占比有多高、客户集中度处在什么水平,当前暂无公开数据。而关联交易、客户集中度,向来是港交所IPO问询的重点核查方向。
云计算时代,深耕多云管理、异构调度赛道的企业,结局大多是被收购或业务收缩:上游厂商倾向掌控自身生态,下游大客户希望直连算力源头,中间层只有成长为独立平台才能站稳,否则容易被上下游挤压。无问芯穹手握43亿元融资,拥有腾讯、百度等产业股东背书,叠加市场预期的2027年上市窗口,条件远优于早年这批公司,但它所处的中间层赛道位置,并未发生根本改变。
这43亿元换来的,是更长的试错跑道,而非天然的盈利通行证。若上市消息为真,从递表到挂牌的过程中,它需要在招股书中证明一个核心问题:能否从一款效率工具,成长为行业不可或缺的基础设施。
