三季报|国产算力竞速,海光信息业绩稳增


作者|任天勤
编辑|王以沫
CPU+DCU双轮增长
10月15日,海光信息(688041.SH)发布2026年前三季度业绩预告,营收、归母净利润延续高增长态势。
营收百亿,净利猛增
直接看最新出炉的预告数据。
海光信息预计,2026年前三季度营业收入落在142.80亿元至155.80亿元区间,同比增长50.47%至64.17%;归母净利润27.10亿元至29.80亿元,同比增长38.16%至51.93%;扣非归母净利润24.50亿元至27.10亿元,同比增长34.86%至49.17%。
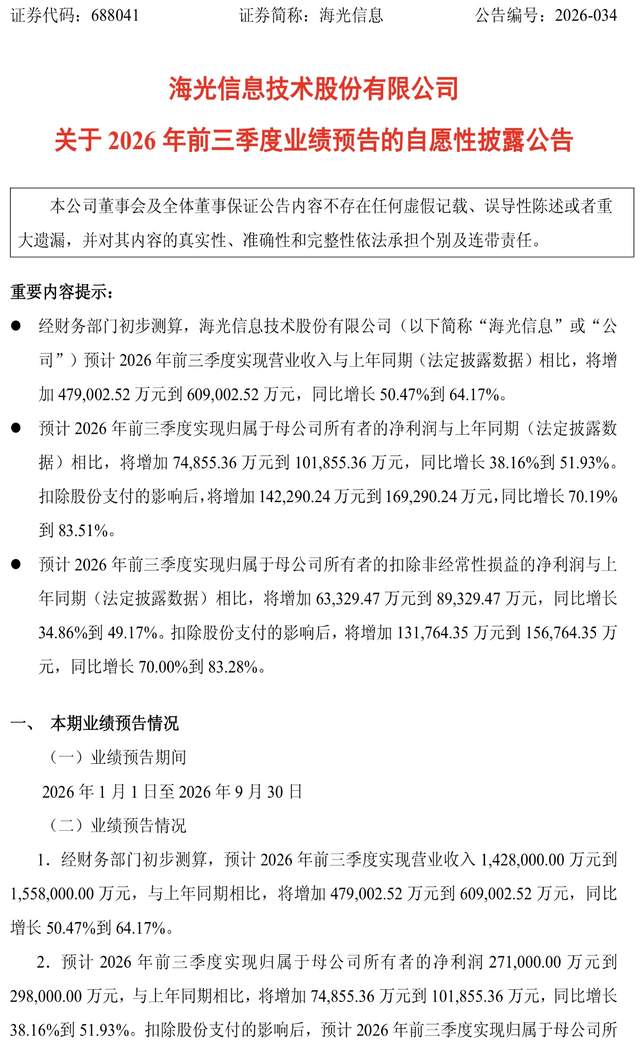
图片来源:海光信息公告
从数据能明显看出来,本轮增长几乎全部来自主营业务,盈利质量相当扎实。
对于业绩走强,公司的解释很直白,毕竟国内高端芯片需求持续火热,公司坚持打磨“CPU+DCU”双主线业务,加大研发投入力度、迭代优化产品性能,贴合市场升级需求,最终实现营收利润同步走高。
回顾今年走势,海光信息的增长一直很稳,没有出现大起大落。
2026年上半年,海光信息营收90.99亿元,同比大涨66.52%;归母净利润17.98亿元,同比增长49.69%。尤其是二季度,单季营收环比涨25.6%,净利润环比飙升超60%。二季度高景气基础上,三季度继续保持较高绝对收益。
产品迭代层面,公司节奏也踩得很稳。
目前深算三号已经大规模商用,覆盖AI训练推理、科学计算、金融风控等主流场景。下半年即将推出的深算四号,性能相较上代直接翻倍,还支持FP4等低精度计算,能很好适配大模型低成本部署需求。
目前字节、腾讯、阿里、百度这些头部互联网大厂,都和海光信息建立了深度合作关系,商业化落地速度肉眼可见。
龙头卡位,竞争加剧
在国产算力赛道里,海光信息的卡位优势明显。
它是国内少有的、同时掌握x86高端CPU和类CUDA架构DCU完整技术的厂商,产品生态兼容强、客户迁移成本极低,这也是它区别于绝大多数国产芯片公司的核心壁垒。
真实落地数据最有说服力。
2026年一季度,国内服务器CPU市场,国产芯片整体份额已达43.6%,其中海光信息以15.2%的占比,稳居国产第一。
电信、银行相继落地百亿级服务器集采项目,海光信息多次中标,政企市场的确定性订单,稳稳托住了公司基本盘。
根据IDC数据,上半年国内AI芯片市场,英伟达份额下滑至34%,华为以28%的份额快速逼近,头部差距被快速压缩。除此之外,平头哥、寒武纪、昆仑芯等国产厂商也在持续发力。
更关键的是,行业的比拼逻辑已经变了。
过去只看单颗芯片参数强弱,现在拼的是集群算力效率、软硬件协同、产业生态完整度。华为昇腾超节点快速崛起,国产大模型批量采购本土算力,行业替代速度远超往年。
面对内卷加剧的市场,海光信息的应对方式是持续重投研发、完善生态。依托自研HSL总线协议,芯片可实现算力灵活扩展,再加上光合组织六千多家合作伙伴,搭建起完整产业配套。
上半年近27亿的研发投入、接近三成的研发营收占比、超三千人的研发团队,足以看出公司迭代技术的决心。
高额投入换来了产品竞争力,但在全员加速的赛道里,能不能持续跑赢对手,仍是未知数。
生态决胜,长跑开始
拉长时间维度,AI场景的变革,正在悄悄改写算力芯片的价值逻辑。
一个很明显的变化就是AI Agent智能体普及后,新场景下的算力配比逻辑被打破。
以往AI训练高度依赖GPU,CPU、GPU配比大概1:8。但Agent场景侧重任务调度、逻辑编排,CPU的核心价值被重新激活,算力配比逐步趋近1:1。
这对海光信息来说,是实打实的新增红利,自家核心CPU业务迎来全新增量空间。
机构预测,国内AI芯片自给率将持续攀升,从2026年的45%,升至2027年68%,2030年有望逼近95%。
客观来讲,海光信息的基本面足够能打。
生态优势、客户质量、产品迭代速度、订单落地能力,都是国产算力第一梯队水平,稳稳吃到了国产化和AI算力的双重红利。
不过,行业已经告别相对简单的增量时代,进入存量博弈。华为强势突围、创业公司持续追赶、大厂自研分流市场,都是现实。
因此,国产算力的长跑竞赛,才刚刚进入最关键的博弈阶段。
敬告读者:本文基于公开资料信息或受访者提供的相关内容撰写,《不慌实验室》及文章作者不保证相关信息资料的完整性和准确性。无论何种情况下,本文内容均不构成投资建议。市场有风险,投资需谨慎!未经许可不得转载、抄袭!
