一键出海,东南亚中产涌入阿里Lazada

在大疆的天猫官方旗舰店内,一台Osmo Pocket 3全能套装的售价是2719人民币。
在菲律宾的Lazada平台,大疆给它的定价是26900比索,比内地贵100多人民币。
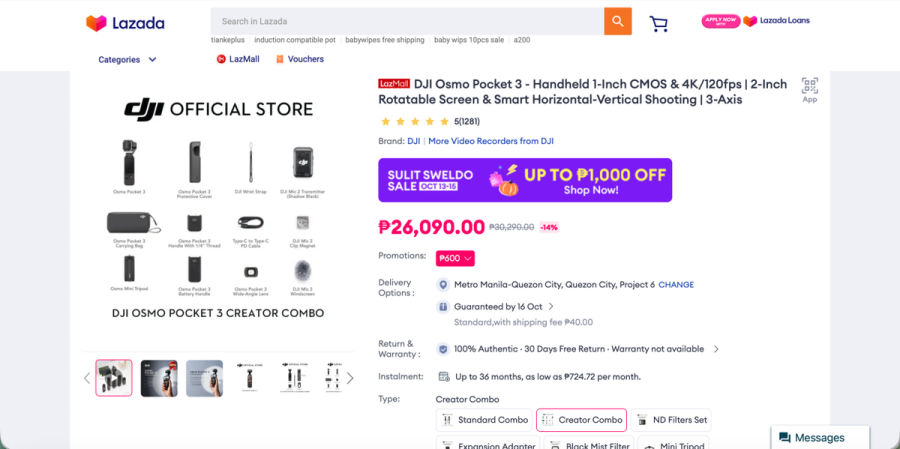
图源:大疆Lazada菲律宾的官方旗舰店
但这并没有拦住当地消费者的购买热情。
在菲律宾,大疆官方旗舰店卖出了4300台Pocket 3;新加坡4200台;泰国7500台……东南亚消费者们开始逐渐有能力消费得起更昂贵也更优质的商品。
东南亚国家也正在变得越来越有钱。越南官方数据显示,2025年GDP增长8.02%;马来西亚5.2%;印尼5.11%。东南亚市场整体正处于经济高速增长期。
经济增速被快速传导至电商市场。Momentum Works统计,2025年东南亚平台电商交易额达到1576亿美元,同比增长22.8%,已经十分接近中国电商市场在2012年的规模(1.3万亿元人民币,数据来源艾瑞咨询)。
那一年,淘宝商城正式更名为“天猫”,虽然“消费升级”这个词还没有正式被提出,但随着经济水平的快速发展,中国的消费者们已经开始追求更高品质的消费和生活。
而现在,东南亚市场也来到了变革前夜。
抓住高净值消费者
东南亚电商市场格局很简单,根据Momentum Works统计,2025年,Shopee、TikTok Shop和 Lazada瓜分了东南亚电商平台市场的98.8%。
这其中,Shopee在市场份额方面是绝对的老大,占比53%;TikTok Shop依托社交媒体平台快速追赶,占比34.8%。
阿里旗下东南亚电商Lazada正在转向品牌主导,市占率约为11%,但定位相对高端。
也就是说,东南亚电商战场其实只有三个阵营,字节更下沉,抓住大部分用户;阿里定位更高,主做高净值用户的生意。
这与2012年的中国电商市场格局如出一辙,只不过这一次阿里和Lazada坐在了京东的位置上。
竞争格局类似,但客观条件不同,发展前景也不一样。
2012年还处在移动互联网前夜,4G网络没有在中国大陆铺设,无论是京东还是阿里都没有抓住全部的消费人群,因此才给了拼多多后来居上,偷袭下沉市场的机会。
十多年过去,随着移动网络和智能手机覆盖率不断增长。即便是发展水平相对落后的东南亚地区,也已经很难再找到新增用户。2022年,Meta联合贝恩咨询发布的调查报告显示,在东南亚六国,网购消费者已达到3.7亿,占15岁以上人口的85%。
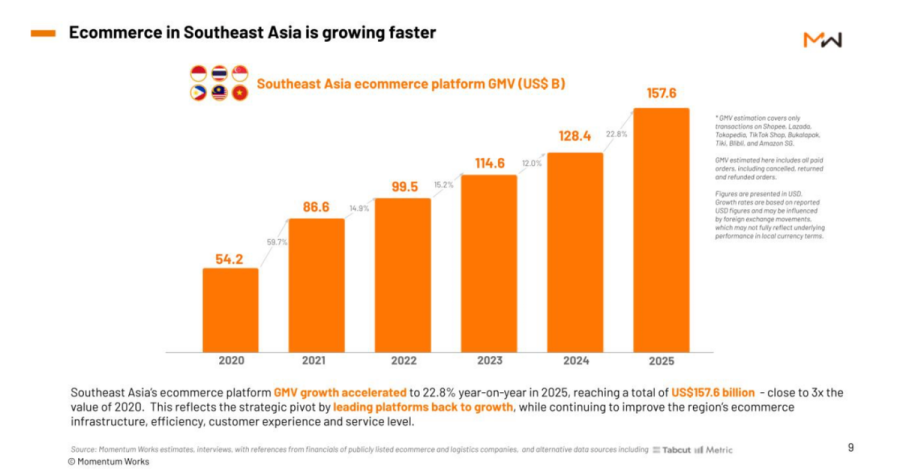
东南亚电商市场正在飞速发展
图源:thelowdown.momentum.asia
显然,东南亚电商市场的增量要更多依靠消费升级,而阿里和Lazada已经在潮头占得先机。
早在2018年,Lazada已经敏锐捕捉到了东南亚市场的消费升级趋势,效仿天猫(T·Mall),推出了Laz mall,承诺100%正品,假一赔二,三十天免费退换货等政策。截至2026年6月,Laz Mall已入驻超过32,000个品牌,覆盖东南亚六国。
销售数据不会说谎。据美通社报道,2026年9.9大促中,Lazada大于100美元的订单占据了活动期间GMV的60%;活动期间,来自于Laz Mall的订单占到了GMV的71%;达成100万美元GMV的品牌数量相较于3个月前的6.6大促,增长了近10%。
东南亚消费者正在变得越来越富有,依托母公司阿里巴巴集团的强大货源、东南亚覆盖范围最大的物流体系以及Lazada钱包的可信物流渠道,Lazada和Laz mall能满足东南亚市场的高净值消费群体日益增长的品质、物流及售后需求。
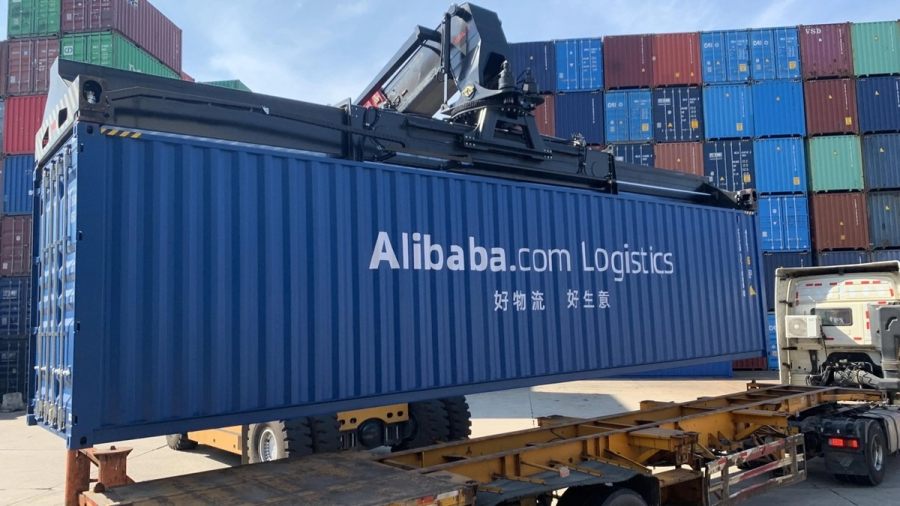
Lazada旗下自有物流品牌“Logistics”,在东南亚17座城市拥有超过47个仓库和“最后一公里”配送中心,以及超过3000个自提点
图源:搜狐
CubeAsia的调研报告显示,东南亚六国三大平台中,Lazada平均订单金额最高,电子产品及重视正品保障的品牌品类是其具有相对优势的领域。
也就是说,Lazada抓住了东南亚消费升级的趋势,并且提前用“一键轻出海”这个抓手,给品牌商家提供了在东南亚电商格局中走向高端市场的机会。
一键出海,腰部品牌的春天
出口不难,出海难。
企业想要做到品牌出海,小到包装盒上的一张图片、向海关递交的一张报关单;大到目的地市场的销售体系搭建,供应链管理,都需要组建专业团队进行落地。
这是一笔很大的投入,而且对价必须在事前支付。店铺没搭好,关税没理清,宣传没到位,就看不到回头钱。
因此,在过去很多年中,出海都是大企业专属,体量没有达到一定程度,企业往往不敢轻言出海。
甚至哪怕企业已经足够庞大,也更愿意通过收购而非从头搭建体系来完成产品、服务和商业模式的对外输出,比如吉利收购沃尔沃,安踏收购FILA等等。
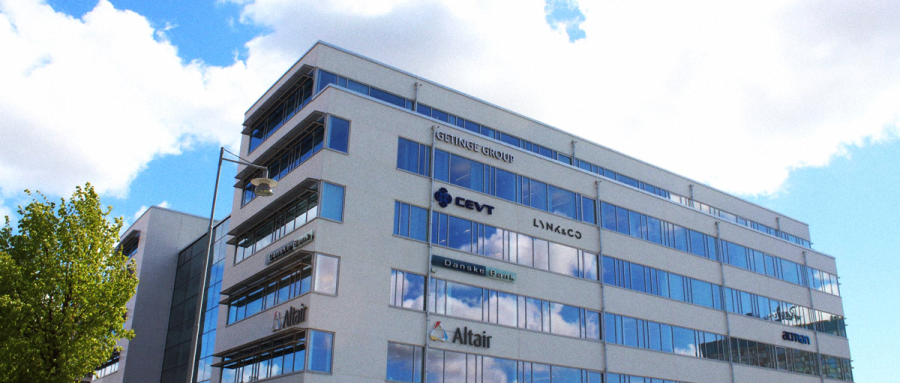
位于瑞典哥德堡的中欧汽车技术中心,吉利旗下领克01和沃尔沃XC40都出自于此,被视为中国企业通过跨国收购出海的标杆
然而,无论是从零开始,还是跨国并购,都不是中小企业能玩得转的。对于那些已经做出一定规模和声量的腰部消费企业来说,谁能帮他们更好、更快地出海,他们就选谁。
瞌睡来了递枕头,AI技术的急速发展让Lazada看到了解决问题的希望。
2025年9月9日,Lazada9.9大促期间,Lazada天猫实现首次系统级打通,并设立“一键轻出海”项目组,让天猫商家一键链接东南亚市场。
具体而言,“一键轻出海”项目支持天猫的国内店铺向海外“镜像”。
在参与“一键轻出海”项目后,商家唯一要做的是将货物发至国内指定仓库。
国际物流、海外售后和广告投放等环节由平台托管。
户外品牌牧高笛(MOBI GARDEN)正式参加“一键轻出海”计划的商家之一。
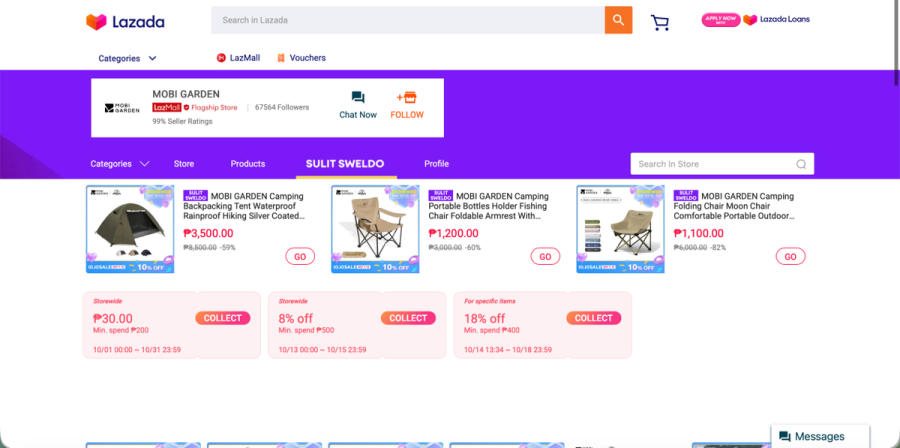
MOBI GARDEN菲律宾官方旗舰店,由“一键轻出海”计划打造
图源:LAZADA菲律宾官网
2025年12月,牧高笛启动相关项目,借助Lazada运营团队将国内产品带入多个东南亚市场测试。
其跨境电商负责人吴寒在2026年8月深圳阿里中心举行的媒体沟通会上介绍,从冷启动到2026年1月至2月,相关业务实现约10倍增长;一次大促中,越南站外KOL贡献的流量占比达到71%。越南率先出现反馈,帮助团队确定了后续拓展方向。
牧高笛不是小品牌,虽然市场声量不及始祖鸟、巴塔哥尼亚等国际一线大牌,但也属于老牌A股上市公司。尽管如此,他们曾经也受制于高昂的出海成本,对消费潜力未知的东南亚市场望而却步。
而“一键轻出海”,帮助牧高笛在东南亚市场“奏响了第一支曲子”。
当然,选择试水“一键轻出海”的不只有上市公司们。
头部玩家之外,“一键轻出海”已然演变成为腰部品牌们的狂欢。截至2026年上半年末,据Lazada披露,已有近万家天猫品牌商家加入“一键轻出海”计划,参与商家的成交额持续实现季度环比双位数增长,仅6月单月成交额超过4亿元人民币。
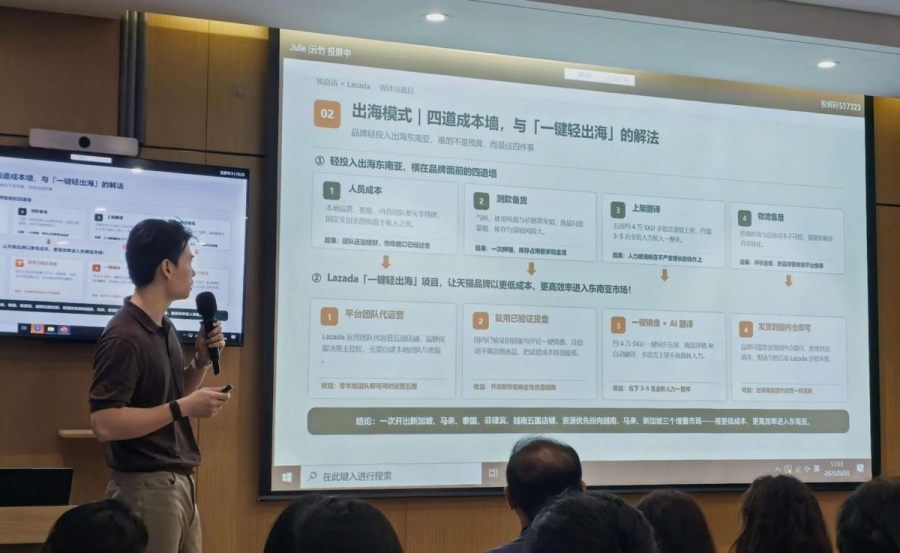
牧高笛跨境电商负责人吴寒在介绍“一键轻出海”经验
过去,一家店铺从筹备到正式开张,备货,物流,保管,宣传,税务……每个步骤都需要大量的人力物力成本,但Lazada依托阿里云旗下千问大模型,利用AI完成了大幅度降本增效,文字翻译、外语广告、前端界面等耗时长、易出错的环节被AI大量承担,仅需人工确认。
也就是说,商家省下来的成本并非被完全转嫁到了阿里头上,更多的是被科技进步带来的效率质变所冲抵。
“反正不用多花钱,只需要把货运到指定仓库,有枣没枣先打两杆呗。”一位参加了“一键轻出海”计划的商家告诉《朝阳资本论》。
把中国经验带到东南亚
“一键轻出海”不等于“当甩手掌柜”。
这个项目只打通了“把商品卖到海外”的环节,具体怎么卖,卖给谁,要不要针对当地市场进行本地化生产和仓储,是每一个加入“一键轻出海”的商家必须要面对的问题。
阿里帮助商家降低了成本,但收入多寡仍然取决于商家在当地的选品、定价和持续运营。
而在这些事情上,国内的商家有相当成熟的经验。
毕竟中国大陆的电商市场是地狱级难度,去东南亚等于降维打击。
当然,海内外市场终究不同,商家们在内地积攒下来的经验需要重新适配东南亚市场的语言、消费习惯和配送条件。
但对于阿里、Lazada和Laz Mall来说,这只是商家的内部竞争,对外,半年内新增的上万优质品牌与商品供给,无疑能帮助他们在东南亚的品牌升级战争中取得先机。
阿里在出招,Shopee和TikTok Shop也没闲着。
三强竞争仍然将在东南亚市场持续
图源:Google
Shopee正在强化综合购物平台的规模优势。在2025年全年业绩沟通中,Shopee将商品丰富度、价格竞争力和快速可靠的配送列为增长基础,走的是本地电商团购的路子。在曼谷、雅加达等大都市区域,其本地配送服务到2025年底已占当地订单量的两位数比例。便利与价格共同作用,目标是让消费者更频繁地回来购物。
TikTok Shop则通过短视频展示使用场景,直播解释产品功能,达人推荐帮助陌生品牌建立第一层信任。它在东南亚市场强调的“发现式电商”,让品牌有机会在消费者主动搜索之前被看见。对具有直观卖点的商品而言,内容可以缩短理解产品与下单之间的距离,但商家也必须持续投入本地内容与达人合作。
至于Lazada“一键轻出海”,不做本地生活,也不广泛依靠达人推广和视频内容职务,它更像一个窗明几净,物流畅通,品质托底的大卖场,来自中国的中小商家和腰部品牌们,人人都能进来展示自己,以供东南亚市场日益增长的中产们任意消费。
Lazada集团总裁魏萌在接受美通社专访中表示:在东南亚,由品牌驱动的销售仍然不到电子商务GMV的30%,我们看到了巨大的机遇。通过加速品牌主导的增长,并挖掘GenAI预计到2030年将释放的1310亿美元市场潜力,Lazada正在为该地区数字经济的可持续增长奠定基础。
阿里和天猫早已吃过品牌升级的甜头。
阿里2014年招股书显示,天猫GMV从2013财年的2530亿元增长至2014财年的5050亿元,接近翻倍。同期,淘宝GMV从8240亿元增至11730亿元。天猫占两者合计GMV的比重由约23.5%提高至30.1%。
同时,招股书明确披露,天猫交易额增长推动同期佣金收入增长95.1%,从61.61亿元增至120.23亿元。
品牌供给扩大,消费者获得更多可信选择;交易增加之后,品牌又有更强的动力持续经营、投放和丰富商品。这种相互促进关系,构成了天猫经验中值得借鉴的部分。平台的价值也由一次交易撮合,延伸到品牌的长期经营。
今天,Lazada尝试把这套经验应用于东南亚。
国内已经形成的品牌资源、商品信息和运营能力,通过系统连接进入海外市场,再由当地的营销、支付和履约服务承接。对阿里而言,这有望提高既有品牌资源的使用效率;对商家而言,则意味着不必在进入每个市场时,都从零建立一套完整组织。
东南亚的消费升级机会,最终会落到具体的商品与服务上。
对中国品牌来说,能够把成熟供应链转化为当地消费者愿意持续购买的产品,才有机会分到这杯羹;对Lazada来说,帮助更多品牌以较低成本完成这个过程,才是“一键轻出海”值得期待的长期价值。
来源:朝阳资本论
