恩捷股份交卷牵动板块异动,锂电仍需持长期主义


电池材料企业的利润,正在随订单和价格一起回升。
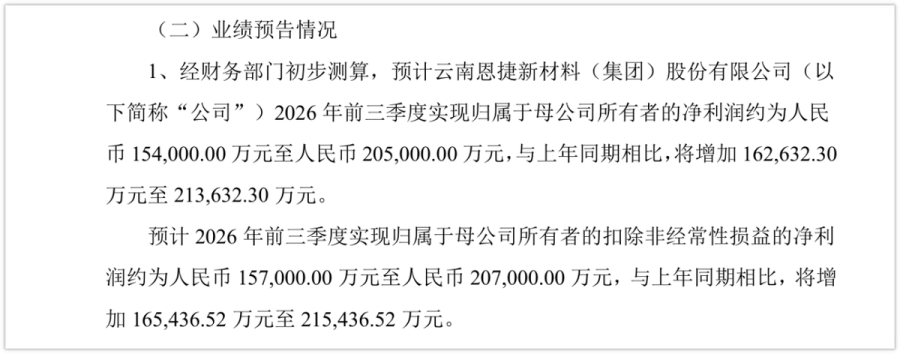
10月13日晚间,恩捷股份发布2026年前三季度业绩预告,预计2026年前三季度归母净利润为15.4亿元至20.5亿元,上年同期亏损8632.3万元。
相近时间,产业链上盐湖股份预计前三季度归母净利润为88.4亿元至90.5亿元,同比增长87.96%至92.42%。此前披露预告的新宙邦,则预计归母净利润为15.3亿元至15.8亿元,同比增长104.53%至111.22%。
从锂资源、隔膜到电池化学品,盈利改善出现在多个环节。几家公司对增长原因的解释,也有相近的线索:动力与储能需求增加,产销量增长,产品价格回暖,成本优势开始转化为经营收益。锂电产业链的景气度可见一斑。
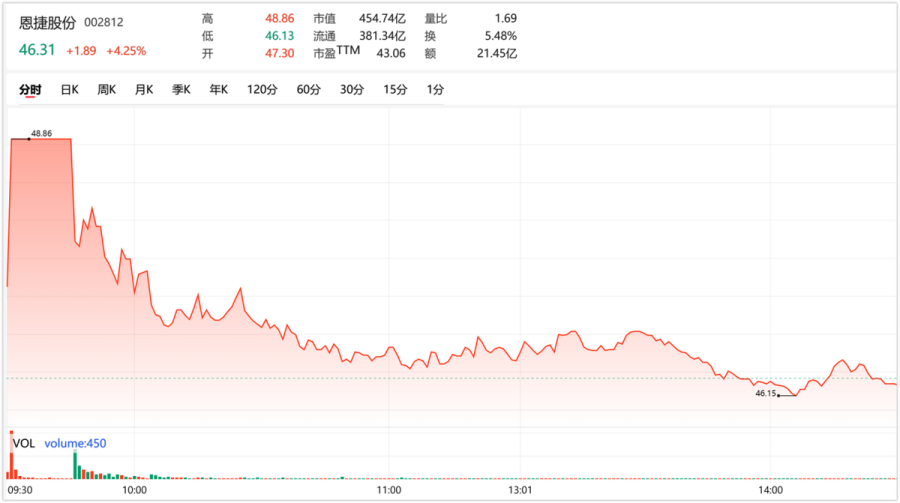
遗憾的是,10月14日,恩捷股份、维科技术双双在开盘涨停后回落,市场对锂电板块的兴趣依然不足。
实际上,2026年以来,电池产业链发生的变化已经超出季度报表。超薄隔膜加快进入客户供应链,成熟工厂重新获得买家,大规模项目陆续启动,电池企业也在调整上下游投资。
利润恢复之后,订单应该交给谁,资金应该投向哪里,产线应该生产什么,正在成为企业经营中更重要的问题。沿着需求、产品和资本的变化观察,电池产业链新阶段的轮廓也逐渐清晰。
一、储能增长,正在改变材料企业的经营节奏
过去,电池材料的需求分析通常围绕新能源汽车展开。汽车销量、单车带电量和动力电池装机,共同决定材料需求。随着储能规模扩大,材料企业来自汽车与电力系统的两类增长有了更强的区分度,以及更大的价值。
2025年,全球动力电池出货量为1495.2GWh,同比增长42.2%;储能电池出货量为651.5GWh,同比增长76.2%。储能出货规模已经相当可观,更快的增速也使其对新增需求的贡献持续增加。
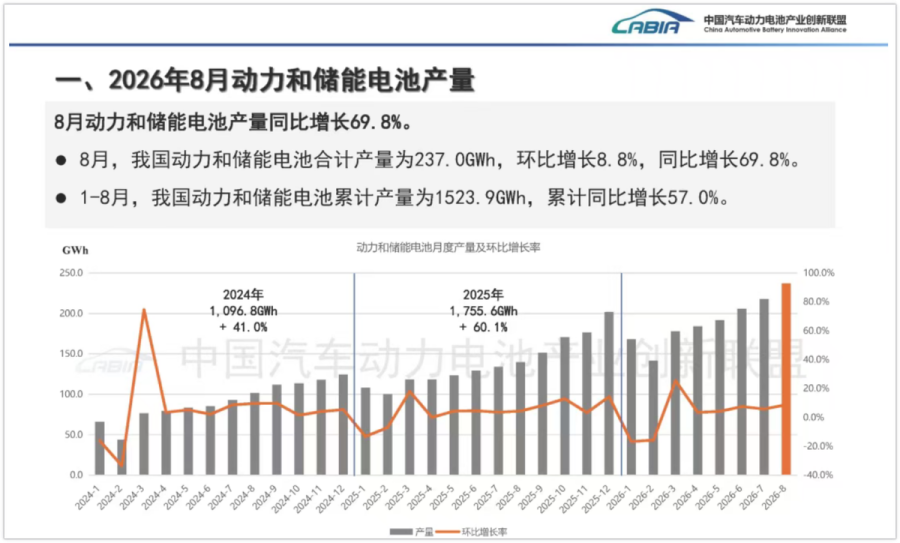
汽车电动化主要随着车型推广和消费者购车推进而发展,储能需求则与新能源发电、电网调节和电力市场建设密切相关。两类应用分别受到不同因素驱动,为电池产业链提供了更丰富的订单来源。
传导到材料企业,变化首先体现在产线使用上。
隔膜、电解液等环节需要持续投入设备、人员和厂房。订单增加后,既有生产设施得到更充分地利用,单位产品承担的固定成本随之降低。需求增长与价格修复同时发生,盈利改善便有机会快于收入增长。
恩捷在业绩预告中将产能利用率提升、产品价格企稳回升列为行业改善的重要因素。新宙邦则明确提到,电池化学品业务把握储能市场增长与动力电池需求,产销量快速增加,销售价格稳步修复。两家企业处于不同材料环节,经营变化却呈现出相近的传导过程:终端需求增加,采购扩大,生产效率改善,盈利随之恢复。
盐湖股份的增长,则体现了资源端的特点。公司4万吨/年基础锂盐项目顺利量产,碳酸锂产能较上年明显提升,低成本供给与价格回暖共同贡献利润。对资源企业而言,价格决定收入弹性,成本和可交付产量决定能够保留多少收益。
几份预告放在产业链中观察,需求扩张与供给调整已经开始相互作用。下游采购增加,为材料价格修复提供支撑;拥有成本优势和稳定生产能力的企业,又能够更充分地承接订单。
储能持续增长,还会改变客户对材料的要求。设备需要长期运行,电芯容量不断扩大,安全性、寿命和一致性进入采购评价的核心。材料企业获得的新机会,也随之从增加供货延伸到改善产品。
二、客户需要的产能,越来越具体
经历过集中扩产之后,电池产业链已经拥有庞大的制造基础。如今,客户需求进一步细化,产线能否稳定生产合适的产品,开始影响订单和利润的分配。
隔膜是观察变化的一个重要窗口。
隔膜负责隔离电池正负极,同时允许锂离子通过。厚度减少,可以为电芯内部的活性材料留出更多空间;但更薄的膜也需要保持足够的机械强度和安全性能。电池企业追求能量密度时,对材料制造能力提出了更高要求。
5微米超薄隔膜的应用,正在沿着客户验证和批量交付推进。GGII数据显示,到2025年第四季度,头部电池企业高穿刺5微米隔膜应用占比已经超过30%,其他企业也在加快验证。
而在企业出货端,需求变化也非常明显。中材锂膜2026年上半年5微米超薄基膜销量达到6.9亿平方米;恩捷在8月底表示,新一代超薄高强5微米隔膜发货持续增加。对于材料供应商,客户采购标准升级意味着产品结构也需要同步调整。
超薄与高强度同时实现,考验的是工艺控制和规模生产能力。从实验室产品进入量产,还需要经历产线调试、良率改善和客户认证。能够生产某种规格,与能够连续、大批量、稳定交付,之间存在完整的工程过程。
有效供给形成的速度,也受上述过程影响。普通产品仍然面临竞争压力时,部分高性能产品可能先出现供应偏紧。拥有合适产线、成熟工艺和客户认证的企业,便有机会率先获得增量订单。
一个典型的例子是璞泰来——2026年上半年,公司基膜出货10.27亿平方米,同比增长94.69%;涂覆加工出货79.46亿平方米,同比增长66.47%,并对部分隔膜产品实施涨价。出货增长与部分产品价格调整同时出现,反映了客户需求与供应能力之间更具体的匹配关系。
沿着产品升级观察,规模、技术与成本之间的联系也更加紧密。更好的工艺有助于提高良率,更稳定的生产能够降低交付成本,持续获得客户订单又支持设备和研发投入。制造能力形成循环,企业才更容易保留产品升级带来的收益。
因此,行业利润的恢复,伴随着竞争标准的变化。订单增加给企业提供了改善经营的机会,产品结构和量产能力则决定机会如何分配。
三、资金重新进入,企业开始选择不同的扩张路径
需求与盈利改善之后,资本投入也在增加。
2026年5月,恩捷宣布在四川自贡建设年产50亿平方米隔膜项目,总投资约40亿元。同期,璞泰来宣布投资56亿元建设年产72亿平方米隔膜项目,分两期推进。
隔膜项目需要经历建设、设备安装、调试和产能爬坡,投资决策对应的是未来数年的供货能力。企业在当前需求改善时启动建设,是为了提前准备客户增长所需的产能。
值得关注的是,新项目之外,成熟资产收购、股权调整和产业合作也在成为扩张方式。
恩捷在5月宣布以4亿元收购爱思开电池材料科技(江苏)有限公司100%股权,相关工商变更于9月完成。标的拥有8条基膜产线,设计年产能9.4亿平方米。对于需要增加供给的企业,接收既有工厂提供了一条不同于新建项目的路径,可以利用已有厂房和设备推进生产整合。
自贡项目则采用合作投资结构。恩捷方面持有项目公司67%股权,当地政府推荐的产业合作方持股33%,后续还可以引入其他合作方。产业资本参与,有助于共同承担项目资本金投入,并结合当地资源推进建设。
两类行动分别对应供给时间与资金组织的要求。成熟资产有助于补充现有制造基础,合作建设则服务于更长期的产能布局。企业正在根据需求、建设周期和融资条件,选择适合的投入方式。
而最让人意外的是,产业链内部的资本流向也出现了新的变化。
9月24日,亿纬锂能公告称,公司拟将持有的湖北恩捷新材料45%股权,以11.5亿元转让给上海恩捷。
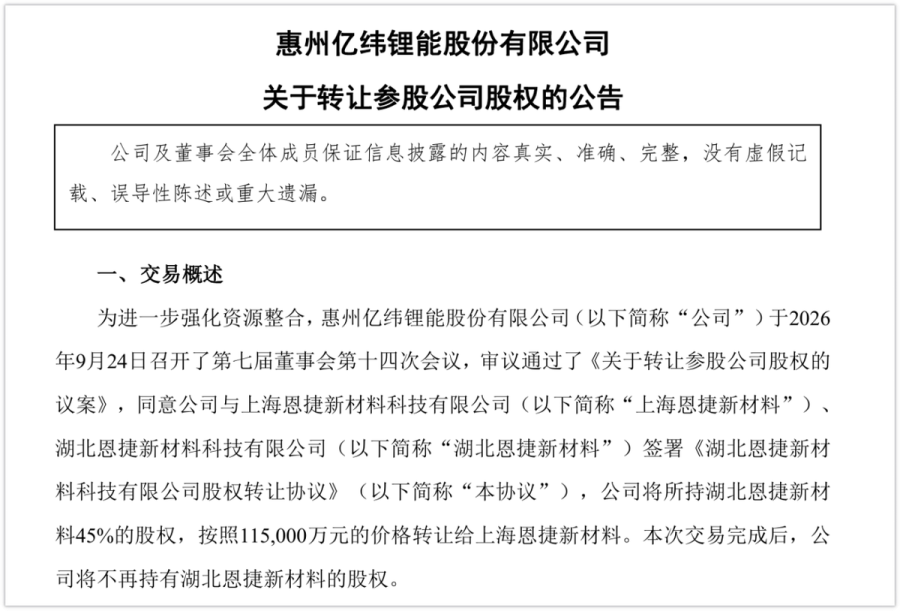
湖北恩捷上半年实现营收10.40亿元、净利润2.26亿元,已经拥有16条产线及年产16亿平方米的产能基础。彼时,亿纬锂能为完善上游布局,大范围布局锂资源、正负极材料、隔膜、铜箔等环节,湖北恩捷正是扩张产物之一。如今,随着产业链对效率的要求提升,双方的经营决策方向也变了。
同一家工厂,对买卖双方意味着不同的经营价值。恩捷可以将既有产能进一步纳入统一经营体系;亿纬锂能则收回资金,为核心电池业务保留更多投入空间。材料企业增加专业制造资产,电池企业集中资源发展自身主业,产业分工在股权交易中得到进一步体现。
专业化分工与此前的上下游合作可以接续。供应关系成熟后,企业能够根据自身优势调整持股和投资,同时通过采购与技术合作保持业务联系。资本不必固定停留在原有结构中,而可以随经营重点变化寻找更合适的用途。
从季度利润到产品升级,再到工厂和股权交易,电池产业链的变化有着连续的经营逻辑。产业链中的资金与订单,也开始围绕各自优势重新分配。
尽管今天,产业链优秀的业绩仍未能改变市场的想法,但藏在经营行动中的长远线索,是电池产业链正在把已有规模转化为更有效的供给,寻求真正的长期主
来源:松果财经
