东山精密通过聆讯:两翼驱动估值重塑,卡位AI算力硬件供应链


撰稿|行星
来源|贝多商业&贝多财经
近日,苏州东山精密制造股份有限公司(002384.SZ,下称“东山精密”)通过港交所上市聆。若此番H股发行顺利落地,东山精密将迈入“A+H”双平台电子制造龙头的行列。
对于东山精密而言,此番赴港的意义远超一次常规的跨境融资。从消费电子精密制造起家,到如今构建起“光模块+AI PCB”的全链路格局,该公司正以AI算力硬件核心供应商的身份,站上全球算力产业供应链的关键位置。
当市场不再以“果链龙头”的旧框架定义东山精密,其估值逻辑已发生质的变化。在这一节点推进H股发行,既是该公司高端化战略转型的阶段性确认,也是其借力国际资本、加速高端产能兑现的关键节点。
一、深耕精密制造,卡位算力赛道
结合天眼查及招股书可知,东山精密最早可以追溯到1998年,以金属结构精密组件服务起家,后整体变更设立为股份公司,并于2010年登陆深交所主板,是当年国内精密钣金行业的龙头标的。
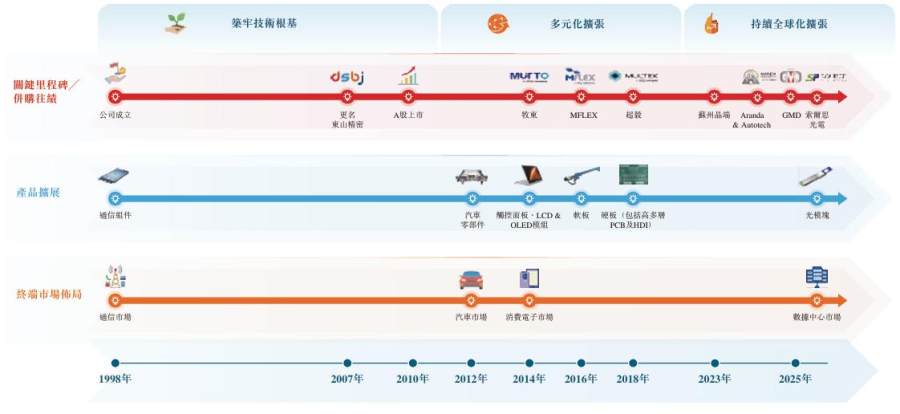
此后,东山精密的业务边界持续拓展,先后收购牧东光电、美国柔性电路板企业维信电子(MFLEX)、伟创力旗下PCB制造商超毅电子,将业务版图延伸至触控与电子电路等高价值领域,构建起覆盖多品类、多环节的精密制造能力。
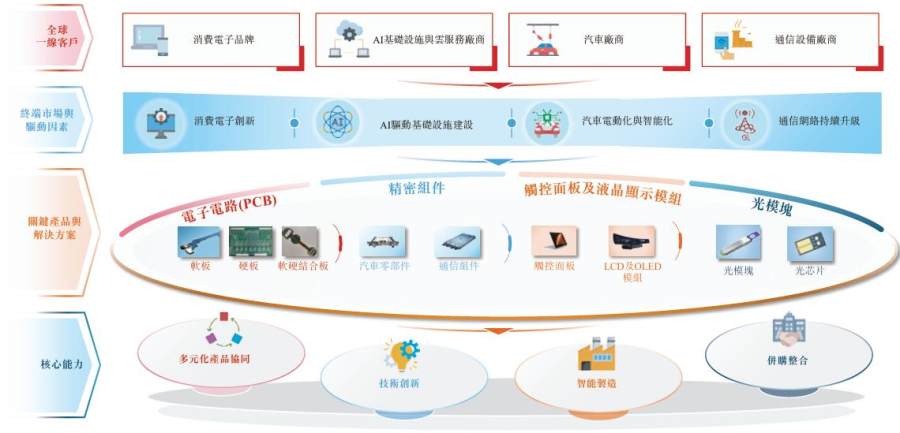
通过外延并购与内生增长,如今的东山精密已形成电子电路(PCB)、精密组件、触控面板、冶金显示模组及光模块(含光芯片)等核心业务板块,产品服务于消费电子、汽车、数据中心、通信设备和工业控制设备等多个领域。
东山精密在招股书中称,其长期合作客户覆盖全球前五大消费电子品牌厂商中的四个、全球前五大电动车厂商和全球前五大云服务厂商。高含金量的客户矩阵,为该公司产品品质、交付能力与供应链稳定性提供了有力注脚。
根据灼识咨询资料,按2025年的收入计算,东山精密是全球第二大软板供应商,市场份额约为24.5%,同时也是全球前三大PCB供应商,市场份额约4.2%;在全球光模块市场中排名第七,市场份额2.9%。
不仅如此,东山精密也是全球唯一同时具备PCB、光芯片和光模块能力的供应商,其产品合计约占AI服务器物料成本的9%至14%,在多数AI服务器中成本占比仅次于GPU。这一独特优势,使其在AI算力硬件供应链中占据关键生态位。
产能布局方面,东山精密在亚洲、北美、欧洲及非洲的14个国家和地区设有生产设施,覆盖FPC、硬板、光模块组装及汽车零部件等多元品类,构建起覆盖全球的交付体系,能够高效响应不同地区的客户需求。
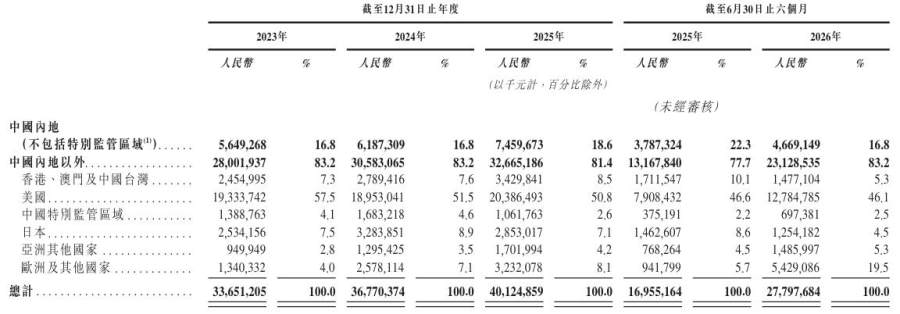
产能的全球化,最终转化为收入的全球化。东山精密2023年至2025年的境外客户收入均稳定在80%以上;2026年上半年,该公司实现境外收入231.29亿元,较2025年同期的131.68亿元同比大增逾75%,在总收入中的占比亦提升至83.2%。
二、新兴业务放量,重塑收入结构
2023年至2025年,东山精密分别实现收入336.51亿元、367.70亿元和401.25亿元,复合年增长率约为9.2%,呈现出稳中有增的发展韧性;净利润分别为19.65亿元、10.85亿元和13.93亿元,经营质量逐步改善。
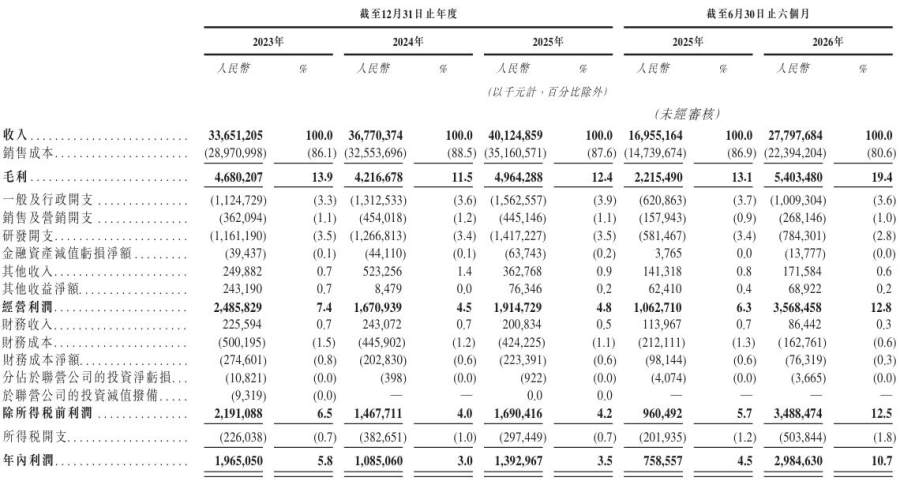
进入2026年后,东山精密迎来业绩井喷期,上半年实现收入277.98亿元,同比增长近64%;净利润29.85亿元,增幅高达293.5%。仅半年时间,该公司的收入规模便达到2025年全年的近七成,净利润更是2025年全年的两倍有余。
聚焦收入结构可知,东山精密的业务结构正持续优化。2026年上半年,该公司的电子电路(PCB)业务实现收入125.30亿元,同比增长13.3%;触控面板及液晶显示模组的收入约为27.23亿元,延续稳健态势。
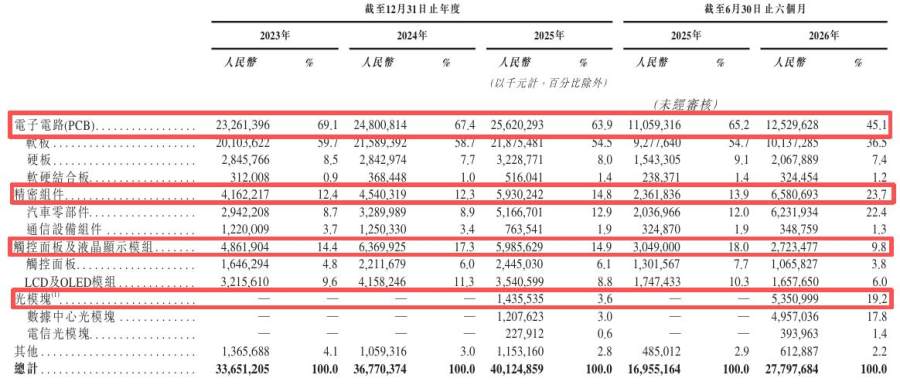
贡献业绩主要增量的,是东山精密的精密组件和光模块业务。该公司于2025年10月收购法国汽车零部件厂商GMD,在提升精密组件能力的同时,扩充了汽车领域客户资源,为切入欧洲汽车零部件供应链打下基础。
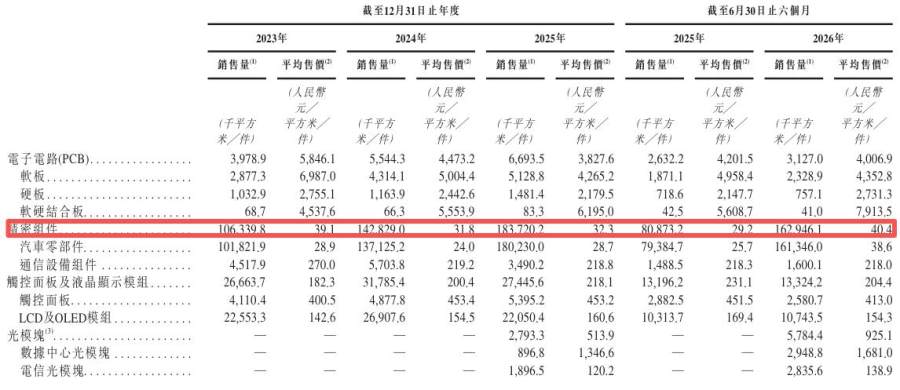
站在新能源汽车需求爆发的风口,东山精密上半年的汽车零部件销量增至1.61亿件,同比翻倍增长;同期平均售价升至38.6元/件。量价齐升之下,精密组件业务的收入同比大增178.6%至65.81亿元,跃升为该公司的第二大收入板块。
东山精密高速光模块业务的起点,则来源于对索尔思光电的并购。该公司于2025年9月斥资合计59.35亿元,将这家全球仅有的三家具备垂直整合能力、可自主完成光芯片与光模块设计、制造到封装的企业之一纳入麾下。
此次收购完成后,东山精密的业务格局得到重构,建立起“光模块(含光芯片)+AI PCB”的AI算力核心硬件双引擎,并补齐高速EML芯片为核心的自研光芯片的能力,传输速率覆盖2.5G至200G,成为全球光模块供应链中的稀缺标的。
2025年四季度并表的光模块业务,便展现出远超主业的盈利能力。2025年东山精密的光模块业务实现收入14.36亿元;毛利率高达36.8%,远超该公司同期12.4%的综合毛利率,显著拉高了整体的盈利质量。
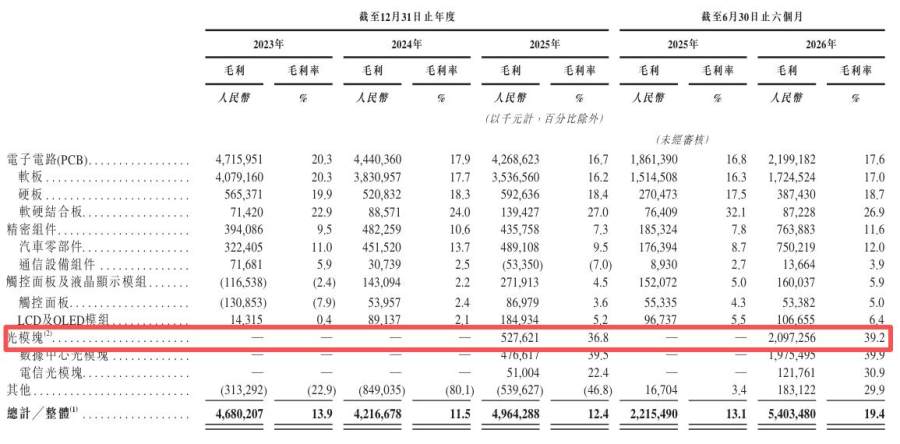
2026年上半年,东山精密的光模块业务实现收入53.51亿元,在总收入中的占比提升至19.2%;毛利率进一步增至39.2%,带动综合毛利率攀升至19.4%。高毛利业务占比持续提升之下,该公司AI算力硬件转型的盈利兑现能力不容小觑。
结语
展望未来,东山精密将依托索尔思光电的垂直一体化优势,保障光芯片新增产能稳步释放,持续提升芯片良率与产品性能,在提升800G及1.6T高速光模块的交付能力、扩大市场份额的同时,推进3.2T及以上下一代光模块的研发。
同时,东山精密也将推动其产品组合向更高价值产品升级,在重点区域扩张产能,并选择性寻求战略并购机会、推进深度整合;推动技术创新突破,完善数据驱动和AI赋能的生产体系,强化全球人才梯队建设。
从“光模块(含光芯片)+AI PCB”战略举措落地,到高速光模块技术持续突破,东山精密向AI算力硬件核心供应商跃迁的路径愈发清晰,近期的“A+H”双平台布局进程,也让其未来成长叙事更具想象空间。
