来伊份渠道重构:加盟店达89%,盈利压力仍待解


作者 | 郝文
编辑 | 趣解商业资讯组
来伊份想用“直营转加盟”换一个未来,但落在账面上,毛利先行失守,预期的规模扩张也暂时未能落地。
10月9日,“零食第一股”来伊份召开2026年半年度业绩说明会,董事长施永雷等高管悉数到场。投资者追问的重点之一是,直营转加盟的转型之下,盈利拐点何时到来?加盟增量又何时能够补上直营收缩带来的营收缺口?
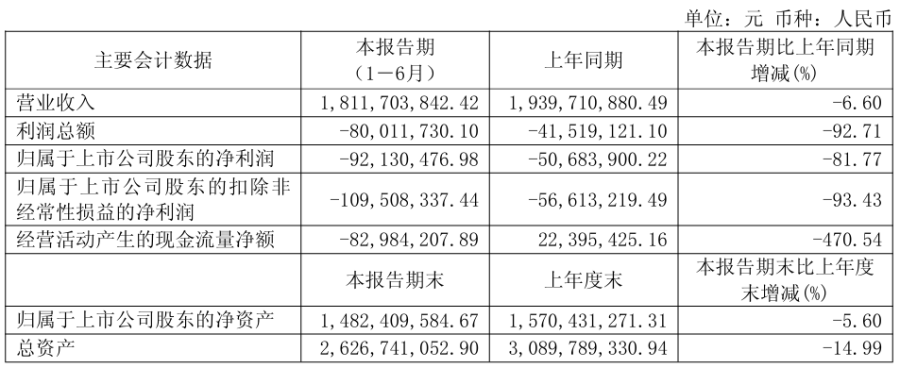
此前来伊份披露的半年报,直观展现出转型阵痛仍在延续。2026年上半年,来伊份实现营收18.12亿元,同比下降6.6%;归母净利润亏损9213.05万元,较上年同期的5068.39万元扩大81.77%;扣非净利润亏损1.1亿元,同比扩大93.43%。经营活动现金流净额由上年同期的净流入2239.54万元,转为净流出8298.42万元,同比骤降470.54%,为近五年首次半年报现金流转负。
图片来源:半年报截图
继2024年由盈转亏,2025年亏损扩大至1.61亿元之后,来伊份的亏损已从“偶发”变成了“连续”。
01用毛利率40%的直营生意,换11%的加盟生意?
2017年,来伊份开启“万家灯火”战略,从传统重资产直营模式向“直营+加盟”双轮驱动转型。2024年,“万家灯火”战略迎来关键节点,加盟门店数量首次超过直营门店数量。2025年起,来伊份全面加速,继续关停直营店,快速孵化加盟门店。
截至2026年6月末,其门店总数为2968家,较2025年末净增150家,但结构已翻天覆地:直营门店从1044家骤降至318家,半年净减726家,一年内减少超1000家;加盟门店从1774家增至2650家,占比从63%跃升至89%。
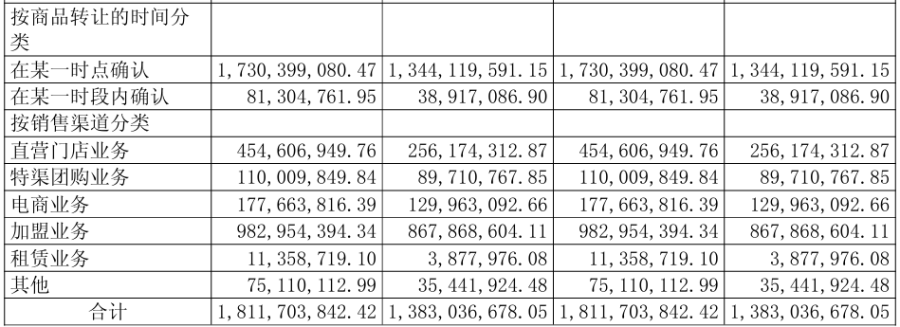
上半年加盟业务收入为9.83亿元,同比增长36.14%,占主营业务收入比重升至54.26%,约为直营收入(4.55亿元)的2.16倍,而直营收入同比下降了48%。
图片来源:半年报截图
但结构变化的背后,是盈利质量的置换。根据财报数据测算,2026年上半年,直营门店毛利率为43.65%,加盟批发业务毛利率只有11.71%,较上年同期下降2.54个百分点。公司综合毛利率由此降至23.66%,而2024年及2025年同期分别为41.28%、32.61%。国海证券研报亦指出,直营转加盟是来伊份综合毛利率下滑的重要原因。
算一笔总账,代价更清楚。按营收与毛利率简单测算,上半年公司毛利额约4.29亿元,上年同期约6.33亿元,静态估算毛利端减少约2亿元;而包括销售、管理、研发、财务在内的期间费用,合计仅压降1.74亿元。静态测算下,毛利减少规模超过费用节约规模约3000万元。
公司试图牺牲毛利换取规模增长,但现实是,毛利被渠道重构压缩,营收规模并未抬升,上半年营收同比仍下滑6.6%。
02“轻资产”的假象?
判断这场转型成不成立,关键看它“轻”到了哪里。理想状态下的轻资产,是品牌输出品牌与供应链,由终端加盟商承担门店投入与经营盈亏,品牌方不再背负门店经营风险。而来伊份的加盟,虽然也是向加盟商供货的批发生意,但在转型过渡期,公司仍需要持续为渠道提供资金支持,等于没有完全卸下渠道端的资金压力。
为扶持加盟商,公司明显放宽了信用政策。2025年开始,来伊份发布多份公告推出加盟商授信与财务资助方案,持续扩大对加盟商的授信规模。9月24日,公司又公告拟向加盟商、联营商提供总额不超过8000万元的财务资助,单店上限100万元。
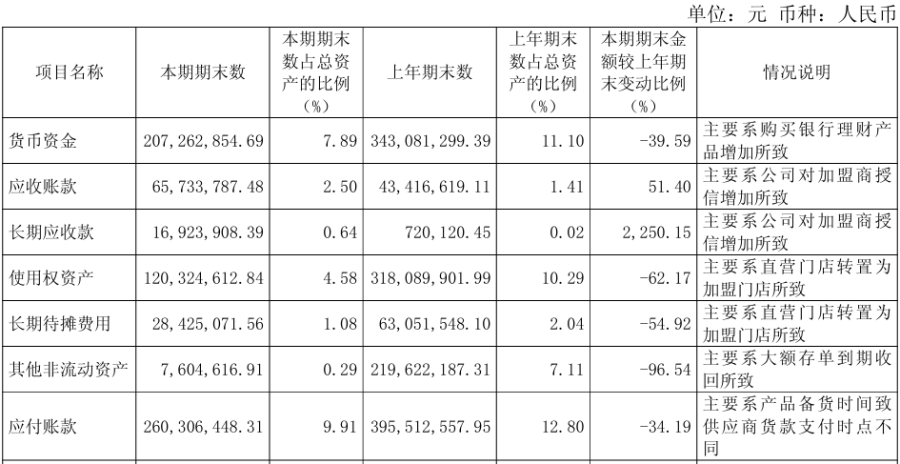
半年报显示,截至2026年6月末,应收账款为6573.38万元,较2025年末增长51.4%;长期应收款为1692.39万元,同比暴增2250.15%。公司解释,这两项增长正是对加盟商授信增加带来的结果。
图片来源:半年报截图
门店经营的盈亏责任虽然转移到加盟商身上,但授信、财务资助形成了上市公司对加盟商的债权,一旦加盟商回款困难,公司就要直面坏账计提压力,渠道端的资金风险并没有真正剥离出上市公司。
加盟商为何需要输血?答案或许藏在较低的毛利率里。来伊份作为供货方仅保留11.71%的批发毛利,留给加盟商的加价空间相对有限,加盟商盈利压力较大。
对比同业,万辰集团2025年量贩零食业务毛利率为12.3%,与来伊份加盟业务相当,但它凭1.8万余家门店的规模实现了盈利。截至2026年6月末,鸣鸣很忙、万辰集团门店合计已超5万家,两大头部企业在量贩零食赛道市场集中度超过70%。同样是低毛利供货模式,同行依靠庞大门店网络摊薄供应链成本,而来伊份门店总量仅为2968家,此次转型或许尚未建立对应的规模供应链壁垒。
主业转型的阵痛仍在持续,在渠道调整之外,来伊份还开启新鲜零食新业态的尝试。2026年7月,来伊份旗下“LYFEN life新鲜生活”全球首店在上海五角场万达广场落地,主打短保现制。但据悉,截至10月,该业态落地门店约5家,公司曾坦言“尚处培育打磨阶段”,门店数量与单店盈利“暂未达到披露标准”。
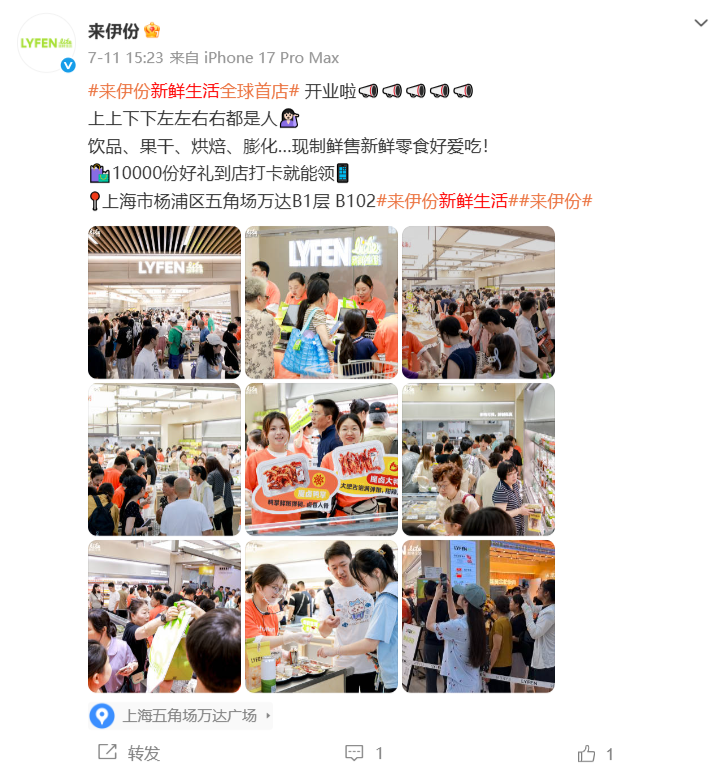
图片来源:微博截图
有数据显示,新鲜零食市场已从2020年的不足50亿元增至2025年的180亿元,赛道内,金粒门、几多全作为原生品牌领跑,绝味、三只松鼠等也纷纷布局。它暂时更像一个远期叙事,短期内或难以贡献可观利润。
对于盈利拐点何时到来,来伊份没有给出明确的时间。有机构研报认为,公司2027年有望扭亏、2028年净利润或达到1.9亿元。
只是转型加速推进已近两年,来伊份退出高毛利直营门店,加盟批发收入虽有增长,但增量未能补齐直营收缩带来的缺口,整体营收并未实现规模扩张;为扶持加盟商,公司还需要持续提供资金支持。拐点何时到来,恐怕不看规划里写了什么,而看这2650家加盟门店能不能先赚到自己的钱。
