两日暴跌30%,驭势科技的“AI司机”订阅模式,撑得起60亿市值吗?


作者/刘静
出品/科技实话
10月12日,上市刚满五个月的驭势科技(01511.HK)盘中再跌超15%,报33.92港元创上市新低。
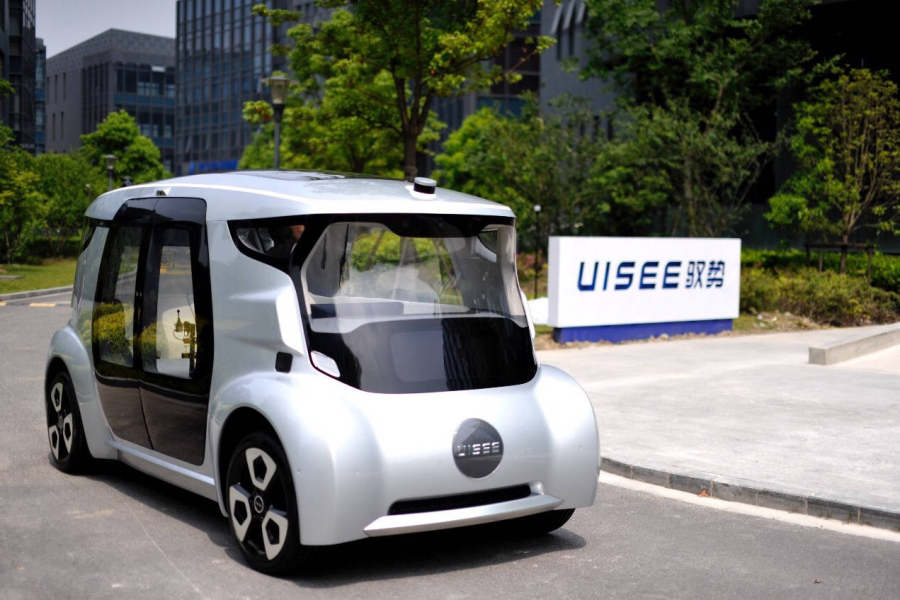
前一交易日该股刚大跌近19%,两个交易日累计跌去近30%,总市值从发行时的98亿港元缩水至不足60亿港元,较60.3港元的发行价近乎腰斩。
诡异的是,公司基本面并未“暴雷”。8月底发布的首份中报显示,上半年营收1.63亿元,同比增长64.9%,毛利率52.9%,在自动驾驶同行中并不算差。营收高增、股价暴跌,市场到底在担心什么?
从6777倍认购到腰斩,只用了五个月
时间拉回今年5月20日。驭势科技以“全场景L4级自动驾驶第一股”名头登陆港交所,发行价60.3港元,募资净额约7.95亿港元。其中香港公开发售获6777.29倍认购,冻结资金超千亿港元。
彼时叙事很丰满:创新工场十年前就投了天使轮,公司是国内最早做L4自动驾驶的团队之一,机场、港口等封闭场景已经落地。上市首日虽然破发收57.5港元,但市值仍接近93亿港元。
但热度退得比预想中快。上市第二个月股价就跌破50港元,9月初纳入港股通时曾有一波反弹,但没能站稳。进入10月跌势加速:10月9日单日跌19%,10月12日盘中再跌15%。按发行价算,五个月市值蒸发近40亿港元。
公司方面回应很简单,基本面没有恶化,营收高增、毛利率行业领先、AI司机订阅爆发。有分析认为,此轮大跌与解禁预期、小盘股流动性不足有关。
但把视角拉到整个L4自动驾驶赛道,会发现这不是驭势一家的问题。美股上市的文远知行、小马智行,今年以来股价表现同样低迷。资本市场对自动驾驶公司的定价逻辑,正在从“讲故事”切换到“算细账”。
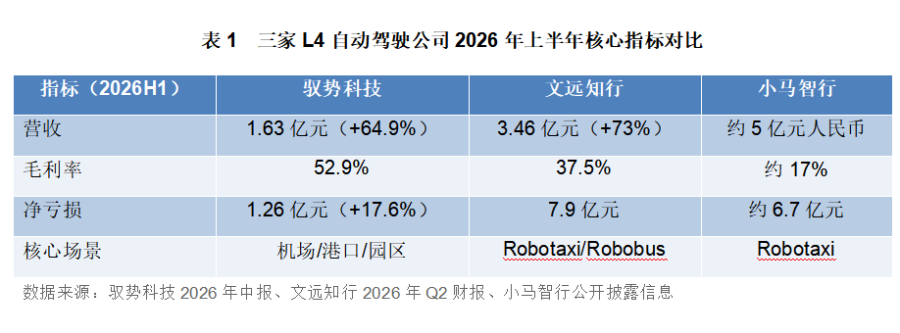
单看毛利率,驭势确实是三家里最高的,高达52.9%,比文远知行高出15个百分点。但问题在于,驭势营收规模最小,只有文远知行的一半不到。
更关键的是,它的亏损在扩大,上半年净亏损1.26亿元,同比增加约17.6%。而文远知行同期亏损与去年基本持平。
换句话说,驭势的高毛利是建立在“做小生意”的基础上,机场摆渡、港口转运,单笔订单不大,但胜在稳定。一旦要往更大市场走,毛利率还能不能保住?
“AI司机订阅”撑得起60亿市值吗?
这次暴跌,市场矛头大概率指向了公司最核心的增长叙事,AI司机订阅。
根据中报,驭势上半年三块业务收入分别是:自动驾驶车辆解决方案7455万元,同比增长29.9%;自动驾驶软件解决方案6236万元,同比增长56.1%;自动驾驶套件解决方案,即公司反复宣传的“AI司机”,收入2512万元。
公司强调的亮点是:AI司机套件出货量同比翻了六倍,收入占比从几乎为零提升到15.4%。客户不再一次性买整车,而是按月“雇佣”AI司机,像交水电费一样持续付费。
但仔细拆解数据就会发现,这个故事还处在非常早期的阶段。
第一,2512万元的AI司机套件收入,放在1.63亿的总盘子里,占比刚过七分之一。而且这2512万是“套件解决方案”的全部收入,不全是订阅费,里面有多少是一次性硬件销售,有多少是真正的持续性订阅,中报里没有做进一步拆分。对于一家标榜“订阅模式”的公司来说,这个信息透明度显然不够。
第二,研发投入仍在吞噬利润,上半年研发费用1.17亿元,比毛利8599万元还高出3000多万。也就是说,公司卖产品赚的钱,还不够覆盖研发投入。
第三,算一笔烧钱账,按照目前每个季度约6000万的亏损速度,IPO募来的7.95亿港元,大概还能烧两年多。对于一家营收只有1.6亿、还在亏损的公司来说,60亿港元市值对应市销率超过30倍,这个估值在自动驾驶赛道里算不算贵?
小马智行此前公开表示,至少需要投放4万至5万辆Robotaxi,才能实现自由现金流转正。
驭势走工业场景路线,不需要那么多车,但要做到盈亏平衡需要多大规模?公司在中报里没有给出量化路径图。
市场不是不相信L4自动驾驶的未来,而是在等一个更具体的答案,你到底什么时候能赚钱?
驭势的故事其实不差,封闭场景落地最早,毛利率最高,亏损绝对值最小。但资本市场要的不是“最小的亏损”,而是“看得见的盈利拐点”。
下次出财报,重点盯两个数,AI司机订阅收入占比能不能从15%跳到25%以上,亏损率能不能收窄。如果这两个数字都没动静,60亿市值可能都守不住。
