县域产业带的接力棒:三十万人南下,十万个人回头

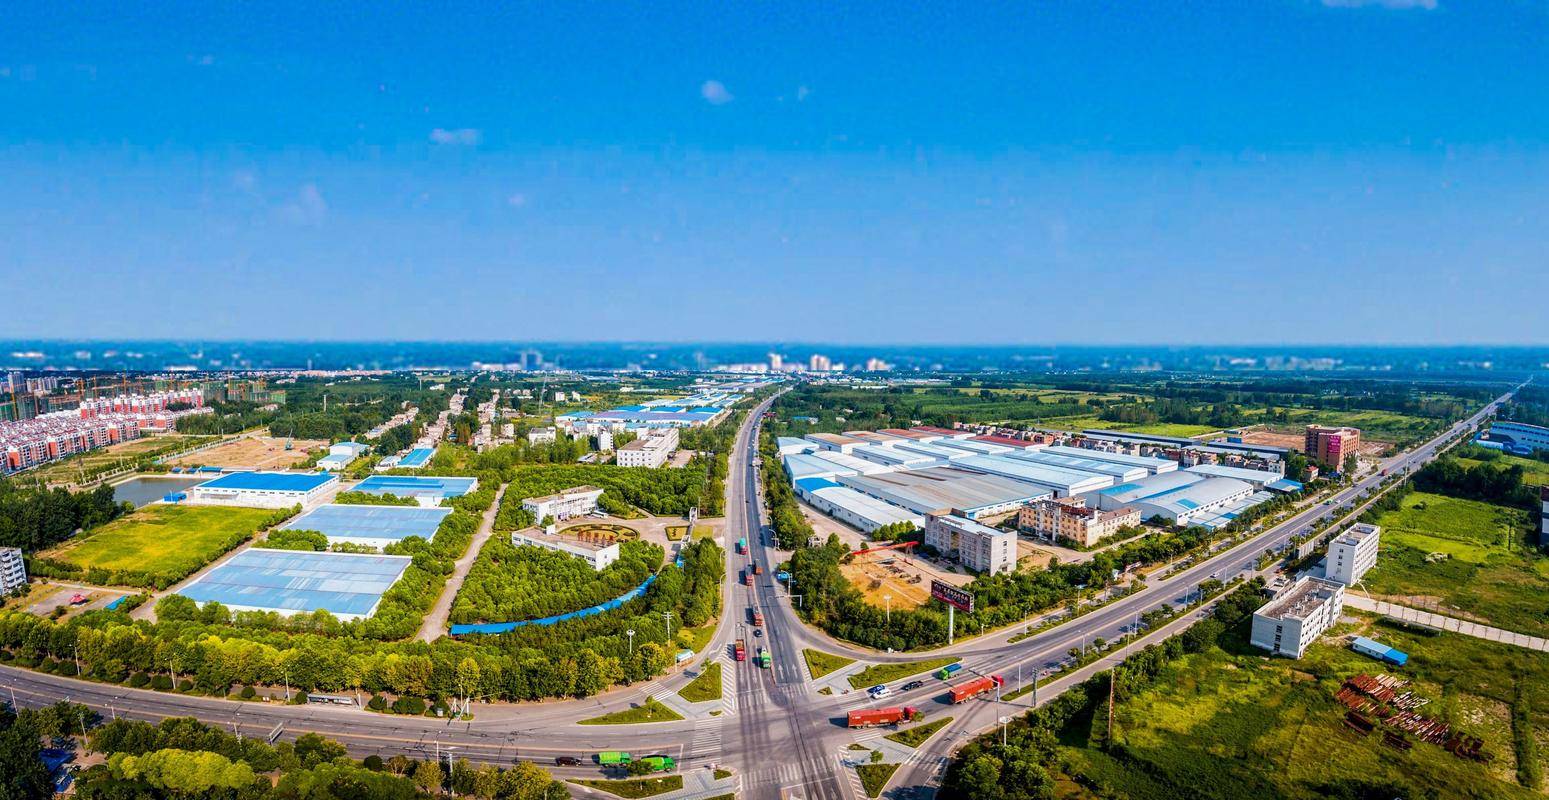
上世纪八九十年代,30万天门人南下广东。湖北日报后来这样概括那段岁月,“用汗水铸就了‘天门服装人’的金字招牌”。只是这块招牌是在别人的城市里铸成的:缝纫的手艺、档口的生意、供货的节拍,都长在珠三角和江浙的服装厂里,不在江汉平原。
三十多年后,人开始往回走。费文从广州回到天门,创办起点供应链,做的是服装全产业链服务平台;在浙江这一行干了近二十年的付绍锋,把整家公司搬进了天门的白马服装原创电商基地。湖北日报2025年11月那篇报道的标题只有一行字——《天门,十万大军返乡》,写的正是这两个人身后更大的事:近三年,天门累计有10万余人返乡就业创业。
在中国纺织的版图上,这根接力棒不是第一次传递。上一次,它在苏南、浙北和福建沿海的小镇手里跑通;这一次,它递到了中部。理解它为什么偏偏在此刻易手,比罗列任何一条优惠政策都更接近答案本身。
沿海产业镇教的课
先看上一棒跑得最快的两个地方。
一个是苏州吴江的盛泽。1986年10月,中国东方丝绸市场就在这里创建;后来中国日报网写到盛泽,用的说法是“全国最大的服装面料生产交易集散地之一”。21世纪经济报道“活力中国调研行”的标题问得更直接——《“盛泽织造”:纺织小镇凭何供货爱马仕、HM?》。这篇报道给出的画面是:盛泽有恒力、盛虹两家“世界500强”,还有三千多家工业企业、一万多家贸易公司;报道的原话是它们“共同筑起小镇的千亿级织造集群与原料产业的‘护城河’”;同一份名单上,罗曼罗兰时尚集团是LVMH、爱马仕、普拉达、阿迪达斯、耐克的供应商,吴江明斯克贸易是HM、宜家、迪士尼的面料供应商。一个镇能同时握住织造与原料两端,这在中国纺织史上并不多见。
另一个在福建。福建省工信厅2024年一篇行业报道《从“一根丝”闯出“一条路”》里有句坦白:“以长乐纺织业为代表的福建乃至中国纺织业,一直深耕从锦纶开始到染整‘一匹布’的产业链中下游。”深耕中下游,意味着上游原料这一度是别人手里的牌。所以福建的故事比盛泽更彻底。恒申的项目2013年落地连江,如今官网产业布局页上福建基地那一栏写的是“以福建长乐、连江为中心的己内酰胺全产业链生产基地”;这件事它早在2005年办力恒锦纶时就说过一半——“打通‘聚合切片—锦纶纺丝’产业链”。翻译过来就是:连做锦纶的那种化工原料,都搬到了织机的隔壁。
两片地方,一片在太湖边,一片在闽江边,讲的却是同一个剧本:先是订单和人才往一处赶,钱好赚了,原料和工艺再往一处补;市场起产业,产业补原料——谁先走完第二半,谁才配称“带”,否则只是“镇”。
天门的四年十倍
天门这四年干的,是把人、订单和小车间先聚到一块。
湖北日报给这四年记过一本账:服装电商交易额2021年还是70亿元,2024年到513亿元;同期快递业务量从8000万件涨到3亿件,全市电商主体7000家、从业人员16万。《求是》网2026年3月的产业调查又把这个终点往前推了一格:服装电商交易额由2021年的70亿元跃升至2025年的700多亿元,全市纺织服装类经营主体突破1.3万家。
政策这边管这个叫“归雁工程”。人回来了,怎么组织?《求是》那份调查里有一句白描:当地大部分企业采用“总部入园区、分厂到乡镇、车间进农家”的三级协作生产组织方式。这套设计的实质,是把产业下沉到人口回流的路径上——出去打工的人带着手艺、订单和市场嗅觉回来了,剩下的只是把他们组织起来。
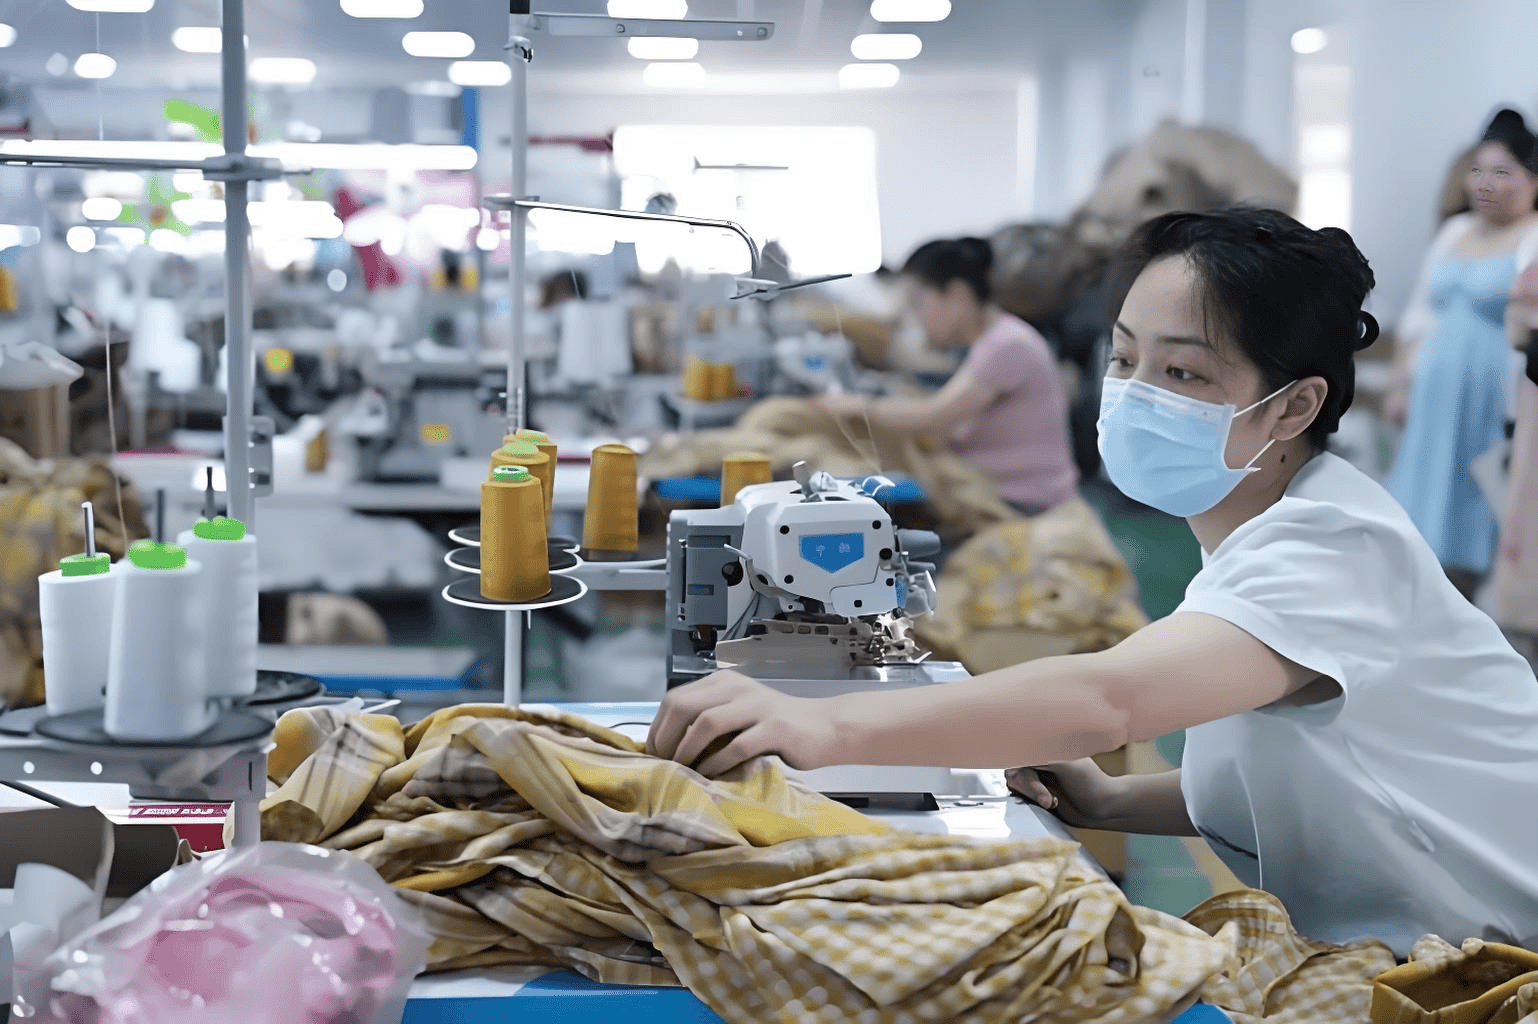
但上半场跑完,下半场的问题立刻浮出水面。《求是》那份调查写得很直白,天门纺织服装产业一度“90%的面辅料依赖外购,一颗纽扣、一寸布料都要从浙江、广东调配,生产周期长达半个月”。做成了700多亿元的成衣与电商盘,原料却要从千里之外调货,高端面料订单要反复打样,这种链条接到“高端”两个字时就会卡壳。
所以那份调查里真正该被行业读出的,是它的后半句:天门“构建起从‘一根丝’(化纤原料)到‘一匹布’(织造印染)再到‘一件衣’(成衣制造)的本地化闭环”,锦纶、氨纶、涤纶的年产能已达150万吨。
闭环合上了,最难的那一段其实才刚开始。
为什么重活的棒次,要落在窗口期
按常理,县域补上游重资产环节,是最难排上日程的一档。这一档要招的,恰好是一个县最不可能有的三样东西:化工厂、能耗指标和一批懂高分子材料的人。锦纶长丝厂投资以十亿计,工艺门槛高,地方招商普遍算不平这笔账。
但2024年前后,行业把这道账重新排了一遍。中国化学纤维工业协会的运行数据显示:2025年化纤产量7793万吨,同比增长4.3%,营业收入却下滑7.31%,其中涤纶行业利润总额同比下降18.72%,锦纶行业利润总额同比下降37.64%。协会给这一年的定性是“运行总体平稳、结构分化凸显、转型步伐加快”,对来年的判断是一句“差异化、高附加值产品占比较高的企业效益增长将更为明显”。旧的全国分工体系(沿海做丝、内陆做衣)正在松动。
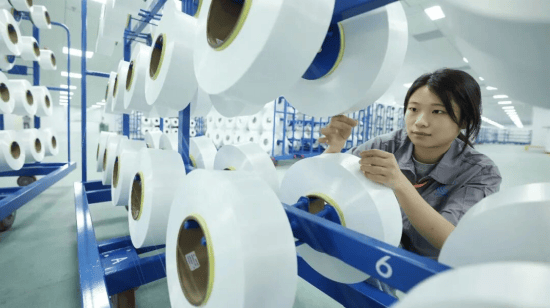
需求端也在同一时间换了配方。智研咨询的统计口径里,防晒服饰市场规模已从2016年的459亿元增至2024年的808亿元,并预测2026年达到958亿元、年复合增长率13.6%;在这份报告的产业链图谱里,锦纶与聚酯纤维、氨纶一起被列为防晒面料的上游原料。
产业逻辑变了:差别化丝的买家在产业带里,工厂就应该开进买家所在的县域。这正是上一代沿海镇走通的路:吴江有了恒力,长乐有了己内酰胺,如今轮到中部城市照方抓药。
这里插一句补课,把那个略显绕口的名词说成人话。锦纶就是尼龙,华安证券的锦纶行业报告里写,它的长处是“轻便、耐极低温、优异的弹性恢复力、更好耐磨性、染色性能和吸湿性”,也写到尼龙6“大量应用于军工、航空航天等工业领域,如应用于制作特种防护安全用品、安全气囊、安全带等”,还判断PA66“在瑜伽服、家居服、户外运动等服装上的应用会越来越多”。“差别化”则是同一类丝里更细、更强、带功能性的那些品种,别人做不出、做不稳,报价权就在能做的人手里。换句话说,这不是“更多的丝”,是“更难的那部分丝”。
2026年9月27日,广纶科技董事长陈向群发出一封公开信,标题问得很直白——《广纶是谁,广纶为什么而奋斗》。信里有一句话,正好说中了上面这道题:
“中国纺织不缺产能,缺的是高端产能;不缺工厂,缺的是把智造做实、把差别化做成看家本领的公司。”
一笔两头的账
下半场最新的一棒,接在一家叫广纶科技的公司手里。全称湖北广纶科技有限公司,天门发布的报道里写它是“2024年落户天门的广纶科技”,做的是差别化锦纶长丝。这座县城的化纤原料环节已经不是空白:《求是》那份调查提到,永昌新材料从日本、德国引进国际领先设备,“实现年产10万吨高性能锦纶长丝,填补了本地锦纶原料空白”。所以广纶要回答的不是有没有这一环,而是下一个问题,同一台织机旁边做出来的丝,能不能做出别处拿不到的那种。
它的时间线卡得准。2024年12月5日,天门举行四季度重大项目集中开工活动,现场就设在湖北广纶差别化锦纶长丝项目的工地上;2025年6月18日,公司与德国巴马格签约,按天门发布的说法,“广纶科技将从巴马格引进60台先进的加弹设备”。
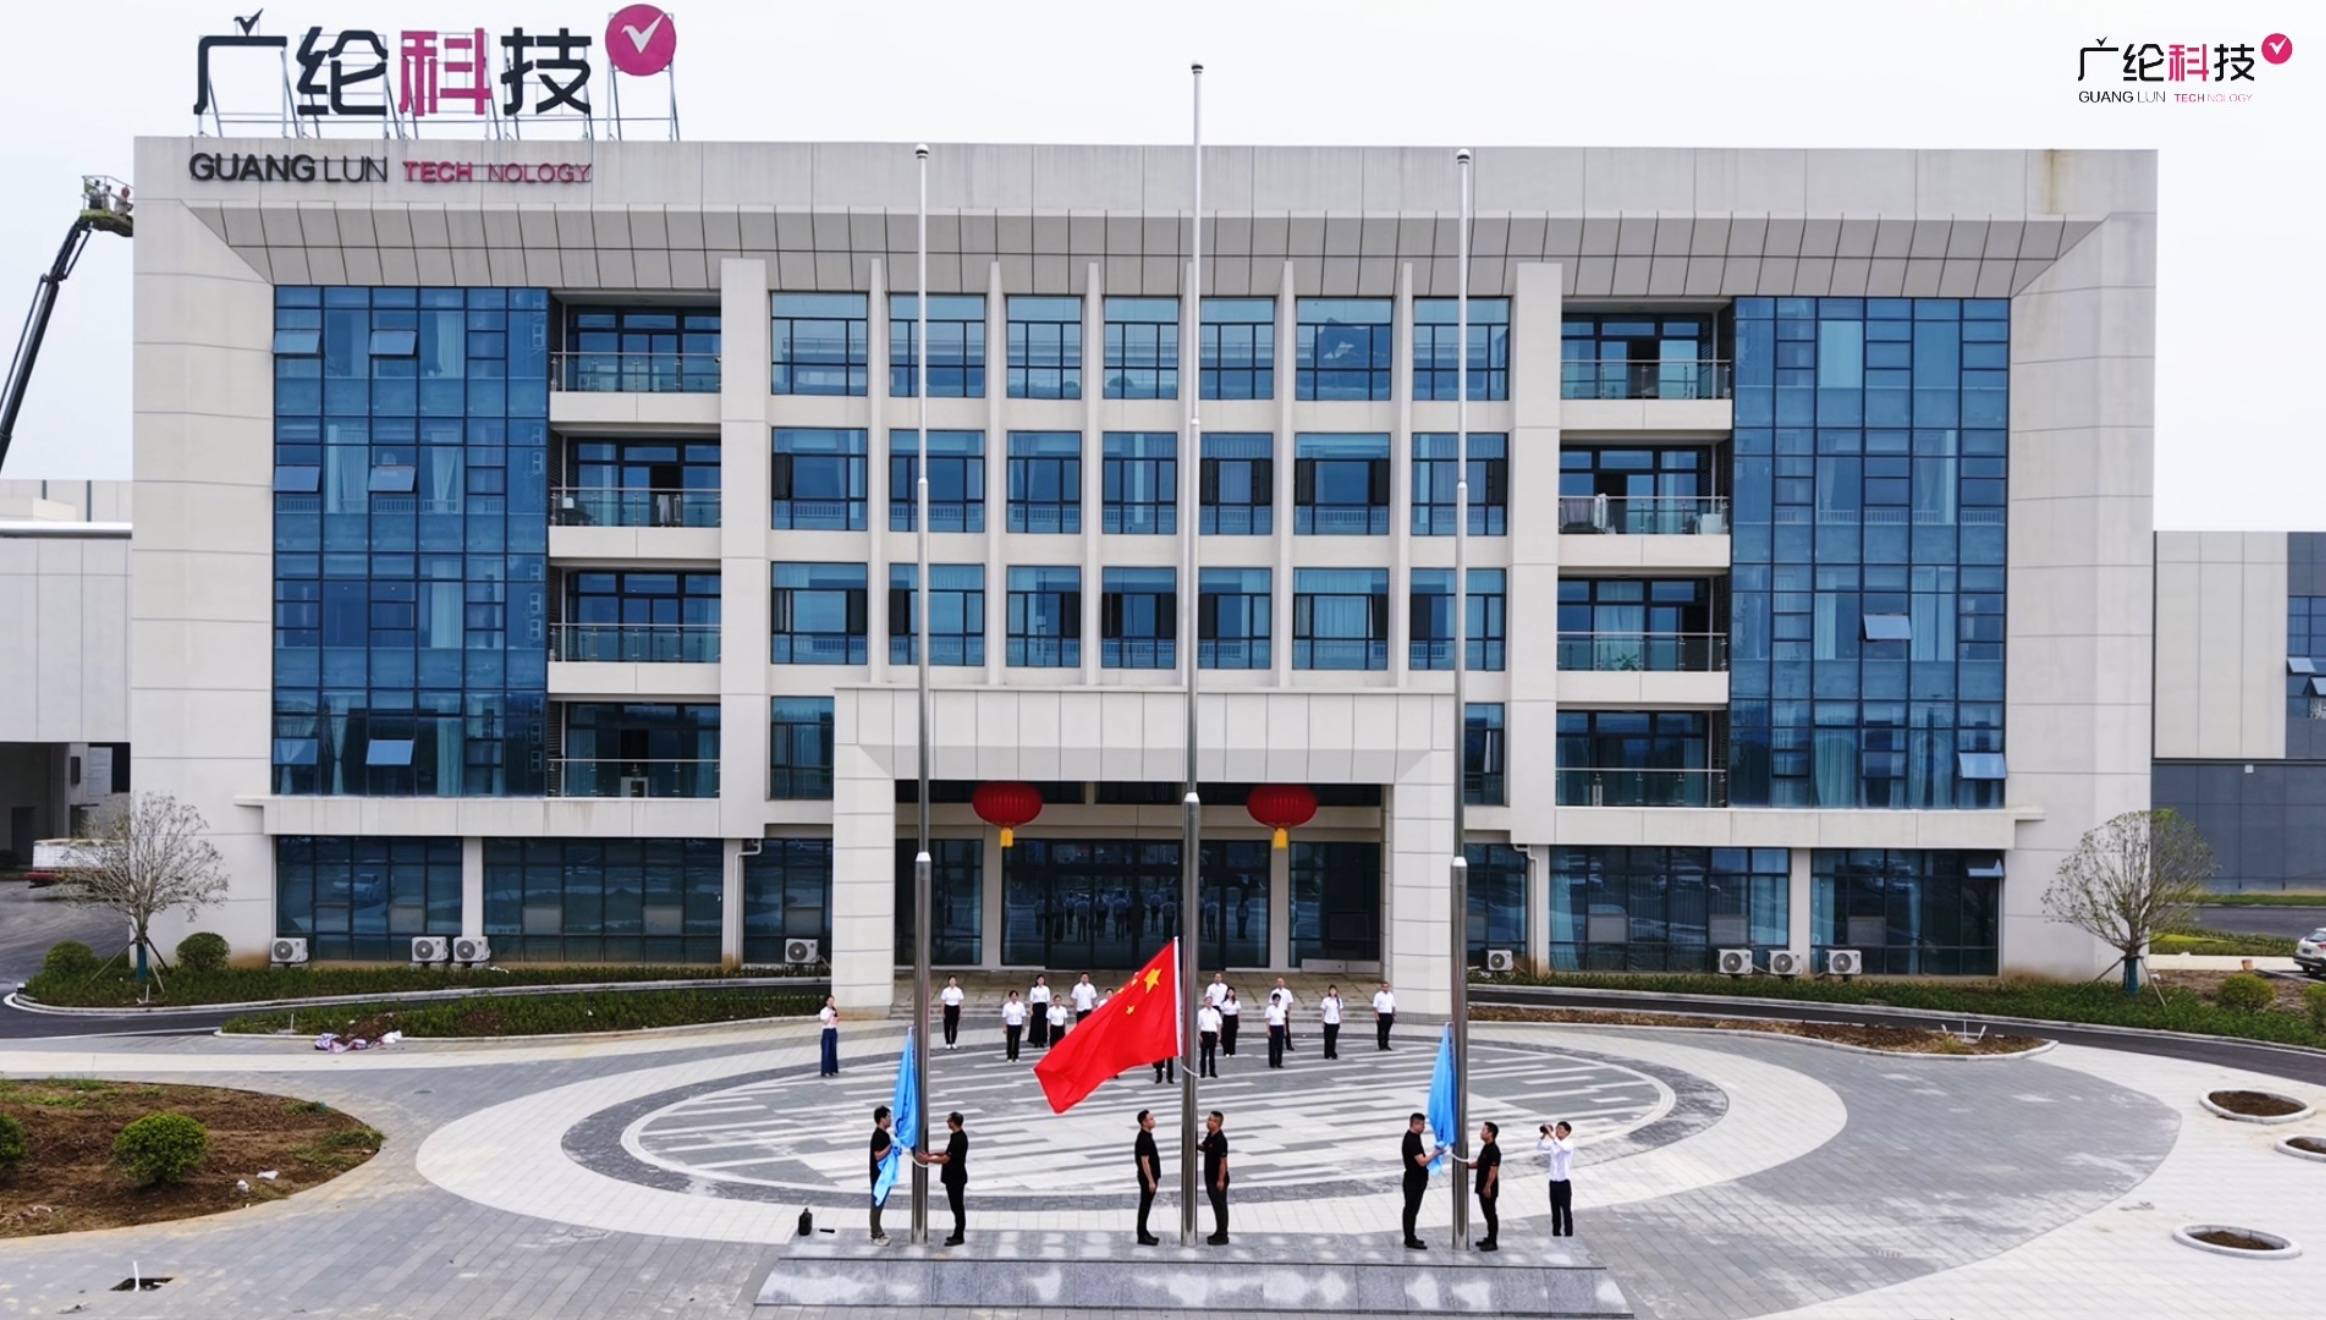
这些动作最后都在政府的项目表上留下了可查的数字。天门市2026年省级重点项目清单里,“广纶年产10万吨差别化锦纶长丝项目”的建设性质一栏写着“续建”,也就是已经开工、仍在建设之中。纺丝位是原丝卷绕的工位,加弹机是后道加工设备,两者的数量直接框住了一座长丝厂能产什么、产多少。同一张清单上,同一位业主还有一项“年产5万吨锦纶差别化长丝项目(二期)”,建设性质列为新开工。陈向群在那封信里陈述自家布局:“公司在天门规划建设15万吨差别化锦纶长丝产能,一期即将全面建成,二期已经动工。”
所以这一棒是一笔两头的账。对天门,这是本地闭环里最值钱的一节:打样和交期的主动权,第一次能往自己手里收。信里有一句写得比任何分析都直白:“一粒切片从天门的产线下线,几天后就能变成一匹布、一件衣服。”对广纶,这是把工厂安放进6800多家服装类经营主体与700多亿元电商盘的原料半径之内:差别化生意拼认证,拼打样,拼响应,离织机越近越占便宜。
产业带和企业各自伸手,这一棒才算真正交出去了。
尾声
开头那两个人,是这条曲线上最清楚的刻度:一个从广州回来,把服装供应链平台落在了天门;一个在浙江做了近二十年这一行,把整家公司搬了回来。他们带回的不只是订单,还有在沿海学会的整套产业节拍。
上世纪八九十年代,三十万人南下广东时,中国纺织的地图只有一条海岸线;十万人回头的这三年,地图上的线开始往内陆分叉——盛泽、长乐跑了几十年的接力,天门用四年跑完前棒,后棒则交给了本地那座还在建设中的差别化锦纶丝厂。
产业带的迁移从来不是政策文件里的规划图,而是人口曲线与资本曲线的交汇:人回来了,订单跟着人走;订单聚起了,原料就不再舍近求远;等到原料也留得住,这座县城才有资格去接那些过去接不住的高端订单。
就像陈向群在公开信里写过的一句话:“我们所做的,就是为这条产业链纺好每一根丝。”对天门来说,这句话还有个更朴素的版本,这根丝真正站稳的那天,出去的人就都到了。
