再一再二,能否再三再四?信立泰的运气还会延续吗?


出品丨鳌头财经
2026年9月3日,信立泰向香港联交所重新递交H股主板上市申请。这已经是它第二次冲击港交所,构建A+H架构。
对于这家在心血管赛道沉浮二十多年的本土药企而言,港股IPO的作用,绝不仅是招股书中说的“募资所得将投向创新药研发、产能升级、全球合作以及商业化网络建设”这样简单。
如果拉长时间轴回看信立泰的成长,你会发现它有一条独特的发展主线。
无论是当初的泰嘉,还是现在的信立坦,信立泰每一次命运的重大转折,几乎都精准踩点,让很多观察者将其定义为典型的机会主义者。
但运气不会永远站在同一边。如今,信立泰面临仿制药被集采彻底压制和创新药大单品专利到期的双重压力。而公司自研管线里,暂时还没有能够接棒的重磅品种。
因此,奔赴港股上市背后,是信立泰需要一笔长线资金,为转型创新药企的故事续上后半段。
机会主义者的两次精准起跳
在中国制药行业里,信立泰的崛起,颇具传奇色彩。它凭借两次对机会窗口的精准把握,完成了两次漂亮的转身。
第一次决定性的机会,来自泰嘉,也就是硫酸氢氯吡格雷片。
2000年3月,原研厂家赛诺菲向国家药监局提交了氯吡格雷的行政保护申请,并于当年9月19日获批。然而,就在18天前的9月1日,信立泰抢先拿到了氯吡格雷的生产批文,完美的避开了赛诺菲的行政保护。
正是这关键的18天,改写了国内氯吡格雷市场的格局。此后长达十余年时间,国内氯吡格雷市场基本只有两个玩家:原研波立维和信立泰的泰嘉。
信立泰也因为这个窗口机会,赚得盆满钵溢。
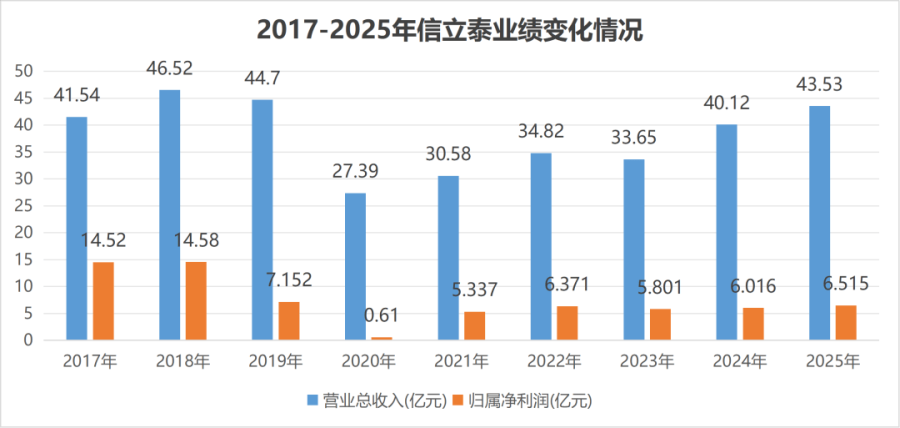
根据公司历年财报,信立泰2005年营业收入为1.22亿元,归母净利润849.95万元;到2018年,营收已经飙升至46.52亿元,归母净利润达到14.58亿元。
2018年,泰嘉单品销售额大约32亿元,占到公司总营收接近七成,是无可争议的现金牛产品。
但出来混,总是要还的。信立泰曾经扔出的回旋镖,终于在2019年扎在了自己身上。而这次补刀的,正是当年被信立泰钻了空子的赛诺菲。
2019年9月,全国集采扩围开标,结果赛诺菲的氯吡格雷报出极低价格,不仅一举中标,还成功把信立泰挤出中标范围。
信立泰因此几乎遭遇灭顶之灾。2019年,公司营收44.70亿元,同比下滑3.90%;归母净利润7.15亿元,同比大跌50.95%,利润腰斩。到2020年,泰嘉销售收入同比直接下滑六成,叠加并购形成的大额商誉减值,当年归母净利润暴跌91.49%,扣非净利润只剩下386万元,几乎归零。
就在泰嘉快速萎缩的同一时间,第二次运气降临到信立泰身上。这次主角是信立坦,阿利沙坦酯片。这款国产1.1类ARB降压药,是公司在2012年以3.4亿元的代价,从艾力斯医药手中购买而来,2013年获批上市。
在泰嘉因集采收入断崖下跌的2020年,信立坦的销售开始快速爬坡,成为承接业绩缺口的接力棒。到2025年,信立坦销售额超过14.84亿元,在国内ARB类降压药中市场份额排名第一。
一款收购而来的国产创新药,在集采重创老产品的节点上顺势崛起,把濒临跌落的公司重新拉回增长轨道,这在竞争惨烈的国内医药行业,堪称奇迹。
从财报数据看,2025年信立泰整体营收43.53亿元,距离2018年的历史高点已经非常接近。其中创新药收入19.99亿元,同比增长47.25%,创新药收入占药品收入比重首次突破50%。
单从收入结构上看,这家曾经高度依赖仿制药的企业,似乎已经顺利完成从仿制药企向创新药企的身份切换。
运气是不是快用光了
信立坦撑起的复苏故事,表面光鲜,但里子里的风险也开始清晰地显现。
投资者眼中最大的定时炸弹,就是信立坦的核心化合物专利保护期,已于2026年7月届满;虽然还有制剂专利保护,以及晶型等其他辅助专利作为缓冲,但已经很难阻挡竞争者入场。
而2025年,信立坦贡献了绝大部分创新药收入,占药品总收入接近四成,是公司当下最核心的利润来源。
因此,信立泰正站在一个关键的时间节点上:现金牛即将走下坡路,市场需要新的重磅产品接棒。
而目前来看,找到接棒者并非易事。信立泰虽然还有其他几款创新药产品,但是恩那罗2025年在HIF-PHI药物中市场份额仅8.4%,信立汀尚处于市场导入期,信超妥2025年刚获批、市场准入仍在“稳步推进”,没有一款产品显示出接替信立坦的爆款潜质。
在研管线中,曾经被寄予厚望的接棒者,是生物药JK07,也就是重组人神经调节蛋白1-抗HER3抗体融合蛋白注射液,用于慢性心衰治疗。
然而2026年5月11日晚间,公司发布Ⅱ期临床中期分析公告,HFrEF队列中,最核心的疗效终点LVEF改善没有达到统计学显著性。
这次临床结果,击碎了市场对信立泰管线最核心的预期,信立泰股价连续两个交易日跌停,短短两天之内,市值蒸发超过百亿元。
如今,虽然信立坦还能支撑财务报表增长。但背后的危险信号已经浮现。
比如2023年以来,信立泰的净利润的同比增速就一直弱于营收增速,增收不增利现象持续未曾改善。
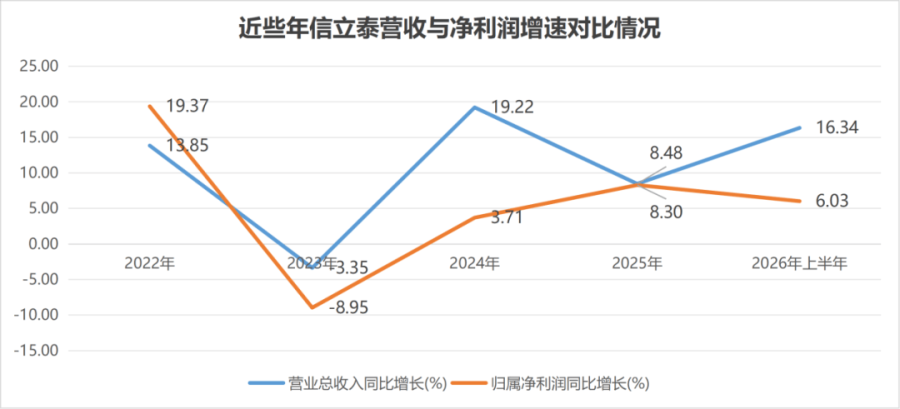
影响利润上涨的主要因素,是持续走高的销售费用。年报数据显示,2024年销售费用14.72亿元,到2025年攀升至17.62亿元。2026年上半年,其销售费用已经突破10亿元,达到历史新高,销售费用率更是超越了41%。
此外,信立泰现金流也开始承压。2025年,其经营活动产生的现金流量净额从2024年的11.86亿元下降到10.52亿元,同比下滑11.28%。其账上现金及现金等价物余额也在这几年迅速下降,从2021年的32亿,到今年上半年仅有9.091亿。
仿制药板块的萎缩,进一步削弱现金流的基本盘,仿制药收入已经从2023年的16.41亿元,下降到2025年的13.04亿元,仿制药业务贡献的稳定现金流持续收缩。
在这样的背景之下,港股IPO的意义被放大。它需要更多的血液,去讲述它创新转型的故事。
IPO只是一张船票,但船能不能顺利抵达彼岸,最终还是要看信立泰的研发能力。
而这,其实一直都是信立泰的弱项。
创新根基不稳
回顾信立泰的发展历程不难发现,在很长一段时间里,它都算不上真正意义上的创新驱动药企。
在泰嘉垄断市场、源源不断产生现金流的十几年里,信立泰虽然有创新药布局,但是对于创新药并无太大的执念。
这从信立坦上就可以看出一二。
信立坦早在2013年就获批上市,但上市之后信立泰并没有大张旗鼓推广销售,反而沉寂多年直到2017年进入医保。而真正等到泰嘉集采丢标,信立泰才重拾对信立坦的重视。2020年开始,信立坦才真正放量。
所以信立泰所谓的创新,更大程度上是被集采倒逼出来的。
而且,目前信立坦也是其从艾力斯购买而来。这笔虽然能证明信立泰的BD能力,但并没有验证其研发实力。
当然,信立泰也并非完全没有自研创新药。公司的ARNI项目早在2014年就预立项,不过直到2025年才正式获批,成为公司第一款完全自主研发的创新药。虽然创新药有双十法则,可是十一年周期,显然还是有些漫长。
放眼信立泰的在研管线,其多数仍是跟随式开发。
PCSK9单抗SAL003,预计2027年上半年获批上市,这是降脂领域潜力品种,但国内市场竞争已经非常拥挤,安进、赛诺菲的原研产品早已上市,信达生物、君实生物、恒瑞医药等本土企业也已经把PCSK9单抗打了下来。未来产品上市之后,将要面对激烈的价格竞争。
JK06是靶向5T4的ADC药物,在非小细胞肺癌临床试验中,数据具备一定看点,但肿瘤赛道ADC药物层出不穷,竞争白热化,想要成为重磅品种同样充满变数。
客观来说,信立泰管线的广度足够,但缺少具备差异化、能够甩开竞争对手的独家重磅品种。
这正是机会主义策略走到后期必然会遇到的瓶颈。
两次精准踩点,已经让信立泰吃到太多红利。但如果持续把希望寄托在押注上,那么第三次机会则不会轻易到来。
