看懂101HOME:所有人都在等需求,京东选择创造供给

1803年,萨伊在《政治经济学概论》中提出“供给创造自己的需求”。两百年的经济周期反复证明:供给创造需求是有前提条件的。简单来讲,将潜在需求转化为有效需求,需要三把钥匙同时转动:
·需求刚性:衣食住行级需求从不随周期消失。
·需求价值:值得买比便宜更关键,供给必须足够高维,才接得住上移的需求。
·需求链接:交易摩擦足够低,欲望才能变成订单。
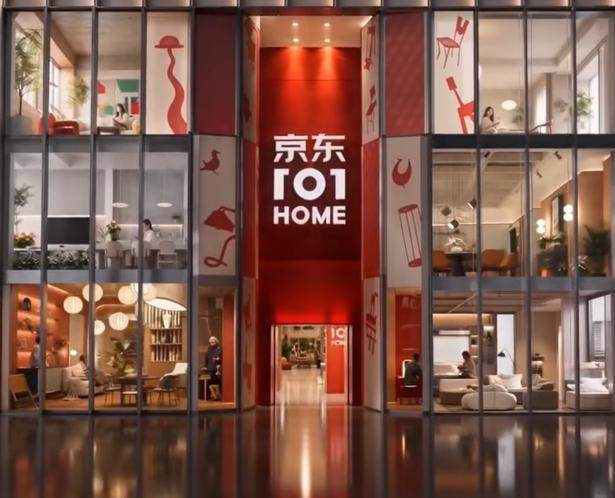
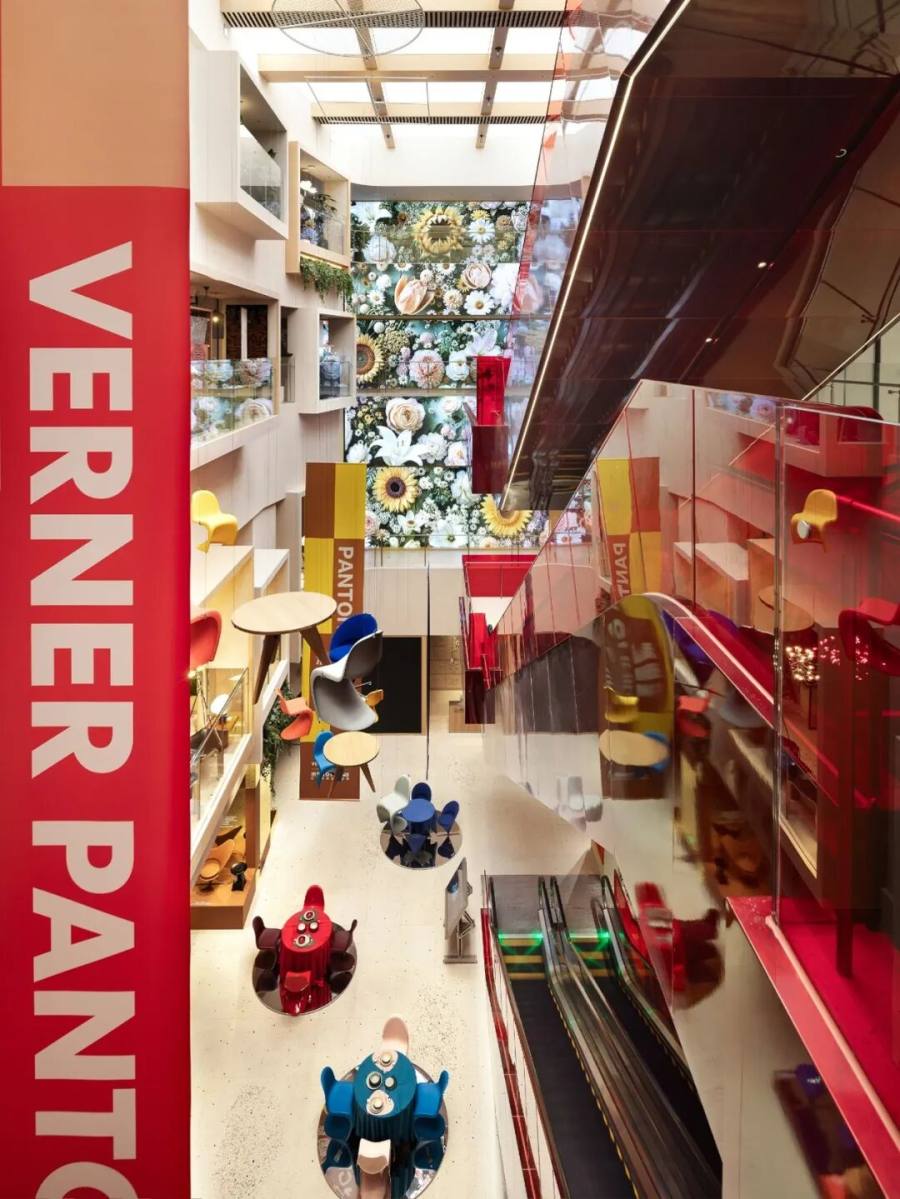
9月28日,京东101HOME全球首店落地上海南京西路1600号:1000余个全品类品牌、101位全球设计师合伙人的33个梦想之家、国内首个AI智能家居体验中心、潘通百年设计展全国首展,全部打包进一个全自营、全场域扫码可购的线下场域。
与之相对应的是,8月社零单月同比仅+0.4%,家具类零售额同比-7.9%。就在消费大盘最疲软的时候,京东往南京西路压了一枚最重的棋子。
在我们看来,从宏观价值、中观行业、微观产品三个层面,京东101HOME的每一步,都在加码中国实体经济,也正好对应“供给创造需求”这道时代命题。
01
价值:加码实体,把“交易价值”提升为“产业价值”
经济学中有一个基本共识:行业周期的本质是供需关系的结构性错配,旧供给在出清,新需求在生长,两者之间的缺口,就是周期底部的真相。如何润滑这组供需关系,是从业者最需要考量的问题。
而京东101 Home的落子,恰好给出了现阶段润滑供需的更优解:
·对商家而言,现阶段缺的正是销售渠道:2025年规模以上建材家居卖场销售额14411.5亿元、同比下滑3.33%,经营面积同比-11.38%——下行周期中,全自营场域本身就是稀缺资产。
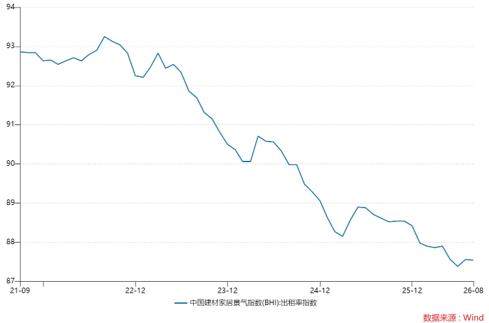
图:中国建材家居景气度指数(BHI)出租率指标,来源:Wind
而京东101HOME,本就是自带流量、履约和品牌信任的销售渠道,并且依托JoyAI与供应链的长期布局,京东在数智化层面的能力非常突出,对商家而言,101HOME也是一个自带数据反馈的全自营场域。
101HOME相关负责人在接受媒体采访时透露的数字更具体,店内6万多个SKU中,60多个国际品牌是首次进入中国,150多个国内外品牌是首次进入京东。对这批品牌而言,这个场域是它们在中国市场的第一块阵地。
·对消费者而言,101HOME带来了确定性高品质供给。101HOME营造了一个多元化、时尚化、沉浸式、与顾客生活有更多连接感的生活方式潮流空间,0-101岁居家生活需求全覆盖,供给丰富。
并且,京东直采、正品现货、新品首发,万件全球精选好物,配上送装一体的交付标准。在产品质量、售后服务、交付体验上,京东本身就是最好的背书。
·对京东自身而言,101HOME提供了一个线上线下融合的渠道,它更像是“一个迷你小京东”:家电家居、3C数码、机器人、奢品时尚在同一空间串联,衣柜里的小件物品、卫生间里的洁具香薰,都和京东大平台连通。
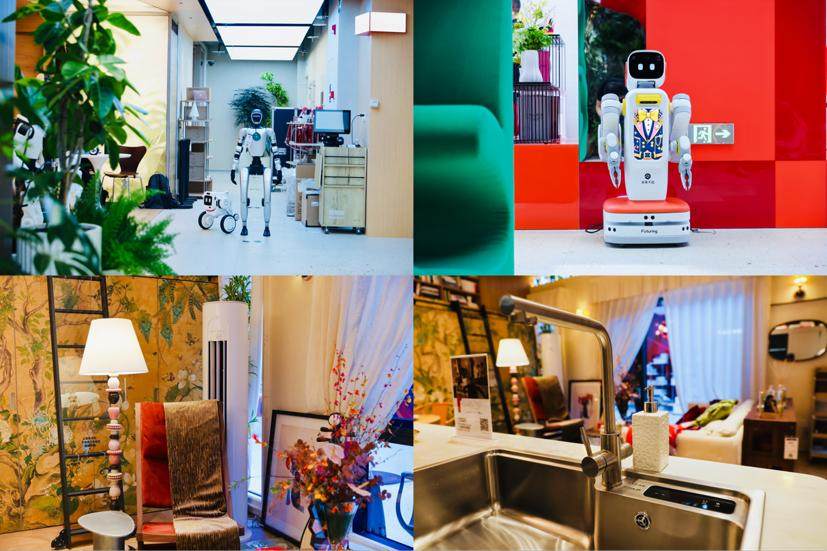
7月1日快闪店落地至今,接待会员近十万人,其中一部分软装用户重新注册为京东PLUS会员。不仅是线上平台为线下门店带来品牌效应,线下场域也在为线上平台导流,提升供应链价值,形成正循环。
·从宏观经济视角来看,101HOME不只是京东的一枚商业棋子,而是一次面向实体经济的战略加码,把最重的投资,押在最冷的周期,给到最实的产业,本质是与中国经济同频:
家装行业首先是一个制造业,而且是吸纳就业能力极强的制造业。国家统计局数据显示,房屋建造和家居装潢行业提供了约5000万个就业机会,其中约四分之一从事家居装潢相关行业。而最新的BHI数据显示,现阶段建材家居行业的就业景气度并不高,行业需要新的投资来提振景气。
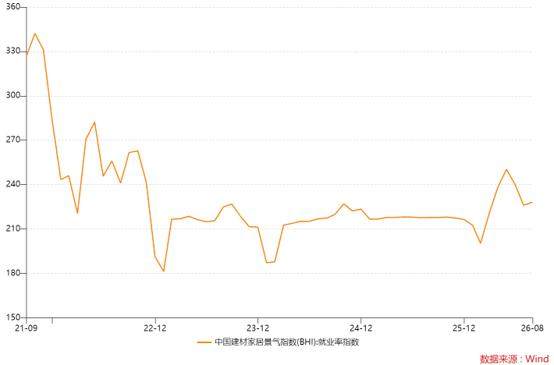
图:中国建材家居景气度指数(BHI)就业率指标,来源:Wind
产业景气度最需要托举的时刻,恰恰是逆势投入最有分量的时刻。京东这步棋,押的是中国制造业的基本盘:
其一,从切入的时机来看,京东并不是在行业上行期来投机分蛋糕的——它想用自己的能力和护城河,通过101HOME的模式平滑周期,连接消费者与商家,为产业给出新的解题思路。
其二从布局的角度来看,家装行业本身就具备“抗周期底座”的特性, 即便新房装修需求收缩,存量翻新也会持续释放,为行业提供一条相对稳定的需求底线。
并且,家装行业也能够带动更新的产业机会,比如101 Home现阶段布置的机器人展区,其实也是给新产业带来了展示空间。
在此时此刻,京东101HOME的布局,将家具家装行业的“交易价值”提升为“价值”正有社会责任感的企业,才会选择用自身能力去熨平行业周期的冲击。
02 刚性:高维供给,激活有效需求
凯恩斯在《就业、利息和货币通论》中提出,有效需求是总供给价格和总需求价格达到均衡时的社会总需求。翻译成商业语言就是:消费者不是没有欲望,是欲望没有被转化成“愿意掏钱的确定性”。
那么,什么样的供给才能真正把欲望转化为确定性,答案其实是两点:其一,需求本就具备刚性,比如衣食住行;其二,是更高维的供给,比如划时代的产品,更便捷的服务等等。
而京东101HOME的落子,也是围绕着这两点:
(1)“小公司”相对出清,但“大行业”具备确定性
从商品房落地至今,家装行业一直具备明显的"小公司,大行业"特征。作为与地产强相关的下游行业,家具家装确实走到了周期底部。
天眼查数据显示,2025年注销的家居企业超过1.2万家,同比增长35%。
但家具家装行业其实是一个需求刚性非常强的行业,中国建筑装饰协会《2025—2026中国家装行业发展研究报告》给出的大数:全国住宅装饰装修市场规模突破5.7万亿元,其中存量房改造占比近六成。2025年,存量房装修套数占比首次突破50%,正式超过新房装修。
我们对比了2022年1月至2025年末(国房景气指数最新披露节点)建材家居景气度(BHI)与国房景气指数的走势:建材家居的稳定性,明显高于房地产。
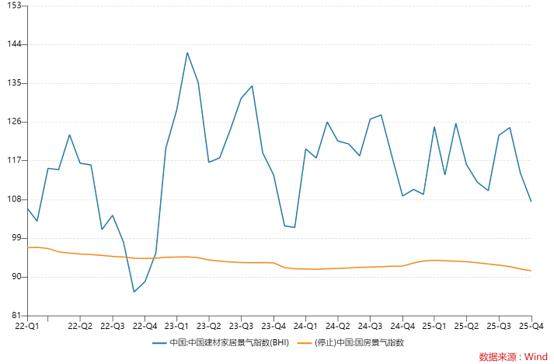
图:中国建材家居景气度指数(BHI)与国房景气指数对比,来源:Wind
出清的是公司,从来不是需求。家居家装行业的确定性其实非常强,而在周期底部落子,资本回报率其实更高。
(2)能够激活有效需求的,只有更高维的供给
马斯洛需求层次理论,把人的需求分为生理、安全、情感归属、尊重、自我实现五个层次。当低层次需求被满足,需求不会消失,会向上迁移。
消费结构在质变。这既不是简单的价格问题,也不是质量问题,而在于现有供给能不能接住这些向上迁移的需求。101HOME交出的答卷分两层:
第一层是设计。京东与国内外500余位知名设计师沟通,精选全球101位设计师,以"101全球设计师合伙人"身份参与首店打造。比如先后获英国王室颁发MBE与CBE勋章的Kelly Hoppen,以及因《梦想改造家》被中国消费者熟知的本间贵史、青山周平。
第二层是密度:Vitra、Herman Miller、Flos、Fritz Hansen、GUBI、Georg Jensen,国际设计经典在国内线下场域第一次成建制出现,吱音、梵几、上下、U+等国内原创设计品牌同场,近1000个SKU源自国内外设计大师的设计。
Vitra Panton Chair 2026年限量版闪电红,全球限量1000把,京东101HOME是中国地区唯一发售平台。2026年恰逢维纳尔·潘通诞辰100周年,全球纪念系列的首展就落在这家店里。
托住这些高维供给的,是京东的超级供应链能力。
京东物流在五年内部署了300万台机器人、100万台无人车和10万架无人机,建立了全球最大的机器人维修服务网络。
京东拥有超过3000个真实物理运营场景,覆盖仓储、配送、零售等环节,它们为AI模型的训练和部署提供了数据基础与落地环境。随着服务消费的增长,京东超级供应链的能力正从商品履约向生活服务领域延伸,其边界也从传统的商品流动,拓展至服务流动、数据流动和技能流动。
最能说明问题的是交付速度。进口家具长期困在"没有现货、等待数月"的行业惯例里,京东101HOME做的是全现货供应——用项目负责人自己的话说,这是"目前中国唯一"。
正因如此,才有如此多的国际设计师、前沿品牌入驻101Home。
需求向上迁移的窗口,往往就开在周期最冷的时候。无论周期如何波动,人们都会向往美好生活。
03 链接:用环境与空间感,降低交易摩擦
诺贝尔经济学奖得主科斯在《企业的性质》中提出交易成本理论:市场交易本身是有成本的——搜寻成本、议价成本、履约成本、信任成本。当交易摩擦高到一定程度,需求就会被“摩擦”掉。
而家具家装消费具有大额、低频的特性,容错率趋近于零,交易摩擦系数本就较高。家装行业的供需堵点在于:消费者不是不想装修,是怕被坑。合同陷阱、货不对板、售后无门,这些交易摩擦吞噬了大量本该发生的消费。
因此家装行业更需要一个"消费空间"的概念,来降低摩擦系数。京东101HOME背靠京东的强品牌认知与供应链能力,做到了这一点。
(1)所见即所得,消费者更容易放开“心理账户”
传统卖场盯坪效、盯销售额,京东101HOME把用户体验作为首要考核目标。
设计师围绕不同家庭结构、生活方式与兴趣爱好,在京东101HOME打造了33个梦想之家:将全球设计理念与真实居住需求结合,空间按真实生活场景搭建,硬装、定制、软装、家电的费用在小程序里分类可见,看中的东西全场域扫码可购,从"选中一个家"到"真正住进去",由送装一体打通。
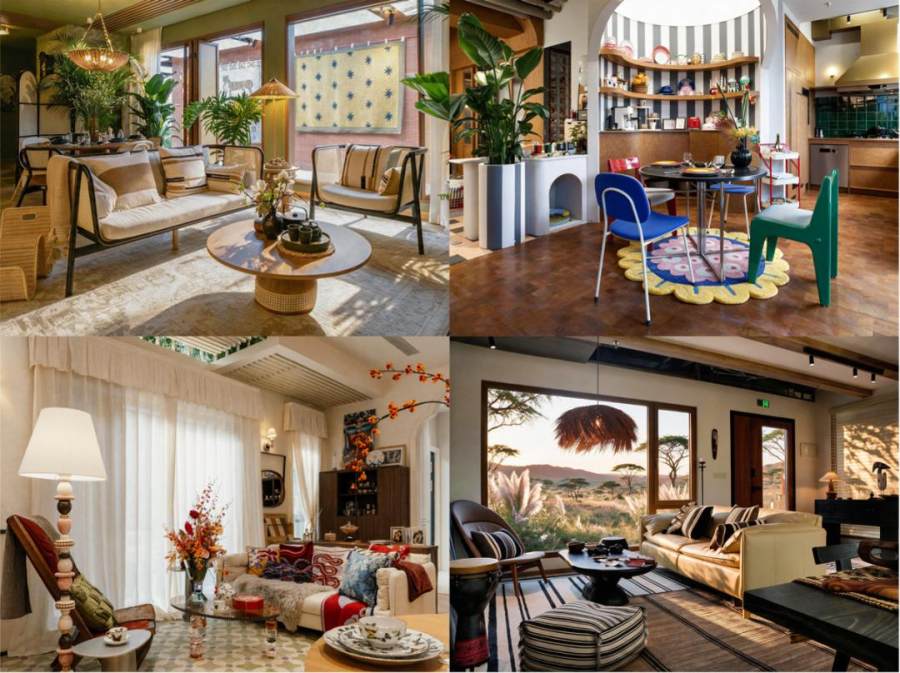
消费场景真正做到了"所见即所买"。
与此同时,101Home突破商业家居边界,京都咖啡品牌Here的中国大陆首店开在这里,主理人山口淳一是Coffee Fest拉花大赛世界冠军。ICEBOUQUET把京都美学和现代甜品结合,做成可食用的花束。卷宗书店联合京东101打造Wallpaper House等,选书覆盖艺术、摄影、泛设计与家居出版物。
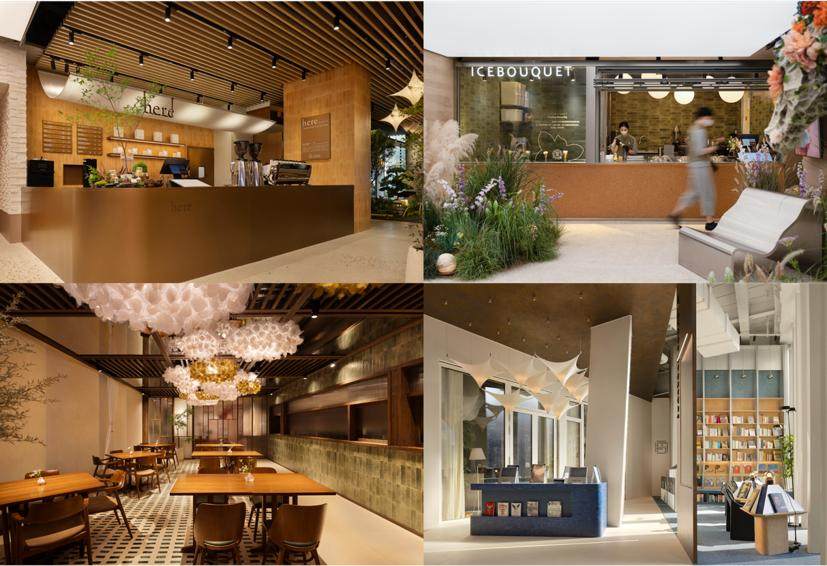
咖啡、甜品、阅读、餐饮装进一家家居店,逻辑很直接,大额低频的决策需要时间和松弛感,让人待得住的店,才谈得上让人买得下。
(2)家装行业消费环境,101Home给了商家展示平台
正如前文所言,家具家装行业在渠道出清后,也需要一个确定性更高的场域触达用户。换个方向看,品牌、设计师、手艺人也在被交易摩擦困住。
1000余个品牌进店,拿到的不只是一个确定性场域,还有京东自营体系背书的流量、履约和数据反馈——其价值密度,比传统卖场的一个铺位高得多。对设计师而言,设计第一次以合伙人身份从幕后走到台前,作品以“梦想之家”的完整形态直接面对消费者。
店内核心理念叫“365天日日如新”:中庭展览每年更换四次,11月这里还将承载一场全球设计大展的分会场。策展结构同样服务于停留:一层一艺术,马岩松的《光翼》、蔡赟骅的《点石成金》,7大公共艺术作品分布于各楼层庭院,潘通百年设计展、灯具光影艺术展、非遗手工展三大主题展同期落地。设计师有充足的空间,来展示自己的设计理念。
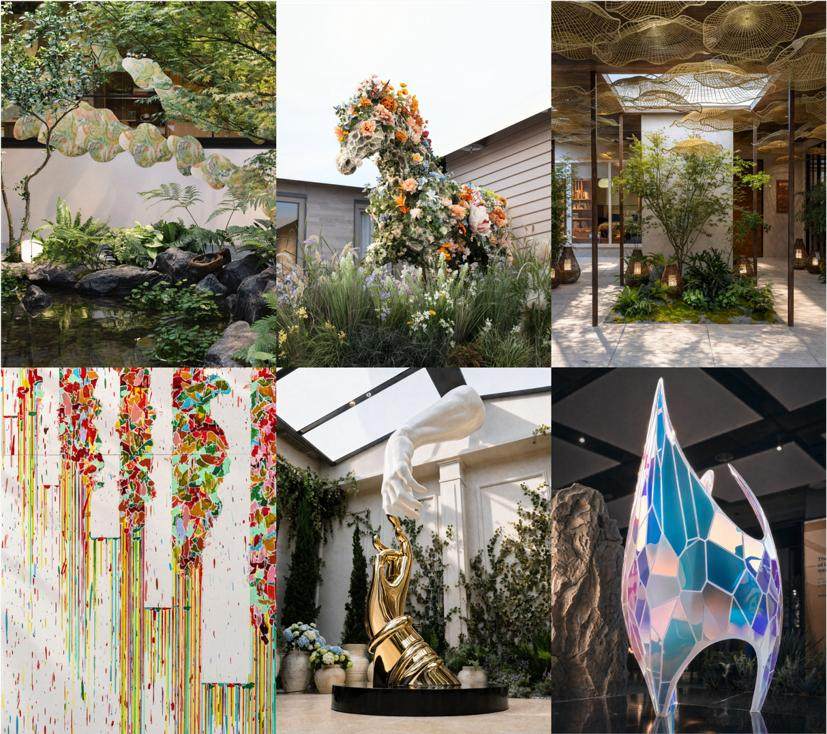
非遗手工展聚焦藏地黑陶、大漆、藏毯、绞胎四项传统工艺,101HOME也为中国传统文化提供了更多展示场域。
从消费者到品牌再到设计师,101HOME把家装行业最高的交易摩擦,交给一个空间和一套供应链来消化。
04 结语:所有人都在等需求,京东选择创造供给
萨伊定律说“供给创造需求”。句话在理论上好理解,落到现实中却存在一个核心问题:什么样的供给,才能真正创造需求。
上世纪七十年代的石油危机,美国车企都在等待政策叙事的反转,而丰田推出了小排量车的供给,一举占领了市场。1997年亚洲金融危机,三星逆势投资半导体产线,后来成了全球存储芯片的绝对王者。2000年互联网泡沫破裂,亚马逊逆势投入仓储和云计算,后来AWS成了全球最赚钱的技术基础设施。
这些企业的共同点很简单:只要行业的需求具备绝对刚性,就勇于在别人收缩时押住,在别人等待时行动。
家装行业也是如此。需求是是刚性的,痛点是清晰的。如果选择等待消费者妥协、等待市场自动回暖,那是最安全的策略,也是最平庸的策略。
真正有能力、想得明白的企业,不应该简单地把希望寄托在环境变好上,而应看清周期与经济的叙事,用自己的能力寻求与国家经济的同频。
京东101HOME的落子,不赌周期反转,不赌对手犯错,选择利用自己的供给能力,加码实体经济,与中国经济同频,去撬动那些被摩擦和不确定性锁住的需求。
时间终会证明,这才是最有效的“供给创造需求”。
