民办高中招生集体遇冷:结构性洗牌还是暂时阵痛?

2026年中考录取尘埃落定,民办高中行业迎来了极具分水岭意义的一年。一边是少数头部民办校志愿爆满、分数线走高,一位难求;另一边大量民办普通高中首轮投档大面积遇冷,多轮补录依旧学位空置,行业哀嚎一片。曾经“中考分数不够,民办普高兜底”的时代彻底落幕,招生爆冷不是个别学校的偶然失利,而是整个民办高中行业结构性洗牌的集中爆发。
一、2026招生惨状:多轮补录,学位依然大面积空置
2026年西安中考录取呈现极端的冰火两重天。公办普高持续扩容,大量学位被迅速填满;而不少民办高中首轮投档就遭遇滑铁卢,不得不进入征集志愿补录,甚至经过两轮官方补录之后,依旧留存大量空余计划,招生缺口无法闭合。
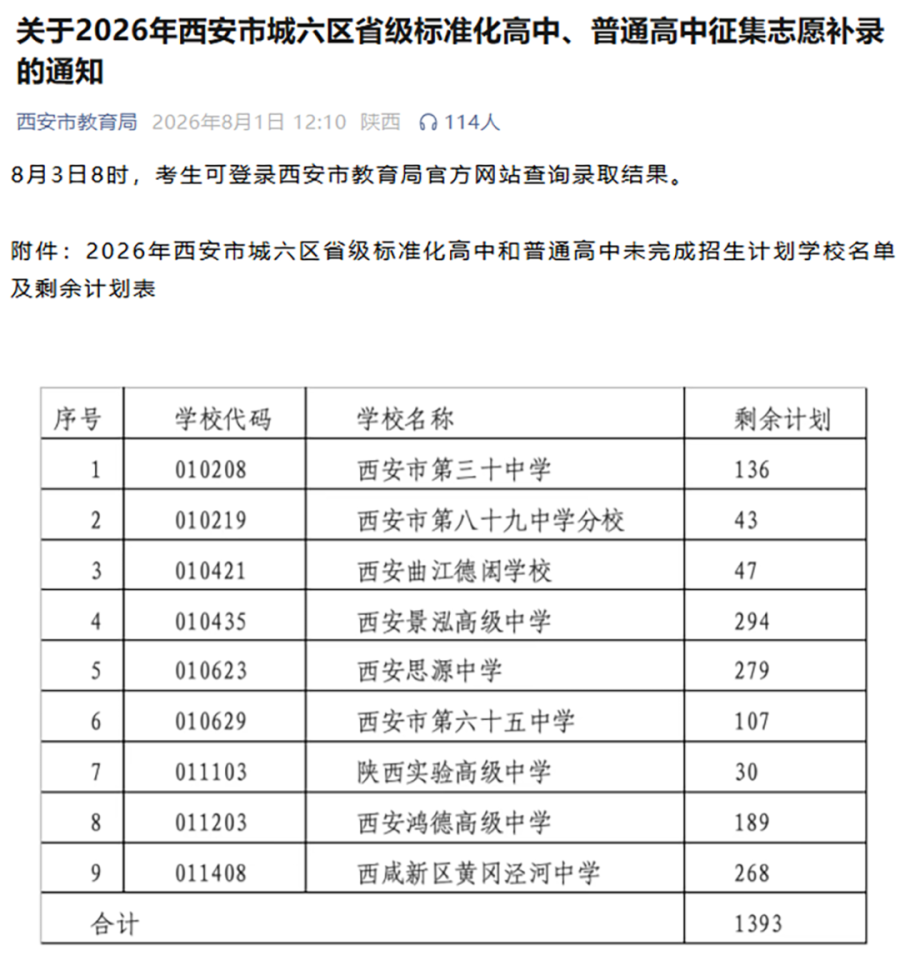
从西安市教育局公开的补录官方数据可以直观看到行业困境: 第一轮普高征集志愿,西安景泓高级中学剩余计划294人,西安思源中学剩余279人,曲江德闳学校等多所民办校出现大量空缺学位。第二轮终极补录,西安景泓高级中学仍剩余281个计划名额,西安鸿德高级中学剩余121人,西咸新区黄冈泾河中学剩余122人,曲江德闳学校尚有46个学位没有招满,即便是降到更低录取分数线,依旧没有完成招生任务。
其中西安景泓高级中学成为2026西安民办高中招生遇冷最具代表性的学校,一学期学费26800元,住宿费6500元,综合就读成本较高,两轮补录之后仍有巨量学位剩余,成为民办高中招生困境的缩影。除独立民办普高之外,综合高中班赛道同样遇冷,西安城六区11所综合高中试点民办学校合计缺口614人,降分之后依旧难以吸引生源。
放眼全国多个省市,同样上演民办普高大面积补录招不满的现象,并非陕西一地的个案:
广东东莞:2026中考补录阶段,公办普高补录名额普遍仅个位数;民办阵营中光正实验学校补录缺口1054人,东方明珠学校补录缺口1022人,两所头部民办校首轮录取率不足三成,另有弘林高级中学等十余所民办学校出现大量空余学位,降分之后依旧生源不足。
山东泰安:全市民办普高整体剩余计划高达2106个,新泰市正德高级中学剩余386个学位,肥城英才高级中学剩余158个学位,多所民办学校完成率不足六成,多轮征集志愿仍无法消化全部学位。
河南信阳、洛阳:信阳正能外国语学校高级中学补录计划291人,恒志高级中学补录168人;洛阳伊川华洋高级中学单校补录缺口351人,当地4所民办高中集体进入征集志愿名单,公办基本录满,民办学位大量闲置。
湖南湘潭:湘潭市博纳高级中学一所学校补录计划达到380人,本地多所民办普高、综合高中班同步开启征集志愿通道。
福建漳州:全市超15所民办普通高中集体登上补录公告,包含漳州立人学校、正兴学校、漳州艺术实验学校等本地老牌民办校,普遍出现计划完成率不足的局面。
陕西渭南某民办普高,祭出降分、奖学金、学费减免等多种营销手段,依旧生源不足;外地多区域民办高中整体计划完成率大幅下滑,个别学校招生近乎停滞,行业普遍出现“学校追着家长跑”的倒挂局面。
招生遇冷带来连锁现实后果:
第一,现金流承压。民办学校没有财政拨款,学费是核心收入来源,每空一个学位就意味着一笔直接的营收损失,大量空位直接冲击教师工资发放、教学设备更新、校舍运维,部分学校开学之后班级规模严重缩水,小班变成微班。
第二,口碑进一步下滑。家长看到补录名单上持续空缺的学校,会形成“没人报,学校不行”的刻板印象,进一步加剧下一年招生难度,陷入恶性循环。
第三,行业洗牌加速。连续多年招生不达标的民办高中,将面临办学条件复核、计划缩减,甚至终止办学的风险,一批办学薄弱的民办高中正在被市场淘汰。
二、拨开表象:民办高中招生集体遇冷的多重深层原因
民办高中招生爆冷,绝不简单归因于“家长没钱”,是政策、市场、经济大环境、学校投资人治理、内部管理、招生决策多重因素叠加的结果。
1. 公办普高大规模扩招,挤压民办传统生存空间
过去很多民办高中的生存基础,是公办普高学位不足,中考中等分段学生没有选择,只能高价就读民办。2026西安公办高中持续大规模扩容,高新、曲江、经开多所公办优质校上调招生计划,全市新增数千公办普高学位,集团化办学、名师轮岗,公办学校办学质量持续提升。 同样的分数段,家长可以选择学费低廉的公办高中,自然不再优先考虑高价民办。民办高中过去承接“公办装不下的学生”的生态位,正在被政策填平。
2. 历史盲目审批办学,民办高中供给严重过剩
前些年各地教育市场高速扩张阶段,大量民办高中获批设立,资本看好教育赛道,不计区域生源总量,盲目新建、扩建民办高中。区域初中毕业生总量是逐年波动的,民办高中的办学供给却持续扩张,最终出现“学校多,生源少”的供需错配。普职分流背景之下,考生总量没有同步暴涨,民办高中扎堆开办之后,市场已经装不下这么多民办学位,过剩是招生寒冬的底层根源。
3. 投资人治理误区:老板越位,管理层频繁动荡,自我消耗
大量民办学校的危机,根源不在外部市场,而在学校内部治理。 不少民办学校投资人对教育规律缺乏敬畏,看重短期收益,听不进专业校长、管理团队的科学办学建议,过度干预教学、人事、招生。一旦短期招生、成绩不及预期,第一反应不是复盘办学定位,而是频繁更换校长、管理层。 校长、教学骨干频繁更迭,办学思路朝令夕改,教学体系、教师队伍持续动荡,骨干教师批量流失。新团队推翻旧制度,各项办学工作反复推倒重来,学校持续内耗。硬件投入光鲜亮丽,但是教研沉淀、校风建设、师资稳定性全部受损,家长用脚投票,口碑逐步崩塌,这是很多曾经红火,后来迅速衰落民办校的共同宿命。投资人把教育当成普通生意,追求快速回报,忽视教育的长周期属性,最终反噬学校招生。
4. 经济大环境下行,家庭择校回归极致理性
家庭收入预期收紧,家庭教育支出更加谨慎。一所民办高中三年学费加食宿,普遍十几万起步,对于普通家庭是一笔沉重开支。家长开始算两笔账:经济账和产出账。 经济账:同样读高中,公办几乎只需要基础杂费,民办要承担高额学费; 产出账:家长不再迷信“民办管理严就一定出成绩”,会去比对真实高考出口数据。如果民办学校最终本科上线率,对比公办没有显著优势,家长不愿意掏空家庭积蓄去赌升学结果。同时职教高考、中本贯通等赛道越来越成熟,一部分普高线边缘家庭,直接转向中职赛道,不再硬挤民办普高,进一步分流生源。
5. 学校学费策略两极犯错,逆市场趋势决策
学费定价是民办学校生死线,2026年两类学费决策失误,直接把学校推向困境。 一类是逆势涨价。在市场环境收缩,公办学位增多的大背景下,部分学校无视家庭承受能力,单方面上调学费。产品(教学出口)没有同步升级,价格却向上走,性价比直接崩塌,直接劝退大量意向家庭。 另一类是无序降价。看到招生压力,立刻大幅度下调学费,靠低价抢生源。短期可以吸引少量学生,但是收入大幅压缩,没有资金投入教研、师资。低价招来的生源结构复杂,学校利润微薄,越降价越没有钱做教学,教学质量下滑,口碑受损,陷入“降价—质量下滑—更招不到生”死亡螺旋。 无论是盲目涨价,还是无序杀价,本质都是没有找准自己学校的定位,没有建立“价格匹配价值”的办学体系。
6. 内部教学管理空心化,宣传与现实严重脱节
不少民办学校的宣传话术高度同质化:封闭式管理、严格作息、名师团队。但是落地到真实办学,管理流于形式,教研薄弱,缺少闭环教学体系,没有拿得出手的真实升学增值数据。 家长信息渠道越来越发达,不再只看宣传册,会去打听往届家长口碑、真实师资稳定性、真实高考成绩。宣传的“严管理”只是围墙封闭,没有教学内核,当滤镜被戳破,学校就失去吸引力。部分学校重营销投放,重硬件装修,把大量资金消耗在广告,而不是师资和教研,本末倒置。
7. 招生决策脱离市场,传统招生手段失效
过去民办高中依赖线下宣讲、地推、渠道合作,就能招满学生。2026市场环境彻底改变,部分学校招生团队思维固化,对家长诉求变化、公办扩招的冲击预判不足,志愿填报策略、分数线定位、目标生源定位出现严重偏差。 还有学校沉迷过去“掐尖招生”的老路径,但是阳光招生政策收紧,跨区域招生、违规掐尖空间被锁死,老办法行不通,新打法没有建立,面对新市场手足无措。
三、行业洗牌时代:什么样的民办高中能招满?民办学校如何穿越周期?
2026不是民办高中的末日,而是行业大洗牌的起点。市场不是不需要民办高中,而是不再需要同质化、复刻公办、没有核心价值的民办高中。市场正在进行残酷的分层:优质特色民办一票难求,平庸民办持续失血。
(一)2026依旧招生爆满的民办高中,共同具备这些特质
1. 有真实可验证的升学增值成果
不搞虚的宣传,有连续多年真实的高考数据,突出低进高出,让家长看到孩子入校之后分数提升的可能性。家长愿意付费,本质是购买“孩子成长的确定性”。
2. 治理稳定,管理团队长期稳定
投资人尊重教育规律,充分放权专业校长,不随意干预教学人事,教师队伍稳定,教研体系持续沉淀,校风口碑在家长圈层持续传播。
3. 清晰差异化定位,不走和公办硬碰硬的路线
不简单复刻公办刷题模式,搭建多元升学路径:艺体、日语、科创、港澳台联考等赛道,给不同特质学生出路;推行小班教学、一生一案、分层培优补差,提供公办很难做到的精细化个体服务,打造公办的补充而不是对手。
4. 学费和办学价值匹配
定价贴合自身定位,高学费对应高质量师资、课程服务;设置梯度奖学金、公费班,兼顾不同分数家庭,不盲目涨价,也不恶性低价内卷。
5. 高度重视口碑运营,真实透明办学
敢于对外展示课堂、学情管理,重视在读家长的口碑传播,不靠虚假营销,老家长转介绍成为重要生源来源。
(二)民办高中穿越周期的落地对策
1. 治理层面:投资人必须回归理性,守住教育长周期逻辑
投资人要认清现实,民办教育已经告别快速暴利时代。建立科学的董事会校长权责边界,尊重专业管理团队,不要以短期招生、短期成绩作为唯一考核指标,杜绝频繁更换校长、教学核心团队。学校发展是3‑5年的周期,不是一两个招生季就可以看到回报,减少内部消耗,是活下去的前提。
2. 找准定位,放弃和公办普高同质化内卷
公办的优势是普惠、低价、大规模标准化教学。民办不要一味模仿公办的办学模式。要挖掘差异化赛道:
对于文化课基础薄弱学生,做强艺体、小语种等多元升学出口;
主打精细化分层教学,导师制、学情跟踪,解决公办大班额照顾不到个体的痛点;
打造特色校本课程,科创、心理德育等板块,形成独有的办学标签。 民办的生存逻辑:做公办做不好、做不到的部分,而不是做第二个公办。
3. 科学制定学费体系,拒绝两种极端
抛弃“涨价提利润”和“降价抢生源”两种简单粗暴思路。梳理学校真实办学价值,把钱花在师资、教研上,让价格对应真实的教学服务。可以设置公费班、梯度奖学金体系,对优质生源进行激励,用分层收费替代简单的全面涨价或者全面降价,守住现金流底线,同时保障教学投入。
4. 向内深耕教学,拿真实增值成绩建立口碑
硬件、宣传只是加分项,教学质量才是底盘。完善备课、课堂、作业、考试、培优补差闭环教学管理,沉淀自己的校本教研。重视高考出口的增值评价,重点宣传“学生入校分数‑毕业高考分数”的提升,而不是只看绝对高分。真实的升学数据、往届家长口碑,是性价比最高的招生宣传。
5. 更新招生体系,适配新的市场环境
摒弃过去渠道为王、掐尖招生的旧思路。 第一,提前做生源预判,每年研判公办扩招、区域考生分数段变化,合理设定招生计划、志愿定位; 第二,做实校园开放日、家长课堂,透明展示校园管理、课堂实况,做圈层口碑传播; 第三,招生、教学、德育打通,招生团队懂教学,而不是只懂营销; 第四,做好在读生服务,老生的转介绍,在行业寒冬时代价值远大于广告投放。
6. 做好风险预案,适应行业洗牌大趋势
认清未来大趋势:民办普高总量过剩,淘汰会持续发生。学校要做好现金流管控,控制扩张冲动,不再盲目新建校舍扩大规模。条件允许下拓展多元办学板块,丰富升学路径。同时严格合规办学,阳光招生,不触碰招生政策红线,合规是生存底线。
2026年民办高中招生爆冷,是市场给行业的一记警钟。过去,很多民办学校靠着公办学位缺口红利生存;红利退潮之后,市场开始检验学校真正的办学内核。 未来的民办赛道,不会再允许靠包装、靠营销、靠资本红利躺赢。能够活下来并且走得远的民办高中,一定是治理稳定、教学扎实、定位清晰,真正为学生创造增值价值的学校。潮水退去,才看见谁在裸泳;大浪淘沙之后,行业会留下真正有价值的民办教育力量。
