华为腾讯阿里都盯上的生意:不造机器人,却想控制所有机器人?

作者:Evin
编辑:刘致呈
审核:徐徐
出品:互联网江湖
从年初的春晚表演,到4月份人形机器人半程马拉松打破人类世界记录;
从上个月世界机器人大会上,各路机器人开始比打螺丝、搬东西,到最近启元正式发布起售价仅19999元的个人机器人……
一连串的市场转变,无不印证了一点:
现在机器人的整机硬件和小脑运动能力已经走上了正轨,甚至趋于成熟了。
这或许也在一定程度上,解释了此前宇树科技上市后持续狂跌的原因——当智元等其他机器人玩家们都能达到相同的表现后,那么宇树的价值亮点还剩下什么呢?
也正因此,放到整个行业视角看,当机器人的“身体”不再稀缺后,现在具身智能赛道的战略重心就已经转向了“大脑层”比拼……
冰火两重天的“具身大脑”
其实说起具身智能的“大脑”,整个行业市场的表现也很有意思:
整体呈冰火两重天之势:
一边是资本热钱的疯狂涌入。
因为“大脑”决定着机器人的智能上限,并且和具身智能本体派们偏制造业的模式相比,大脑层的生意逻辑更偏向于软件行业——一旦跑通,就具有可规模复制、边际成本递减等先天优势。
所以据量子位等机构统计,今年上半年,国内具身智能赛道融资约438亿元。
其中,大脑派公司就吸纳了约222.53亿元,占比高达50.8%;而机器人本体派公司的融资则仅占12.8%……
由此,在这样一个行业有前景、资本热钱多,且市场还没有跑出像本体派中宇树科技、智元们那样绝对领先的玩家的背景下,现在有关大脑派的企业就达到了数十家,且整体还在不断增长。
机器人行业的“百脑大战”似乎近在眼前……
另一边则是技术端的“冷”。
虽然投资市场的热度起来了,但是机器人行业方面却有一个共识:现在具身智能“大脑”的技术路线还没有真正确定下来,谁对谁错、谁领先谁落后还是个未知数……
在这方面,智元的联合创始人彭志辉就在WAIC 2026上表示:“目前,行业对具身大脑的技术路径尚未收敛,两三年可能就会出现新架构,很难预判技术的唯一答案。”
对此,蚂蚁灵波首席科学家沈宇军也坦承道,“未来不会是VA或者VLA的天下,而会出现一个“1+1>2”的新模型。”
所以很矛盾,现在大脑派们本质上都是在按自己选择的技术路线前进,有的甚至还不断重新定义路线以吸引更多融资。
而投资市场也是一种广撒网式的豪赌押注……
不过在大面上,当前,具身智能大脑方面的主流技术路线有三种:
一是和汽车行业智驾相似的端到端VLA(视觉-语言-动作)路线,也就是机器人看到或听到指令,就直接输出动作。
这条路线的特点是起步快,但缺点也很明显——和智驾离不开数据标注一样, VLA的泛化能力也高度依赖训练分布覆盖的相似场景,如果任务复杂或出现了机器人没有训练过的复杂场景和行动轨迹,它就很容易出现逻辑死机。
二是世界模型路线,如果说VLA的本质是"背答案"式的模仿学习,那么它的特点就是能理解物理世界的运转规律,先在“脑子里”构建物理世界的表征,然后预演动作后果,再挑最优动作执行。
期间,机器人可以实时修正执行策略。
但挑战也很明显,世界模型需要大量的物理世界数据训练,一个合格的机器人大脑最少需要千万小时级别的高质量真实交互数据。但截至2026年初,全球合规可用的机器人数据只有50万小时。
此外,算力也是一大掣肘。世界模型推演一次要几十毫秒甚至上百毫秒,多次才能找到正确答案,但这就会跟不上真实世界的节奏。
三是大小脑分层路线,这算是技术策略上的创新,即LLM大模型作为“大脑”,负责理解任务;VLA/动作模型作为“小脑”,负责精细控制。
由此,一种双系统架构——"快思考+慢思考"也成了近年来新的市场方向……
不过老实说,三条技术路线本身就不是独立发展的,而是互有组合搭配。比如前两者就组合出了WAM世界动作模型,宇树科技、智元们都有所跟进,但同时还有其他技术布局。
这也是当前具身大脑路线复杂且不稳定的一个直观表现。
此外,虽然技术路线繁杂,但在身份定位上大脑派玩家却大致分为这么几类:
一是具身智能原生玩家,这里边从一开始就重视具身智能大脑领域的玩家有自变量(推出全球首个世界统一模型WALL-B)、星海图(全球“快-慢双系统”VLA模型的技术开创者)、极佳视界(国内第一家专供世界模型的科技公司)等一众实力派玩家。
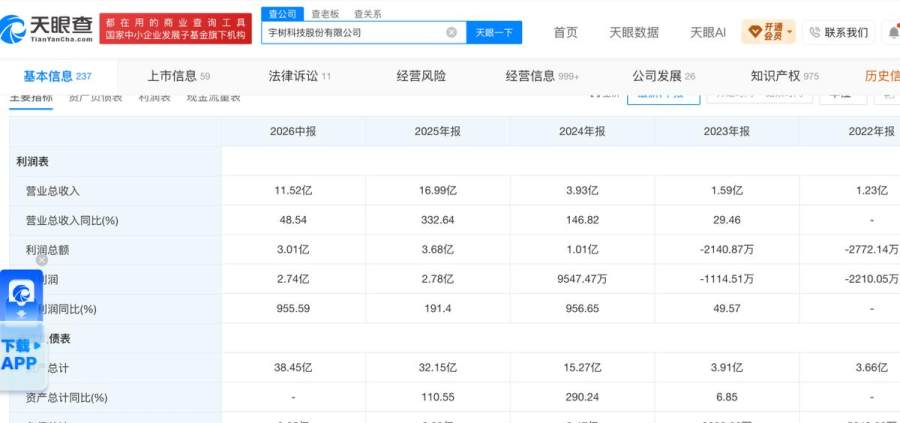
还有从主体赛道杀入和软件硬件全栈布局的机器人代表,比如宇树科技,天眼查APP显示,其近一半的上市融资都将用于智能机器人模型研发,整体在WMA(世界模型—动作模型)、VLA,甚至是WLA(世界-语言-动作)模型均有所布局;至于智元,优必选们也是多路线并举……
这类玩家们的优势是足够垂直专心,且任何人都有可能跑出来,成为机器人大脑领域的宇树。
但是,因为大脑路线的不确定性,以及训练数据和算力的制约,这可能会成为一张持久仗,所以他们不仅要拼技术能力,更要拼资本融资能能力,一旦市场热钱散去或向头部集中,整个行业格局也将重新洗牌……
二是以互联网企业为代表的玩家,大的有华为、腾讯、百度、阿里们,今年都相继发布了各自的具身智能平台产品,并无一例外地选择了"不做本体、做大脑"的路线。
小的有蚂蚁集团旗下的蚂蚁灵波,以及高德和商汤们。其中,蚂蚁灵波也是VLA等两条路线下注。
这一派的特点是资本力量充足,且背靠海量算力和各种多模态大模型底座,但缺点是在机器人领域钻的相对不够深,有的甚至是顺手为之。
而且就算未来阿里、华为们跑出来了,整体也可能会面临和机器人本体厂商们的身体灵魂论之争……
三是跨界而来的新能源车企们。
毕竟,VLA本身就是智驾领域的一个关键技术路线,再加上现在比亚迪、小鹏、小米们也都在下场做机器人,所以背靠产业场景优势,这部分车企玩家在未来也有可能成为具身智能原生派们的“大脑”竞争对手……
机器人大脑:向左“不造车”的智驾,向右打不通的智家
其实在某种程度上,“具身大脑”不只是技术路线和行业格局复杂,就连市场方面也如此。
核心就在于,很多大脑派玩家们走的都是“不造车”路线。
比如蚂蚁灵波,虽然也会自研机器人做技术验证,比如R-1,R-2等,但整体重心还是要落到第三方本体厂商身上,走类似于华为智驾、Momenta赋能变现路线。
而参考过去智能家居、智驾行业的前车之鉴,这并不是一条好走的路。
首先,就算华为、腾讯和蚂蚁灵波们的模型率先跑通了,但到落地方面就有一个客观问题:
因为现在具身智能机器人光形态上就有单臂、双臂、双足、轮式之分,再加上各家的通信协议、数据格式、控制接口没有统一标准,所以适配就需要大量工程资源消耗。
而且即便如此,在主观上,像宇树和智元等规模化的机器人本体厂商们也不一定愿意接受和开放统一。
为什么?
一方面,这就像此前喊了很久的智能家居那样,技术层面早就能做到了。
可问题在于,如果海尔、美的们全面放开互联互通标准或采用华为等第三方的全屋智能解决方案,对消费者而言当然是最好的。但对海尔智家们来说,未来将会和现在一样,品牌依旧只能挣卖家电的钱,而不是去卖一份独特的智能化生活体验。
这无疑就会让海尔们渴望已久的估值逻辑,直接从想象力十足的科技智能化,倒退回整体趋于饱和的传统家电制造业逻辑……
海尔智家们的担心,也是现在宇树科技们不得不关注的问题。
另一方面在具身智能大脑和身体的利益分配上,最近华为鸿蒙智行和赛力斯问界关系的调整,也是一个现实案例。
虽然调整可能有很多原因,但在外界看来,核心就是作为“大脑”的华为分走赛力斯太多的经营利润了,所以为了降本增效,赛力斯不得不“忍痛割爱”……
这几乎也算是给当年汽车行业的灵魂身体论之争定下了一个答案。
过去的智能家居如此,现在的华为和赛力斯也这样,那么未来具身智能行业本体派们又如何会不小心谨慎地对待呢?
当然在此背景下,华为、腾讯和自变量们能不能自己全盘做机器人?
可以,但整体会拉低想象力,从轻资产高毛利的“卖铲人”变成重资产的“挖矿人”,不确定性会大大增加……
至于未来能不能像豆包AI手机那样,退而求其次地选择和中小厂商合作?
理论上也可以。但需要注意,从前述融资市场的变化来看,现在一级市场正在收紧对机器人本体派的投资,而大脑领域暂时还看不到成熟的明确期限,所以这些所谓的中小机器人厂商未来能不能等到蚂蚁灵波、自变量们“救命”的那一刻?
实际上还犹未可知。
而且进一步细化来看,由于大脑派们的商业化偏软件业逻辑,想要卖出去就必须足够成熟,所以对应的上市节奏可能就会相对缓慢,不得不长期依赖于外部融资。
因此,相比于上市的宇树、优必选,以及背靠互联网公司和车企们的机器人玩家,现在那些初创的具身大脑派公司们本身就需要在资本热钱收缩前,尽可能地实现弯道超车……
不过从长远看,所有新物种在成形之前,都需要经历骨骼、神经与灵魂的错位生长。
资本的热、技术的冷、路线的分叉、身体与大脑的博弈,本质上都是在为一个更大的未来试错。
只要坚定地走下去,哪怕具身大脑不会一夜之间成熟,但却可能会在某个不经意的时刻,像智能手机、新能源汽车一样,悄然跨过临界点。
到那时,机器人将会成为人类能力的延伸、生活的协作者,甚至是文明新的接口。
今日的艰难,是明日辽阔的序章;所有不得不做的事,终将在时间里得到馈赠!
