金粒门拿到新鲜零食首笔融资,“百店大战”又要开始了?

文:向善财经
在过去两年里,在线下业态乏善可陈的局面下,新鲜零食堪称线下零售最具热度的赛道之一。
从长沙到武汉,从一线城市商圈到三四线城市的核心商场,各类新鲜零食集合店快速铺开,一片“勃勃生机万物竞发”的景象。
在这样的行业热度下,头部品牌的首笔融资动向,自然成了全行业关注的风向标。
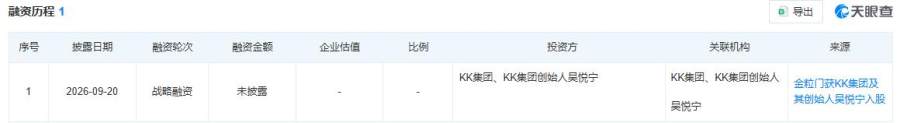
天眼查APP显示,这笔备受关注的融资,主角是赛道头部品牌金粒门,而出资方则是潮流零售品牌 KKV。
业内的第一反应普遍是“合理,但意外”。
合理在于,KKV本身就是国内集合零售模式的代表玩家,主打年轻消费群体,在选品逻辑、线下场景运营和全国供应链整合上都有深厚积累,和金粒门算是合则两利。
而意外的点,毕竟金粒门多家核心首店都落地在华润万象城体系内,再加上华润本身有零售供应链底子,按说应该华润近水楼台先得月才对。
至于华润系最终没有出手的原因,业内也有不少共识性的猜测。
核心原因或许是出于“求稳”的考量,因为新鲜零食这个赛道太过热闹,与其在行业早期冒着风险下注,不如先让“子弹再飞一会”。
这份谨慎的观望,给这个看起来一片火热、规模高速增长的赛道蒙上了一层迷雾。
//“好行业”≠“好生意”
目前的调研数据显示,新鲜零食需求侧还是旺盛的。
中泰证券的调研数据显示,67%的消费者愿意为“清洁标签”(即配料表干净、无多余添加)支付溢价。
供给端的增长数据也同样亮眼。
浙商证券研报显示,2020 年至 2025 年,我国新鲜零食市场规模从不足 50 亿元增长至 180 亿元,年均复合增长率超过 40%,预计 2026 年将大幅增长至 400 亿至 500 亿元区间。中金公司的研报则更为乐观,认为行业长期规模有望达到 500 亿至 1000 亿元的体量。
但是,供需两旺,在今天并不代表这是一门很好的“生意模式”。
剥开“网红零食”的外衣,新鲜零食的本质其实是线下的货架生意,更准确地说,是“社区版小山姆”。
它把原本分散在茶饮店、面包店、卤味店、炒货店的品类 —— 现制茶饮、短保烘焙、鲜卤肉食、坚果炒货等,全部打包整合进一家 200 到 300 平米的集合店,一站式满足消费者的日常零食需求。
说白了,这门生意的核心还是零售供应链生意。
而但凡供应链驱动的零售赛道,竞争向来都是惨烈的。
仅仅和四个月前相比,赛道里的玩家数量就多了一大批。跨界入局的对手来自各行各业,看似杂乱,实则大多有供应链底色,大致可以分为三类阵营。
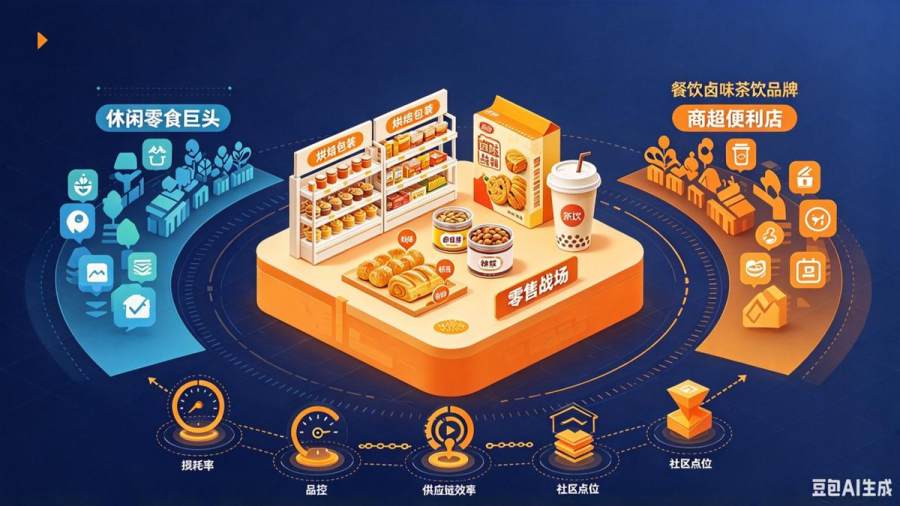
一是休闲零食巨头:三只松鼠以约6平方米“店中店”进驻大润发等商超;鸣鸣很忙推出独立品牌“有·推荐”;来伊份开“LYFEN life 新鲜生活”;好想你孵化“百品好·本味”,部分商品被指复制几多全、金粒门。
二是餐饮、卤味、茶饮品牌:绝味推出“绝味新鲜零食”独立店;茶颜悦色开“茶颜吉时赏味”;柠檬向右做茶饮+烘焙+卤味集合店;海底捞在门店上线“严选小铺”;有友食品也入局。
三是商超便利店:7-Eleven推出自有“7鲜零食”,罗森、全家、美宜佳、便利蜂加码新鲜零食,大润发、永辉以店中店、自营馆或独立店切入。
不难发现,这些跨界玩家几乎有一个共同特征:本身就是供应链企业。
这说明什么?
说明口味大概率没有秘密,虽然金粒门一直强调自己的“自研”产品优势,但是品类的可复制性还是非常更强的,是标准化的。
想来也是,现在的中国,在个性化的,极其需要厨师功底的现炒届都有小菜园、绿茶、费大厨这样的上市企业,更何况是标准化程度更高的零食。
既然口味拉不开差距,想要做大做强,核心就只能拼 “多快好省”。
说白了,就是要做到蜜雪冰城、赵一鸣那样的极致运营效率。同样品质的产品,你的成本比对手低五毛钱,就能卖得更便宜,同时还能保持利润,这就是零售行业最硬核的竞争力。
但这门生意,天生有自己的 “BUG”。
从定位上看,新鲜零食其实是对量贩零食的一次消费升级。这就像当年名创优品对三福等传统精品店的升级,霸王茶姬对蜜雪冰城的升级一样,看起来是更高维的打法,实际落地的难度远比想象中大。
因为升级意味着更高的成本、更重的运营、更难的下沉。
比如霸王茶姬发展至今,门店数量不提,现在甚至已经开始卖茶叶蛋了,规模上,沉重的商业模式,又跟不上蜜雪冰城这样的企业。
新鲜零食也是同样的逻辑,看着比量贩零食更有品质感、客单价更高,但背后的运营难度,完全不是一个量级。
最直观的痛点是损耗。
生鲜电商赛道就有前车之鉴,比如每日优鲜等玩家以“前置仓 + 当日达”模式快速起量,却始终被短保生鲜的高损耗困住手脚,行业高峰时期部分品牌的单仓损耗率一度超过 20%,远超传统线下菜场的损耗水平,不少中小玩家更是直接因损耗失控、成本倒挂而退出市场。
券商研报显示,新鲜零食行业的平均损耗率维持在 8%—15% 区间,而传统包装零食的损耗率仅为 1%—3%。
比损耗更难把控的是品控,尤其是开放加盟之后,品控难度会直线上升。
餐饮连锁行业里,这样的案例比比皆是。
塔斯汀靠着 “中国汉堡” 的概念快速扩张,门店数量一路飙升,但随着加盟门店越来越多,各地不时爆出品控问题,比如汉堡胚不新鲜、食材分量缩水、卫生不达标等,品牌口碑也因此受到影响。
还有此前红极一时的新中式烘焙品牌,虎头局、墨茉点心局......
新鲜零食的品类比汉堡、烘焙更繁杂,从烘焙到卤味,从炒货到茶饮,每个品类都有独立的品控标准,这就对管理形成了更高的要求。
除此之外,这门生意还有一个鲜明特点:SKU不多,但运营很重,并且必须持续推陈出新。
它暂时不像炸鸡、汉堡、柠檬水这类标准化品类,让人上头,隔一段不吃就不行,一款经典产品可以“经典永流传”。
用段永平的话讲,这行“品类性价比”不高。
也正是这些行业特性,决定了新鲜零食最终的形态,需要更大的规模,更优质的管理,把商品的价格往下拉。
当规模成了保护色,这也意味着,新鲜零食最终的形态,大概率不会止于商场。
商场店的优势是流量大、曝光高,适合打品牌、立调性,但短板同样明显:租金成本高、客流波动大,周末节假日人满为患,工作日可能门可罗雀,复购率很难提升。而且单个商圈的容量有限,一个商圈顶多容纳一两家同类型门店,再开就会陷入内卷。
只有把店开进社区,真正融入居民的日常生活,或许才能培养消费者的购买习惯,让新鲜零食从“网红打卡品”变成“日常消费品”,也才能持续支撑起几百亿甚至上千亿的市场规模。
而要进社区,就绕不开一个话题:加盟。
//擦亮双眼,加盟生意哪家强
我们上面提到,对新鲜零食企业来说,因为同质化的竞争,扩张最大的难点其实还是在管理上做出差异化。
比如你的供应链效率与门店密度该怎么建立,以保证不会因为竞争而落败,保证利润率不会越来越差。反面案例,比如喜茶、霸王茶姬、奈雪他们。
所以,加盟的核心是管理能力的边界,对加盟商来说,选择加盟的企业,必须是管理上的强者。
过去在量贩零食时代都做不好管理的企业,到了新鲜零食这里,大概率还是没有能力做好。
比如良品铺子、来伊份这样曾经在量贩零食大战中落下来的企业。
而那些被资本无限推动、一味求快的企业,大概率也做不好。
毕竟大多数资本进来了,就要看增长数据,要开店数量,要营收规模,就会逼着企业快速放加盟、冲点位。
一求快,管理就容易跟不上,品控就容易出问题,最后就是品牌做烂,一地鸡毛。
这行业真正需要的,是像王宁的泡泡玛特、瑞幸咖啡那样,张弛有度的节奏。
比如泡泡玛特从创业到上市,从来没有因为热度高就盲目扩张,也没有因为资本催就乱了阵脚。什么时候打磨产品,什么时候拓店,什么时候优化运营,都有自己的步调。它懂得控制速度,反而走得更稳更远。
新鲜零食行业也是同理,这次金粒门和 KKV 的合作,其实也能看出一些端倪。
KKV 本身就是做连锁零售出身的,在门店运营、加盟管理、供应链整合上都有成熟的经验,这笔融资不只是钱,更是运营能力的赋能。
如果金粒门能借鉴KKV的经验,把管理内功练扎实,把加盟体系打磨好,或许能在接下来的竞争里占得先机。
但如果只是借着融资的东风盲目冲规模、开门店,反而可能埋下隐患。
那么,假如说这行业真的如雨后春笋开遍了全国,对线下的生意会有什么新的影响呢?
//下沉的生意,会动谁的蛋糕?
当新鲜零食从商场走进社区,本质是连锁零售业态又一次 “效率下沉”。
从钱大妈重构社区生鲜、锅圈渗透家庭餐饮,到百果园深耕水果零售、平价茶饮接管街边饮品,再到量贩零食替代传统炒货店。
他们的逻辑是相通的,即用标准化供应链与连锁化管理,重构社区零售的成本结构与体验标准。
科斯在《企业的性质》中提出,企业之所以存在,是因为使用市场有成本。当资产专用性高、交易频率高、不确定性大时,市场合同会产生高昂的搜寻、谈判、监督与 “敲竹杠” 成本,企业便会选择内部化或长期契约。
说白了,就是用组织协调替代分散的市场协调,让租值消散。
具体来说,把上游采购、中游物流、下游门店运营全部纳入统一体系,用内部管理成本替换零散的市场交易成本,最终实现效率提升与成本下降。
所以在讲究利润边际的现代化社会,社区生态逐渐升级这事几乎不可逆。
上世纪 70 年代日本 7-Eleven 在铃木敏文主导下,用统一日配、数字化库存、鲜食自研的体系,把杂乱的社区杂货铺升级为标准化的生活基础设施;麦当劳、肯德基则用中央工厂 + 统一运营的模式,把餐饮的交易成本大幅压缩,让标准化快餐渗透到全球每个社区。
国内市场也是同理,只不过这些年才开始。
钱大妈凭借集中配送 + 日清模式,将生鲜周转时间压缩至 12 小时以内,用内部供应链替代了传统菜摊层层分销的市场交易,在新鲜度与价格上双双压制个体商户;
锅圈食汇用工厂直采 + 万店规模,把火锅食材的流通成本砍掉近一半,让家庭餐饮场景从 “跑多个市场凑食材” 变成 “社区门口一站购齐”;
百果园则用标准化品控 + 直采体系,重构了水果零售的信任成本,把街边水果摊的零散交易升级为品牌化的稳定供给。
回到新鲜零食赛道,它正是这套逻辑的又一次落地,它用统一的选品、采购、配送与品控体系,替代了消费者分别对接多家小店的多次交易成本,也替代了单品类门店各自找货源、做品控的分散运营成本。
这种组织效率的下沉,一面会带来消费升级,把商圈级的品控标准与品类丰富度带到社区,同时倒逼周边传统门店优化服务,推动整个社区商业迭代。
另一面也会带来竞争冲击。产品同质化下,连锁品牌的成本优势会持续挤压没有规模效应的夫妻老婆店,分流传统单品类门店的客流。
但从更长周期看,这是商业迭代的必然。效率更高的组织形态,终究会逐步替代低效的分散交易。
好的商业从来不是零和博弈,最终存活的个体门店也会找到差异化定位,整个行业在彼此推动中向前,普通人的日常消费也会因此多一点便利、多一点选择。
写在最后:
有了资本与运营能力的双重加持,头部品牌会加速走向全国各地,各路跨界玩家也会继续加码布局。
接下来一两年,我们大概率会在更多居民区的街头,看到新鲜零食店的招牌亮起来。
但我们更愿意相信,这不会是一场野蛮跑马圈地的厮杀,也不会是一场资本催熟的短暂狂欢。
说到底,新鲜零食是一门扎根日常的民生生意:它是下班顺路捎带的一盒卤味,是第二天早餐的一个面包,是休闲时刻的一袋点心。
它真正的价值,是产业升级,让普通人的日常消费,多一点方便、多一点安心、多一点性价比。
祝福这条赛道上的每一位从业者。
愿头部品牌稳扎稳打,把品控守住、把运营做细,不辜负每一份信任;也愿社区里的传统小店能找到自己的节奏,在竞争里长出新的生命力。好的商业从来不是零和博弈,而是大家彼此推着往前走,最终让寻常的日子,多一点新鲜的甜头。
