已被刑拘的武汉前首富,如何拿走“索道第一股”45亿资金?


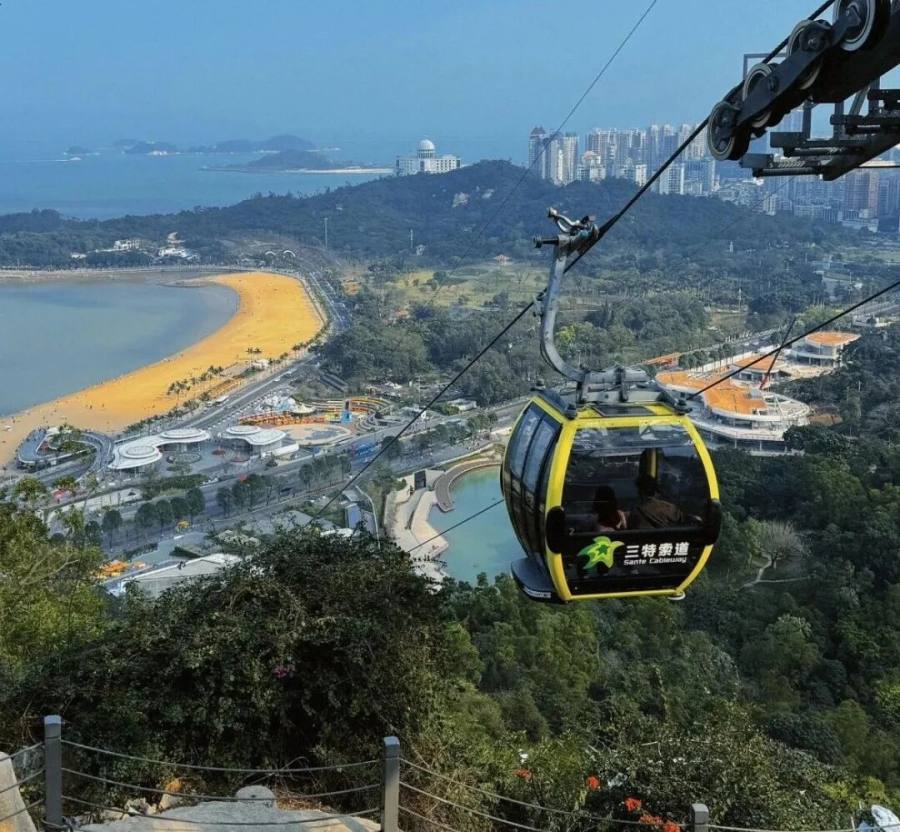
图源:小红书
近日披露的一则《行政处罚决定书》,将原实际控制人艾路明与三特索道之间的一段往事,再次放置在聚光灯下。
因未及时披露关联方非经营性资金占用等问题,三特索道、艾路明分别被罚款1050万元、1100万元,后者还并被采取终身证券市场禁入措施。
艾路明是武汉前首富,今年8月被曝已被刑事拘留。他昔日的资产之一,正是身处舆论中心的三特索道——国内“索道第一股”。
根据统计,艾路明实控的当代集团及关联方,曾在四年内与三特索道形成关联方非经营性资金占用,累计占用发生额超过45亿元。
处罚落地,只是老账的阶段性结束。真正的问号在于:治理已重塑的三特索道,能否摆脱景区公司“营收单一”的通病?当“酒店+景区”成为行业主流探索,这家索道公司又该如何作答?
武汉前首富,因三特索道被禁入
2013年,艾路明旗下的当代集团入主三特索道,成为控股股东。这位靠2000元起家的武汉商人,在当时正处在一生中最风光的时刻。
1988年,31岁的艾路明辞去公职,与多位校友凑出2000元创办研究所,靠收集尿液提取尿激酶出口日本掘到第一桶金;
1997年,他推动人福医药登陆上交所,成为湖北首家民营上市公司。
此后,他打造的“当代系”横跨医药、金融、旅游、文化,巅峰时坐拥多家上市公司,艾路明也被冠以“武汉首富”之名。
但是,当代集团2022年起陷入债务危机,艾路明今年8月被曝遭刑拘,而监管对三特索道的调查,揭开了“当代系”溃败的另一面。
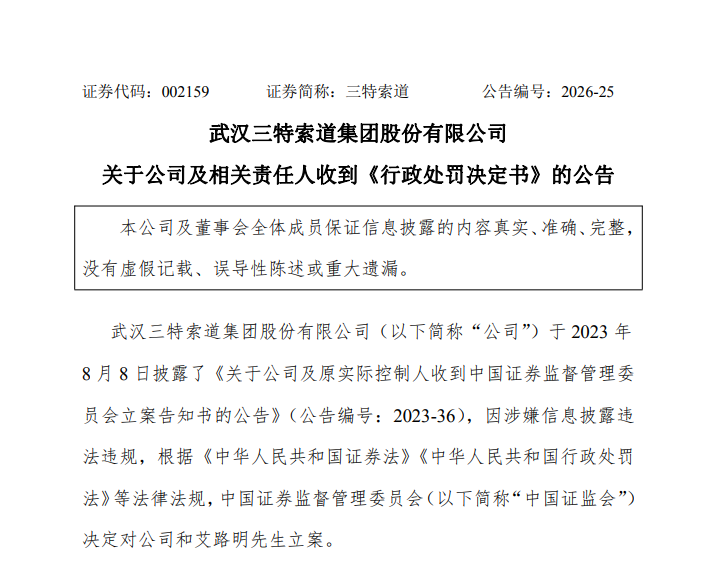
图源:三特索道公告
经湖北证监局查明,自2019年以来,因当代集团资金需求,三特索道将资金汇入其指定收款主体,最终转至当代集团及其关联方、合作方,形成关联方非经营性资金占用:
2019年、2020年发生14.23亿元、3.7亿元,分别占当年年报净资产的133.49%、25.59%,未在年报披露;
2020年8月至12月、2021年、2022年1月,又未及时披露向当代集团转出资金3.4亿元、19.04亿元、5亿元。
粗略计算,四年累计占用发生额超过45亿元。
需要注意的是,这种“非经营性资金占用”,并不意味着艾路明实控的当代集团直接把这些钱拿走了花掉。该集团更多通过这些资金进行“腾挪”。
《酒管财经》注意到,上述资金占用多以“季度中发生、季度末归还”运行,年底账面余额归零,审计很难察觉。
但“还钱”不等于“无责”。
湖北证监局认定,艾路明多次要求公司向当代集团提供资金支持,构成“指使”上市公司从事信息披露违法行为,行为恶劣、情节严重,最终被处以1100万元罚款和终身证券市场禁入。
还有一个细节值得关注。
2019年8月,当代集团将三特索道控股权转让给全资子公司当代城建发,自己退居“间接控股股东”。这样设计的股权结构,让上市公司成了体系内随时可调度的“资金池”。
《酒管财经》认为,对于景区类上市公司而言,这是一记警钟:
旅游资产现金流稳定,往往被视为“现金奶牛”。可当集团资金链绷紧,上市公司最容易被当作提款机。
“索道第一股”,处境不明朗
在2023年6月,三特索道迎来了武汉国资,武汉高科集团成为控股股东,武汉东湖新技术开发区管理委员会成为实控人。
只是,在厘清之前旧账后,三特索道还需正面当下的处境。
先说家底。
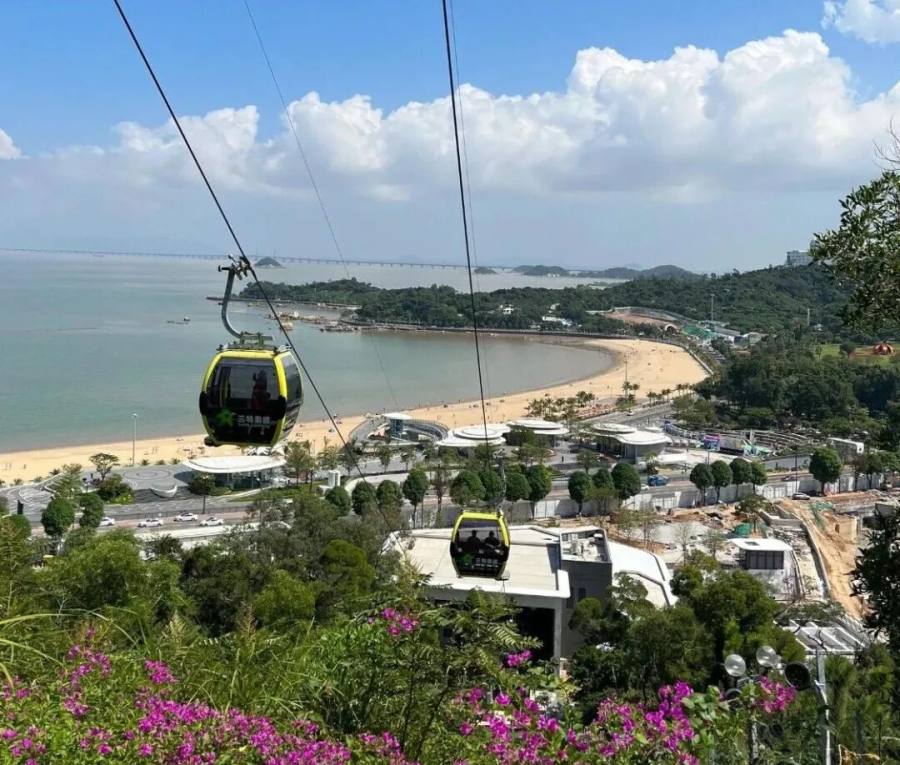
三特索道是国内客运索道运营龙头,早在1996年4月,其投资建设的华山索道开业,结束了“自古华山一条路”的历史。
如今,公司旗下运营华山、梵净山、千岛湖、海南猴岛、庐山三叠泉等十余条索道与缆车,“索道第一股”名副其实。
图源:小红书
只是,业绩这一块并不亮眼。
2026年上半年,三特索道实现营业收入2.88亿元,同比减少1.60%;归母净利润5388.75万元,同比减少20.22%;扣非后归母净利润6407.32万元,同比减少4.84%。
收入基本持平,利润却掉了两成——这是“量增价减”的剪刀差:总接待量同比增长3.9%,客单价却同比下滑。
公司解释,文旅竞争白热化、部分同业低价抢客、游客消费审慎,加之已计提本次处罚的据其罚款支出,共同拖累了利润。
其实,我们更关注公司的收入结构。
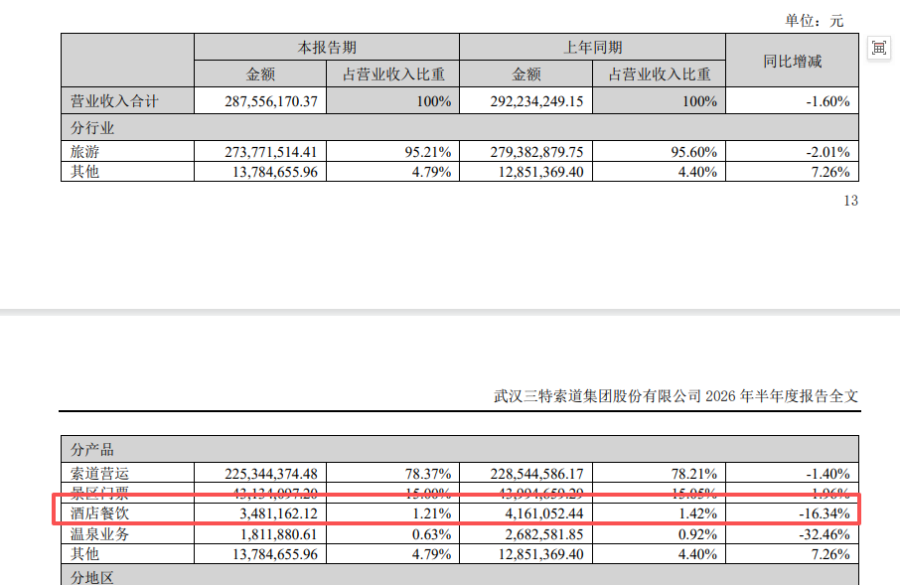
2025年年报显示,索道营运收入5.11亿元,占总营收的80%,毛利率高达72%;景区门票占比13.76%;酒店餐饮占比仅约1.3%。
2026年上半年,索道占比仍在78%以上,酒店餐饮占比1.21%,同比下滑16.34%。
图源:三特索道2026年半年报
不难看出,索道是三特索道的营收基本盘。整体来看,索道是一门好生意:资源稀缺、护城河深、毛利率高,堪称景区的“流量收费站”。
但它的天花板同样清晰——客流受景区容量和天气约束,票价受监管与舆论约束,客单价一旦承压,利润弹性就完全暴露在客流波动之下:接待量涨了3.9%,净利润却跌了20.22%。
国资入主解决了治理问题。在聚焦主业后,三特索道在2024年归母净利润创下上市以来新高。
但“靠天吃饭、靠流量吃饭”的结构性命题,还是需要找到破局之匙。
这也是所有景区类上市公司的共同考题:当门票、交通等“硬消费”的边际增长见顶,第二增长曲线在哪里?
“+酒店”会是好归宿么?
行业给出的答案,越来越多地指向酒店。
同为景区类上市公司,黄山旅游手握十余家酒店,山上山下联动,2026年2月又拟投约5.3亿元建设滨江东路酒店项目;
长白山与洲际合作,落地吉林省首家皇冠假日温泉度假酒店,并谋划酒店管理输出;
峨眉山A以红珠山宾馆、金顶大酒店承接度假与会务需求。
如此布局的逻辑并不复杂。
景区门票和交通是“过路钱”,酒店才是“留人钱”。把一日游变成两日游,把流量变成留量,把“门票经济”变成“过夜经济”,是景区公司提升客单价最直接的路径。
《酒管财经》注意到,三特索道其实早有布局。
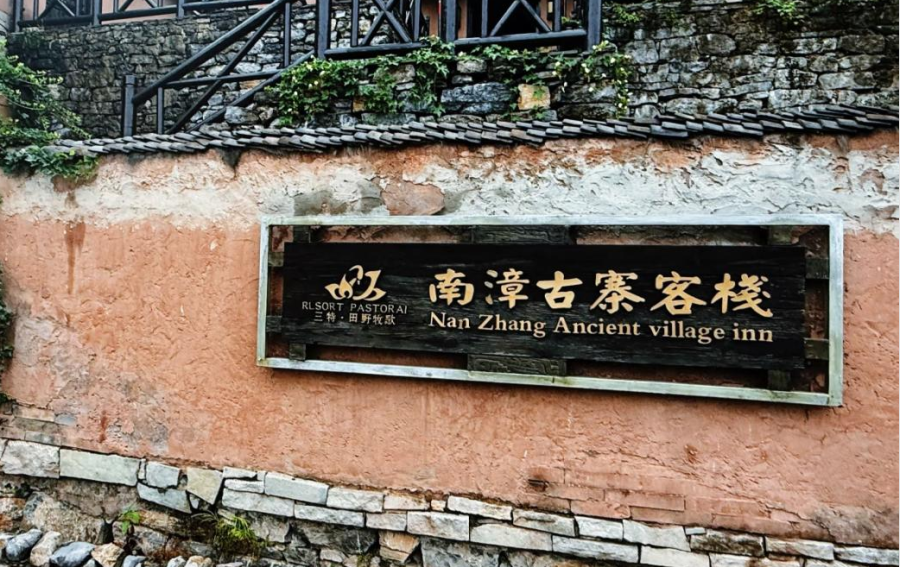
目前,公司投资、建设、运营的住宿类项目包括崇阳浪口温泉精品酒店、浪口温泉客栈、喜悦精品度假公寓、华山客栈(侠文化主题酒店)、南漳古寨客栈、克什克腾旗天牧小镇民俗酒店与温泉汤屋等。
图源:小红书
只是,其酒店收入迟迟搞不上去。截至2026年上半年,酒店餐饮收入占比仅1.21%,同比下降16.34%;
公司此前也承认,除华山宾馆外,其余酒店项目多处于建设培育期,整体亏损、毛利率为负。
所以,当整个行业都在探索增加酒店业务时,具体到三特索道身上,“+酒店”是好归宿吗?
《酒管财经》认为,这事必须得做,关键点在于如何做。
对于三特索道来说,索道生意的天花板已经显现。量增价减、客单价承压,公司必须找到承接过夜消费的抓手,酒店几乎是绕不开的选项;
并且,三特索道已有一定基础,比如崇阳温泉、华山主题客栈等,具备“景区+住宿”的天然场景。
但是,如何做好则是另外一个维度的话题。
对于三特索道当下的酒店业务布局来说,一方面是体量太小,1%出头的收入占比撑不起“第二曲线”的期待;
另一方面是布局太分散,多个项目分散在不同省份、不同资源禀赋,难以形成品牌与运营的规模效应;
第三则是重资产模式有待优化。酒店重资产、培育周期长,多个项目仍在亏损。重投入能否换来可持续回报,需要打一个问号。
其实,很多景区公司的酒店的整体盈利情况并不好,“有景区就做酒店”的逻辑,并不总能成立。
对现阶段的三特索道而言,酒店更现实的价值,是服务景区主业的“配套”。
短期内,酒店依然撑不起三特索道的业绩;长期布局来看,“+酒店”或许可以成为第二增长曲线。
45亿资金占用的旧账已经画上句号,但三特索道的新课题才刚刚开始。
对酒店业而言,三特索道案例的意义不在处罚本身,而在于它提供了一个观察窗口:当一家景区公司背靠的资本体系崩塌、营收结构又高度单一,它拿什么穿越周期?
