车企集体“造人”

导语:车企和车企,又在另一条赛道上碰面了。
汽车圈,正在上演一场有点眼熟的转型。
此前房地产企业转型算力、数据中心、AI,如今轮到汽车企业了。
小鹏做机器人,8月拿了超过9亿美元融资;上汽把人形机器人直接送进电池产线;广汽成立独立的机器人公司;长安把机器人量产时间表排到了2028年;奇瑞的机器人已经交付超过2000台。
据不完全统计,截至2026年9月,国内已经有14家主流车企明确布局人形机器人,从小鹏、理想、蔚来,到长安、上汽、奇瑞,再到广汽、吉利、北汽、一汽。
车企和车企,又在另一条赛道上碰面了。
问题是,汽车企业为什么突然都想“造人”?
答案其实不复杂,因为汽车现在确实越来越难赚钱了。
国家统计局数据显示,2026年1—7月,规模以上汽车制造业营业收入6.08万亿元,同比增长2.7%,但利润总额只有2162.4亿元,同比下降20.4%,营业收入利润率约3.6%。同期,全国规上工业企业利润增长17.6%。
工信部数据则显示,1—7月全国汽车销量1760.2万辆,同比下降3.7%;新能源汽车虽然继续增长,但传统汽车产业整体已经进入存量竞争。
人民日报今年9月也直接点出了这个变化:上半年汽车相关企业财报中,部分整车企业出现“增收不增利”的情况。同时,电池、芯片、智驾方案等上游环节的利润表现明显不同。
汽车越来越像一门典型的重资产、低利润生意——销量还在,利润没了。
于是,各家车企不约而同的将目光投向了机器人。
01 车企的机器人迷思
如果只看表面,车企做机器人,多少有点像房地产公司突然去做算力。
一个卖房子的,一个造汽车的,突然全去讲AI、机器人,看上去都是在寻找“第二增长曲线”。
但机器人和汽车之间,其实比房地产和算力近得多。
智能汽车干的事情,说白了就是:看见世界、理解世界、做出决定、执行动作。
人形机器人也是这一套。
汽车用摄像头、激光雷达、毫米波雷达感知环境,通过芯片和模型判断前面有什么,再决定加速、刹车、转向。
机器人则换了一个身体。
它用摄像头和传感器看东西,用AI理解环境,然后决定抬手、抓取、行走、避障。
所以2026年3月,人民网在报道车企扎堆进入人形机器人时,直接把这种关系概括为:汽车企业布局人形机器人,本质上存在大量技术协同。
这也是为什么车企敢冲。
它们手里已经有了一部分机器人公司最难补的东西:供应链、制造能力、智能驾驶算法、算力、真实场景,甚至还有数据,比如小鹏。
与很多企业不同,小鹏不只是拿汽车数据去喂机器人,而是直接把汽车AI体系与机器人放在一起做。
公司此前就明确提出,机器人与智能驾驶研发具有协同效应,并计划让机器人使用与汽车相同的物理AI底座。今年8月,小鹏机器人业务完成超过9亿美元首轮融资,投后估值超过63亿美元;9月又正式启用机器人生产线。
这已经不是“汽车公司顺便研究一下机器人”,而是把机器人当成一项真正的新业务。
但这里有一个容易被市场忽略的地方——汽车数据,不等于机器人数据。
这是车企冲向机器人的最大优势,也是最大的误区。
开车的数据主要解决的是道路感知、驾驶决策和车辆控制。
机器人真正缺的是另一类数据:我看见一个杯子,怎么伸手?手碰到杯子之后,应该用多大力量?抓起来之后,怎么移动?移动过程中碰到障碍怎么办?东西滑了怎么办?
这些都是“操作数据”。
人民网4月援引相关研究报告指出,2025年中国人形机器人整机企业已经超过140家,出货量1.44万台,占全球84.7%;但行业依然处于从技术验证向产业化迈进的阶段。
所以真正有优势的车企,并不是“车多”的企业,而是能够把汽车数据、机器人数据、模型和真实场景打通的企业。其中,上汽就是一个很有意思的例子。
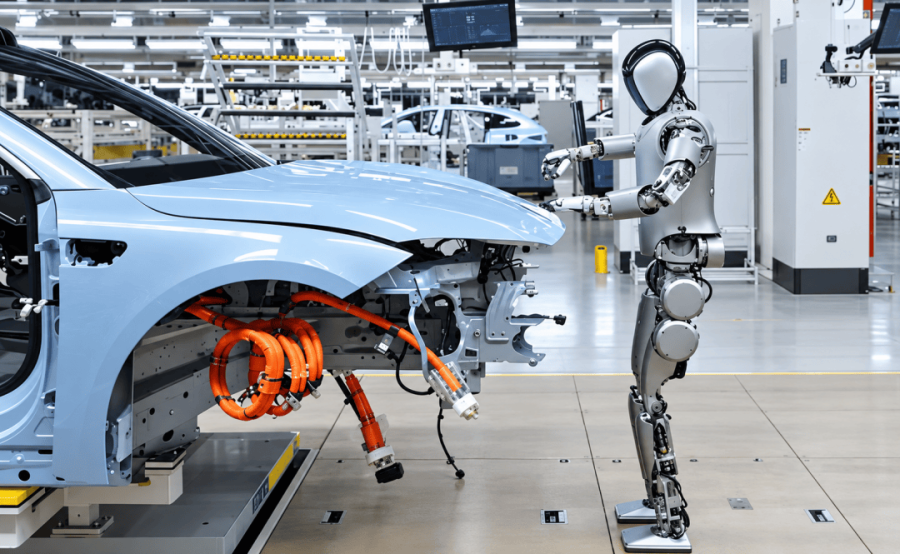
2026年3月,“能仔1号”正式进入别克至境E7电池量产线,承担电芯抓取、上料等工作。上汽称,这是中国汽车行业首批真正进入量产产线的人形机器人应用案例。
一家机器人企业自己买几十台机器人回来训练,和一家车企把机器人直接扔进每天都在生产的汽车工厂,是完全不同的事情。
前者是在做测试,后者是在做数据闭环。
02 车企分叉口
正是工厂产线带来的真实业务场景,完成了从样机测试到数据闭环的关键一跃。
但即便手握得天独厚的落地土壤,也并不代表所有入局的车企都能顺理成章跑通人形机器人的商业化。
汽车赛道沉淀下来的供应链、制造、智驾算法与道路数据,只是打好了底座,想要真正做成机器人,还需要补齐本体控制、灵巧操作、垂直场景适配等另一套能力,不同车企手里的牌各不相同,发展路径也由此分化。
第一类,是小鹏这种“软件+AI+机器人”型。
小鹏的优势并不是汽车规模,而是它很早就把自己往AI公司方向推。
2026年一季度,小鹏已经把自己定义为覆盖智能汽车、自动驾驶、飞行汽车、人形机器人和AI芯片的物理AI公司;机器人量产基地占地约11万平方米,计划2026年底实现量产,2027年进入门店和商业场景。
到了9月,机器人生产线正式启用。
换句话说,小鹏已经完成了“模型—机器人—场景—制造”的第一轮闭环。
第二类,是上汽、广汽、长安这类传统汽车巨头。
它们最大的优势,是工厂和产业组织能力。
上汽已经把机器人送进量产线,同时围绕机器人本体与核心零部件进行产业投资。
广汽则更进一步。2026年2月,广汽正式成立慧仑科技,把机器人业务从集团内部研发项目变成独立产业化主体;8月,慧仑科技又完成超亿元融资,继续推进人形机器人整机和核心零部件规模化商用。
长安则明确提出2028年实现人形机器人量产,并布局工厂、门店和家庭等场景。
它们的优势没有那么性感,但非常实际,有工厂,有供应链,有工人,有客户,有售后体系。
机器人真正大规模落地以后,这些东西都会变得重要。
除了上面提到的三类外,奇瑞特别值得单独拿出来说,因为它走的并不是单纯押注“通用人形机器人”的路线,而是做机器人产品的商业化。
2026年4月,奇瑞墨甲机器人完成千台订单签约和百台集中交付;7月,墨甲机器人全球累计交付突破2000台,产品和服务覆盖60多个国家和地区。
这2000台不能简单理解成人形机器人2000台,因为墨甲的产品矩阵本身包含人形机器人、智警机器人、导医机器人、机器狗等多个品类。
但这件事依然很重要,因为它证明了一件事:机器人不一定要等到“通用人形”成熟以后才能赚钱,先从安防、导医、工业、服务等垂直场景切进去,也是一条路。
这实际上给车企提出了两个不同的问题:到底是要做“机器人公司”?还是只想做一个“机器人业务”?
这两个东西,差得非常远。
03 会造车,不等于会造机器人
有人可能会问:是不是只要是车企,都能做机器人?
答案显然不是。
机器人行业最容易出现的一种幻觉,就是:造过汽车,所以机器人也能造。
这不成立。
汽车可以靠平台化、零部件标准化和成熟供应链,把复杂度分摊出去。
人形机器人目前最大的难题恰恰是“最后一米”——手、脚、关节、动态平衡、灵巧操作以及模型泛化。
这也是为什么汽车行业自己的人都非常谨慎。
东风研发团队就公开指出,目前人形机器人的大脑仍在快速演进,技术路线尚未真正收敛;同时,行业缺少海量、高质量的真实场景数据,安全性、可靠性,以及整机成本和工作效率之间仍需要解决。
这意味着,有几类车企会比较危险。
一种是只有概念,没有机器人研发体系。发布一个机器人、拍一条视频、参加一次机器人大会,并不等于拥有机器人业务。
另一种是只有制造能力,没有AI能力。这种公司可以把机器人“装出来”,却未必能够让机器人“学会”。
还有一种是只有汽车数据,却没有操作数据。几百万辆车可以让自动驾驶模型学会如何开车,但不能自动教会机器人如何拧螺丝。
所以,未来机器人行业真正可能被淘汰的,不一定是没有汽车制造能力的企业,反而可能是那些把“汽车供应链优势”等同于“通用机器人能力”的企业。
入局只是第一步,真正难的是后面的十年。
把汽车的AI能力迁过去,把汽车的供应链迁过去,把工厂变成训练场,再把机器人卖出去。
中间任何一个环节掉链子,第二增长曲线就会变成第二个研发黑洞。
小鹏正在证明自己能不能成为一家“机器人+汽车”的公司;上汽在证明产业资本、汽车工厂和机器人公司能不能形成闭环;广汽在证明机器人能不能从集团实验室变成独立公司;奇瑞走得更直接,先从产品和场景里寻找商业化。
至于长安、吉利、蔚来、理想、东风等一大批车企,真正的考题也已经摆到了桌面上。
这场比赛最后不会奖励“最早发布机器人”的车企,甚至也未必奖励“机器人最像人”的车企,它最终可能奖励的是另一种能力:谁能让机器人真的去上班。
汽车行业最初几十年,比拼的是发动机,后来比拼电池,再后来比拼芯片、软件和自动驾驶,到了今天,车企开始争夺的,可能是一个新的产业入口——把机器人的身体、AI的大脑和汽车的制造体系拼到一起。
所以,这一次车企做机器人,和房地产企业转型算力,还真不完全一样。
房地产转型算力,是想离开自己的旧世界;汽车转型机器人,则多少有点像顺着自己的旧世界继续往前走。
只是走到最后才会发现,汽车可以教机器人怎么制造,但未必能教会机器人怎么活,而这才是车企集体冲向机器人之后,真正的分水岭。
