两只FOF同步延期募集!宏利新品“无人买单”?

9月18日,随着接连两则公告发出,宏利基金旗下的两只FOF产品正式宣告延长募集期。从原因上来看,单一产品的延期募集或许是市场偶发情况,但两只同类型、同基金经理产品同步延期,或在一定程度上折射出背后基金公司存在的问题。
公开资料显示,此次延期的两只产品,均为宏利基金旗下主打短期持有、多元配置的FOF产品。其中,宏利多资产优选3个月持有期FOF于2026年8月24日启动募集,原定于9月4日结束募集,但此后两度延期,最终募集截至时间为9月28日;宏利多元配置3个月持有期ETF-FOF则于9月7日才开启募集,两款新品密集延募,直观体现出投资者认购意愿低迷,市场认可度大幅不及预期。
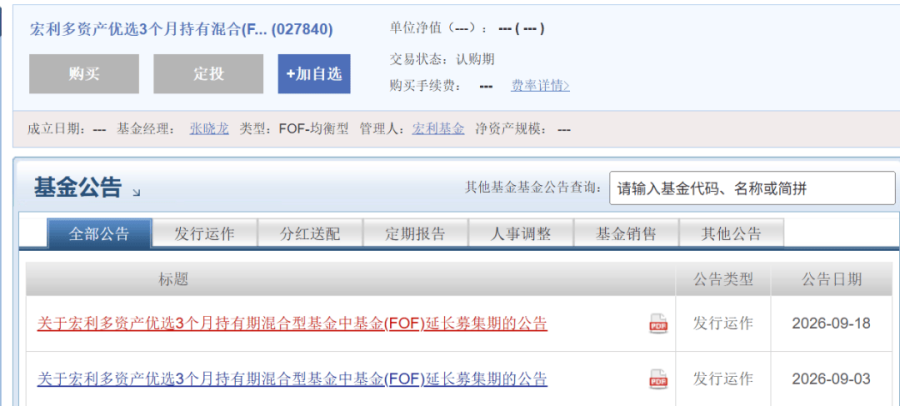
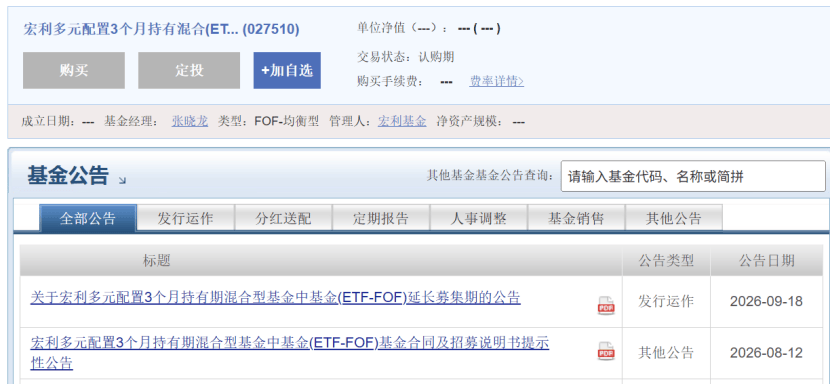
对于募资延期的原因,宏利基金沿用公募行业通用官方话术,称“为充分满足投资者投资需求”。但这套标准化说辞,难以掩盖新品募资乏力的现实。从特点上来看,FOF产品本身具备“分散风险、专业配置、门槛适中”的特点,是近年公募新发的热门赛道,尤其3个月短期持有期产品,适配当下投资者短期理财、灵活配置的需求,本应具备不错的市场接受度。那么,在赛道不冷门、产品定位贴合市场需求的前提下,两只产品双双募资失利,究竟适合原因?
具体来看,一是产品自身设计的短板。本次延期的两只产品,均为3个月持有期混合型FOF,产品定位高度重合,核心策略均为多元资产配置、分散投资风险,赛道同质化极其严重。当前全市场短期持有期FOF产品布局密集,头部基金公司同类产品凭借长期稳健的业绩、成熟的配置体系、深厚的品牌口碑,牢牢占据市场主流份额。相比之下,宏利此次新发产品无任何差异化优势、特色投资策略或稀缺配置亮点,在激烈的市场竞争中难以脱颖而出。
与此同时,两只产品同属一位基金经理管理,同一管理人短期内连发两款同质化产品,不仅未能丰富公司FOF产品矩阵、形成梯度化布局,反而分流了市场认购资金,导致两款产品均募资乏力。
二则是拟任基金经理业绩大幅跑输同类。如果说市场和产品是外部因素,那么基金经理业绩疲软,或是投资者放弃认购的核心内因之一。资料显示,本次两只延期FOF的拟任基金经理均为张晓龙。张晓龙2013年8月加入宏利基金,深耕公司十余年,现任资产配置部总经理、策略投资部总经理,同时兼任多只基金基金经理,是公司资产配置条线的核心人员。
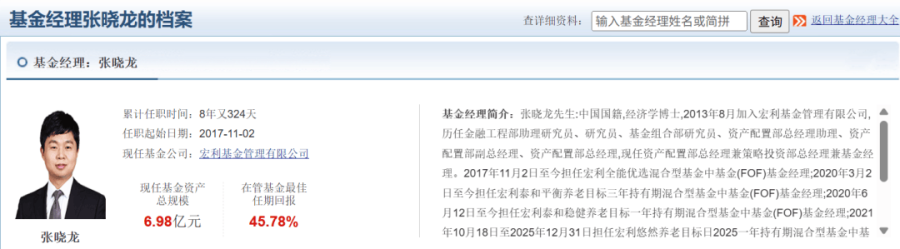
但厚重的从业履历,并未转化为亮眼的投资业绩。数据显示,张晓龙目前在管17只基金(含各类份额),其中有完整任职回报数据的产品共13只,而11只产品任职回报跑输同类均值,跑输占比超84%,超额收益能力严重缺失。
对于FOF产品而言,基金经理的大类资产配置能力、择时能力、选基能力是产品收益的核心保障。投资者认购新发FOF,本质是认可基金经理的配置实力。而张晓龙长期业绩疲软、多数产品跑输同类,或早已失去投资者的信任,面对其新发产品,市场用“不认购”做出了最直接的投票。
值得注意的是,单只基金募资失利是个体问题,两只产品同步遇冷、核心基金经理业绩乏力,背后折射的或是宏利基金长期存在的公司治理、投研体系等多重弊病,或已无法充分获得投资者的信任。
一是高管频繁更迭,管理层动荡不止。稳定的管理层是基金公司战略落地、投研沉淀、口碑积累的基础,也是投资者信任的核心前提。但宏利基金近年深陷高管频繁轮换的困境,管理层动荡问题突出。自2022年起,短短四年间,公司历经高贵鑫、丁闻聪、李辉三任总经理更迭,同时常务副总经理、督察长等核心高管相继离任,核心管理团队持续换血。
对基金公司来说,核心管理层的频繁变动,或直接导致公司发展战略缺乏连续性。每一届新任管理层都会重构团队架构、调整业务重心、更迭发展策略,使得公司难以形成长期、稳定的发展规划。战略摇摆、治理不稳定的现状,不仅制约公司持续发展,也让投资者对公司基本面失去信心。
二是投研团队流失严重,核心投研能力薄弱。管理层动荡直接引发投研团队人才流失潮,核心投研力量持续断层。数据显示,2022年12月至今,宏利基金累计8位基金经理离职,数量看似不多,但其中不乏原研究部总监张勋、原权益投资总监刘欣、权益投资部总经理王鹏等核心投资老将,核心人才的持续流失,或直接导致公司投研体系稳定性崩塌、投研实力大幅下滑。
一方面,资深投研人员出走,新晋基金经理经验不足、业绩乏力;另一方面,团队动荡导致投研体系难以沉淀成熟的投资策略、研究体系,最终形成“人才流失—业绩下滑—募资遇冷”的恶性循环,张晓龙等核心基金经理业绩平庸,正是公司投研体系短板的集中体现。
三是业务结构失衡,重固收、轻权益弊病凸显。历经合资转外资独资的改制后,宏利基金规模成功突破千亿,但规模结构严重失衡,发展隐患十分突出。但公司规模增长高度依赖固收板块,权益业务长期疲软,成为公司发展的最大短板。截至2026年二季度数据,宏利基金债券型产品规模近400亿元,而股票型产品规模仅80亿元左右,主动权益产品占比极低,同时公司ETF赛道长期处于空白状态,产品布局单一、结构性缺陷明显。
而FOF是兼顾股债多元配置的特色品类,其业绩表现高度依赖成熟的权益研究体系、完善的大类资产配置框架。宏利基金长期忽视权益业务、投研资源配比失衡,或直接导致FOF产品投研支撑不足、业绩上限受限,难以打造具备竞争力的特色产品,这也是其新发FOF持续得不到市场认可的关键底层原因。
最后,此次宏利基金两只FOF产品同步延期募集,看似是短期市场募资难题,实则是公司长期发展弊病的集中爆发。后续两只产品能否顺利成立,以及后续如何发展,我们将持续关注。
来源:公众号闻基期舞
