白酒大商“叛逃”黄酒,200亿黄酒真能接住6000亿白酒的焦虑?

文:向善财经
最近的黄酒赛道,热度突然爆了。
资本市场方面,会稽山,古越龙山,近一周都在涨停板上。
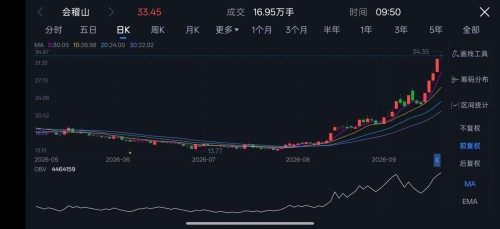
至于原因,据《南方都市报》等媒体报告,过去数月间,从全国范围来看,一批手握头部白酒品牌核心资源的白酒大商,正以前所未有的密度切入黄酒赛道。
且在此之前,会稽山、古越龙山两家黄酒上市公司,也不约而同地将招商触角伸向白酒经销体系。
说白了,黄酒意图寻求全国性增长,而白酒经销商则苦于白酒销量不佳、渠道空置,二者属于是王八看绿豆——对上眼儿了。
正好,这又恰逢中秋,吃大闸蟹,黄酒佐餐又是极妙。
近因效应带来的乐观情绪,或许让市场就此想当然地认为,对标白酒,黄酒有明显的消费升级空间。
不否认,能在酒水行业摸爬滚打数十年的酒商,对周期和机会大多有敏锐的判断力。
但渠道永远是需求的放大器,而非创造者。
短期的情绪和渠道热情,可以推高股价、炒热话题,却未必等同于真实的长期需求。
//需求,它是个难题
黄酒这东西,单拎出来看,确实是有潜力的。
甚至更早的时候,市场也反复炒作过几波。
它自带深厚的传统文化标签,酒精度普遍在 15 度上下,比起高度白酒更适配日常佐餐,传统认知中保健养生的属性,也契合当下低度化、健康饮酒的消费趋势。
且顶级的花雕酒单价不过几百元,消费门槛不高,品鉴体验却自有特色。
更重要的是,黄酒的核心市场长期集中在江浙沪,虽然区域内渗透率已经接近饱和,但放眼全国,大片市场几乎还是空白,怎么看都有巨大的增长想象空间。
可问题是,这充满想象力的未来和现实之间,还有几十年甚至上百年的消费习惯沉淀。
行业数据显示,黄酒在整个国内酒类市场的份额仅占 2% 左右,始终是边缘化的小品类。
全国 70% 到 80% 的黄酒销售额,集中在浙江、上海、江苏三地;仅绍兴一座城市,就贡献了全国四分之一以上的销量。
古越龙山、会稽山、金枫酒业这些头部企业,75%以上的营收都来自江浙沪大本营,一旦走出长三角,终端动销速度就会明显放缓。
为什么走不出去?核心绕不开三个现实问题。
首先是口味的地域局限性。
黄酒特有的焦香、药香和微甘带苦的口感,但对北方、西南、华南地区的消费者来说,接受门槛并不低。
很多区域饮品也有类似的困境。
如北京的北冰洋汽水始终难跨过长江,承德露露九成以上营收留在北方,东北的珍珍荔枝汽水出了山海关就销量骤降。
地域饮食偏好的形成,是几十年生活习惯的沉淀,绝非靠几轮渠道铺货就能轻易扭转。
很多外地消费者第一次喝黄酒,会觉得 “味道怪”“有药味”,这种第一印象的扭转,需要漫长的市场教育。
其次是消费场景的缺失。
黄酒在江浙沪的生命力,深嵌在本地的饮食文化肌理里,比如说吃大闸蟹要配温黄酒,家常烹饪里黄酒是常用的料酒,家庭小聚、邻里走动也常以黄酒相待。
但走出江浙沪,既没有对应的饮食搭配习惯,也没有商务宴请、礼品馈赠这些高价值消费场景的支撑。
即便是在江浙沪地区,我们拿江苏市场为例,洋河下滑了,但是取代洋河的不是黄酒品牌,而是今世缘,依旧是白酒品牌。
这一定程度上说明,黄酒是地方名片这个事,既是想象力,也是枷锁。消费者对品类的认知一旦固化,就很难打破。
比如在很多人眼里,黄酒就是“江浙沪的地方酒”,就像山西人认老陈醋、广东人喝凉茶,自带鲜明的地域属性。
这种认知一旦形成,品类就很难突破 “地方特产” 的定位,进入大众日常消费的核心清单。
更值得玩味的是,几年前的酱酒热潮,白酒大商批量下场,品牌扎堆扩产能,渠道一片沸腾,比现在有过之二五不急,可喧嚣过后,结果是显而易见的。
说到底,如果只看到渠道的推力,忽略了需求的底色,热潮退去之后,往往只剩一地鸡毛。
况且,白酒并不像业绩表现的那般不堪一击。
//白酒,瘦死的骆驼比马大?
这两年白酒的头部,表现奇差无比,下面的小酒厂倒闭拍卖的也不在少数。
但拉长周期看,白酒行业的基本盘依然稳固,甚至正在悄悄针对当下的新需求完成新一轮调整。
首先是品类和渠道上的自我迭代。
面对低度化、年轻化的消费趋势,白酒企业并没有坐以待毙,已经开始布局露酒、果酒、低度白酒等多条产品线,主动贴近新的消费群体。
比如全国性酒企茅台推出了悠蜜蓝莓酒、茅台醇等柔和型产品,五粮液、泸州老窖也纷纷布局果酒和低度系列,把触角伸到了原本不属于白酒的场景。
区域性的酒企水井坊,也以年轻化产品矩阵以低度化和新场景为核心,发布了旗舰产品“珍心珍意·清漾29°”,酒精度29度,定位Z世代社交,2026年初在电商渠道首发。
同期,水井坊还推出新零售专属产品“水井坊·臻酿大师”,走的是即时零售场景,依托“15分钟送达”服务网络,服务更多的即时性需求。
可见,不管是渠道还是产品,白酒企业都在与时俱进,适应当下市场。
其次是品牌的下沉与年轻化。
很多人觉得年轻人不喝白酒,但真实的市场里,白酒的群众基础依然扎实。
比如把短视频玩得很溜的山西汾酒,不少博主走到西北、西南的边疆地区,发现当地的年轻人依然认黄盖玻汾,几十块钱的光瓶酒,在全国的下沉市场都有极高的认知度。
白酒企业也在主动拥抱年轻人,通过短视频内容、跨界联名、场景营销,不断刷新品牌形象,并没有躺在历史功劳簿上。
再看成本与利润率,黄酒的制作原料和工艺相对复杂,成本天然要高一些。
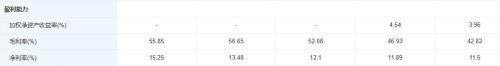
天眼查APP显示,会稽山的毛利率常年在 50% 左右,看起来不算低,但和头部白酒企业动辄七八十的毛利率相比,还是有明显差距。
近期的行业动态也在印证白酒的企稳。茅台的批价在经历调整后逐步站稳,甚至在终端开始主动控货了;不少区域性白酒企业经过一轮库存去化,动销和利润都渐渐稳住了阵脚。
当然,黄酒依然是国内为数不多的、兼具深厚文化底蕴和扎实消费基础的特色酒种。
它在江浙沪的基本盘异常扎实,和本地饮食文化深度绑定,生命力非常顽强。随着低度酒、健康饮酒的观念逐渐普及,黄酒的产品属性其实契合长期的消费趋势,未来在更多区域的日常佐餐场景里,完全有机会找到自己的受众。
只是,它需要耐心的市场教育,需要消费场景的慢慢培育,需要一代消费者口味习惯的养成。
声明:本文所引用信息均来源于公司法定披露文件及已公开资料,作者不对其完整性与时效性做任何保证。股市投资有风险,请务必谨慎。文中内容仅为评论性观点,不构成任何投资建议,是否参与投资,烦请您自行判断、自担风险。
