永诚财险的“焕新之战”!魏仲乾精准落子,一招定乾坤!


据上海证券报、北京商报等官媒消息,9月16日,国家金融监督管理总局上海监管局,对永诚财险开出了一份147万元的罚单。
成立于2004年的永诚财险,近年来频繁收到行政处罚。此次上海监管局所开具的行政处罚决定书,直指公司存在异地经营保险业务、未按规定使用备案保险条款费率、保险业务内控不严与意健险业务核保管理不严负责四项问题。
结合永诚财险几年的罚单记录,不少市场观察者认为该公司存在分支机构管理松散、内控体系薄弱等问题。但客观来看,永诚财险此次面临的大额处罚,实则是公司推进高质量精细化转型过程中,所面临的历史遗留问题。只是恰好处在了一个集中暴露的阶段上。
这种违规风波之下,永诚财险董事长魏仲乾正以一种专业硬核的治理手段,带领公司全面开启整改升级。
百万罚单:风险只在基层
对于大多数行业的基层机构而言,任劳任怨是日常。财险行业的基层机构也不例外。
它们受制于业绩压力,在这个存量博弈的时代,不惜跨过合规的边界,转而虚列费用、虚构中介业务等套取资金,用于支付合同外利益或弥补经营缺口。当然,基层机构违规是多种因素共同导致的结果,如激励错位、总部管控失效、违规成本低以及历史遗留问题等。
永诚财险此次被罚147万元也是如此,是多重因素所导致的。
但从行业基本面来看,产业背景财险公司普遍存在全国网点多、业务场景分散、一线业务繁杂等情况。当公司处在快速扩张的阶段时,部分分支机构便容易出现“重业务、轻合规”的现象,导致异地展业、条款费率使用以及核保权限管控等环节存在违规操作。这也是财险公司发展过程中较为常见的管理痛点。
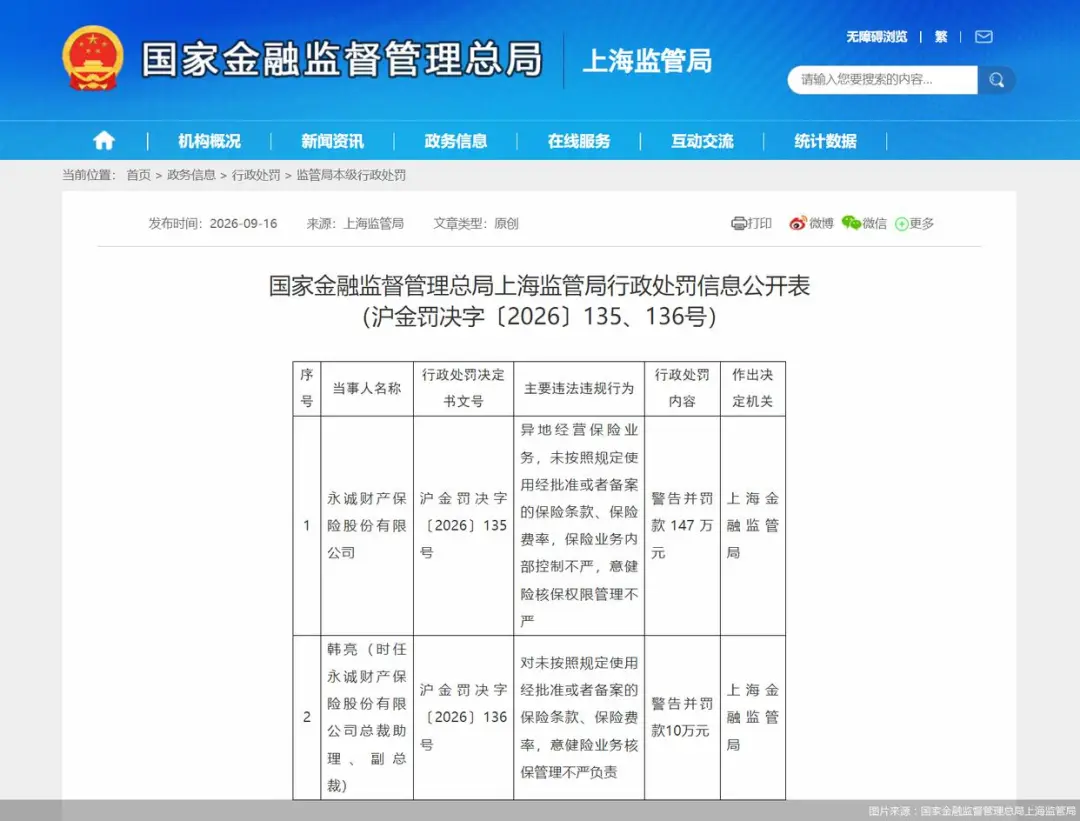
(图源:国家金融监督管理总局上海监管局)
熊虎财观认为,永诚财险此次被罚,并没有影响到其经营基本面。作为拥有电力央企股东资源的财险公司,在能源赛道上不说一骑绝尘,稳如泰山还是能够做到的。也得益于这种深耕多年的赛道经验,永诚财险的核心业务结构较为稳定,偿付能力也持续达标。
本次受罚主要是因为分支机构业务操作与内控流程层面,出现了瑕疵,属于局部合规管理问题,不足以动摇企业整体机构的基本盘。因此市场无需过度放大负面情绪。
电力险企:发展伴随考验
永诚财险或许相较于人保财险、平安产险,知名度不及后两者,但其背后的股东个个都是家喻户晓的电力央企。包括国家能源集团、中国大唐、中国华电、国家电投、南方电网等。
这些电力央企都在华能集团的联合发起之下,共同设立起永诚财险。可以说,永诚财险是一家电力系险企。
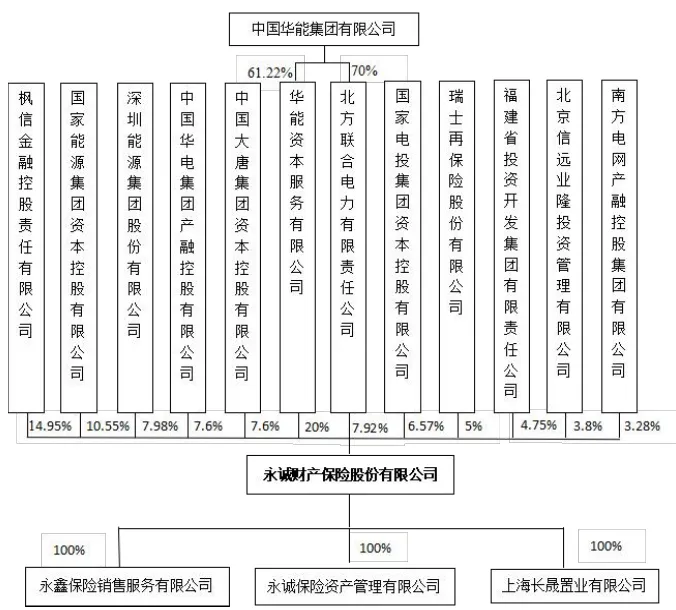
(图源:永诚财险)
这样的财险公司,优势与短板都十分突出。
对于优势,永诚财险自诞生起,便锁定了国内发电侧的核心客户。2025年,永诚财险承保的全国发电装机容量占比达42.4%,电力能源客户保费占总保费的43.9%,市场份额稳居发电侧保险第一。普通的险企很难切入其赛道。
同时,随着永诚财险在电力领域深耕多年,业务类型与服务企业的累积量,也是其他竞争对手难以企及的。换言之,永诚财险单靠电力央企的体系背景,就能拥有持续、稳定的保费来源,不会像中小险企那样完全依赖市场化渠道进行“抢单”。从行业马太效应加剧的视角上看,永诚财险所拥有的细分赛道基本盘,无疑是其牢固的生存底盘。
而永诚财险的短板也同样明显,即抗风险能力弱、路径依赖强与跨界经营经验不足。
由于永诚财险的保费和承保资源主要向电力能源行业倾斜,当遭遇台风、极端寒潮等大范围灾害天气时,大量发电资产便大概率集中出险,很容易出现阶段性巨额赔付。2024年的台风"摩羯""贝碧嘉"和"普拉桑",就给永诚财险的承保客户造成了重大损失。仅2024年三季度,永诚财险前五大赔付事件就与台风相关,合计赔付2.4亿元;当季对华能集团的保险赔付也高达2.54亿元。
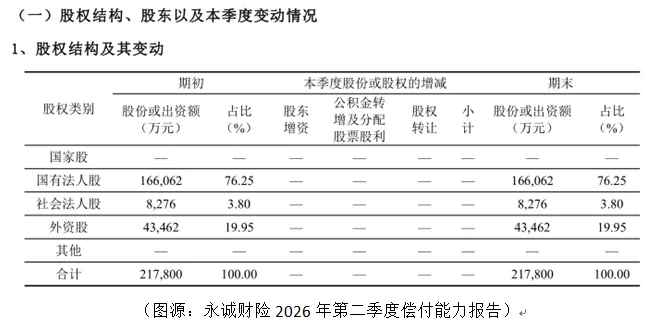
同时,永诚财险的早期业务结构,几乎依赖于创始电力股东的内部输送,市场化拓展能力较弱。或许是该原因,近年在央企“聚焦主业,剥离非核心金融资产”的政策导向下,大唐、华电等多家电力系股东开始陆续挂牌转让股权。此时的永诚财险,股东阵营开始出现了松动,原有的资源支撑,稳定性也在下降。
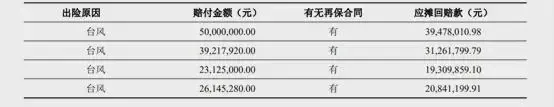
(图源:永诚财险2024年三季度偿付能力报告)
此外,永诚财险也尝试过跳出单一赛道,“试水”跨界经营,但由于盲目拓展以及不熟悉高风险业务,形成了大额历史包袱。融资性信用保证保险业务就是永诚财险尝试跨界经营的“痛”。该业务不只没有为公司开辟新的增长点,还在2024年造成了巨额亏损。如今,该业务已经被永诚财险于2024年中期全面停止。
熊虎财观认为,永诚财险这类电力系险企,本质上是细分赛道上的强者,但成长天花板已经被产业属性给锁死了。这种行业优势建立在股东资源上的情况,当股东资源出现松动时,那必然影响到企业的基本盘。
至于合规风控方面的问题,也能从永诚财险这种依赖性上找到原因。作为深耕能源产业的财险公司,产业风控能力是可以肯定的。但精细化合规管控、分支机构流程约束、条款费率规范化等方面,还有待补强。
魏仲乾的硬核手腕
1976年出生的魏仲乾,是永诚财险的现任董事长。
作为财务背景深厚的“老将”,他不仅深谙央企内控管理、风险预算与合规治理的全套逻辑,还展现出了极具前瞻性的治理思路。他认为永诚财险不应丢弃核心赛道上的优势,应该在稳住基本盘的同时,向内深耕改革、靶向补齐短板。
显然,魏仲乾已经意识到公司的违规乱象,是粗放发展模式所导致的结果。为此,魏仲乾在公司治理上,一边稳住电力能源保险核心业务,一边从严整治分支机构所存在的违规乱象。对于行业普遍头疼的产业线管控难题,魏仲乾精准破题之余,也不忘用专业能力化解舆情危机,补齐基层机构的合规短板。这种担当与专业实力,也是永诚财险后续革新发展所不可或缺的。
在熊虎财观看来,魏仲乾的治理手腕,无疑是强硬的、准确的。永诚财险目前的业务局限以及基层机构的合规问题,都需要魏仲乾做出合理的解决方案。虽说手腕硬核,但无奈合规整改不是一蹴而就的,永诚财险后续如何在魏仲乾的掌舵下行稳致远,是一个值得关注的点。
一场彻底的自我革新
风波即是拐点,整改即是新生。
当下的永诚财险,需要一场自我革新,为高质量合规发展奠定基础。
第一步,需要永诚财险收紧基层权限,根治异地展业乱象。针对本次暴露的核心问题,公司应搭建全国统一的分支机构权限管控体系,明确展业地域边界、规范基层业务权限,以此从源头杜绝异地违规经营问题。
第二步,需要永诚财险实施标准化的核保管控,并规范条款费率的使用。这第二步,主要面向的是永诚财险的业务核保体系。当前所需要的,是推进公司严格落地监管备案条款费率与细化核保审批流程,由此堵住产品使用和业务审批中的内控漏洞。
第三步,需要永诚财险重塑发展理念,平衡增长与合规底线。即,彻底摒弃粗放式发展模式,同时建立常态化合规稽查机制,将风控体系嵌入业务全流程,让合规经营成为所有业务开展的前置底线。
第四步,需要永诚财险深耕核心赛道,筑牢产业竞争壁垒。这第四步也与魏仲乾的管理思路重合。永诚财险需要持续依托电力央企股东资源,深耕能源、基建特色保险领域,巩固自身差异化赛道优势,由此在稳健经营的基础上实现提质增效。
结语
147万罚单风波,看似是短期负面危机,实则是永诚财险破旧立新、迭代升级的重要契机。
当下,魏仲乾正以顶级掌舵人的魄力、精准专业的治理思路以及务实落地的改革举措,逐步破解公司长期存在的内控困局。
可预见,今后的永诚财险,有望在老将掌舵下,行稳致远,终迎新生。
