一块“仁和”招牌,贴在多少商品上?


作者 | 郝文
编辑 | 趣解商业资讯组
仁和药业把“仁和”两个字租了出去,换回一份轻资产的稳定收入,也把一笔迟早要还的信任账,留在了账面外。
近日,“蓝鲸新闻”的一则报道,再次将仁和药业的贴牌生意摆到聚光灯下。据调查,仁和等老牌药企的标识,已经铺进多家连锁药店的非药品区,产品包括保健品、话梅、冻干柠檬片、面膜、洗脸巾、私护用品等。
此外,在电商平台搜“仁和”,出现仁和官方旗舰店、仁和保健品旗舰店、仁和母婴旗舰店、仁和私护旗舰店等十余家店铺,除官方旗舰店外,多数商品由外部厂商代工,还存在贴有仁和标识的产品夸大宣传、虚假营销的情况。
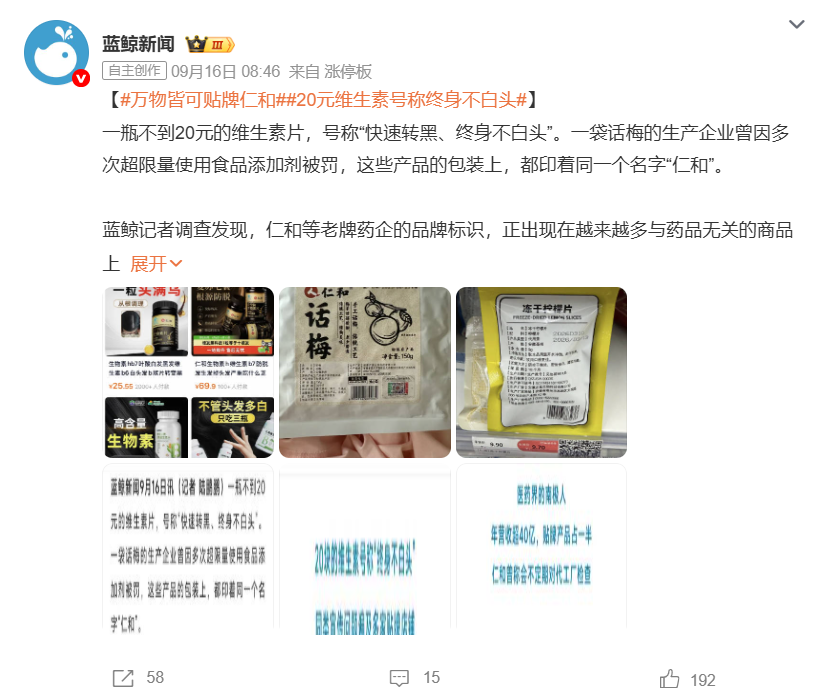
9月11日,“经济导报”也曾报道,一位山东消费者在直播间购买了一款仁和多种维生素B族片,包装正面印着“仁和”品牌标识,背面生产企业一栏却标注为“东营佐宁生物科技有限公司”,全文既无仁和药业的生产地址,也未标注任何品牌授权或委托生产信息。
这些并非某家工厂的偶发失误,而是一桩被写进过财报的生意。
1.贴牌这门生意,仁和做得很轻
据报道,连锁药店中,印着仁和标识的产品不仅是药品,还有褪黑素、冻干柠檬片、蜂蜜、梨膏糖、洗脸巾、湿巾……翻到包装背面,生产企业却写着安徽正基生物科技、安徽福来生物医药等第三方工厂。天眼查显示,这些公司均非仁和药业的控股或关联企业。品类横跨食品、日化,覆盖面极广,不少网友戏称仁和药业为“医药界的南极人”、“贴牌大王”。
大量贴牌产品流入市场之后,品牌方“只管商标授权,后端管理缺位”的质疑也随之而来。
事实上,仁和药业的贴牌生意,此前就曾引发关注。2025年,据媒体报道,河南男子投资超10万元代理销售一款“仁和吉醒能量饮料”后,货还没卖出去,就被饮料的招商经理拉黑;其联系到仁和集团后,对方却将责任推给经销商。
根据重庆广电2022年报道,重庆的张女士和尚女士被一个自称仁和集团经销人员诱导,成为仁和集团“透明质酸钠本草酵素饮”这款饮料的重庆区域代理,也是转账之后被对方删除拉黑。
这些经销商身份有真有假,往往以销售仁和旗下产品为名吸引想经商的个体创业者。仁和药业的产品一般通过多层级的经销商体系将产品铺向终端市场,国内各地区合作经销商数量众多;频繁出现的代理和经销商的问题,也暴露了仁和内部的管理失当。
除此之外,“趣解商业”还注意到,仁和药业旗下的食品、保健产品近年还多次陷入虚假宣传的争议。
2025年,仁和食品旗舰店中售卖的一款“驼奶钙铁锌(γ-氨基丁酸)综合维生素片”,用“提示牌”暗示产品适应证及功效,也引发了许多家长的质疑。其产品介绍页面显示“不长个子、多梦易醒、挑食厌食、容易生病、记忆力差”等内容频繁出现,但实际上该款维生素片只是普通食品,且外包装明显标示适用于中长跑、慢跑、户外运动等人群,与直播间推荐的“青少年适用”大相径庭。
在“黑猫投诉”平台以及小红书等社媒平台上,存在多起和仁和药业贴牌产品相关的用户投诉与曝光内容。黑猫投诉平台上,2025年9月29日,一位消费者质疑贴有“仁和”标识的产品缺乏法定必要标识,涉嫌虚假宣传。电商平台客服前期表示该产品属于医疗器械,该消费者追问后,又表示产品为普通化妆品。
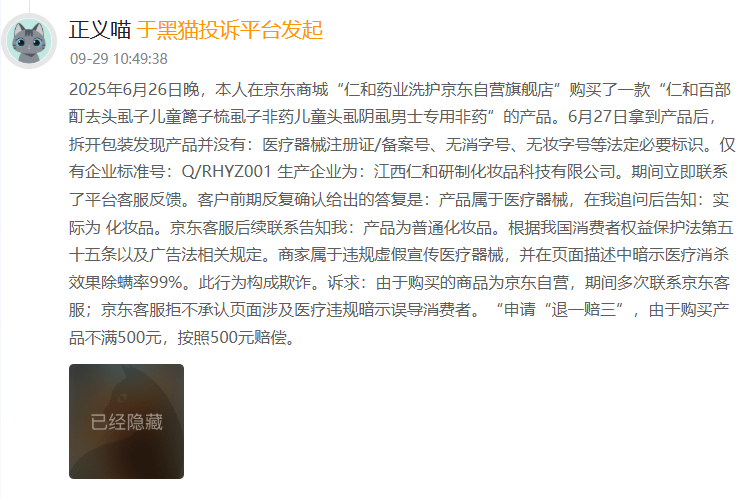
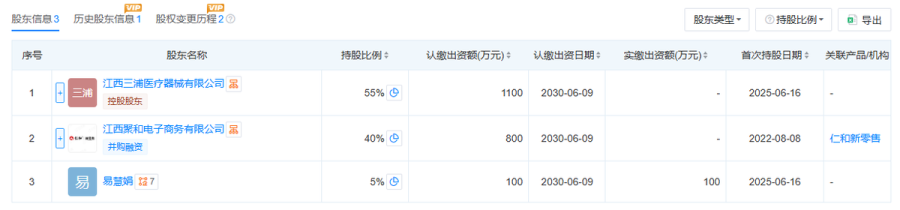
天眼查显示,该产品的生产企业——江西仁和妍制化妆品科技有限公司为仁和药业的关联公司,其持股比例为40%的股东江西聚和电子商务有限公司为仁和药业股份有限公司子公司。
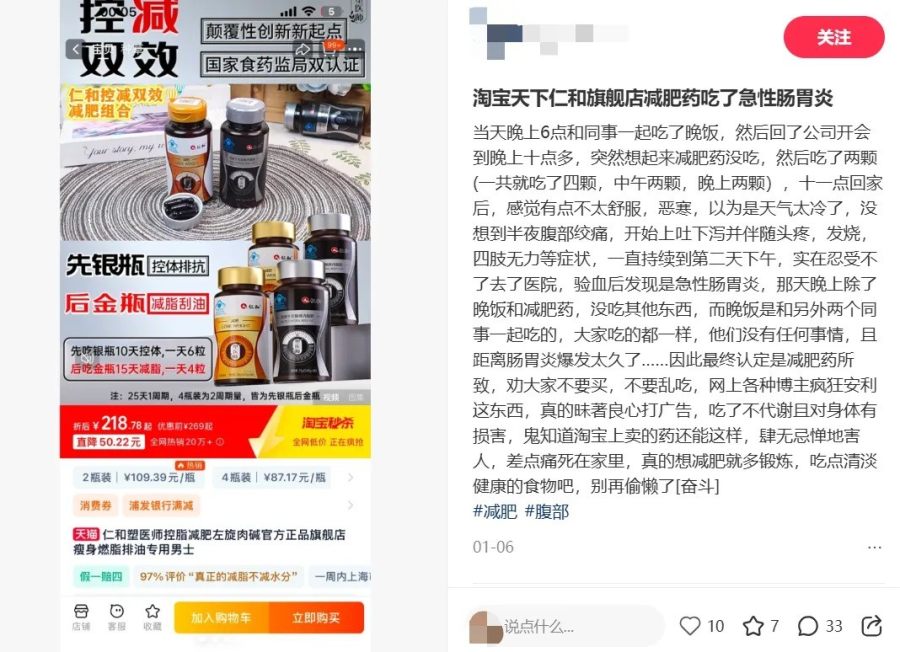
小红书上有网友表示,自己吃完另一款仁和牌的左旋肉碱胶囊后出现了急性肠胃炎。
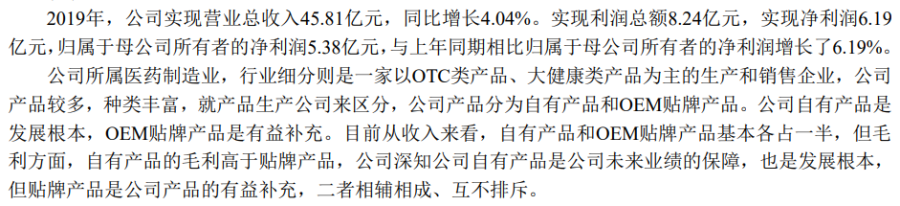
仁和药业对贴牌这门生意从不回避。2019年年报里,按生产公司区分,公司把产品分为自有产品和OEM(代工生产)贴牌产品,称前者是“发展根本”、后者是“有益补充”。也正是那一年,公司营收为45.81亿元,自有产品与贴牌产品收入“基本各占一半”——照此测算,贴牌业务贡献在20亿元左右。
这门生意的逻辑轻得惊人。据“蓝鲸新闻”报道,一位为仁和等多家药企代工的工厂人士表示,代工厂能包办从包装设计、广告审核到生产交货的全流程,品牌方几乎不用插手;授权费与品牌知名度直接挂钩,二线品牌一般按出货价的20%至30%收取,仁和这类一线品牌更高。
对于这门生意,仁和药业并非没有措施,公司曾在2021年财报称,公司对于OEM贴牌产品的包装设计、质量审核、生产监控、成品检测等环节全部纳入内控体系,并向合作厂家派驻驻厂质检人员,负责贴牌产品的现场质量管理及监督,所有委托生产的产品,都必须经过公司专业的质检团队验收合格后,方可授权生产和销售,并且公司不定期对合作工厂进行检查,对其原料、生产记录等进行抽查,最终保证产品质量。但落到那些涉嫌虚假宣传的产品上,这些制度显然没能兜住。
搭上这趟“贴牌”顺风车的也远不止仁和药业。据“经济导报”调查,修正药业、白云山、九芝堂、葵花药业、华北制药等老字号,近年均已大规模开放品牌授权,形成“品牌收租、代工厂全链路运营”的产业链。
仁和药业等老牌企业卖的不只是货,更是信用。老字号几十年在药品研发和质量控制上攒下的口碑,被折算成一笔几乎无需投产的授权收入。但硬币的另一面是:消费者冲着招牌付了溢价,买到的却不是研发和品控,而是一个logo。
2.业绩增长遇阻
2025 年,仁和药业实现营收35.36亿元,同比下降13.21%;归母净利润3.93亿元,下降 18.41%;扣非净利润2.49亿元,下滑25.51%。拉长时间看,营收自2022年峰值51.53亿元起连续三年下滑,2024年降至40.75亿元,2025年再跌到35.36亿元;净利润则已连续四年下滑。
2026年上半年,仁和药业实现营收20.91亿元,同比增长5.87%,归母净利润2.92亿元,微增0.52%。乍看稳住了,但从费用端看,利润的韧性部分或来自成本收缩,报告期销售费用为1.46亿元,同比下降12.69%;研发投入1730万元,同比下降 25.84%,公司在财报中将研发投入下滑归因于委外研发减少。
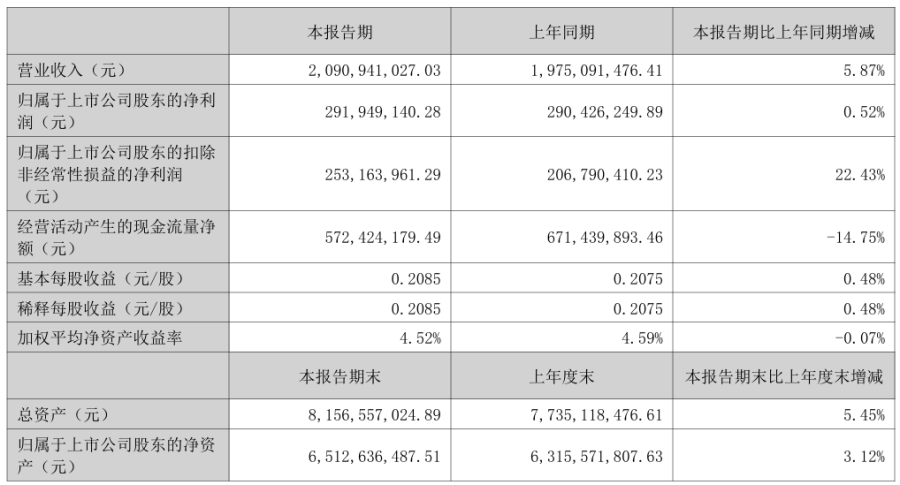
同期,健康相关产品收入5.26亿元,同比又降4.13%,在总营收中的占比降到25.17%。该板块也是公司贴牌业务较为集中的领域。通过压缩营销、研发开支换来利润表的短期改善,背后则面临产品迭代、品牌口碑持续承压的现实问题。
近年来,仁和药业一直没能摆脱“重营销、轻研发”的质疑。仁和药业的销售费用主要包括职工薪酬、广告宣传和推广费等,近年已经有下降的趋势,但和研发费用相比仍然差距较大。
仁和药业近些年也在提升研发的比重,例如开发经典名方药品、推进仿制药苯磺酸氨氨地平片、格列齐特缓释片一致性评价等。
不过,仁和药业开发的整体节奏较为缓慢,短期内难以形成规模化成果拉动业绩,这也意味着,仁和药业在短时间内还拿不出过硬的独家产品。
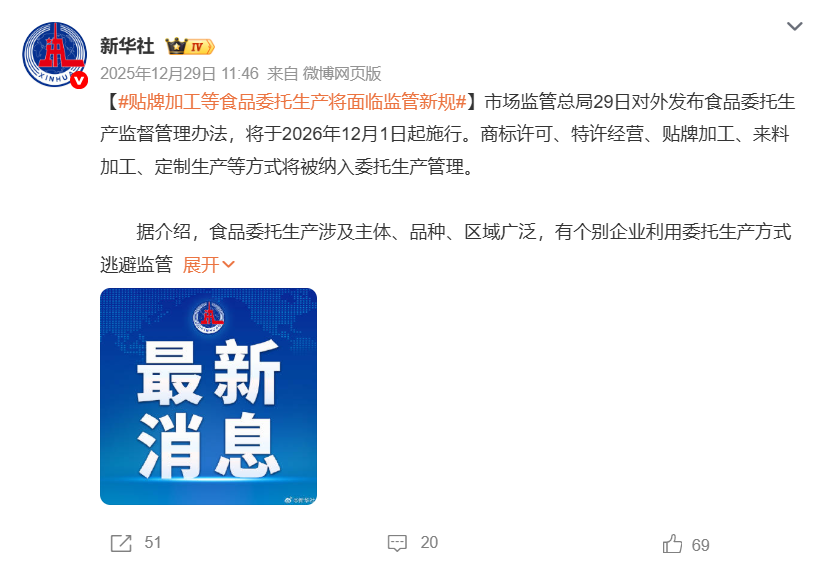
与此同时,监管的口子也在收紧。2025年12月,国家市场监督管理总局出台《食品委托生产监督管理办法》,把商标许可、贴牌生产等方式委托生产食品的行为全部纳入监管。对于靠授权费赚钱的品牌方来说,“只收钱、不担责”的老办法,或许越来越难走得通。
需要说清楚的是,品牌授权本身不是原罪。同仁堂、修正药业、白云山等老字号都在做类似的买卖,真正的问题不在“能不能授权”,而在于授权的速度有没有超过品牌管理的能力。当普通食品贴上药企的标识,当话梅、面膜和感冒药共用一个logo,消费者其实已经分不清:哪些产品代表仁和药业自己的专业能力,哪些只是买了一张招牌的使用权。
老字号的信任,是几十年药品研发和品控积累换来的,不是一张能无限次复印的标签。授权一次,收一笔钱,信任就薄一层;等消费者发现冲着“仁和”买回来的只是第三方工厂的货,那份信任就很难再攒回来。贴出去的每一张标签,最终都要用品牌信用来兑付。仁和药业真正该回答的,不是还能贴多少品类,而是这块招牌,它还打算用多久。
