具身智能“最后一厘米”|中国灵巧手产业研究及出海趋势报告


价格一年下降80%,销量五年增长22倍,资本半年涌入250亿。
霞光智库近期发布《中国灵巧手产业研究及出海趋势报告》,从宏观环境、技术路径、产业结构、竞争格局、趋势预判等维度,对中国灵巧手行业展开系统研究。

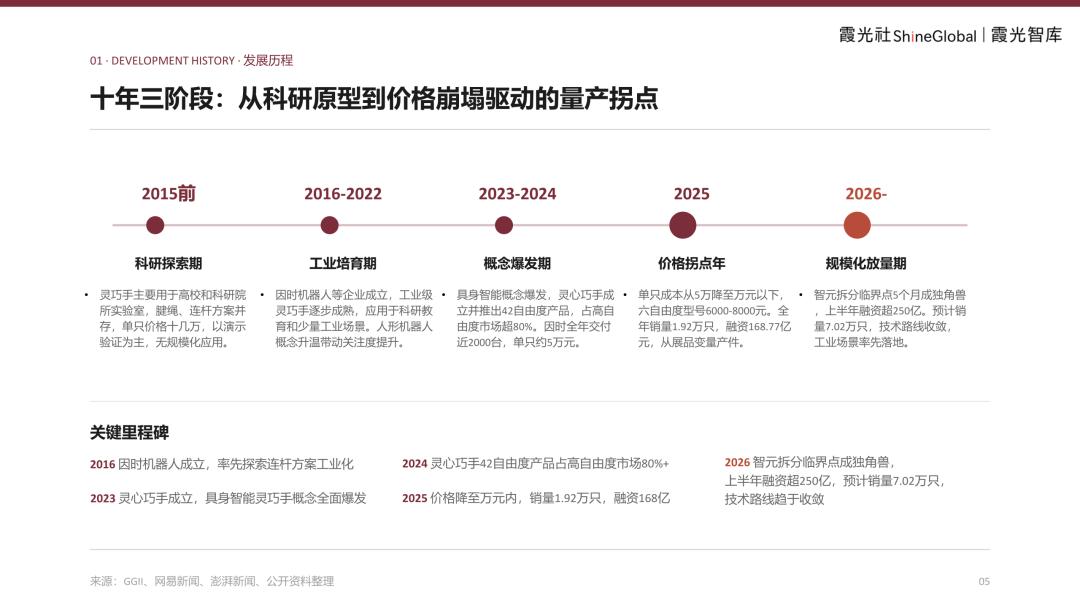
2016-2022年,因时机器人等企业成立,工业级灵巧手逐步成熟,应用于科研教育和少量工业场景。人形机器人概念升温带动关注度提升。
2023-2024年,具身智能概念全面爆发。灵心巧手成立并推出42自由度产品,占高自由度市场超80%。因时全年交付近2000台,单只约5万元。
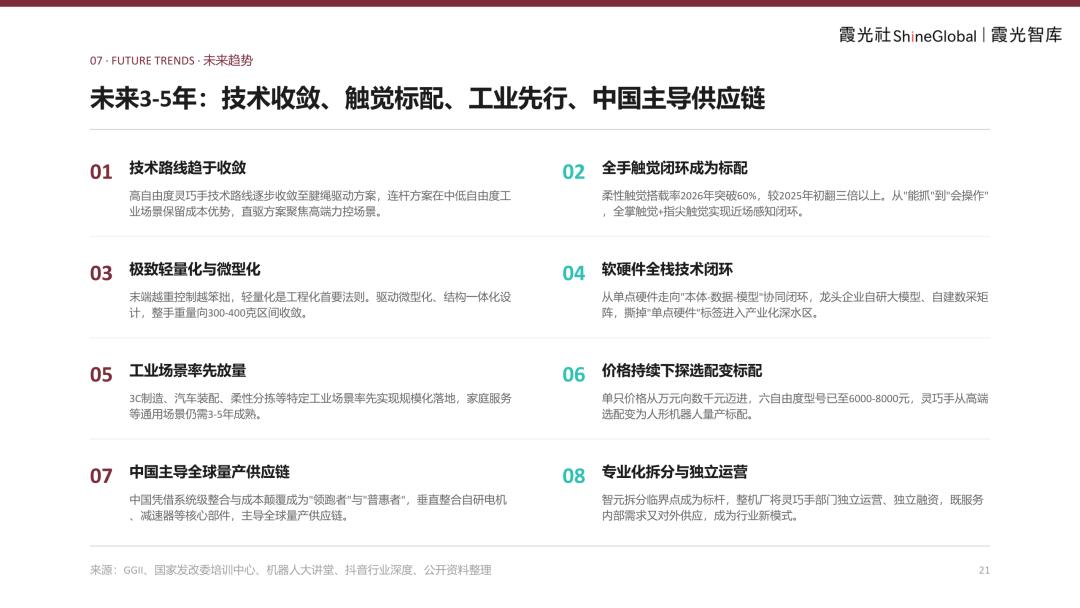
2025年成为价格拐点年。单只成本从5万降至万元以下,六自由度型号6000-8000元。全年销量1.92万只,融资168.77亿元,从展品变为量产件。
2026年进入规模化放量期。智元拆分临界点5个月成独角兽,上半年融资超250亿,预计销量7万只,技术路线趋于收敛。

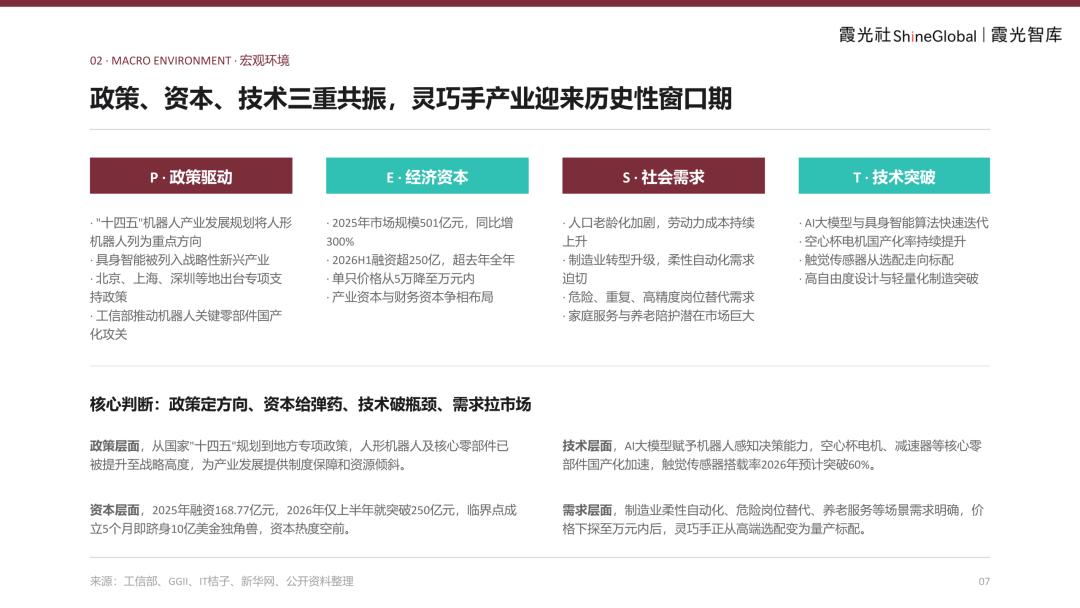
政策层面,“十四五”机器人产业发展规划将人形机器人列为重点方向,具身智能被列入战略性新兴产业,北京、上海、深圳等地出台专项支持政策,工信部推动机器人关键零部件国产化攻关。
资本层面,2025年融资168.7亿元,2026年仅上半年就突破250亿元。临界点成立5个月即跻身10亿美金独角兽,灵心巧手估值约205亿元居六强之首,目标超400亿元。
技术层面,AI大模型赋予机器人感知决策能力,空心杯电机国产化率持续提升,触觉传感器从选配走向标配,2026年搭载率预计突破60%。
需求层面,人口老龄化加剧、劳动力成本上升、制造业柔性自动化需求迫切,危险、重复、高精度岗位替代需求明确,家庭服务与养老陪护潜在市场巨大。

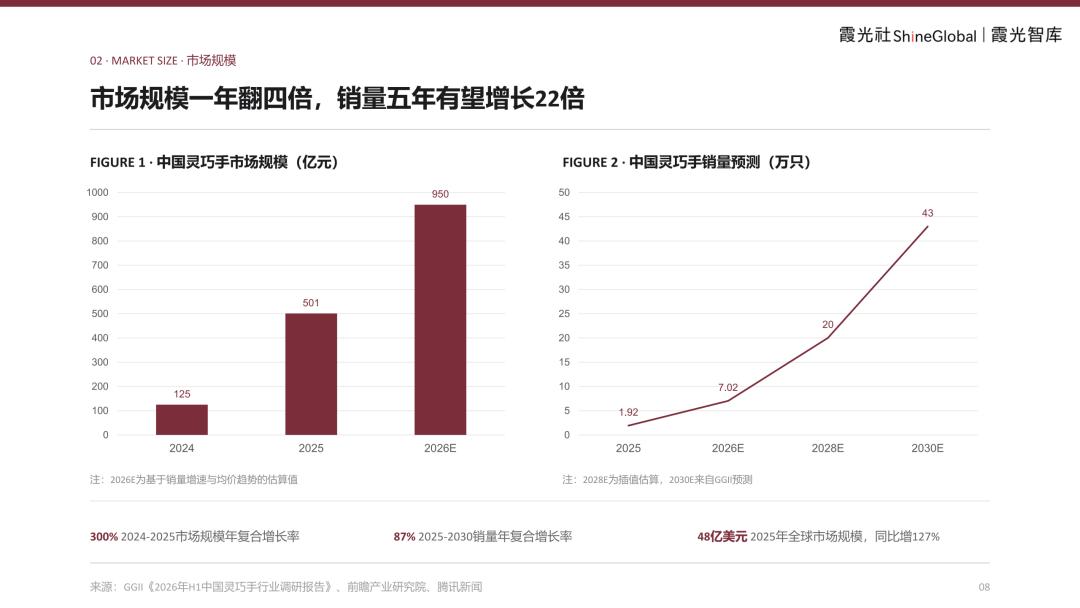
2024年中国灵巧手市场规模125亿元,2025年跃升至501亿元,同比增长300%。2026年预计达到950亿元。
销量方面,2025年1.92万只,2026年预计7.02万只,2028年20万只,2030年将突破43万只。2025-2030年销量年复合增长率达87%。
全球市场同样火热。2025年全球市场规模48亿美元,同比增长127%。

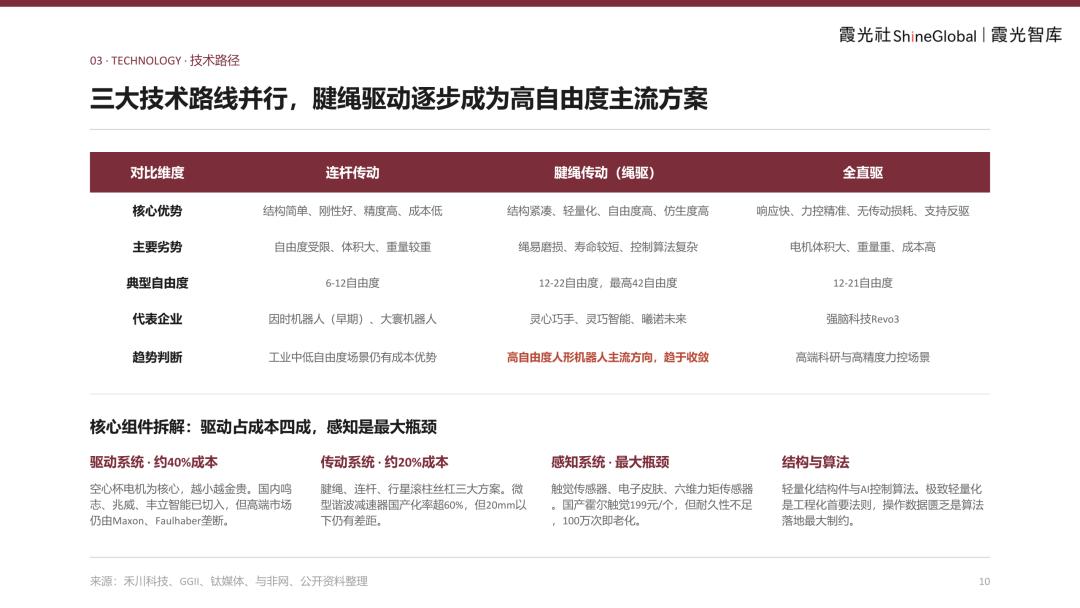
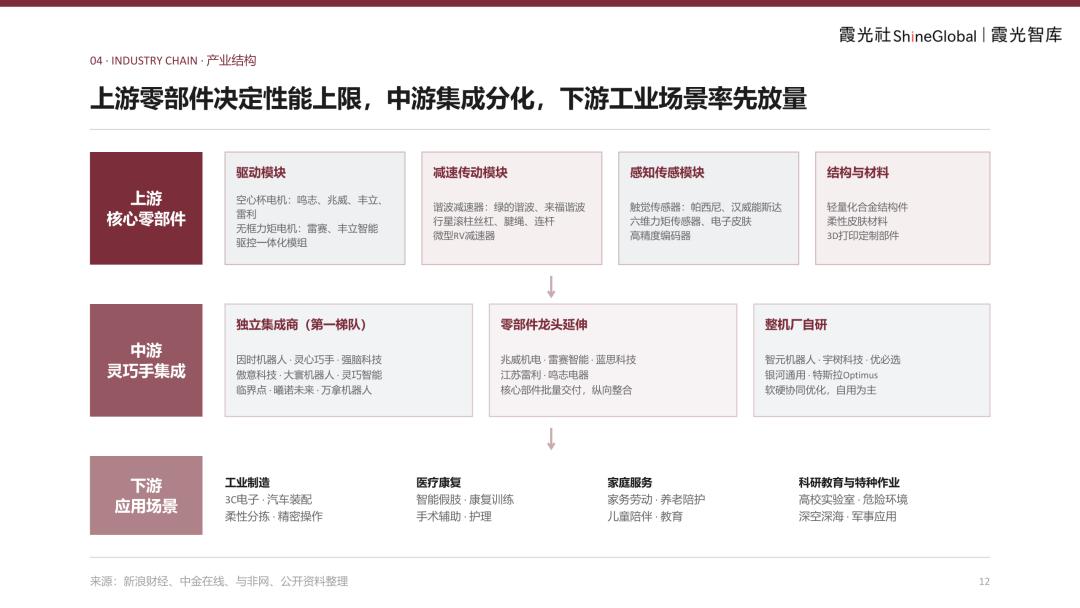
上游核心零部件包括驱动模块、减速传动模块、感知传感模块、结构与材料
中游灵巧手集成分为三大阵营:独立集成商、零部件龙头、整机厂自研
下游应用场景涵盖工业制造、医疗康复、家庭服务、科研教育与特种作业
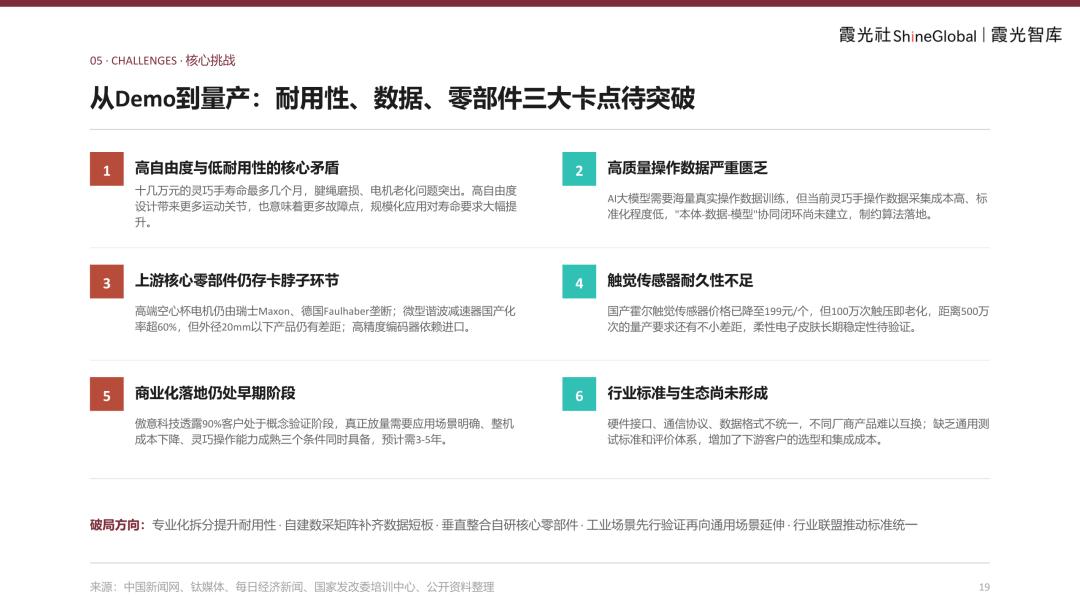
报告强调,规模化落地将率先在3C制造、汽车装配、柔性分拣等特定工业场景实现,90%客户仍处于概念验证阶段,真正放量还需3-5年。
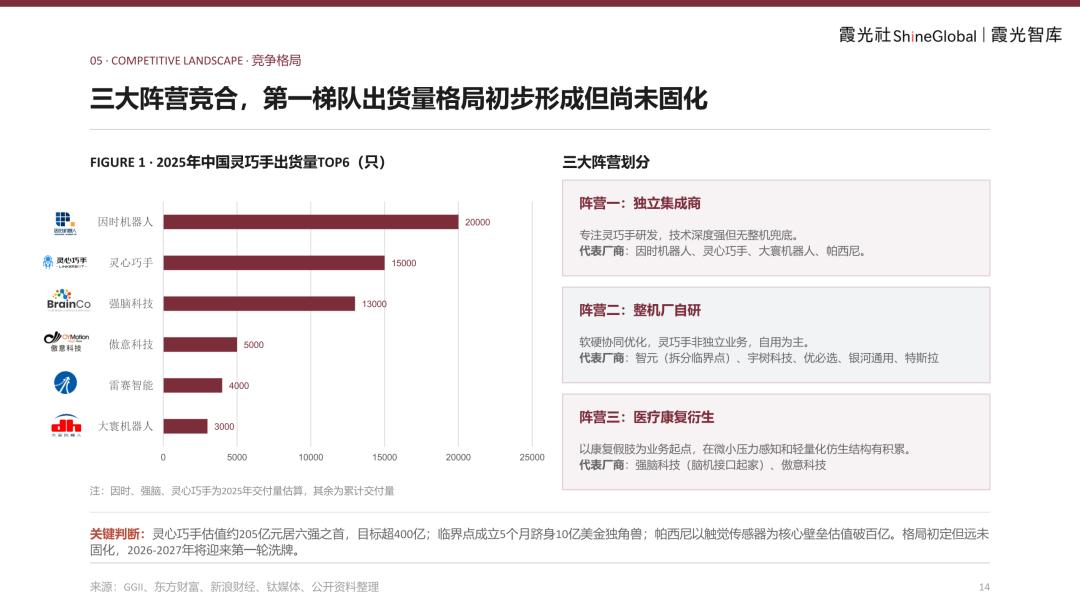
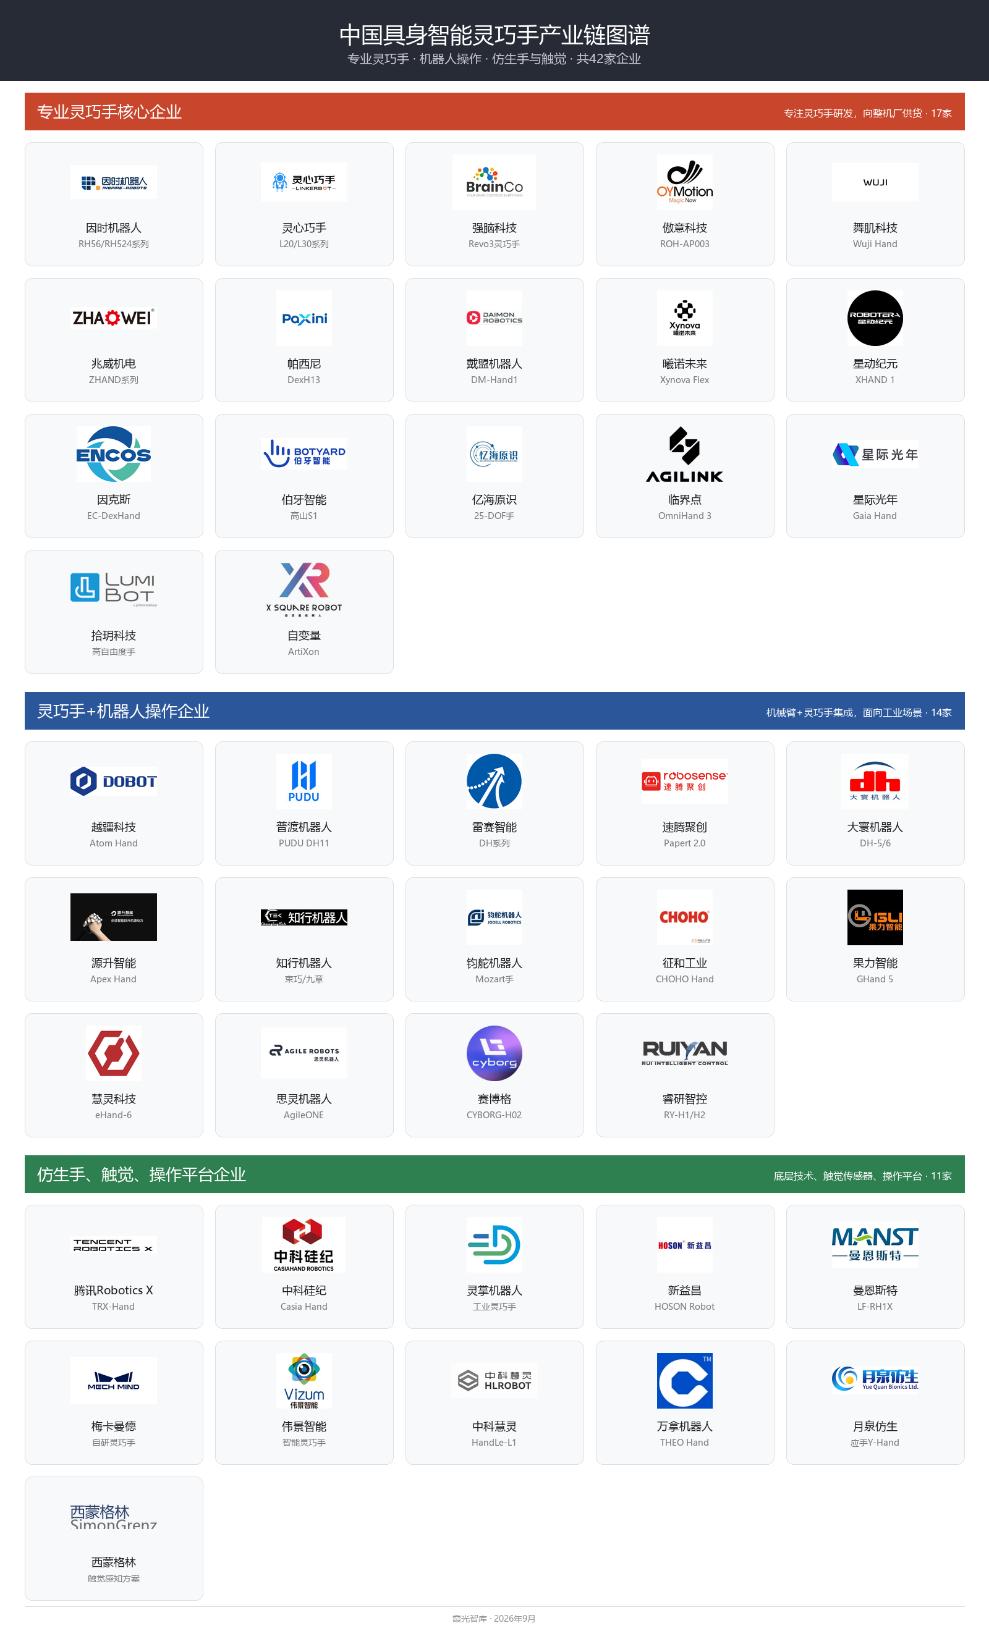
阵营一:独立集成商。专注灵巧手研发,技术深度强但无整机兜底。代表厂商包括因时机器人、灵心巧手、大寰机器人、帕西尼。
阵营二:整机厂自研。软硬协同优化,灵巧手非独立业务,自用为主。代表厂商包括智元(拆分临界点)、宇树科技、优必选、银河通用、特斯拉。
阵营三:医疗康复衍生。以康复假肢为业务起点,在微小压力感知和轻量化仿生结构有积累。代表厂商包括强脑科技(脑机接口起家)、傲意科技。
灵心巧手估值约205亿元居六强之首,目标超400亿;临界点成立5个月跻身10亿美金独角兽;帕西尼以触觉传感器为核心壁垒估值破百亿。格局初定但远未固化,2026-2027年将迎来第一轮洗牌。

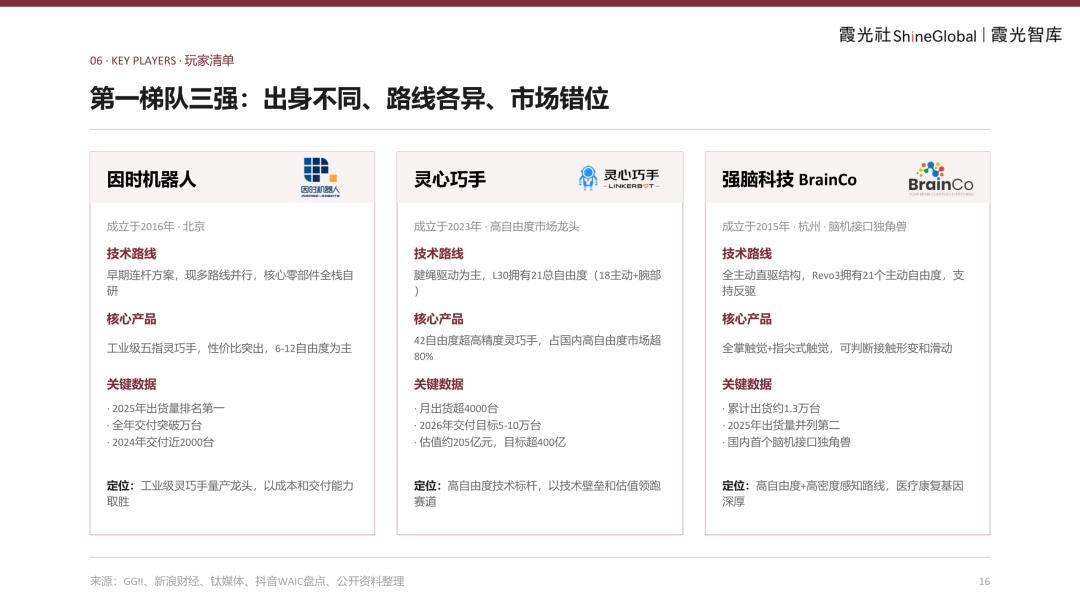
因时机器人,成立于2016年,北京。早期连杆方案,现多路线并行,核心零部件全栈自研。核心产品为工业级五指灵巧手,性价比突出,6-12自由度为主。2025年出货量排名第一,全年交付突破万台,2024年交付近2000台。
灵心巧手,成立于2023年,高自由度市场龙头。腱绳驱动为主,L30拥有21总自由度(18主动+腕部)。核心产品42自由度超高精度灵巧手,占国内高自由度市场超80%。月出货超4000台,2026年交付目标5-10万台,估值约205亿元,目标超400亿。
强脑科技BrainCo,成立于2015年,杭州,脑机接口独角兽。全主动直驱结构,Revo3拥有21个主动自由度,支持反驱。核心产品全掌触觉+指尖式触觉,可判断接触形变和滑动。累计出货约1.3万台,2025年出货量并列第二,国内首个脑机接口独角兽。
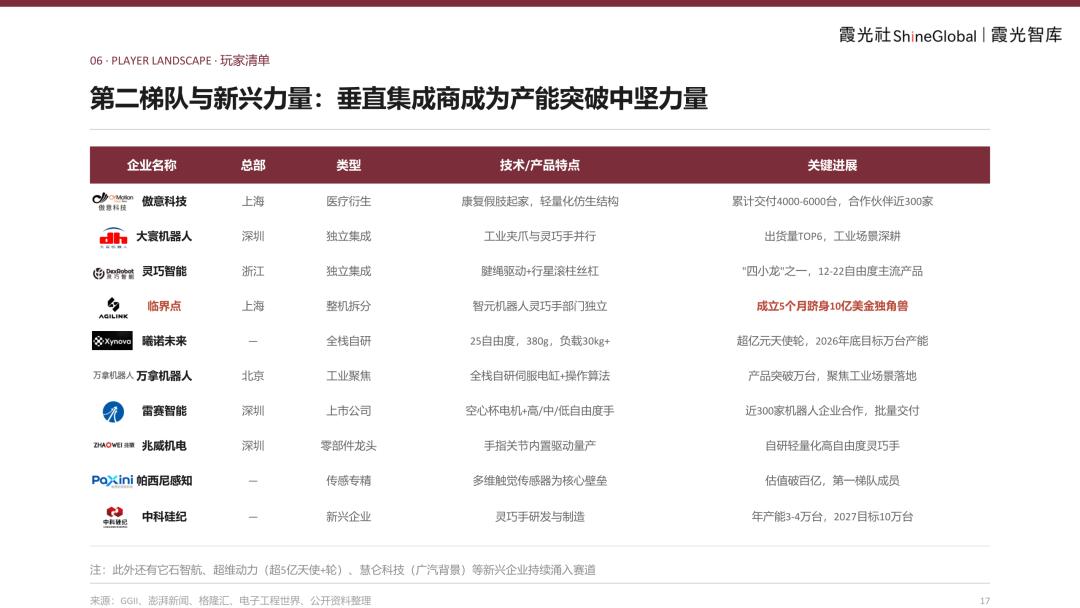
第二梯队与新兴力量同样值得关注。此外还有它石智航、超维动力(超5亿天使+轮)、慧仑科技(广汽背景)等新兴企业持续涌入赛道。

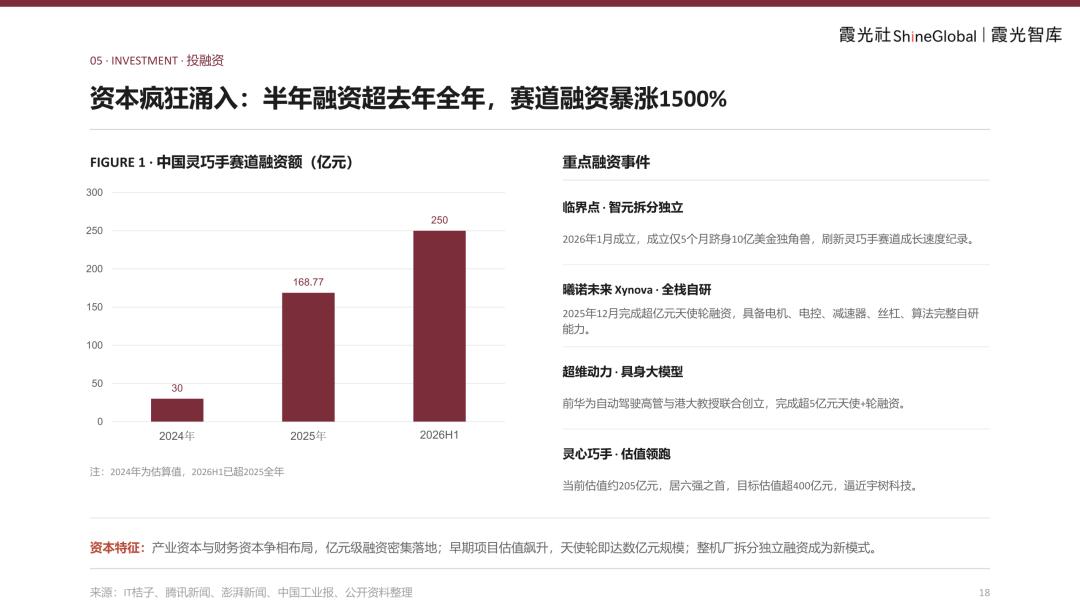
融资数据直观反映了赛道热度:2026年上半年已超2025年全年,赛道融资暴涨1500%。
重点融资事件包括:
临界点2026年1月成立,5个月成为10亿美金独角兽;
曦诺未来2025年12月完成超亿元天使轮融资,具备电机、电控、减速器、丝杠、算法完整自研能力;
超维动力完成超5亿元天使+轮融资;灵心巧手当前估值约205亿元,目标估值超400亿元。
对投资者而言,应优先关注有真实出货量、垂直整合能力强、工业场景落地明确的企业,警惕纯概念和高估值泡沫。
对产业方而言,应加强上下游协同,突破核心零部件自研,自建数采矩阵补齐数据短板,以工业场景为切入点验证产品。
对整机厂而言,灵巧手业务可考虑独立运营、独立融资,既服务内部需求又对外供应。
对政策层而言,应加快推动行业接口与测试标准统一,支持公共操作数据平台建设,加大上游核心零部件攻关扶持力度。
中国灵巧手行业正处在价格下探、资本推动、技术路线收敛、工业场景先行验证的产业拐点,产业竞争焦点将从产品落地转向便宜、耐用、可操作地批量交付。
