换帅前遭科技指数剔除,阿里健康远场电商解不了近渴


2014年,阿里巴巴以1.7亿美元收购中信21世纪54.3%股权,看中的是后者积累了近十年的药品电子监管码体系。同年10月,中信21世纪正式更名阿里健康,阿里的大健康版图由此在港交所落子。
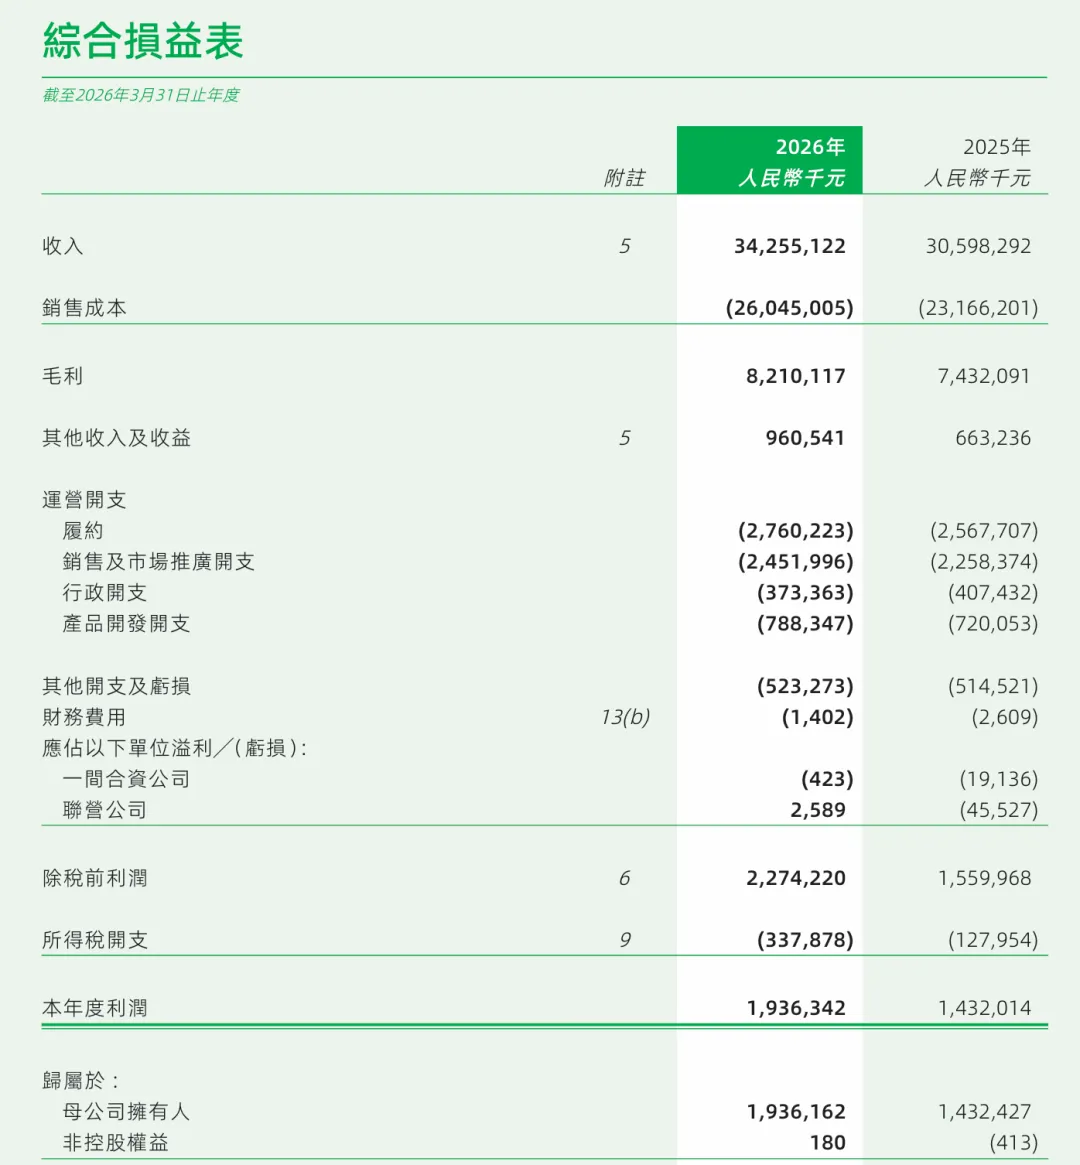
十二年后,这家公司交出了一份并不难看的成绩单:2026财年收入342.55亿元,净利润19.36亿元,三大支柱业务均正增长。但几乎在同一时间,资本市场却并没有传出看好的信号。
9月11日收市后,港交所科技100完成季度调样,相关指数的权重进一步向AI、硬科技方向倾斜,阿里健康被移出成份股名单,9月14日生效。当晚阿里健康公告换帅,47岁的沈涤凡辞任董事会主席及CEO,50岁的余涌接任。
一手交业绩,一手交“科技籍”。阿里健康已经解决了盈利问题,但利润的来源与资本市场对“硬科技公司”的期待之间,出现了越来越明显的错位。
一、342亿元的收入,依然是一张零售报表
截至2026年3月末的财年,阿里健康收入342.55亿元,同比增长12%;净利润19.36亿元,增长35.2%。利润增速是收入增速的近三倍,放在当下的宏观环境里,这算得上一份体面的成绩单。
但拆开来看,这跟医药零售公司的报表几无二致。
医药自营收入296.65亿元,占总收入86.6%,同比增长13.6%。医药电商平台业务收入36.38亿元,占10.6%,只增长1.4%。医疗健康及数字化服务收入9.52亿元,占2.8%,增长7.5%。
换句话说,过去一年,阿里健康每增加100元收入,约有98元仍然来自卖药。
利润增长的来源也值得细看。公司毛利率下降0.3个百分点至24.0%,履约费用占自营收入的比例从9.8%降至9.3%。货卖得更多、每单履约更省,撑起了利润。医疗服务和数字化产品,仍未形成足够的定价权。
这与阿里健康的成长路径密切相关。2014年,阿里巴巴联手云锋基金收购中信21世纪并将其更名为阿里健康,看中的是药品电子监管网络。此后,天猫医药类目、自营药房、医药营销审核权等业务陆续注入上市公司。最近一次大额交易发生在2024年,阿里健康以135.12亿港元取得阿里妈妈医疗健康类目的独家营销审核权。
四次资产注入迅速做大了收入,却始终没有改变公司的底色。流量、类目和交易权能形成现金流,医疗服务和数字化业务却一直没能长出第二根支柱。
余涌面临的核心挑战,可以浓缩为一句话:远场电商解不了近渴。
所谓“远场电商”,通俗地说就是B2C模式下的线上卖药——用户下单,药房发货,快递送达。这是阿里健康二十年积累的基本盘,也是它最擅长的领域。2026财年,天猫健康平台有交易商家数增长26%至4.75万个,在线SKU增长超过25.8%至2753万个。
然而,规模增长正在减速。公司对2026财年的收入增长指引为5%至10%,低于市场此前预期。瑞银在研报中将阿里健康目标价从4.1港元下调至3.6港元,维持“沽售”评级,理由包括收入增长放缓和利润率受压。
更值得关注的是结构性压力。2025年全国净减少的药店数量达到2.2万家,线下药房关店潮尚未止住。处方药网络零售合规指南提高了行业门槛,医药电商的竞争也从“谁卖得多”转向“谁卖得有效率”。
沈涤凡在任时推动阿里巴巴集团内部的B2C和O2O闪购医药业务统一由阿里健康指挥,通过整合远场电商、闪购生态、创新药、医疗服务与医药供应链,形成“医药全栈”。
这个战略方向没有问题,但竞争格局不容乐观。京东健康依托京东主站的线上入口,已经打通了“京东买药秒送”“买药小时达”等即时履约网络,把远场货架电商和近场即时零售贯通。美团买药则依托本地生活流量构建即时配送网络。
相比之下,阿里健康的优势仍集中在医药B2C场景,即用户在淘宝平台购买药品、保健品和医疗器械。
规模上的差距也在扩大,京东健康2025年全年总收入734亿元,同比增长26.3%,Non-IFRS净利润达65亿元,净利润率8.9%。阿里健康同期收入342.55亿元,增速12%,体量约为京东健康的一半,增速也只有对方的一半。
更宏观地看,整个医药电商行业的增速正在换挡。2020年至2025年医药电商市场年均复合增速约为21%,但2024年和2025年的同比增速已回落至9.4%。远场电商的蛋糕还在变大,但切蛋糕的刀越来越多。
二、AI医疗是新叙事还是新瓶颈?
被移出科技指数的调整,发生在AI和硬科技公司持续扩容的大背景下,而阿里健康这家收入主要来自医药零售的平台,正在面对资本市场对“科技属性”重新定价的问题。
这也是沈涤凡辞任后继续留任执行董事、带领氢离子业务的深意所在。他在CEO的位置上,AI离报表太远;退一步专门负责AI,反而是把最接近科技资产的部分单独拎出来运营。
氢离子的进展并不慢,这款定位为“医生版GPT”的医学AI产品,已先后与英国BMJ集团、《新英格兰医学杂志》出版方NEJM集团、美国医学会杂志JAMA达成内容合作,成为国内首个拥有全球三大医学顶刊全文授权的医学AI平台。
在“顶级医学证据”和“循证医学”两个维度上,氢离子试图建立起有别于通用AI的壁垒。但AI医疗的商业化,远不是签约几家顶刊就能解决的。
我们至今不知道氢离子的用户数据、注册医生数和月均咨询量,再能打也都是纸面实力。相比之下,其对标的行业龙头OpenEvidence已有75万注册医生、月咨询2000万次、单日100万次临床咨询。
况且氢离子的各项功能都被蚂蚁阿福平替,阿里系流量入口也被对方把守,与阿里健康主营业务没能形成势能。
2026年AI医疗的支付方更加明确了,长江证券预测,国内AI医疗产业规模2026年预计超过400亿元,2030年有望超过2000亿元。北京市卫健委也发布了支持AI医疗发展的行动计划,强调“禁止用AI完全替代医务人员的专业判断”。
政策的边界在逐步清晰,但商业化路径仍在摸索中。面向医生的AI工具,最终由谁买单?医院的信息化预算、医生的个人订阅、还是药企的营销投入?这些问题,目前还没有确定的答案。
互联网医疗行业有一个长期困扰:患者需要看病,医生决定怎么治疗,但最终买单的往往是医保、保险公司或企业,“三位分离”让依靠流量和用户增长起家的平台很难复制传统互联网的盈利路径。
AI要改变这个局面关键不在于技术本身有多先进,而在于AI能否嵌入支付方的决策链条,让“谁付钱”这件事变得清晰。
换帅、指数剔除、远场电商增速放缓、AI商业化待验证,这些碎片拼在一起,指向一个更宏观的命题。
互联网改造医疗,究竟改造了什么?
过去十年,互联网大厂在这条赛道上反复经历相似的剧本:带着流量和资本高调入场,把“互联网改造医疗”的故事讲得头头是道,然后在某个关键的商业节点上撞墙。
平安好医生做了多年问诊,最终靠保险撑住基本面;京东健康花了很长时间才想明白,核心竞争力在供应链而非医疗服务本身。阿里健康整合了四次资产注入,收入结构却始终是一张零售报表。
马云早年说过,健康是阿里未来的核心赛道之一,这个判断没有错。中国的医药市场足够大,老龄化趋势带来的需求足够持久,但“大”和“好做”是两回事。
余涌的B2B经验能否在医药零售领域发挥作用,氢离子能否从“好用的工具”变成“赚钱的产品”,这些问题的答案不会在短期内揭晓。可以确定的是:一家公司如果长期靠卖药赚钱、靠AI讲故事,资本市场迟早会把故事和报表分开来定价。
对于阿里健康而言,真正需要解决的不是如何重新进入科技指数,而是证明自己除了卖药之外,还能创造新的医疗价值。
