郭广昌6.4亿卖掉淘通科技,天元宠物掏钱“补课”


作者 | 赵栀
编辑 | 趣解商业资讯组
深耕宠物用品代工二十余年,天元宠物试图通过一笔并购,补齐面向国内终端消费者的线上运营短板。
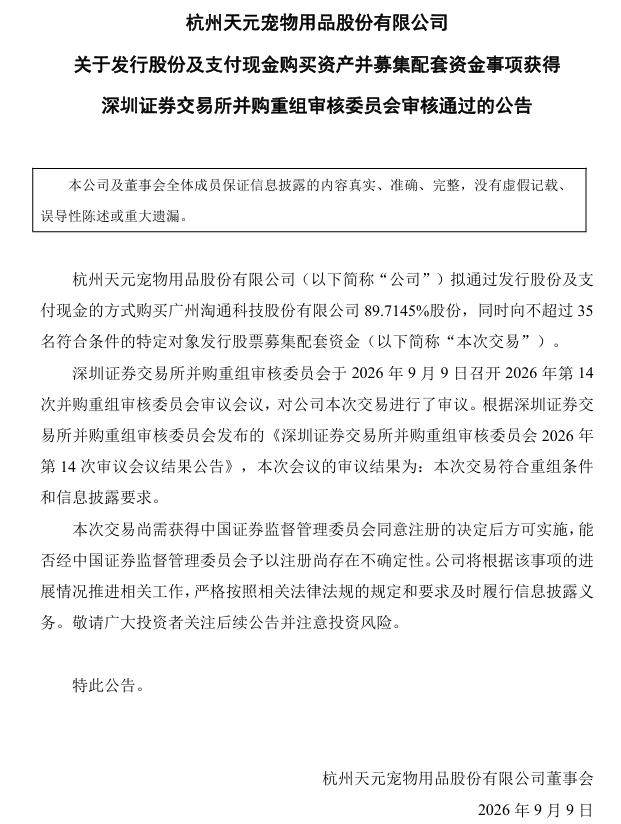
近日,天元宠物公告,拟通过发行股份及支付现金的方式购买广州淘通科技股份有限公司(下称“淘通科技”)89.7145%股权,交易作价6.4亿元,并募集配套资金。
图片来源:公告截图
当日,深交所并购重组审核委员会审议通过,结果为“本次交易符合重组条件和信息披露要求”,这代表这场产业整合取得阶段性进展。但是,过审不代表交易落地,该事项尚需获得证监会同意注册的决定后方可实施。
本次交易评估增值水平相对温和:以2024年末为评估基准日,淘通科技100%股权评估值 7.23亿元,评估增值率23.56%,低于A股电商代运营赛道可比并购案例。针对本次收购标的股权对应的6.4亿元对价,天元宠物计划支付现金4.16亿元,发行股份支付2.24亿元。
1.有规模,没定价权?
对天元宠物而言,订单供给并非主要瓶颈,难点在于订单难以持续转化为利润增量。
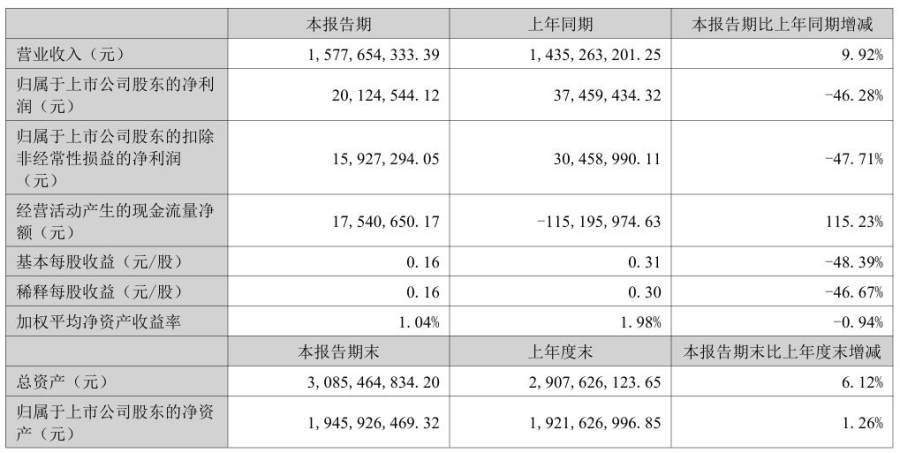
年报显示,2025年公司实现营业收入30.02亿元,同比增长8.61%;归母净利润为5883.98万元,同比增长28.02%,看着在回暖。
到了2026年上半年,营业收入为15.78亿元,同比增长9.92%,按营业收入计算,天元宠物在A股上市公司中排名第三。但其归母净利润却只有2012.45万元,同比减少46.28%,扣非净利润为1592.73万元,降幅达47.71%。其销售净利率已从2023年的3.76%降到0.94%,今年上半年已不到1个百分点。
图片来源:半年报截图
薄利的根子,或许在于天元宠物长期处在产业链议价能力偏弱的位置。
1998年,薛元潮从宠物窝垫、猫爬架起家,2022年11月把公司送上创业板;二十多年里,公司几乎靠ODM/OEM出口代工吃饭,至今境外与境内收入仍大致平分秋色。
分产品来看,天元宠物所主营宠物用品业务以海外代工生产和销售为主,另一主营业务宠物食品业务以国际品牌代理与分销为主,且在国内市场以线下销售为主,整体毛利率不高。相较之下,自主品牌收入占比较低。
简单来说,天元宠物具备成熟的制造产能,却缺少自主可控的品牌体系与终端销售渠道。
从战略层面来看,本次收购精准补齐天元宠物长期存在的经营短板,是公司拓展自有品牌和渠道的关键尝试。通过收购淘通科技,公司可快速补齐境内线上电商运营、C端用户运营能力,打破擅长制造、欠缺终端销售能力的发展困境;同时获得头部宠物品牌渠道资源与市场运营经验,降低对海外代工利润的依赖,平滑外贸与行业周期波动,也为后续孵化自有品牌、触达终端消费者、争取产品定价权筑牢基础。
但客观而言,补齐渠道运营能力,不等于补齐核心竞争力。这笔收购解决了“怎么卖”的渠道难题,却无法直接解决“凭什么卖得贵”的核心问题。
2.6.4亿买一张入场券
淘通科技做的是电商代运营,赚的是品牌方留出的毛利空间和运营服务费。
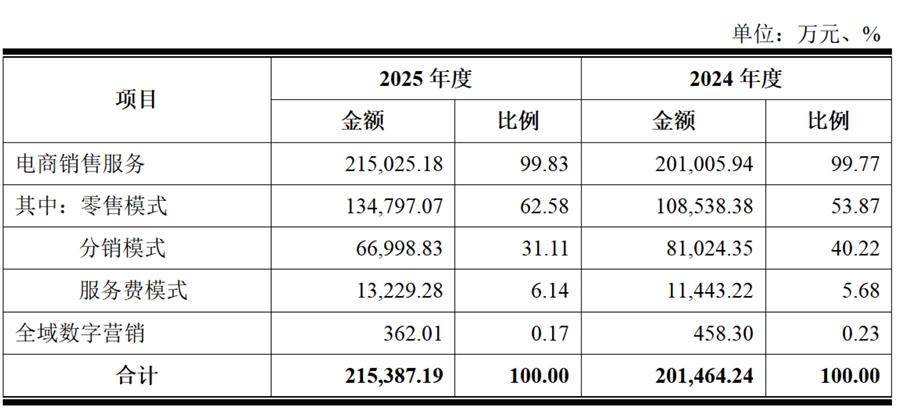
公开信息显示,2025年淘通科技营业收入为21.54亿元,归母净利润为8924.22万元。其中来自零售、分销模式的收入占比分别为62.58%、31.11%。2024年和2025年,零售模式毛利率分别只有10.92%、12.41%,而行业可比上市公司不低于28%。
图片来源:公告截图
它服务玛氏、雀巢、皇家、渴望等四十余个品牌,规模并不小,但定价权同样握在品牌方手里,天元宠物曾表示,淘通科技与品牌的合作模式为“低毛利低销售费用率”。
更值得关注的是,天元宠物买下的标的属于典型的电商代运营轻资产模式,几乎没有大额硬资产作为支撑。截至2025年末,淘通科技8.91亿元总资产里,存货、其他应收款、预付款项、应收账款等与合约履约相关的资产合计约7.7亿元,占比超过86%,账面固定资产规模较小。
厂房、设备这类重资产未必估值更高,但属于企业可自主掌控的资产;而淘通科技的业务价值,高度绑定与品牌方持续稳定的合作关系,一旦品牌合作终止,相关经营性资产将面临较大压力。
2025年,淘通科技与某品牌方终止合作,当年它销售该品牌商品的毛利率从上年的6.88%降至-0.34%,标的评估值也从7.7亿元下调到7.23亿元。也就是说,支撑淘通科技6.4亿元交易估值的基础,存在因品牌合作变动而弱化的风险。
交易方案的多轮调整,也让市场对淘通业务的长期稳定性产生疑问。淘通科技控股股东复星开心购持股43.97%,由复星创始人郭广昌间接控制。本次交易方案先后三次调整:对价从6.88亿元降到6.4亿元;复星方面对应的交易对价从3.38亿元降到3.17亿元,支付方式由“现金+股份”改为全部现金;核心团队的业绩承诺期则从2025—2027年缩短为2026—2027年。调整完成后,复星开心购以财务投资人身份将所持股权全部变现为现金,不再参与业绩对赌、彻底退出。
控股股东宁可接受对价下调也要现金落袋,且无需对标的未来业绩背书,该交易安排,加深了市场对淘通科技长期经营稳定性的顾虑。
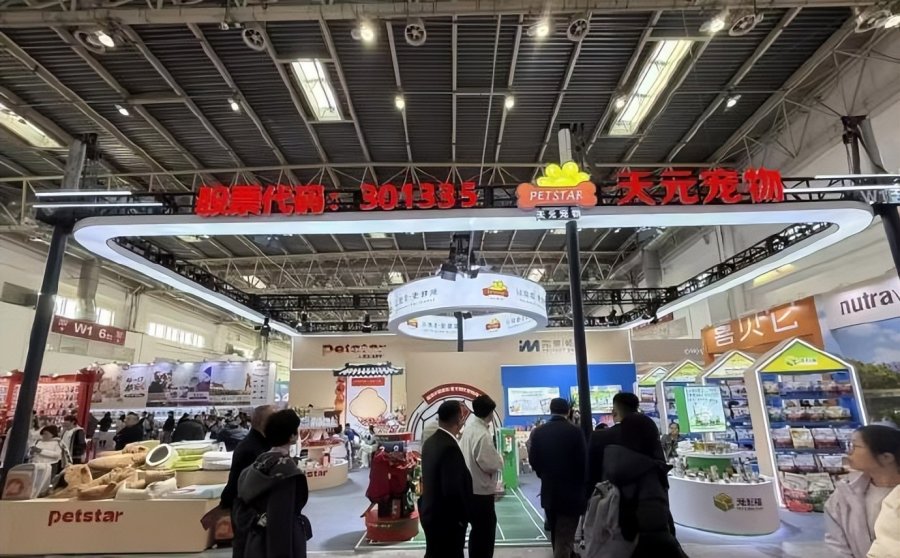
图片来源:天元宠物官网
天元宠物还需要承担并购带来的潜在财务压力。据测算,交易完成后,公司营业收入、归母净利润将分别较重组前增长64.05%、129.2%,同时新增1.28亿元商誉,若淘通科技后续经营不及预期,商誉减值将直接侵蚀上市公司利润。
有业内人士认为,虽然淘通科技本身已运营多个国际宠物品牌,但快消流量运营经验,能否迁移孵化天元自有宠物品牌、打造品牌溢价,仍存在不确定性。
行业环境也在收窄天元宠物的试错空间。《2026年中国宠物行业白皮书》显示,2025年城镇犬猫消费市场规模约3126亿元,同比仅增长4.1%,行业已从高速扩张转向存量竞争。制造端利润将持续被摊薄,渠道端获客成本持续上行。
天元宠物用6.4亿元买到了转型的入场券、补齐了短板、优化了结构、增厚了业绩。但真正决定公司未来估值和利润的定价权、品牌溢价、用户心智,依旧需要长期打磨,无法靠一次并购速成。
